物理AI催化不断
11月4日
苹果研究团队放出 HALO人形机器人自主控制系统:在 1000 个程序化生成的家庭场景里合成训练数据,机器人在没有建图的真实环境里完成行走、避障、坐下、推箱子。
宇树王兴兴给出一个时间判断:2027年很可能是机器人行业或机器人模型的临界点,具身智能的“ChatGPT 时刻”已经不远。
他把门槛说得很直白——模型对物理接触和触觉的理解不够,模型输出与真实世界之间存在偏差,这个问题预计一到三年内解决。
11月5-6日
英伟达接连放出 Cosmos 3 Nano 的四个开放权重模型,以及只有 40 亿参数、能跑在 Thor 平台上的Cosmos 3 Edge,主打多视角场景生成、交互式仿真和动作预测。
11月9日
Anthropic发布Fable 5.2与Mythos 5.2,机器人控制能力成为发布会的意外主角;同一天,英伟达推出新一代机器人模型 GR00T 2,以及机器人学习框架 Isaac Lab 3.0。
11月10日
蚂蚁灵波开源触觉预训练基础模型 LingBot-Touch,把“手感”这件事做成了一个可以被调用的中间层。
六天四条线:通用模型、世界模型、触觉数据、本体智能,指向同一个方向——机器人开始从按程序动,转向看着办。
二、 64.9%,含金量到底在哪?
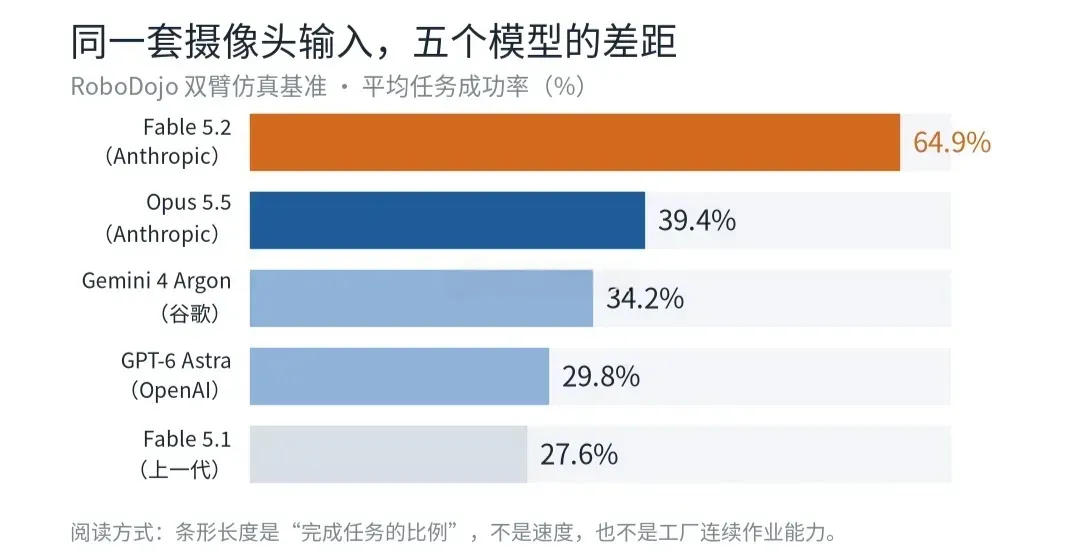
RoboDojo是一个双臂机器人仿真基准,模型只能看摄像头画面,然后自己决定两只手怎么动、先动哪只、用多大力。没有预设轨迹,没有遥操作,也没有针对每台机器人的专门调参。
这恰好是过去具身智能最难的一关:把看见的翻译成做得出的。语言指令好写,但一个把瓶盖拧开,拆到动作层就是几十次位置修正、力度调整和失败重试。
64.9%比上一代高出37.3%,是 Fable 5.1 的2.35倍;比 Opus 5.5高 25.5%,比 GPT-6 Astra 高 35.1%。
更值得注意的是它没被专门训练过。Anthropic 公开的演示里,模型控制实体机械臂完成画画、拧瓶盖、解魔方三件事,都不是训练任务。
官方给的说法是,在机器人控制上的表现优于大多数专为机器人控制而设计的AI模型。
三、真正的卡点
如果说64.9%解决的是看懂,那另一件事就是摸准。
11月10日,蚂蚁灵波做了一组对照实验结果很反直觉:给灵巧手加上触觉传感器,任务成功率不是上升,而是往下掉。
灵波的解法是在中间加一层翻译:把不同传感器的信号统一编码成触觉 Token,从中读出接触位置、受力大小、力的方向变化,再交给动作模型。
还是那个拉链任务,成功率从15%拉回 59%,比完全不用触觉还高20%;交接盒子回到63%。
这种控制精度,只能靠触觉闭环。
这也是为什么英伟达要把10万小时人类第一视角数据灌进 GR00T 2,为什么苹果要用 1000 个程序化家庭场景合成数据。
为什么宇树把“触觉理解不足”列为行业头号门槛。模型越强,越会暴露数据与传感器的短板。
这对国内的产业链是个好消息,触觉传感器、灵巧手、力控关节,恰好是中国供应链这几年投入最集中的地方。卡点从“算法”挪到“器件”,主动权就换了一只手。
四、价值链正在重新排位
机器人能干什么,取决于模型;机器人能不能卖出去,取决于成本结构。
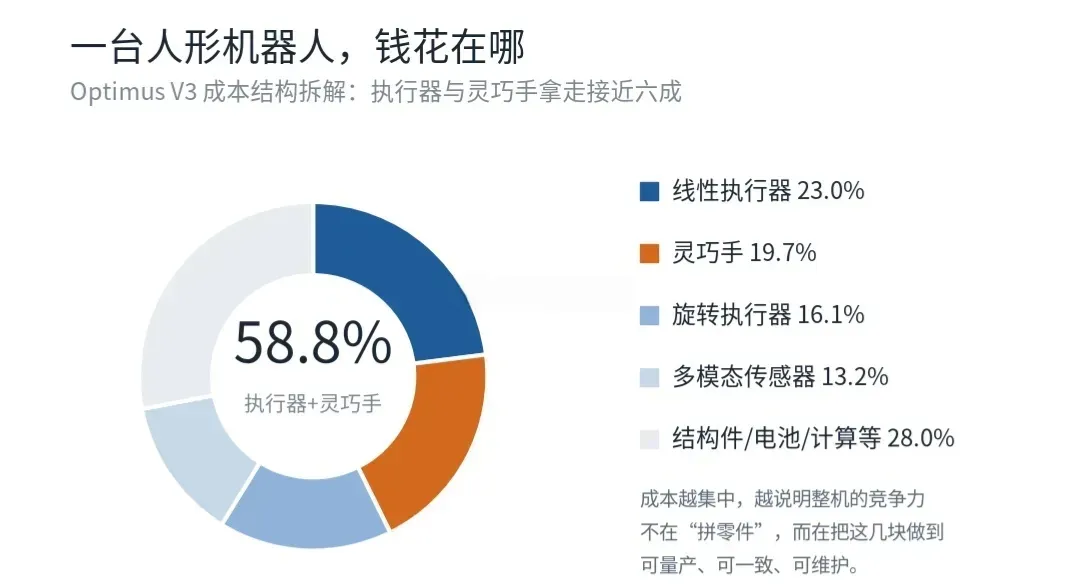
按对 Optimus V3 的拆解,线性执行器占 23.0%,灵巧手占19.7%,旋转执行器占 16.1%,多模态传感器占13.2%。
执行器加灵巧手,合计 58.8%,接近整机成本的六成。
这个结构决定了三件事
第一,整机厂的竞争,谁能把这几块高价值部件做到可量产、可一致、可维护。
第二,模型能力上来了,软件在整机价值里的权重会上升,但硬件不会因此变便宜到可以忽略。
第三,价格下探会先于性能完美发生。
部件端的弹性更直观
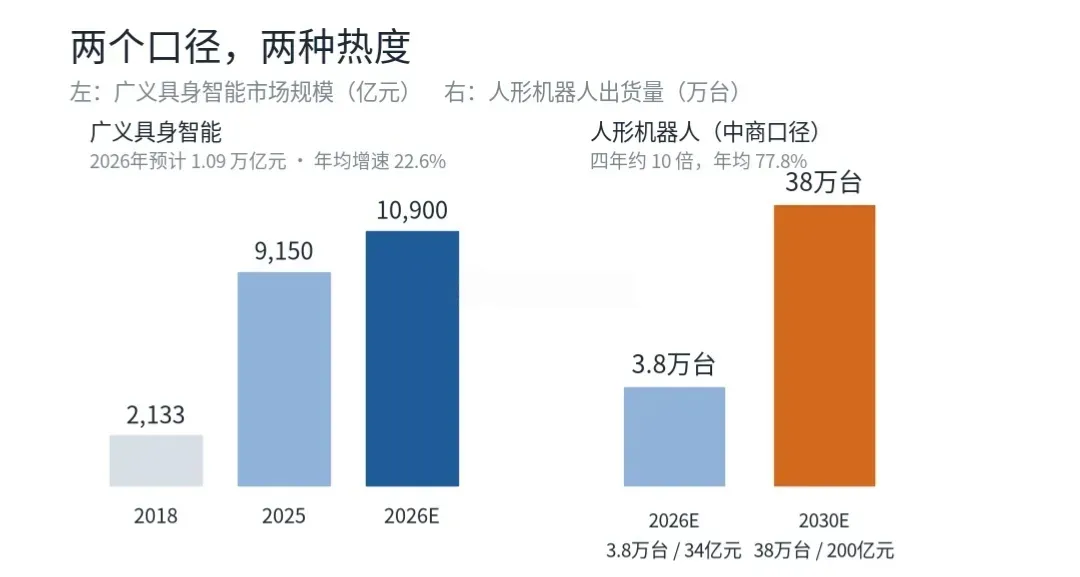
2026年灵巧手销量预计从 1.92 万只增至 7.02万只,触觉传感器渗透率从20%升到 60%以上。
雷赛智能上半年交付近5000只灵巧手已超去年全年;灵心巧手单月出货超4000 台,高自由度灵巧手全球份额超过80%。
这才是这轮升级最现实的产业影响
国内产业链
○ 整机层
宇树2026年目标1-2万台,截至 7月双足人形累计下线约1.8万台。
智元(上玮新材)2026年上半年出货超过 8600台,占全球35%、国内45%以上,6月底累计下线1.5万台。
○ 执行器与传动层
绿的的谐波减速器、双环的行星滚柱丝杠与减速器、三花的机电执行器、拓普的直线执行器、鸣志的空心杯电机、兆威的微型传动与灵巧手模组,基本覆盖了机器人关节的主要路线。
○ 感知层
坤维的六维力传感器已进入多家人形机器人整机供应链,2026年建成年产 10 万台自动化产线。
奥比中光的3D视觉模组,是国内整机常用的眼睛。