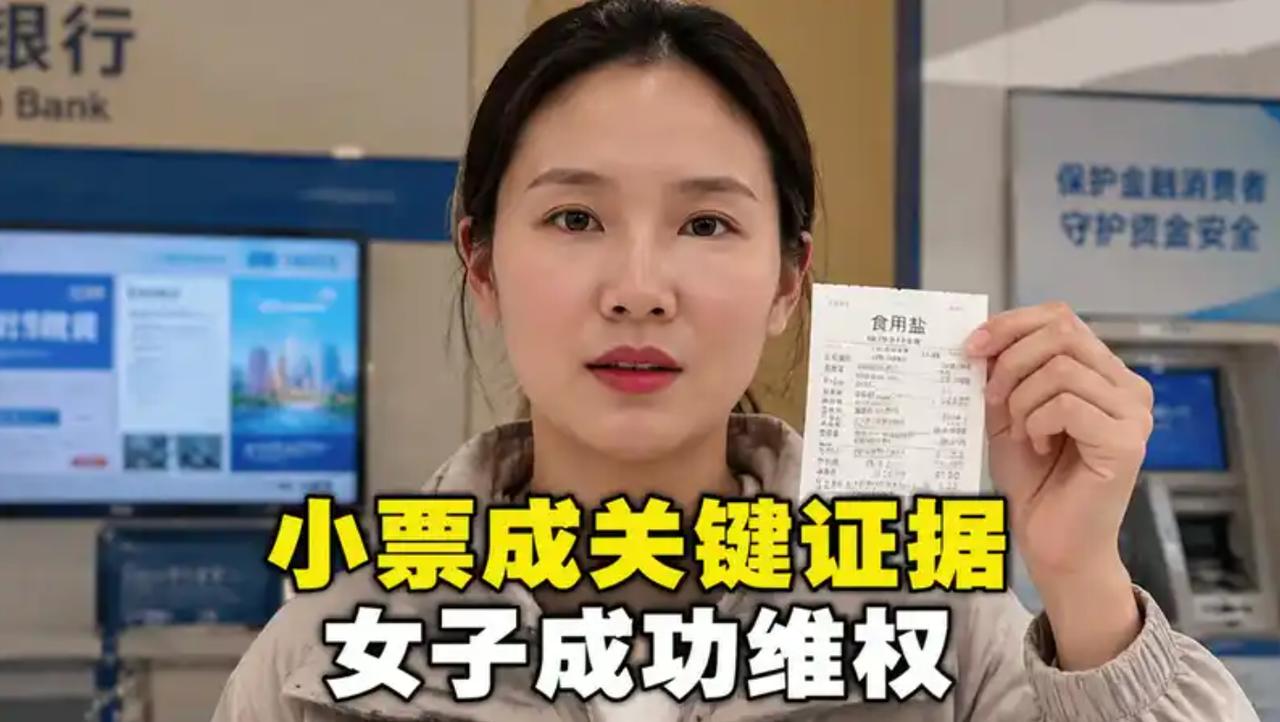
重庆一女子发现银行卡被盗刷后,急中生智,快步赶到超市刷卡3块钱买了包食盐。正是这张小票,后来成了她起诉银行并胜诉的关键证据!
晚上8点05分,手机突然连弹2条银行提醒,广东,2笔,4万多,她把钱包翻出来,卡好好躺在卡包里,连位置都没挪过,人待在重庆,卡揣在身上,钱却从广东那边被刷走,换谁碰上,脑子都得空几秒。
多数人的第一反应是打客服挂失,再打110报警,止损没毛病,可这里头有个很多人没想明白的弯弯绕,挂失只能保住剩下的钱,已经被划走的那笔,想从银行手里要回来,得先证明刷卡的人不是你,真卡也不在广东。
银行那套说法很固定,密码输对了,系统没报错,就按本人消费算,储户说破天,拿不出硬东西,后面很难掰扯。
她愣了几秒,强迫自己稳住,之前看过同类新闻,知道维权最难的一关就是自证清白,她抓起银行卡和手机,套上拖鞋出门,小区门口有家社区超市,24小时开着。
进店没耽搁,她走到调味品货架,拿了1包标价3元的食用盐,直奔收银台,她跟收银员说清楚,用这张银行卡付款。
刷卡、输密码、出小票,全程盯着,看清小票上有交易时间、商户名和银行卡尾号,拿到小票,她还冲着收银台监控站了2秒,让脸和刷卡动作都留在画面里,出了超市,她才松了半口气,小票折好塞进内层包袋,又对着小票和银行卡拍了照片,双重留存。
回到家,她先打银行客服,申请把账户紧急冻住,保住剩下的存款,挂了电话,紧接着打110报警。
这个顺序很关键,先留本地刷卡记录,再冻卡,再报警,要是先挂失,卡一停,再想刷一笔本地消费留痕,就没机会了。
第二天一早,她带着报警回执、银行卡、交易截图和那张3元小票,去开户行网点要求赔付全部损失,银行拒绝得很干脆。
工作人员说,后台显示2笔交易都输对了密码,按章程,凭密码完成的交易视为本人操作,要么是她本人去了广东隐瞒实情,要么是她自己保管密码不当,责任不在银行。
来回协商好几次,银行连一半损失都不愿担,这套说法不新鲜,银行不是不知道伪卡这回事,它先把举证压力推给储户,赌你手里没东西,她没多吵,回家整理材料,写诉状把发卡银行告上法院。
开庭当天,银行律师还是那套话,反复强调凭密码交易就算本人行为,还要求她举证,证明盗刷时卡不在现场,以往不少同类纠纷,持卡人就卡在这一步,拿不出硬证据,只能自己咽下损失,银行方觉得稳了的时候,她从包里拿出那张皱巴巴的3元小票,还有申请法院调取的超市监控。
她当庭理出时间线,广东第一笔在8点05分,第二笔隔了不到2分钟,她在重庆超市刷卡是8点12分,前后只差7分钟,重庆到广东上千公里,最快的民航航班,7分钟也不可能完成两地往返,再拿同一张实体卡消费。
7分钟,上千公里,1张实体卡,这3个数字摆一起,普通人凭常识就能判断,卡不可能同时出现在两个地方,小票加监控,证据链就闭合了,真卡在她手里,广东那边刷的是复制出来的伪卡。
法院审理认为,储户和银行是储蓄存款合同关系,银行有义务保障存款安全,也有识别伪卡的技术责任。
犯罪分子能用伪卡完成大额交易,说明银行交易系统和终端机具存在技术漏洞,没尽到安全保障义务,应承担违约赔偿,银行说密码泄露该由储户负责,可全程没拿出证据,证明她泄露密码或转借银行卡。
一审判决,银行赔她被盗刷的42000多元本金,外加相应利息损失,银行不服上诉,二审维持原判。
网上围绕这类案子的讨论,绕不开银行那句“密码对上了就按本人操作算”,不少人说,自己真遇上盗刷,第一反应也是挂失报警。
到了索赔环节才发现,手里没有能证明卡一直在身边的东西,这张3元小票之所以关键,不是它便宜,是它把时间、地点、卡号和人脸固定成了纸面事实,普通人跟机构打交道,先留证据再止损,再谈索赔,这比事后争一百句都管用。
信源:
安徽新闻网 --《(以案说法)妥善保管证据,是维权的关键》2026.8.19
网易新闻 --《四万存款深夜被盗刷,一张3元盐票,让银行全额赔偿》2026.7.10