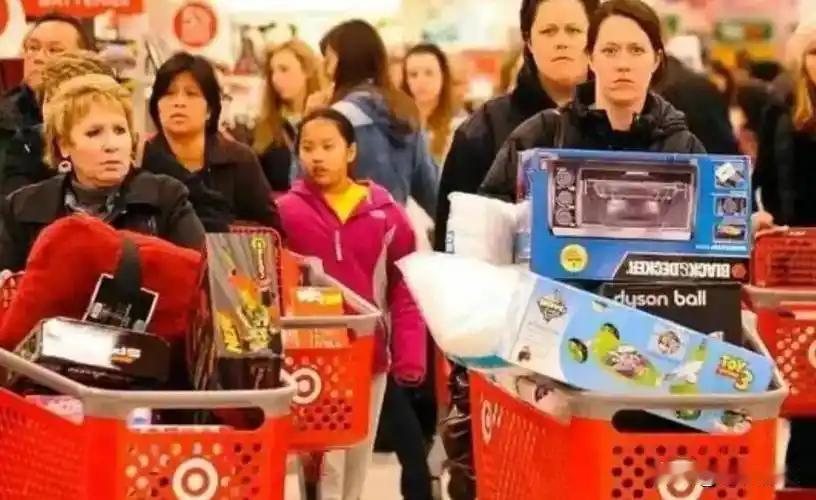
美国仅有 3 亿人,为何消费力能远超中国 14 亿人?现在全露馅了 美国就 3 亿多人口,还不到中国的零头,为啥消费力总能压过我们 14 亿人?之前不少西方媒体还天天吹,说这是美式自由的优势,是美国人有钱会消费,可这层光鲜的遮羞布,如今早就被扯碎了。
2025年的一组数字曾让西方媒体兴奋了很久,美国全年零售总额约8.7万亿美元,中国社会消费品零售总额50.12万亿元人民币,折算下来约7.1万亿美元,人口只有中国零头,消费盘子反而大出两成,人均零售额2.5万美元,是中国的5倍。
那张对比图被反复搬运,配上的说辞无非是美式自由如何优越,美国人如何敢花钱,但数字放在桌上,不等于真相就在桌上。
把时间拨回2023年,美国居民消费总规模18.8万亿美元,中国约55万亿元人民币,3亿人对14亿人,账面差距拉到两倍以上,看上去像一场碾压。
可拆开这18.8万亿,实物商品消费只有6.1万亿,剩下12.7万亿装的是什么,医疗、教育、租房、保险、法律服务。
一个普通感冒,挂号、检查、拿药,几百美元出去了,一个中产家庭孩子念大学,学费加食宿一年几万美元。
美国医疗支出占居民消费的比重在25%左右,中国医疗保健消费占比约11.7%,这些钱不是美国人主动选择的生活方式,是账单递到手上不得不付的刚性成本,统计口径把“被迫掏钱”和“花钱享受”装进了同一个筐,账面自然好看。
汇率是第二层包装,美元是全球结算货币,按名义汇率折算,美国居民收入天然被放大,人民币购买力被系统性压低。
商务部部长王文涛2025年7月在国新办发布会上把另一本账摆了出来,按世界银行的数据和算法,中国社零的实际购买力已经超过美国,是美国的1.6倍。
账面输两成,实物购买力反超六成,只看美元数字,不看钱能买到多少东西,结论从一开始就偏了。
真正撑起美国消费数据的,是借来的钱,2026年第二季度,美国家庭总债务站上18.8万亿美元,信用卡余额冲到创纪录的1.26万亿美元,严重逾期率(90天以上)6.97%。
个人储蓄率在2026年一度掉到2.6%,后来回到3.6%附近,远低于过去几十年的常态,日常杂货和油费刷在卡上,这些东西不是房子也不是车,卖不掉也收不回,纯粹是用债养日子。
Kraft Heinz、McDonald’s、Whirlpool的高管在2026年的业绩会上都在说同一件事,低收入消费者正在收手。
密歇根大学消费者信心指数趴在70多年的低位,零售数据靠物价推着往上走,实际消费几乎没动,数字在涨,东西没多买。
中国这边走的是另一条路,2026年上半年,居民存款余额173.48万亿元,半年新增7.59万亿元,央行调查里62.9%的居民倾向于“更多储蓄”,只有22.5%倾向于“更多消费”。
社零同比只增长了1.3%,看上去消费意愿确实不强,可这1.3%背后是居民在给医疗、养老、孩子教育提前垫底。
同一时期,以旧换新政策带动销售额超过2万亿元,惠及超过2.5亿人次,2500亿元超长期特别国债资金全部下达。
钱不是消失了,是在等一个让人敢松手的理由,中国的消费数据没有债务堆出来的虚火,它的低,对应的是家庭资产负债表上一笔一笔攒出来的安全垫。
美国消费力的那张“碾压图”,经不起逾期率和储蓄率的交叉检验,一个经济体把医疗账单和学费塞进消费总额,把信用卡循环额度当成购买力,把底层家庭的透支当成全民富裕的证据,数据越亮,底下的裂缝越深。
真正决定消费能不能持续的,从来不是某个月零售额堆了多高,而是普通家庭在付完刚性账单之后还剩多少可支配的钱,在失业、生病、意外面前有没有缓冲的余地,账面消费力和实际抗风险能力之间的那道沟,才是这场对比里最该被看清的东西。
信源:
新华社 --《消费首破50万亿元背后》2026.1.26
参考消息 --《报告显示:美国家庭债务再创新高》2026.5.29
新华社 --《消费、外贸、中美经贸关系 这场发布会信息量很大》2025.7.19
央视新闻 --《增长幻象下的民生之困——解析美国“斩杀线”的成因链》2026.1.18