总量被中国甩开,韩国造船为啥还能“贵得有理”?
说韩国造船“强”,很多人第一反应是:不对啊,中国早就是世界第一了。
没错,论载重吨,2025年中国完工5369万、新接10782万、手持27442万,韩国只有2263万、3372万、7809万,全面被压一头。
但换个尺子——修正总吨(CGT,按技术复杂度加权),韩国完工1220万CGT,占全球26.7%,和中国50.3%的差距,远没有载重吨那么悬殊。
翻译一下:中国船多、吨位大;韩国船少、但每艘更“值钱”。 它的强,不在船台数量,在高端赛道的定价权。
一、押对一条技术路线:把LNG船做成印钞机
2000年前,LNG船是日本MOSS球罐型的天下。韩国没跟着抄,直接押薄膜型液货舱+双燃料推进,空间利用率更高、蒸发率更低,一路把日本挤下神坛。
到今天:
- 2026年前10个月,全球大型LNG船新单76艘,韩国拿44艘,57.9%;
- 2026年初到5月,17万立方米以上在建大型LNG船292艘,韩国占68%;
- LPG船2024年全球份额93%;
- 超大型集装箱船、FPSO、FLNG也是主场。
这类船单船造价2亿美金起步,散货船根本没法比。韩国按艘数只占全球一成,按金额占近两成,平均单船修正总吨是中国1.8倍——这就是“少而贵”的底牌。
二、三大寡头“挑食”,主动退出低价内卷
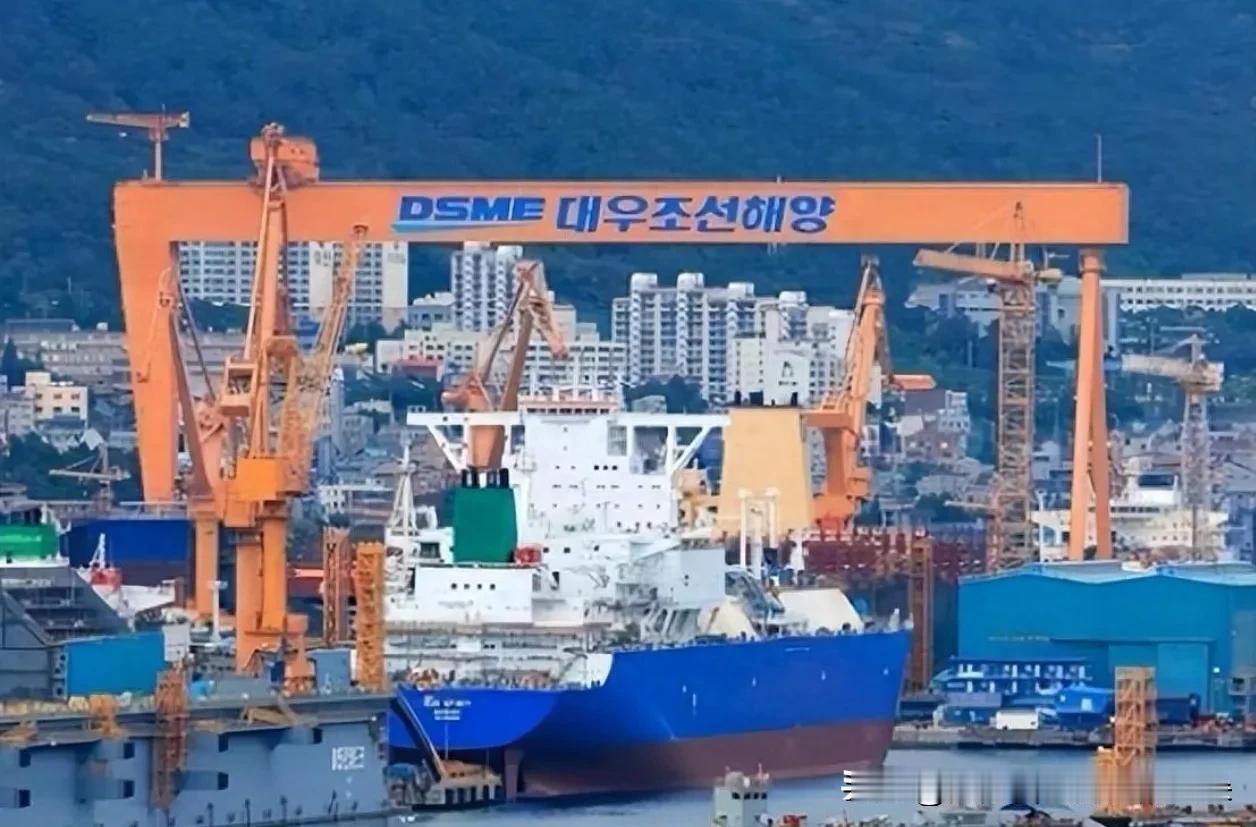
HD现代、三星重工、韩华海洋,三家占韩国完工量90%以上。
它们做过一个反常识决定:船台少,就不接散货船、支线箱船。
- HD现代群山船厂2017年交完最后一艘散货船就退场;
- 中小船厂大量出清,活跃船厂从2016年16家缩到8家;
- 把有限船位留给LNG、LPG、大箱船、海工、军船。
结果就是:船东想插队?加价15%–25%排队。2025年韩国三大船企接单总额352亿美元,HD现代一家就181.6亿。
三、国家把造船当“战略品”喂钱
不是企业单打独斗,是产业政策+出口金融双托底:
- K-Shipbuilding / Super Gap 2040:官民砸钱攻氢、氨、甲醇、自主航行、AI船厂;
- 2025年韩国产业部造船研发预算2600亿韩元(约1.8亿美金),同比+40%;
- KEXIM给买方信贷、K-Sure保政治商业险,船东融资韩国全包;
- 五年再投约3.5亿美金死磕LNG/液氨等七类核心船型,另砸1万亿韩元建AI智能船厂。
企业端也没闲着:三大船企2019–2023五年研发砸了1.2万亿韩元,一半以上投在环保船。
四、工程底子+全球卡位
- 国内设备配套率约90%,蔚山/巨济/牙山集群化;
- 超低温液货舱、再液化系统、双燃料主机迭代几十年,交付可靠性被能源巨头认账;
- 往外走:韩华买美国费城船厂切美军MRO,HD现代和坦帕船厂合作造LNG双燃料箱船,三星去越南、HD去沙特/印度——用海外船位补本土人力缺口。
五、但护城河正在被中国撞
别把韩国想成无敌:
- 人力断层:从业人数十年少44%,外籍工占15%,劳务成本是中国2.3倍;
- 赛道太窄:只守气船/大箱船/海工,绿色燃料一切换,老积累打折;
- 中国沪东中华已开工27.1万方超大型LNG船,比韩国主流17.4万方大56%,2026年单月LNG订单一度反超;
- 薄膜型核心专利在法国GTT手里,韩船每艘还得交授权费。
所以准确说法是:
韩国造船强在“高端寡头+押对LNG+国家金融研发护航+挑单保价”,不是规模强;中国强在全产业链和吨位,日本已掉队。
现在局面是:吨位中国甩韩国两条街,单船价值韩国还咬着高端不放。未来五年,不是“谁造得多”的战争,是谁先在氨/甲醇船上把溢价站稳的战争。
评论区聊一句:你觉得最先在“单船价值”上把韩国拉下马的,是沪东中华、江南造船,还是大连造船?