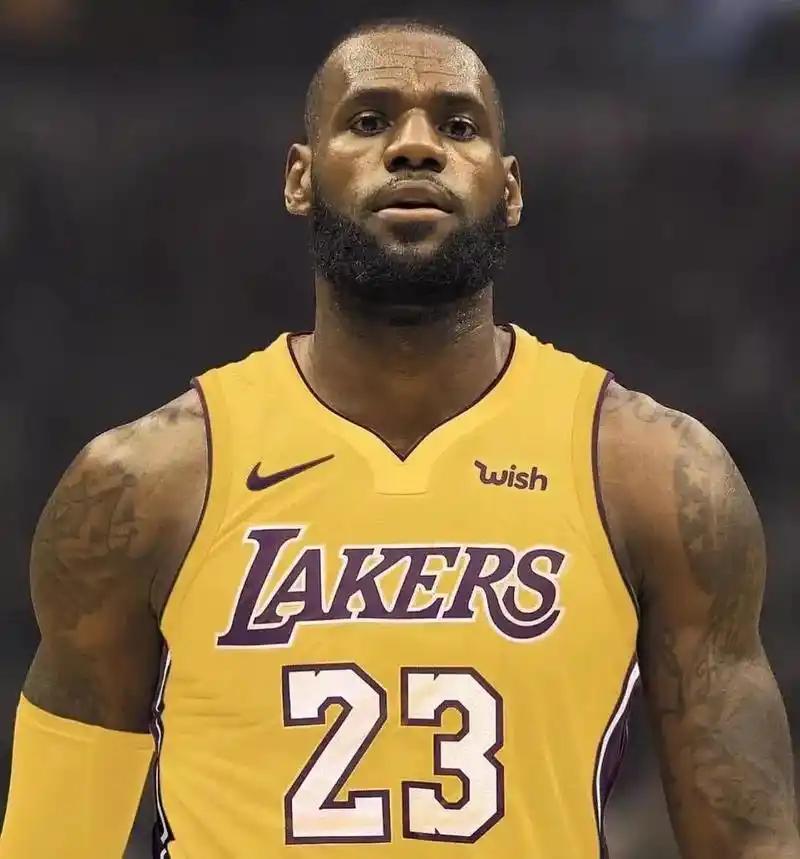
身价早已破十亿的詹姆斯,居然跑去贷款3亿美元?不是他穷了,恰恰因为他太有钱了。2018年加盟湖人前,他把耐克终身合同等未来收入打包成债券,提前套现3亿。穷人借钱为了活命,富人借钱是为了让钱生更多的钱。
2018年夏天,詹姆斯干了一件让普通人看不懂的事,他还没穿上湖人球衣,就通过自己名下的一家叫“国王詹姆斯融资公司”的主体,向两家中西部寿险公司,北美人寿和米德兰国民人寿,发行了一批私募债券,拿走近3亿美元现金。
利率4.8%,到期日2049年,本金要等31年后才还,几个月后他才和湖人签下4年1.54亿美元合同,这笔融资比那份合同总额还高出一截,拿什么做抵押,耐克终身合同,加上未来几十年的场外代言收入,跟NBA工资一毛钱关系没有。
说白了,他把“未来的自己”打包成金融产品,卖给了保险公司,提前把钱取出来花,钱去哪了,早年间他参股芬威体育集团,拿下利物浦、波士顿红袜的相关股权,又联合好友创办SpringHill娱乐公司,深耕影视和体育内容制作。
这些项目都要持续、大额的现金流输血,等耐克代言费一年一年到账,优质投资机会的窗口期早就关了。
一次性折现,手里攥着大笔现金灵活调配,还能规避大额一次性套现带来的高额税负,2022年8月,同一家公司又发行近6000万美元债券,期限34年,利率涨到5.75%,两笔加起来,他通过这种方式拿到的现金超过3.5亿美元。
2026年8月26日,《加州邮报》把这笔藏了8年的交易掀开,詹姆斯的发言人回应得很干脆,这是利用个人非NBA收入做的资产证券化,对他这个级别的人来说很常见,两笔交易都经过NBA完整审批。
事情到这儿还没完,给两家保险公司出主意、帮他们决定买不买这些债券的,是古根海姆合伙公司。
古根海姆的CEO马克·沃尔特,2025年以100亿美元估值买下湖人,2026年又转手以125亿美元卖给迪士尼前CEO艾格,持有不到14个月。
美国司法部和证监会正在审查沃尔特控制的两家保险公司,涉及约200亿美元贷款,监管方认为这些交易本应作为关联方交易披露,古根海姆还投资了詹姆斯的春山传媒,两人的商业交集比这笔贷款深得多。
目前没有任何证据表明詹姆斯的债券跟联邦调查有关,给他放贷的两家保险公司也不是被调查对象,这笔贷款发生时沃尔特甚至还没成为湖人股东。
这套玩法不是詹姆斯首创,上世纪90年代,摇滚巨星大卫·鲍伊把未来音乐版权收入打包成“鲍伊债券”,提前套现5500万美元。
如今运动员的商业价值正在从打球赚钱变成被资本定价,代言合同、肖像权、社交媒体影响力,都可以被切割、打包、证券化,然后在金融市场上流通。
好处是职业生涯短暂,把未来收入提前锁定等于给自己上保险,坏处是一旦商业价值下滑,还款压力就会变成真正的债务危机。
网友看完这笔交易,有人算了一笔账,4.8%的利率,比2026年美国30年期房贷利率还低一个多百分点,保险公司凭什么给他这个价。
凭的是“勒布朗·詹姆斯”这五个字未来三十年的赚钱能力,也有人说得更直白,普通人贷款要审三个月工资流水,詹姆斯贷款靠的是名字,詹姆斯借3亿美元,核心不是缺钱,是把未来稳定收入转化成当下扩张商业版图的弹药。
普通人把借钱当负担,成熟的资本玩家会在可控范围内用好低成本的长期杠杆,他的财富结构早就脱离了单纯靠打球、靠代言赚钱的阶段,变成依靠资产复利增长的模式。
这件事真正的信号是,当一个人的未来可以被打包成债券,当保费可以变成球星现金流,资本对确定性的定价能力已经渗透到体育圈的每一个角落。
詹姆斯的3亿美元只是浮在水面上的那一角,水面之下那套把未来变成现在、把稳定收入变成长期杠杆的机器,才是更值得盯住的东西,穷人借钱为了活命,富人借钱是为了让钱生更多的钱,这话放在詹姆斯身上,一点不假。
信源:
纽约时报 --《Los Angeles Dodgers Owner’s Troubles Roil Insurance World》2026.8.24
纽约邮报 --《LeBron James tied to Mark Walter, Guggenheim on $300 million loan》2026.8.25
金融界(转载环球市场播报) --《NBA巨星詹姆斯以场外收入撬动近3亿美元融资 债主的顾问是Guggenheim》2026.8.26