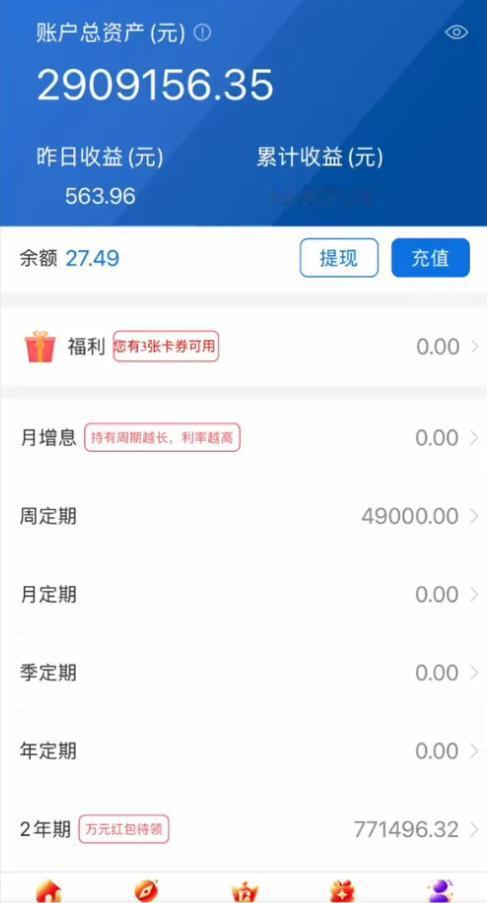
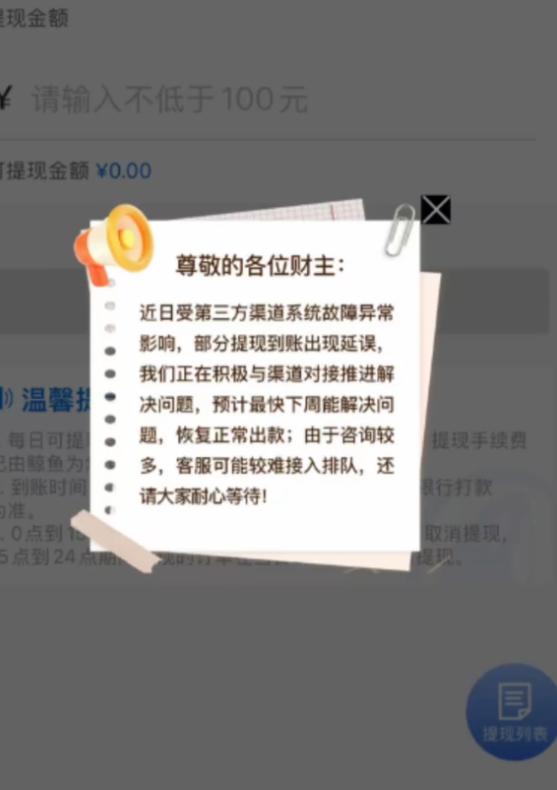
"贪心不足蛇吞象!"福建,女子在鲸鱼App存钱整整10年,账户总资产一度显示超290万元,10月26日提现16万还顺利到账,27日再提9万元,从此卡死。可笑的是,提现通道卡死了,充值通道却大开:App里的"昨日收益"照常刷新,页面还在推销"888天利率7.95%"的产品。女子顿觉情况不妙,立刻找平台,对方称"第三方渠道故障,最快下周恢复",但客服电话已成空号,线下一找其总部,已经人去楼空!
这名女子姓侯,从 2016 年就开始往这个平台投钱,前后 10 年时间,累计投入的本金超过百万元。她晒出的账户截图显示,账户总资产最高达到 290.92 万元,单是累计收益就有 65.92 万元。
这笔钱是她 10 年里陆续攒下的家底,原本靠着稳定的收益,还能当成一笔长期的被动收入。
10 月 26 日那笔 16 万元的提现顺利到账,是平台刻意营造的正常运营假象。很多理财平台出现资金问题前,都会先放行部分提现申请,稳住老用户的情绪,甚至诱导更多人追加资金,等资金池无法支撑时直接停止所有出款。侯女士 27 日提交的 9 万元提现申请,刚好卡在了平台停止兑付的节点上。
一开始平台给出的官方说法是第三方支付渠道系统故障,承诺最快下周就能恢复正常出款。这套说辞对老用户本来很有说服力,毕竟 10 年运营里,平台也出现过几次提现延迟的情况,最后都顺利解决。
但这次的情况明显不对,没过两天,官方客服电话就彻底无法接通,在线客服也再也没人回复。
侯女士赶到平台注册的办公地址才发现,整个办公场地已经人去楼空,连像样的办公设备都没剩下。
和她有同样遭遇的投资者遍布全国,远不止她一个人。江苏有投资者把准备买房装修的 100 万元全部投了进去,本来想着靠平台的高息覆盖贷款成本,连家人都没告诉资金去向,现在提现卡住,连怎么跟家里交代都成了难题。
淮安的颜女士一家更是从 2015 年平台刚上线就开始存钱,一家三口的账户加起来有七八十万元。
这么多年下来,他们早就把这个平台当成了稳妥的理财渠道,手里的闲钱全部放进去吃利息,连短期周转都习惯用里面的按周产品。
直到现在,鲸鱼 App 依然能正常打开,新用户注册、充值的通道全程畅通,每日收益的数字还在按时跳动,那款 888 天年化 7.95% 的长期产品还挂在首页显眼位置推广。
只有用户点进提现页面,才会弹出系统维护的提示,告知资金暂时无法取出。充值入口全程可用,提现功能完全停滞,平台还在继续吸纳新的资金进入。
这个平台的运营主体是厦门吉才神网络借贷信息中介服务有限公司,走的是早就被全面禁止的 P2P 模式,本质就是做资金撮合的中介,没有任何保本保息的资质。
平台早年宣传的宜宾市商业银行资金存管,银行方面早就明确回应,合作协议早已到期,相关存管业务已经全部清退,现在和平台没有任何资金监管关系。
厦门市地方金融管理局也确认,这家公司不在正规监管的地方金融组织名单内,属于无牌开展金融业务。
目前厦门警方已经以涉嫌非法吸收公众存款罪对该平台立案侦查,部分涉案嫌疑人已经到案,涉案资金也被依法冻结,后续的资产处置和资金清退,还要等案件进一步侦办的结果。
这件事最值得关注的点,是它戳破了很多人心里 “平台运营越久越安全” 的误区。
整整 10 年的运营周期,足够让一个人从试探性投入几千元,到慢慢放下戒心,最后把全部身家都放进去。很多人不是不知道高息有风险,而是觉得 10 年都没出事,不会刚好轮到自己踩坑。
恰恰是这种长周期建立起来的信任,最容易让人放松警惕。新平台出现问题,大家还能及时反应过来止损,运营 10 年的平台出问题,往往已经攒下了足够大的资金盘,用户也早就没了警惕心,连大额追加投入都不会多做考虑。
7.95% 的年化收益放在当前的市场环境里,本身就是明显的风险信号,正规的银行存款、低风险理财根本给不出这个水平的收益,能开出这种价码的平台,从一开始的盈利逻辑就不是靠正常业务支付利息,而是靠后续入场的资金填补缺口。
很多人踩进这类坑里,说到底还是看重那点比银行高出的利息,总觉得自己能赶在平台出问题前抽身,总觉得老平台有口碑不会倒。
但所有无牌经营的高息理财,本质都是靠新资金兑付旧收益的模式,区别只在于能撑多久。撑的时间越长,积累的用户和资金越多,最后出问题的时候波及的范围越广,普通人的损失也越重。
目前已经报案的投资者,能做的就是整理好自己的转账记录、投资协议和账户信息,配合警方做好登记,等待后续的资产清退。
对更多还在盯着高息产品的普通人来说,这件事也是一次直接的提醒:永远不要拿运营时间长短衡量理财平台的安全性,凡是收益明显超出市场正常水平的产品,不管运营了多少年,都要多留个心眼。
别盯着那点额外的利息盘算,最后把自己的本金都赔了进去。