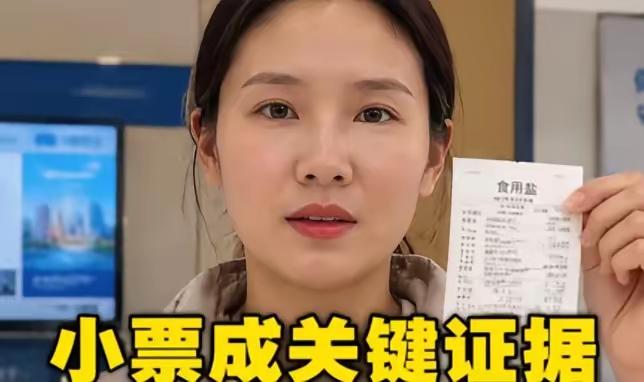
重庆一名女子在发现银行卡被盗刷后,没有慌乱失措,而是先跑到超市用那张卡刷了3块钱买了一袋盐。正是这张不起眼的小票,后来成了她起诉银行并成功胜诉的关键证据。
事情发生在一个晚上九点多,她正在家里刷手机,屏幕上突然连续跳出三条银行卡消费提醒。每笔金额都在一千出头,三笔加起来一共三千二百多元,消费地点显示为广东的一家商户。她心里一沉,银行卡明明就在自己钱包里,从来没有借给过别人。
她赶紧翻出客厅的钱包,把银行卡拿在手里。卡片完好无损,磁条和芯片都没有异常。别说外借,她这大半个月连远门都没出过,刷卡消费的次数屈指可数。她立刻意识到,自己遇到了伪卡盗刷——有人复制了她的卡片信息,在千里之外把钱套走了。
换作一般人,遇到这种事早就慌了手脚,要么马上打电话给银行挂失冻结,要么对着短信又气又急,满脑子都是“钱追不回来了”。可她虽然也慌,脑子却没乱。她很清楚,光把卡冻结没用,真要跟银行谈赔偿,对方有的是标准话术应付你,拿不出硬证据,最后大概率是自己吃哑巴亏。
眼下最要紧的,是留下实打实的证据,证明盗刷发生时,自己和真卡都在重庆,根本没去过广东。
她穿上鞋,抓着卡就往楼下跑。好在小区门口就有一家24小时营业的便利店。她没心思挑东西,随手从货架上拿了一袋3块钱的食盐,结账时特意递出那张被盗刷的银行卡,盯着收银员刷卡、打印小票,确认纸上清清楚楚印着交易时间、本地商户名称和银行卡尾号,才把小票紧紧攥在手里。
做完这最关键的一步,她才拨通银行客服电话说明情况,要求冻结卡片。客服的回复果然和预想的一样,翻来覆去就是那套说辞:密码交易默认是本人授权操作,建议先核实是不是亲友消费,有异议可以报警处理。
她没跟客服掰扯废话,挂了电话就带着银行卡、扣款短信截图和刚拿到的小票去派出所报了案,拿到了报案回执。第二天联系银行协商赔偿,银行的态度更干脆:交易通过了密码验证,银行流程没有问题,损失该由持卡人自己承担。说白了,就是这笔钱你自认倒霉。
换作不少人,可能真就被这套“密码即本人”的说法唬住了,觉得密码只有自己知道,出了事可不就是自己的责任。但她偏不认这个理,整理好所有材料,自己写了起诉状,直接把银行告上法院,连律师都没请。
庭审上,银行代理人果然还是搬出那套行业通用的挡箭牌,一口咬定密码只有持卡人本人知晓,通过密码验证的交易就视为本人授权,银行不该承担责任,话里话外都在暗示是她自己没保管好密码,才导致盗刷。
等对方说完,她才不慌不忙拿出那张3块钱的购物小票,连同报案记录、超市监控佐证一起提交。
道理简单得不能再简单:广东的三笔盗刷和重庆的超市消费,前后只差了十几分钟,两地相隔上千公里,就算赶最快的航班也来不及,她总不能会分身术,拿着同一张实体卡同时在两个地方花钱吧?
这一下直接戳破了银行的辩解逻辑。按照相关法律规定,只要持卡人能证明盗刷发生时,本人和真实银行卡都不在交易现场,举证责任就转移到了银行那边。银行必须拿出证据,证明是持卡人泄露了密码、转借了银行卡,或者主动授权他人交易,否则就要承担安全保障不到位的责任。
可银行从头到尾,除了反复念叨“密码交易即本人操作”,半点儿能证明她有过错的实锤都拿不出来。既查不到她泄露密码的痕迹,也没有她转借卡片的记录,连伪造的银行卡为什么能通过系统验证,都给不出合理解释。
最终法院认定,银行作为金融机构,没有尽到保障储户资金安全的义务,没能识别出伪造的银行卡,存在技术和管理上的疏漏,判决银行全额赔偿她被盗刷的三千二百多元本金,还要支付相应利息。银行不服一审判决提起上诉,二审法院审理后直接维持原判,她一分不少地拿回了自己的损失。存款盗刷 盗刷储蓄卡 银行卡被扣款
作品声明:素材来自网络