美国不是炼不出稀土,而是炼出来太贵,贵到企业宁可等,也不敢自己扛。11月11日,美国驻华大使珀杜在上海接受彭博电视采访时,抱怨美国企业还在等待一批“非常重要的元素”,用于数据中心和飞机发动机制造,而且已经等了好几个月。
两天前,中国商务部宣布,自2026年11月11日起至2027年1月10日,相关稀土等物项出口管制措施继续暂停实施。看似是供应问题,背后其实是美国始终没算明白的一笔成本账。
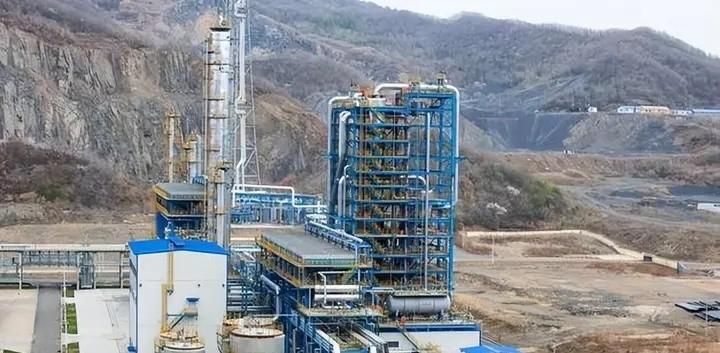
这场等待表面上卡在供应,实质上卡在产业账本:稀土不是“挖出来就能卖”,而是要经过一整套复杂、昂贵且不能轻易中断的加工流程。
2025年7月,美国国防部与MP材料公司达成安排,为镨钕产品设定每公斤110美元的保底价,期限十年。市场价格一旦跌破这条线,政府就补上差额。
一个科技强国需要国家兜底,企业才愿意继续生产,这已经说明,稀土竞争的难点并不在实验室,而在工厂和账本。
美国加州芒廷帕斯矿的经历很能说明问题。矿山一度拥有不错的市场预期,但经营者莫利矿业最终还是在2015年申请破产保护,重组债务达到17亿美元,此前还连续三年亏损。
矿还在,需求也在,企业却先倒下了。因为挖矿只是第一步,后面还接着分离、精炼、环保、运输、还债和设备维护,每一项都要持续烧钱。
稀土加工也绝不是把矿石放进炉子里烧一遍。不同元素性质接近,必须经过选矿、化学处理和反复分离,最后制成金属、合金,再进入磁体等产品环节。
工序每增加一道,设备、药剂、电力、人工和环保支出就跟着增加。工厂一旦开动,这些成本几乎每天都在发生,不会因为订单暂时减少就停下来。
新工厂最难熬的,往往是投产后的头几年:贷款已经开始计息,设备还在磨合,产量尚未上去,客户却要求价格低、质量稳、交货准。订单少,固定成本摊不薄;成本高,又不敢降价抢单,这个循环不是靠一项技术就能马上打破的。
中国的优势,恰恰是在这些容易被忽略的环节中一点点积累起来的。徐光宪建立串级萃取理论后,过去需要二十多人忙上一年半的流程设计,借助计算机模拟,后来约一周就能完成。
理论落到生产线上,最终体现为更高效率和更低成本。所谓产业优势,往往就藏在这样的细节里。
据素材显示,2024年,中国在钕、镨、镝、铽等磁体关键稀土品种上的全球开采量占比约六成,但分离精炼产量占比约九成一。
这组差距说明,真正难以复制的不是“有没有矿”,而是能不能把矿稳定、连续、低成本地变成合格产品。
美国现在的办法也很清楚:政府参股、提供贷款、承诺采购,再用保底价降低企业风险。美国国防部买入4亿美元优先股,并提供1.5亿美元贷款,帮助扩大芒廷帕斯的重稀土分离能力。
这些政策可以把项目推上轨道,却不能自动消除真实成本。补贴能买来设备,却买不来几十年形成的工艺经验;能托住价格,却不能保证下游客户永远愿意为更贵的材料买单。
据报道,若扣除政府价格保护,相关企业的调整后息税折旧摊销前利润可能减少六成以上。这说明,政策扶持与产业自立之间,仍隔着一段很长的路。
稀土竞争,拼的不是谁能炼出一批样品,而是谁能在价格下跌时,依然把整条产业线维持住。对中国而言,既不能低估美国持续投入的决心,也不必把短期补贴等同于完整产业链。
继续改进工艺、保持稳定供货、加大环保投入,同时坚持开放合作,才是把现有优势变成长期能力的办法。资源可以成为合作的纽带,也可能被人为变成对抗工具。
但产业最终只认效率、成本和稳定性。真正的底气,从来不是喊出来的,而是工厂在市场风浪里依然能够正常运转。