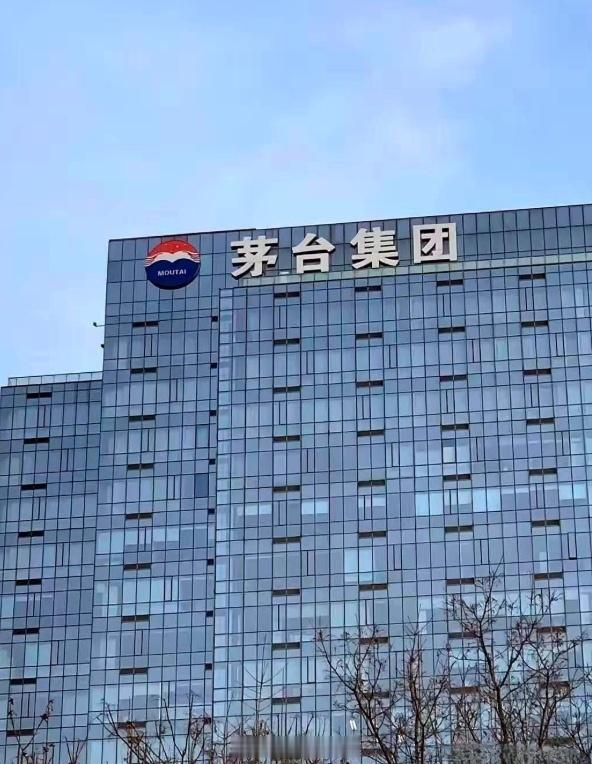
2011年茅台花十个亿在北京买了栋楼,自己用四层,剩下二十八层租给了中石油 2011年,茅台干了件在当年没人当回事、十五年后回头看却特别有意思的事:花8到12亿在北京北三环马甸桥拿下一栋写字楼,自己只留4层办公,剩下28层全租出去。 租客名单里有中国能源、中国交建、中石油。 说实话,一个白酒厂跑到北京买楼当房东,这事放在当年被归进“多元化发展”的筐里,没几个人认真看。可现在翻出来琢磨,这栋楼的账本,比茅台酒本身还耐人寻味。 先把这栋楼的底细摆清楚。茅台大厦,北环中心二期B座,总建筑面积大概42000平方米,地上28层,标准层面积约1583平米。 2011年收购的时候,茅台自用4层,其余全对外出租。北京商报2013年底那篇报道里,代理商给的数据是高层和低层每天每平方米租金分别11块和8块,按最低8块算,光这一个项目一年营收就过亿。 十个亿的买入价,年租金回报率粗算在10%上下。 2011年的北京写字楼市场什么光景?那可是租金往上窜的时候,英特尔被CBD的高租金逼得搬去了北三环。茅台这笔买卖,踩点踩得准得不像一个卖酒的干的。 然后得看这栋楼到底在谁名下,百度百科的词条写得清楚,2011年茅台集团收购该大厦,自用4层并出租28层。 中房网2022年那篇追溯茅台地产史的文章也确认了,2011年茅台提出多元化发展,把房地产列为主要目标之一,同年拿下茅台大厦,次年注册成立茅台置业,陆续在贵阳、三亚、北京铺开。 说白了,这栋楼不是茅台股份的资产,是集团层面的布局。茅台股份那边卖酒赚的钱,跟这栋楼的租金进的是两个口袋。 这恰恰是整件事最有意思的地方:一个现金流好到不需要借钱的公司,拿闲钱在北京核心地段买了个能下蛋的资产,然后继续回去卖酒。两条腿走路,一条腿踩在赤水河边,一条腿踩在北三环。 这栋楼当年的算盘打得响,可十五年后北京写字楼市场变天了。莱坊2026年三季度的报告显示,北京甲级写字楼平均空置率18.1%,净有效租金环比还在往下走。 仲量联行的数据更具体,三季度全市甲级办公楼平均租金回落到198块一平米一个月,环比降了1.2%,预计全年同比降6%到7%。茅台大厦现在的挂牌租金,几个租赁平台给出的区间从5块到10块一天每平米不等。 跟2013年那会儿8到11块的报价比,表面看还在区间里,可算上这十几年北京写字楼存量的暴增和空置率往上走的大势,这栋楼的租金议价权早就不在房东手里了。租客从当年抢着进,变成了现在挑着谈。 可你要说这笔买卖亏了,那也不对。2011年十个亿买进来的东西,2026年这栋楼还在茅台名下,单一业主只租不售。 北京北三环马甸桥东北角那个位置,地铁12号线马甸桥站步行不到三百米,10号线健德门站也在边上。土地和房产本身的账面增值,跟租金回报是两本账。 租金覆盖持有成本、资产跟着北京地价走,这笔投资从财务角度怎么算都不难看。说白了,茅台当年买的不是一个“副业”,是一个不需要操心的压舱石。 白酒行业有周期,2013年那会儿三公消费限制把高端酒打趴下过一轮,2026年白酒行业又在深度调整,茅台前三季度净利润同比微降0.25%。 可不管酒卖得好不好,北三环那栋楼每个月的租金该进还是进。 我看这事最值得琢磨的地方,不在茅台赚了多少。在2011年那个时间点上,一个白酒企业敢拿十个亿去北京买写字楼,说明当时茅台账上的闲钱已经多到卖酒这条线消化不了了。 多元化这个说法听着体面,本质上是主业的现金流溢出,总得找个地方搁。搁房地产、搁商业地产、搁北京核心地段,是那个年代手里有钱的企业最自然的动作。 可十五年后再看,茅台的主业依然是一瓶酒,那栋楼安安静静收着租,当年一起喊多元化的企业倒了一茬又一茬。这栋楼没让茅台变成开发商,也没让茅台亏钱,它就是一个现金流太好的公司顺手做的一笔不太费劲的投资。 茅台大厦的租金回报放在2011年是笔好买卖,放在2026年北京写字楼空置率18%的盘子里,就是一个普通资产。 如果当年茅台拿这十个亿去扩产能、去铺渠道、甚至去投白酒同行的股权,十五年后的回报会比一栋北三环的楼高还是低? 反过来说,一个卖酒的公司,到底该不该在北京核心地段当房东?评论区可以聊聊。