老铁们,最近有个怪现象:六大行的大额存单集体“归队”了,5年期的也重新上架了,可你打开APP一看,售罄。跑去网点问,柜员两手一摊:等总行放额度。
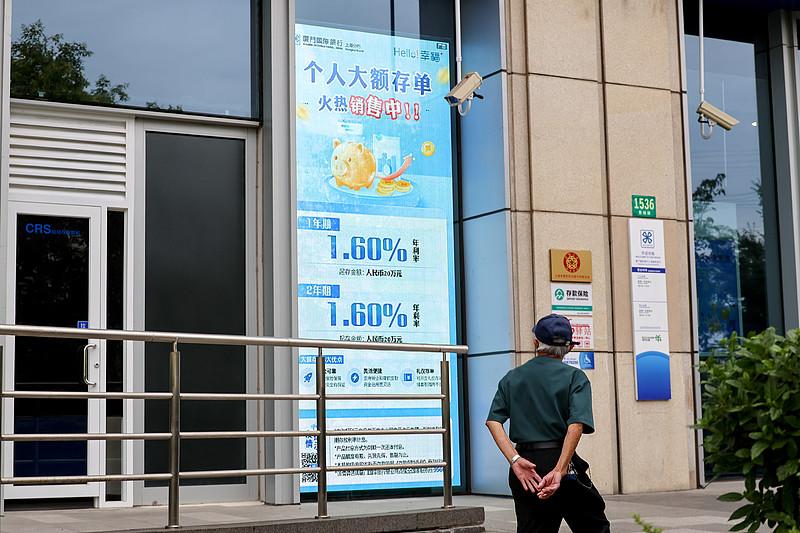
利率呢?国有大行5年期1.6%,3年期1.55%。搁三年前,这数字储户看都不带看的。可如今,就这1.6%,还得靠抢。
说白了,银行不是真想给你高息,是怕你的钱跑了。 人民日报报道得挺透,2025年底六大行集体下架5年期存单,现在又捡回来,核心原因是大量三年前锁定的高息存款今年集中到期,银行得拿点“像样的东西”把人留住。但留归留,利率是不可能回到从前的。净息差压到1.42%的历史低位,银行自己都勒着裤腰带过日子。
那储户咋办?两条路,看你图啥。 图绝对安稳的,别死磕国有大行那1.6%了,转头看看中小银行和外资行。民生5年期能给到1.79%,永丰银行3年期1.92%,20万起存。多跑几家问问,多出几十个基点,一年下来多几百块利息,够加两箱油。但得留个心眼,中小银行额度紧、门槛多,有的限属地、限新资金,去之前先打电话问清楚。
图灵活又想多赚点的,别把鸡蛋全搁存单这一个筐里。 上海证券报的数据很直白,上半年居民存款同比少增了3.19万亿,钱都往理财、债基那边挪了。道理不复杂:10万块存一年利息一千出头,买个稳健理财哪怕多一个点,也是一千好几。当然,理财不保本,得看清楚风险等级再下手。
1.6%的存单抢破头,说明大家心里都慌,宁可少赚也不敢亏。这没错。但慌归慌,别让“抢不到”的焦虑替你做决定。