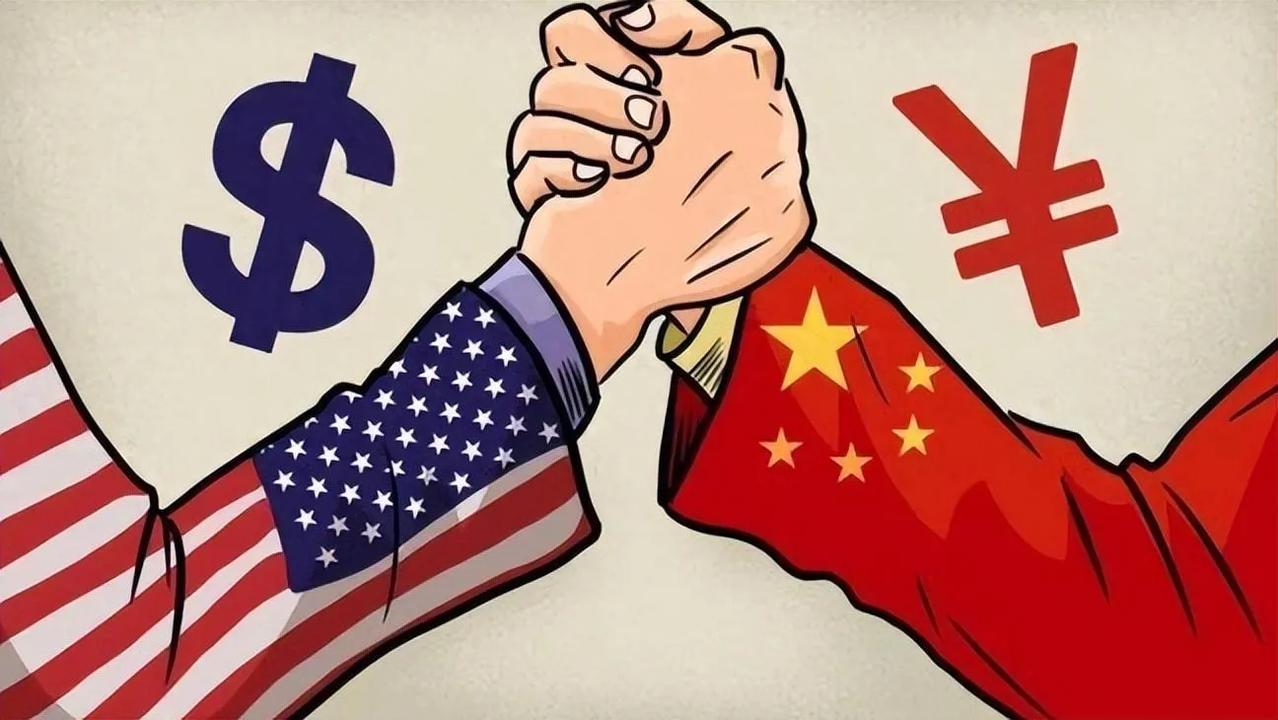
美国咬着牙不降息,想让中国先崩;中国咬牙稳住不松劲,想要耗死美国的高利率!这不是简单的金融拉锯,而是两套经济体系在 2026 年的正面碰撞。比的是谁家底厚,拼的是谁能扛住不先眨眼。
美联储 9 月刚把利率往上抬了 25 个基点,联邦基金利率落在 3.75% 到 4% 这个区间。
放在过去二十年里看,这是绝对的高位。更关键的是,今年前三次议息会议全都是按兵不动,市场从春天等到秋天,等来的不是降息,反而是一次加息。
这个信号再明确不过:美国人短期内不打算松口。
为什么美联储宁可顶着压力也要把利率摁在高位?表面看是通胀还没完全听话,核心价格涨速离他们定的 2% 目标还有距离,不敢轻易松手;但往深一层看,高利率本身就是一件对外的武器。
利率高,美元存款就更香,全球资金往美国回流,美元被撑得强势,其他国家则要面对资本外流、汇率贬值的压力。
这套打法的算盘,就是用资金虹吸和外部压力,逼着对手在金融上先撑不住。
可问题是,高利率这把刀是双刃的,美国人握着刀把的那头也在被割。
先算一笔最直白的账:截至今年 11 月初,美国联邦政府的国债总额已经超过 40 万亿美元。
盘子这么大,利率每抬一点,到期滚动续作的旧债就得按新价钱付利息。
按 2026 财年的数据,联邦政府一年光还利息就要掏出约 1.36 万亿美元,比上一年多一成多,差不多占掉全年财政收入的四分之一,折合每天约 37 亿美元 —— 单利息这一项,就超过了一年的国防开支。
再加上今年财年财政缺口约 1.9 万亿美元,美国政府一边借钱度日,一边替存量债务付越来越贵的利息,这个雪球滚下去,财政自己也喘不过气。
利率往下传导,房贷、企业贷款、小企业融资的成本都跟着抬,商业地产、中小商家的现金流都在被慢慢挤压。
所以美联储不是不想松,而是通胀没给台阶;可继续扛,债务和经济的压力又一天比一天重,这才叫咬着牙。
再看我们这边,为什么也选择稳住节奏、不跟着大放水?手里的家底,是最硬的底气。
先看对外一块,截至 7 月末,我国外汇储备在 3.4 万亿美元上下,今年以来稳中有增,手里外币家底够厚,真有人做空人民币,央行也有足够弹药接得住。
外贸同样顶住了压力,前三季度货物进出口接近 40 万亿元,其中出口 23.2 万亿元,同比增长 16.4%,常年保持规模不小的贸易顺差。
对内,我们的政策利率只有 1.4% 左右,企业贷款和个人房贷利率已经降到 3% 上下,实体经济融资成本本来就不高;11 月中旬,央行又把外汇存款准备金率从 4% 上调到 6%,这是个偏审慎的信号,提前给汇率筑一道缓冲墙,防止外部金融冲击直接灌进来。
当然,家底厚不代表没有难处。房地产还在消化前期调整,开发投资仍在下行,居民消费价格 10 月只同比上涨 0.7%,内需恢复得不算快,地方债务、市场信心也都需要时间慢慢解。
也正因为如此,我们的选择不是猛地松劲、撒钱刺激,而是托住底线,一步步挤水分、换结构,把节奏握在自己手里。
把两边摆在一起,这场拉锯到底在比什么?比的就是耐力和韧性。
美国的优势在美元的全球地位、顶尖科技和深厚的资本市场,软肋则是越滚越厚的债务利息、财政刚性支出,以及大选周期里越来越难捂的社会压力;中国的优势在完整的制造业体系、庞大的储蓄和外贸顺差、充足的政策回旋空间,难处则是房地产出清、内需信心和外部需求波动。
谁先眨眼,往往不取决于谁喊得凶,而取决于谁的内部包袱先到临界点。
说白了,这已经不是谁宣布一句降息加息就能分出胜负的较量,而是两套经济体系在高压环境下各自修复、各自消化的漫长过程。
看懂这场角力,也就看懂了身边汇率、物价、资产价格和就业机会背后那条主线:大国博弈拼到最后,拼的终究是谁的基本盘更稳、谁的内部调整更有定力。
至于谁先扛不住,时间表不在嘴上,而在各自的账上。