黄仁勋离场背后:英伟达资本大网牵动全球 AI 生态的新变局
当地时间 11 月 12 日,英伟达官方公告确认联合创始人黄仁勋辞去总裁、CEO 及董事职务,即刻生效,CFO 克雷斯出任临时 CEO,董事会同步启动独立调查与正式 CEO 遴选流程;尽管硅谷掀起大规模声援、市场讨论回归可能性,但截至 11 月 17 日,英伟达董事会明确表态暂无复职计划,风波仍在持续发酵 。黄仁勋掌舵英伟达 33 年,留下的不只是一个芯片帝国,还有一张横跨 AI 全产业链、总规模千亿美元级别的资本网络,这张网如何运转、未来会不会松动,已经成为全球 AI 行业共同关心的核心问题。
一、先拆解英伟达这张“资本大网”到底怎么铺
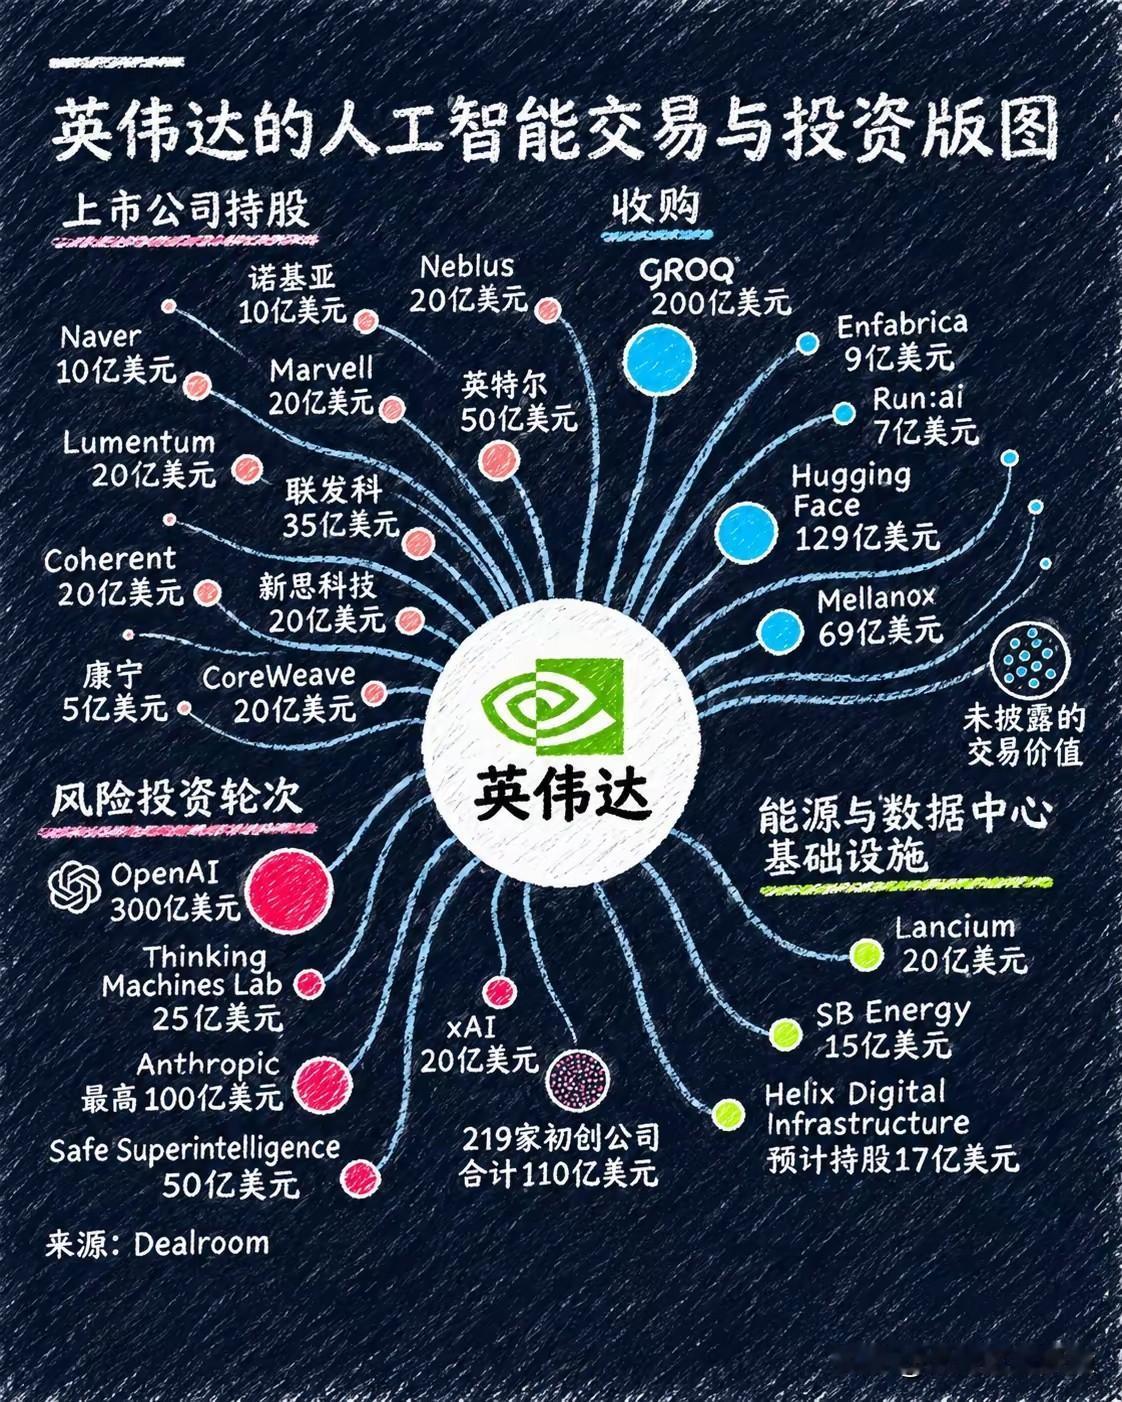
英国《金融时报》梳理的投资并购图谱,直观展现了英伟达布局的广度:从上游芯片、软件工具,到中游算力租赁、电力基建,再到下游大模型企业,几乎 AI 产业链每个关键节点都能看到英伟达资金的身影 。
在硬核技术底座层面,英伟达早年斥资 69 亿美元收购网络设备巨头 Mellanox,牢牢掌握数据中心高速互联技术;后续又以 9 亿美元拿下 Enfabrica、7 亿美元收编算力调度软件商 Run:ai,补齐弹性内存、算力调度短板,把数据中心基础设施的关键“咽喉”牢牢握在手里。上市公司布局上,重金投向英特尔、芯片设计软件龙头新思科技,一方面扶持产业链伙伴,另一方面也避免技术生态被竞争对手完全掌控。
中游算力基础设施是英伟达锁定客户的核心抓手。对 AI 云服务商 CoreWeave 累计投入数十亿美元,在企业 IPO 遇冷时主动出手托底;对能源、数据中心开发商 Lancium、SB Energy 投入大额资金,解决 AI 扩张最紧缺的电力、土地、机房资源问题。英伟达还联合华尔街机构搭建融资平台,撬动超过 5000 亿美元外部资本,给算力厂商提供订单担保、资金背书,帮它们借钱买芯片。
下游大模型赛道,英伟达更是同时押注多家头部玩家:计划向 Anthropic 投入最高 100 亿美元,参与 xAI、OpenAI 等头部企业融资,同时撒出百亿美元资金投资超过 200 家 AI 初创公司。很多市场观察者调侃这是“左手发红包,右手卖铲子”——被投企业拿到资金之后,天然更倾向采购英伟达 GPU;不管最后哪家模型公司跑赢行业竞争,资金兜一圈,最终大多会回流到英伟达的产品订单和财务报表里,形成一套自循环的商业闭环。
这套打法的特殊性在于,过去很多百亿级战略投资,高度依赖黄仁勋个人的行业判断力和决策权威。传统投行评估这类项目,往往会因为回报周期长、不确定性高而选择回避,但黄仁勋常常凭借对产业趋势的理解,快速拍板完成生态卡位,很多交易他本人深度参与,这也是英伟达生态号召力的重要来源之一 。
二、后黄仁勋时代,AI 生态最大的不确定性是什么
全球 AI 行业过去几年高速扩张,大模型公司普遍面临商业化收入跟不上烧钱速度的现实难题,估值维持高位、大规模扩建算力,很大程度依赖英伟达这个“超级信用担保人”提供资金、订单和融资背书。一旦公司决策风格转变,冲击会从英伟达自身传导到整条产业链。
第一,投资策略可能从“生态优先”转向“财务合规优先”。职业经理人团队接手之后,投委会的风险评估、合规审查流程大概率会更严格。过去那种高风险、长周期、为了生态战略不计短期回报的投资会不会继续,是行业最大问号。如果英伟达收紧资金投放,最先承压的就是两百多家依赖其投资“活水”生存的初创公司,部分融资渠道单一的 AI 企业,可能面临资金链紧张的局面。
第二,产业链伙伴的心态会发生微妙变化。过去各方认可英伟达“既做芯片供应商,又做生态投资人、融资担保人”的角色,很大程度是出于对黄仁勋个人威望和英伟达市场地位的信任。管理层更迭之后,上下游企业会重新评估合作关系:芯片厂商、云服务商、模型公司会不会重新谈判合作条件,甚至扶持其他技术路线,减少对英伟达单一生态的依赖,这些变量都会慢慢显现。
第三,英伟达自身也要平衡技术战略和财务稳健。AI 芯片行业竞争持续加剧,其他厂商不断推出替代产品;如果新管理层过于保守,减少前沿技术、生态伙伴的投入,可能削弱英伟达长期竞争力;如果继续激进扩张,又会面对监管、财务风险的压力,公司本身也处在战略十字路口。
当然也要客观看待:企业不会因为核心人物离开就瞬间崩塌。英伟达多年积累的技术壁垒、全球供应链体系、庞大的客户基础,是长期沉淀下来的资产;临时管理团队短期之内大概率会维持现有合作框架,避免生态出现剧烈动荡。很多战略投资协议已经签署,不会因为 CEO 更换立刻全部终止,行业的洗牌是一个渐进过程,不是一夜之间发生。