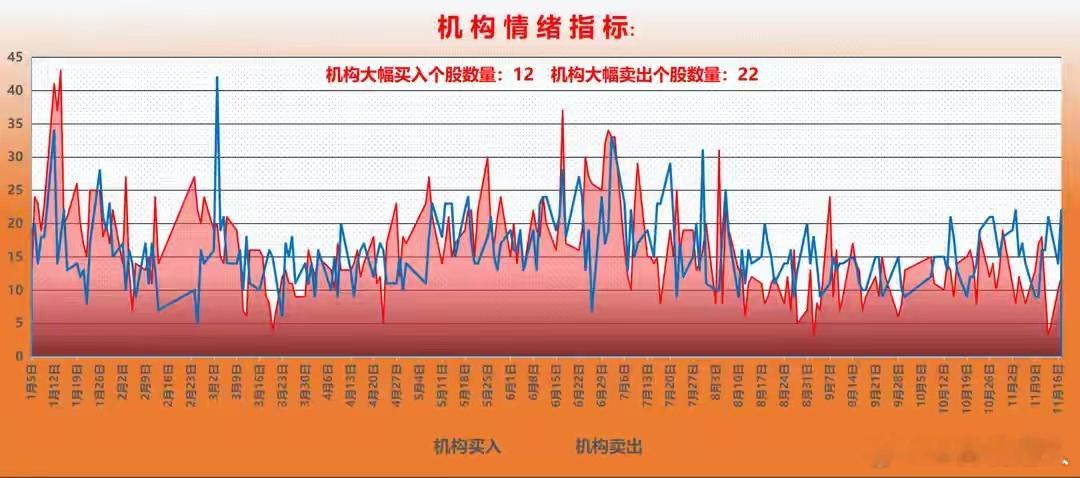
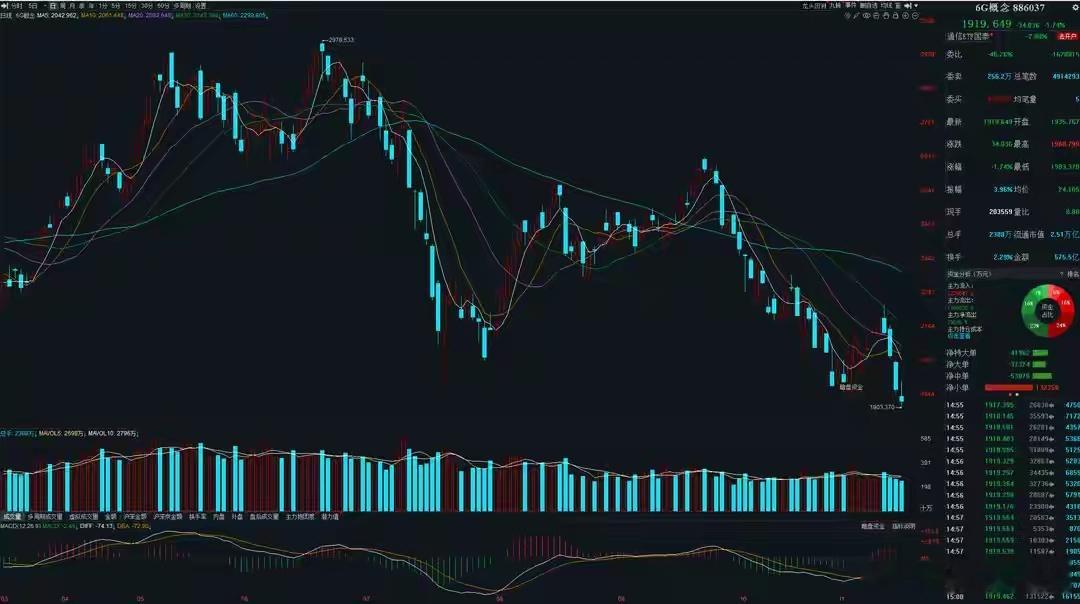
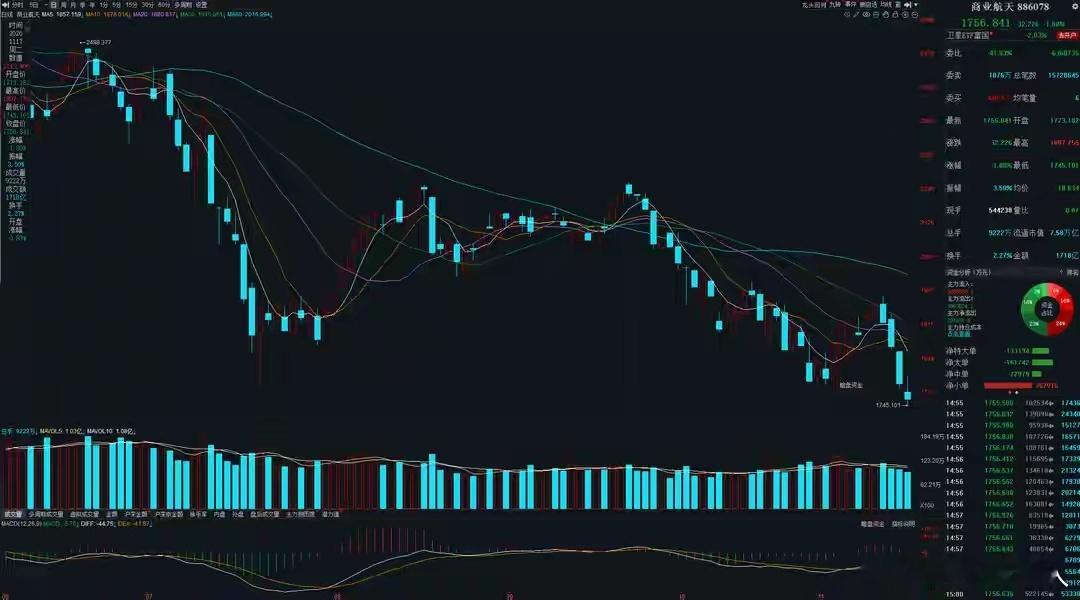
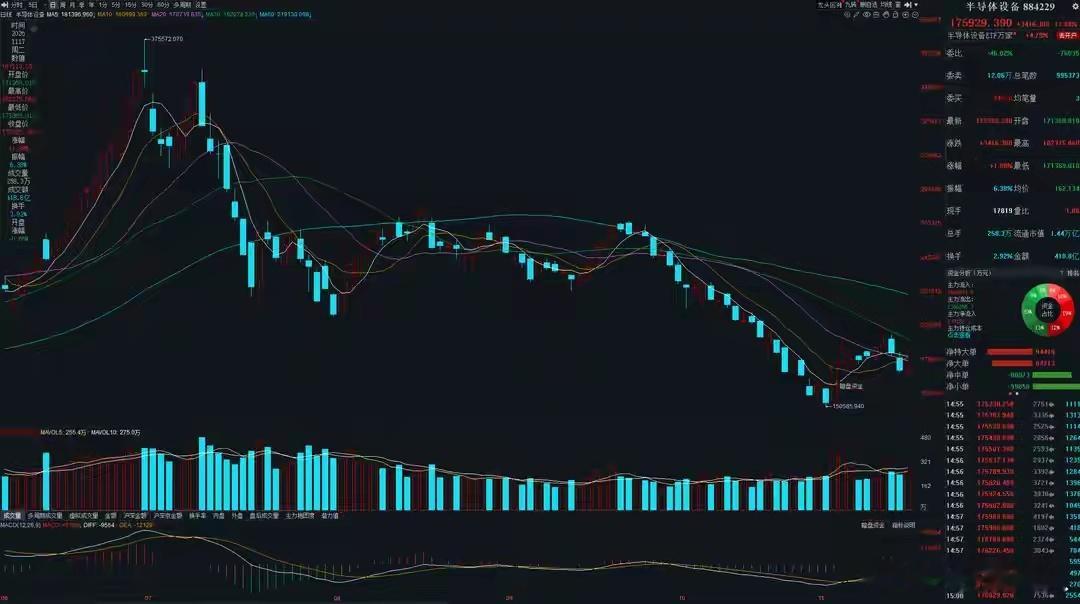
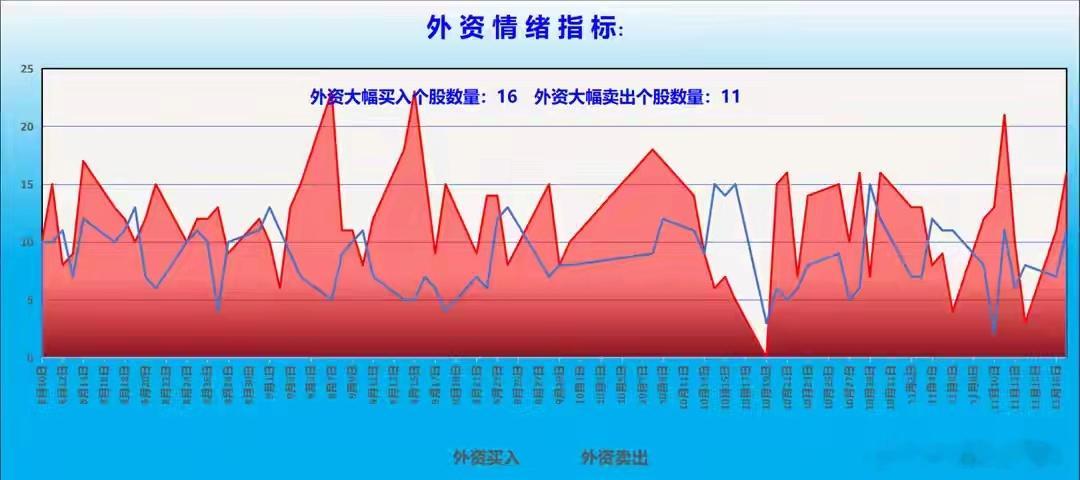
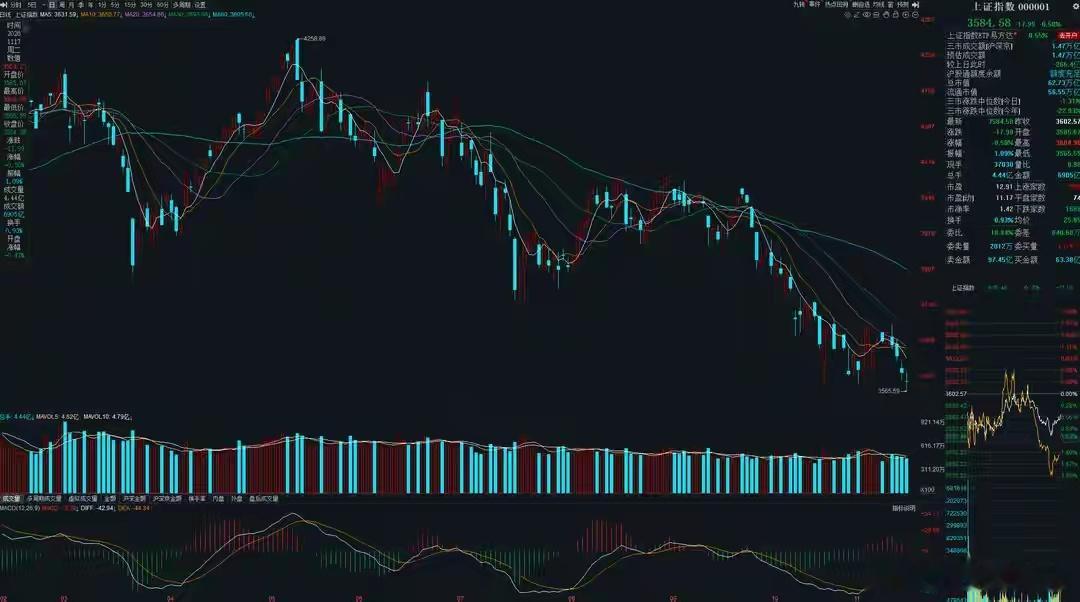
11月18日A股猛料:超预期!英伟达财报来袭!美科技股尾盘急拉!大盘预判:前几个交易日,受相关事件拖累,亚太市场持续走弱,A 股也迎来罕见的连续四天极端行情。截至昨日收盘,大盘以及多条主线热点板块指数都已经进入明显超卖区间。在这样的背景下,只要外盘跌幅收窄,A 股随时有可能开启技术反抽。虽然隔夜美股三大指数继续回调,但美科技股在尾盘阶段明显收窄跌幅,多家芯片巨头同样处在超卖状态。这或许预示着,随着英伟达财报落地,海外科技板块有望迎来阶段性止跌。以下是今早市场重要消息和资金面解析:【国内外财经要闻/A 股大盘展望】猛料一:英伟达财报超预期!批准增加一千五百亿美元回购计划!事件:美东时间周二盘后,AI 芯片龙头英伟达发布最新财报。公司第三季度营收达到一千一百五十八亿美元,高于市场预期的一千零九十三点三亿美元;其中数据中心业务营收一千零七十六亿美元,预期为一千零一十八点七亿美元,调整后毛利率为百分之七十四点九。同时,公司给出第四季度营收指引区间在一千二百七十四亿至一千三百二十六亿美元,超出市场一千二百五十二点五亿美元的预期。除此之外,董事会批准追加一千五百亿美元的股票回购方案。点评:财报披露之前,华尔街机构已经给出预测,市场普遍预期当季营收约一千零九十亿美元,可以看到业绩继续实现超预期增长。不过相较于当期业绩,当下资本市场更关心“后黄仁勋时代”企业的发展走向,临时 CEO 在财报会议上关于治理前景的每一段表述,都会被市场重点解读。按照当前预期,管理层发言重心大概率放在维持业务连续性上,保障客户订单履约、产品交付节奏与财务纪律,短期全面调整战略的概率不高,直至正式 CEO 人选落地。从盘面来看,英伟达经历一轮急跌之后已经显著超卖,存在短期反弹需求;但如果迟迟无法敲定合适的新任 CEO,即便出现股价反弹,也很难直接形成趋势反转。猛料二:股票型 ETF 再现天量净流入,国家队加速返场!事件:十一月十七日临近收盘最后二十分钟,多只宽基ETF放量拉升。其中华泰柏瑞沪深三百 ETF 全天成交八十一点一五亿元,仅最后二十分钟就贡献四十二点四九亿元成交额。根据 Choice 数据测算,十一月十六日股票型 ETF 净流入两百一十六点一二亿元,扭转了此前连续四个交易日净流出的态势。点评:宽基赛道同时承载被动资金与国家队的交易动作。自九月二十八日至十一月六日,国家队依托宽基完成累计六千二百亿元加仓;而上周数据显示,宽基出现连续小幅净流出,这部分出逃资金主要来自普通被动基金。这一局面在本周一再度逆转,国家队通过主要宽基品种再度加仓两百一十六亿元。周二完整数据尚未公布,但从尾盘量能特征能够观察到,国家队依旧有着明显的加仓动作。需要留意,如果始终维持只托不举的防守思路,很难快速扭转市场整体悲观预期。通常来说,国家队由守转攻会参考外盘表现,英伟达财报落地之后,海外科技股的走向,会进一步放大对 A 股的影响;倘若海外科技板块难以快速止跌,A 股短期资金格局改善的难度依旧较大。【行业/板块/题材概念消息点评】猛料三:八省市六 G 创新发展协同试点获批,商用化筹备全面提速!事件:十一月十七日,工信部发布复函,同意北京、河北、上海、江苏、浙江、安徽、湖北、广东共八个省市开展六 G 创新发展部省协同试点工作。点评:消息利好通信设备下的六 G 板块。六 G 已经纳入国家战略,相关试验频率批复落地,配套试点专项行动有序推进。根据规划,到二零二九年,依托试点将形成一批自主创新技术方案,培育新型业务场景与终端产品,为正式商用筑牢基础。站在当前阶段,距离大规模商业化落地仍有较长周期,业绩尚不能充分兑现,板块交投活跃度一直处于偏低水平。板块资金面:过去一个多月,通信设备板块各有两家企业获得内外资机构大额买入;在板块调整过程中,主力吸筹力度有限,一定程度制约短期行情爆发力与持续性。板块技术面:六 G 板块中短期走势偏弱,近四个交易日跟随大盘调整并创出阶段新低,截至昨日收盘已经明显偏离五日线,具备短期技术反抽条件,但实现趋势反转难度较高。猛料四:《二零二六中国北斗产业发展指数报告》发布!商业航天进入业绩兑现阶段!事件:近期,卫星导航定位协会发布《二零二六中国北斗产业发展指数报告》。数据显示,截至二零二六年上半年,国内北斗各类终端应用数量接近四千二百万台套,同比增长约百分之二十七,北斗综合应用渗透率突破百分之九十。与此同时,神舟二十四号载人飞船与长征二号 F 遥二十四运载火箭组合体已经转运至发射区,择机实施发射。点评:多重利好持续涌向商业航天赛道。业内机构判断,二零二七年将是商业航天产业加速、业绩兑现的关键窗口,产业重心由技术验证转向规模化运营,主线集中在民营运力、卫星组网与太空算力三大方向。不过板块在十一月初短暂回暖之后,受大盘拖累再度走弱。板块资金面:过去一个多月,商业航天板块有十一家公司获得内资大额买入,八家获得外资集中加仓;资金进场大多集中在十一月首周,上周与本周没有持续加仓动作。板块技术面:板块大体跟随大盘震荡调整,在月初一轮反弹之后,连续四个交易日补跌,指数刷新阶段低点,偏离五日线进入超卖区间,存在反抽机会。猛料五:《半导体设备与零部件质量管理体系》行业标准发布!事件:媒体消息显示,工信部新近批准《半导体设备与零部件质量管理体系》行业标准。新标准代表国内半导体产业从产品自主迈向体系自主升级,对强链固本、提质增效、协同发展、掌握行业规则话语权具备重要价值。点评:消息利好半导体设备板块。算力国产化与供应链安全诉求,持续推动本土晶圆厂加速产线升级。长鑫、长江存储有望依托存储行业景气回暖改善盈利与现金流,叠加融资与项目投入,支撑后续资本开支。伴随新增产线落地、老产线技改与设备导入,刻蚀、薄膜沉积、清洗、化学机械抛光、量检测等前道设备需求有望持续释放。半导体设备本身属于 AI 算力核心分支,也是前期主要做空方向,但昨日板块逆势反弹,显现出下跌抵抗信号。板块资金面:过去一个多月,板块内四家公司获得内资大额买入,五家得到外资集中加仓;调整阶段有低吸行为,但吸筹力度有限。板块技术面:板块中期维持下行趋势,短期表现优于大盘与算力主线;昨日逆势收涨之后,指数仍在五日线、十日线下方不远处,没有再度深度跌入下行通道。【龙虎榜/内资机构/外资机构调仓分析】内资机构单日买入极值(千万元以上):凡拓数创,所属 AI 应用赛道,四家机构买入、一家机构卖出,机构净买入一点七零五八七八亿元,买入占比百分之十一点一七,是昨日机构净买入金额与占比双高标的。内资机构整体动向:前一交易日,机构净买入超千万元个股一共十二只,净卖出超千万元个股二十二只。周二机构买盘小幅释放,卖盘力度明显放大,资金由周一小幅净流出转为大幅净流出,抛压持续加剧。内资机构板块流向:小幅布局汽车零部件、休闲食品、稀土、冰雪产业、环保以及房地产;集中抛售光通信,中度减仓 PCB,同时小幅卖出三 D 打印、通用设备、半导体、液冷、端侧 AI、半导体设备、光伏、家居用品、塑料、养殖、能源设备、家电。其中光通信、PCB 属于近期市场主线。外资机构单日买入总榜(千万元以上):深物业 A、北纬科技、江南化工、九阳股份、锋龙股份、惠城环保、联合化学、尚水智能、金健米业、生益科技、有研新材、东百集团、国芳集团、景旺电子、一鸣食品、索辰科技。外资机构整体动向:前一交易日外资净买入超千万元个股十六只,净卖出超千万元个股十一只。外资买盘中幅释放、卖盘小幅增加,资金由周一小幅净流入升级为中幅净流入,抄底力度加大。外资机构板块流向:中度加仓光通信、PCB、化工与零售,小幅布局房地产、通用设备、环保、稀土、锂电池、农业、半导体材料、乳业;中度兑现 AI 应用,小幅减持半导体、能源设备、稀土、三 D 打印、半导体设备、光伏。AI 应用、光通信、PCB 属于当前主线热点。综合来看,周二内外资操作分歧十分突出。内资多空同时出手,但卖出力量更强,进一步加大抛售;外资同样有买有卖,不过买入力度占优,持续加码抄底。在主线赛道上,内资重点抛售光通信与 PCB 这两大算力方向,没有主线板块的集中买入,在机器人、AI 应用方向呈现多空拉锯;外资节奏相反,连续两日布局算力赛道,周二继续加仓光通信、PCB,同时兑现 AI 应用方向筹码。