格力前三季度净利大跌19.5%,坚持用铜吃掉利润,但营收下滑还有别的账要算
格力电器2026年前三季度的数据摊开后,压力相当直观:营业总收入1265.44亿元,同比下降8.07%,归母净利润172.74亿元,同比下降19.51%,利润的跌幅比营收多出一倍多。第三季度更陡,单季营收366.78亿元,同比下降7.97%,归母净利润只剩39.96亿元,同比暴跌43.31%,毛利率从28.31%骤然掉到22.69%。营收和利润同时掉,但掉得不成比例,这个差距恰恰指向真正的问题所在。
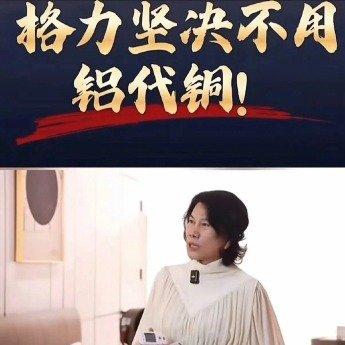
铜价是利润被吃掉最明显的一处。前三季度铜均价同比上涨32.6%,达到10.38万元一吨,已经是铝价的五到六倍。格力在蒸发器、冷凝器、压缩机绕组这些核心部件上坚持全铜配置,还承诺家用空调不涨价,单台成本比行业平均水平高出300到500元,这些成本升幅没法通过提价转嫁,只能自己吞下。董明珠的表态很明确,宁可损失几十亿元利润,也不降低用料标准,认为“铝代铜”在稳定性和可靠性上存疑。这笔账有它的逻辑,用料扎实换取口碑和复购,长期看未必是亏。但要分清楚一件事:用的是铜,挤压的是利润,并不直接造成营收下滑。
营收的问题另有来源。前三季度全国家用空调总销量同比下降8.4%,三季度降幅扩大到15.1%,格力八成以上收入依赖空调,大盘收缩时很难独善其身,它的营收降幅基本与行业销量降幅持平。此外还有两个因素加剧了数据难看,一是格力坚持“卷品质不卷价格”,主动让出低价市场;二是取消淡季开盘压货政策,合同负债同比减少43.18%,部分收入因此冲减。海外也是缺口,上半年外销收入同比大跌21.98%,中东地缘冲突拖累明显,内销虽然勉强维持微增,但填不上外销这个坑。
把几条线分开看,结论其实很清楚:铜价决定利润的厚度,行业需求和渠道节奏决定营收的高度,两件事需要分开处理。坚持全铜是品质选择,值得尊重,但成本压力不能只靠利润硬扛,要么通过产品结构升级把溢价做出来,要么在非核心部件上做合理的材料分级,而不是一刀切。价格战里主动退让也同样需要分区对待,低端市场放弃得太干净,等于把销量和渠道活跃度一起交出去。真正的考验在于,格力能不能在坚持用料的同时,把成本、结构和市场策略重新算清楚,而不是把利润的下滑全部归因到铜价上。
温馨提示:内容整理自公司财报与公开报道,数据为前三季度口径,行业销量与成本数据引自第三方统计,不构成投资参考。格力改革 格力终端销量 格力电器年报 格力金刚 格力半年报 格力奢华电器 格力空调拆解