英伟达和台积电市值都高得吓人,但它俩高的是两本完全不同的账:英伟达卖的是“定价权”,台积电卖的是“通行权”~
英伟达:赚的是“全产业链交的租”~
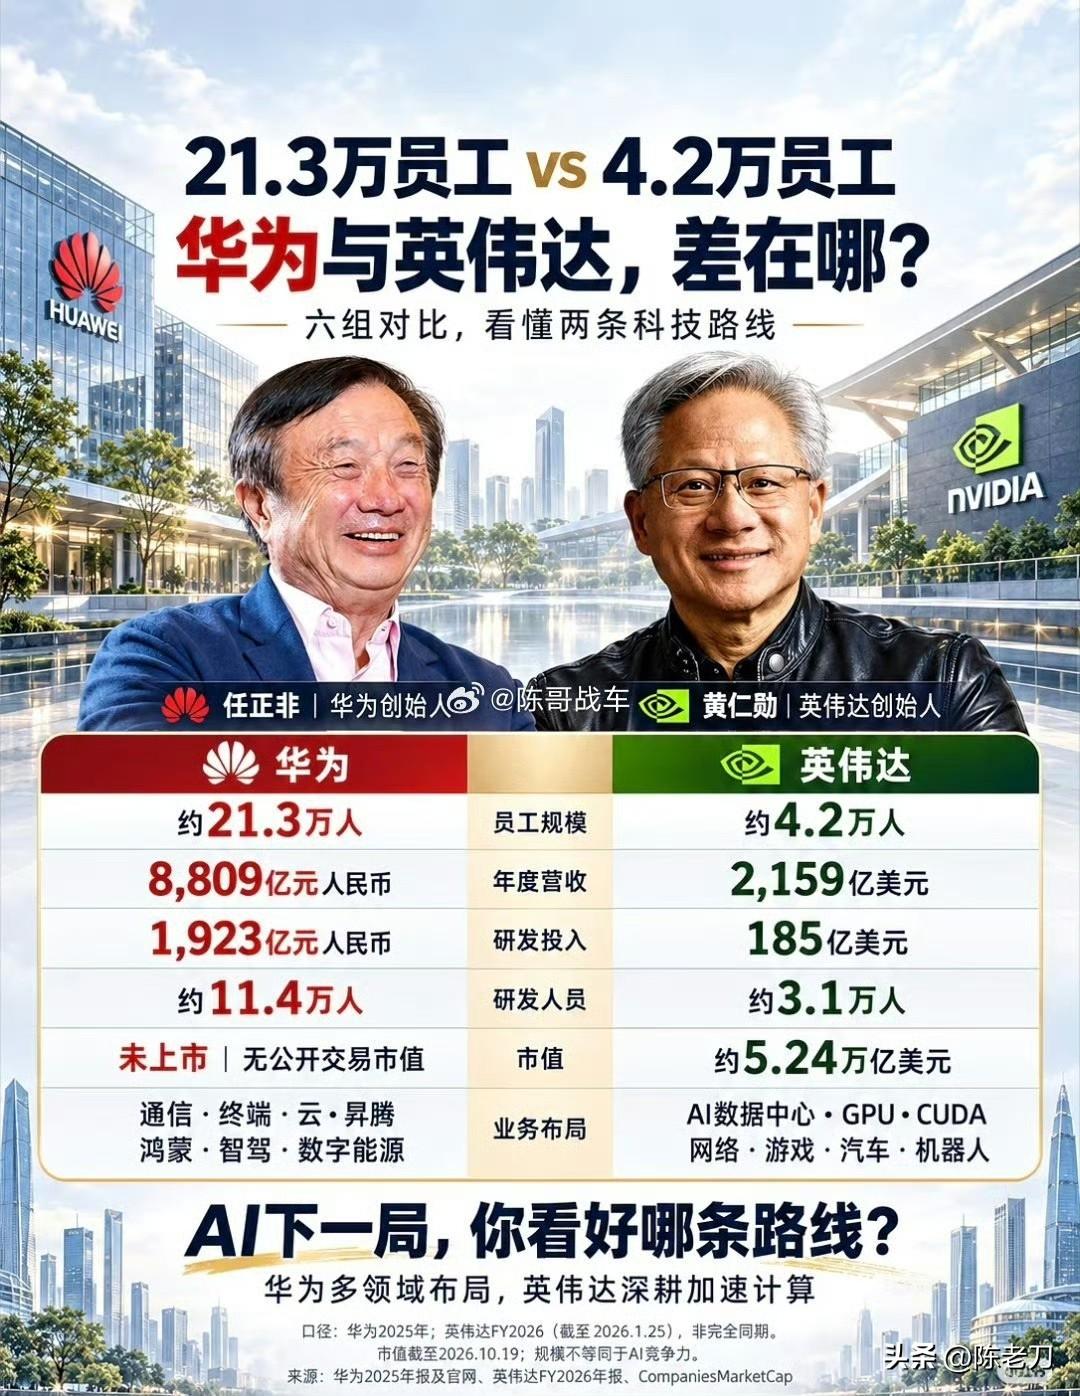
英伟达的市值一度冲到5万亿美金上下,靠的是它在AI芯片领域的绝对统治力~
它最狠的地方不在硬件,而在毛利率——数据中心业务毛利率常年在70%以上,而普通硬件供应商只有15%到25%~
这中间差出来的五十个点,就是整条产业链交给它的“租金”~
台积电:赚的是“谁都绕不开的过路费”~
台积电市值翻倍冲到1.4万亿到2万亿美元区间,靠的是另一个逻辑~
不管谁在AI竞赛里赢,芯片都得从它手里造出来~
英伟达的Blackwell、苹果的A系列、AMD的GPU,全得排着队等它的先进制程产能~
2026年第一季度,台积电7纳米及以下先进制程占了晶圆收入的74%,毛利率干到66.25%,高性能计算(也就是AI)占了营收的61%~
说句实在话~
英伟达的市值,赌的是“AI算力需求永远涨,且永远用我的卡”~
台积电的市值,赌的是“不管谁设计芯片,都得找我代工”~
你怎么看,感谢关注陈老刀,聊聊咱老百姓感兴趣的话题,~