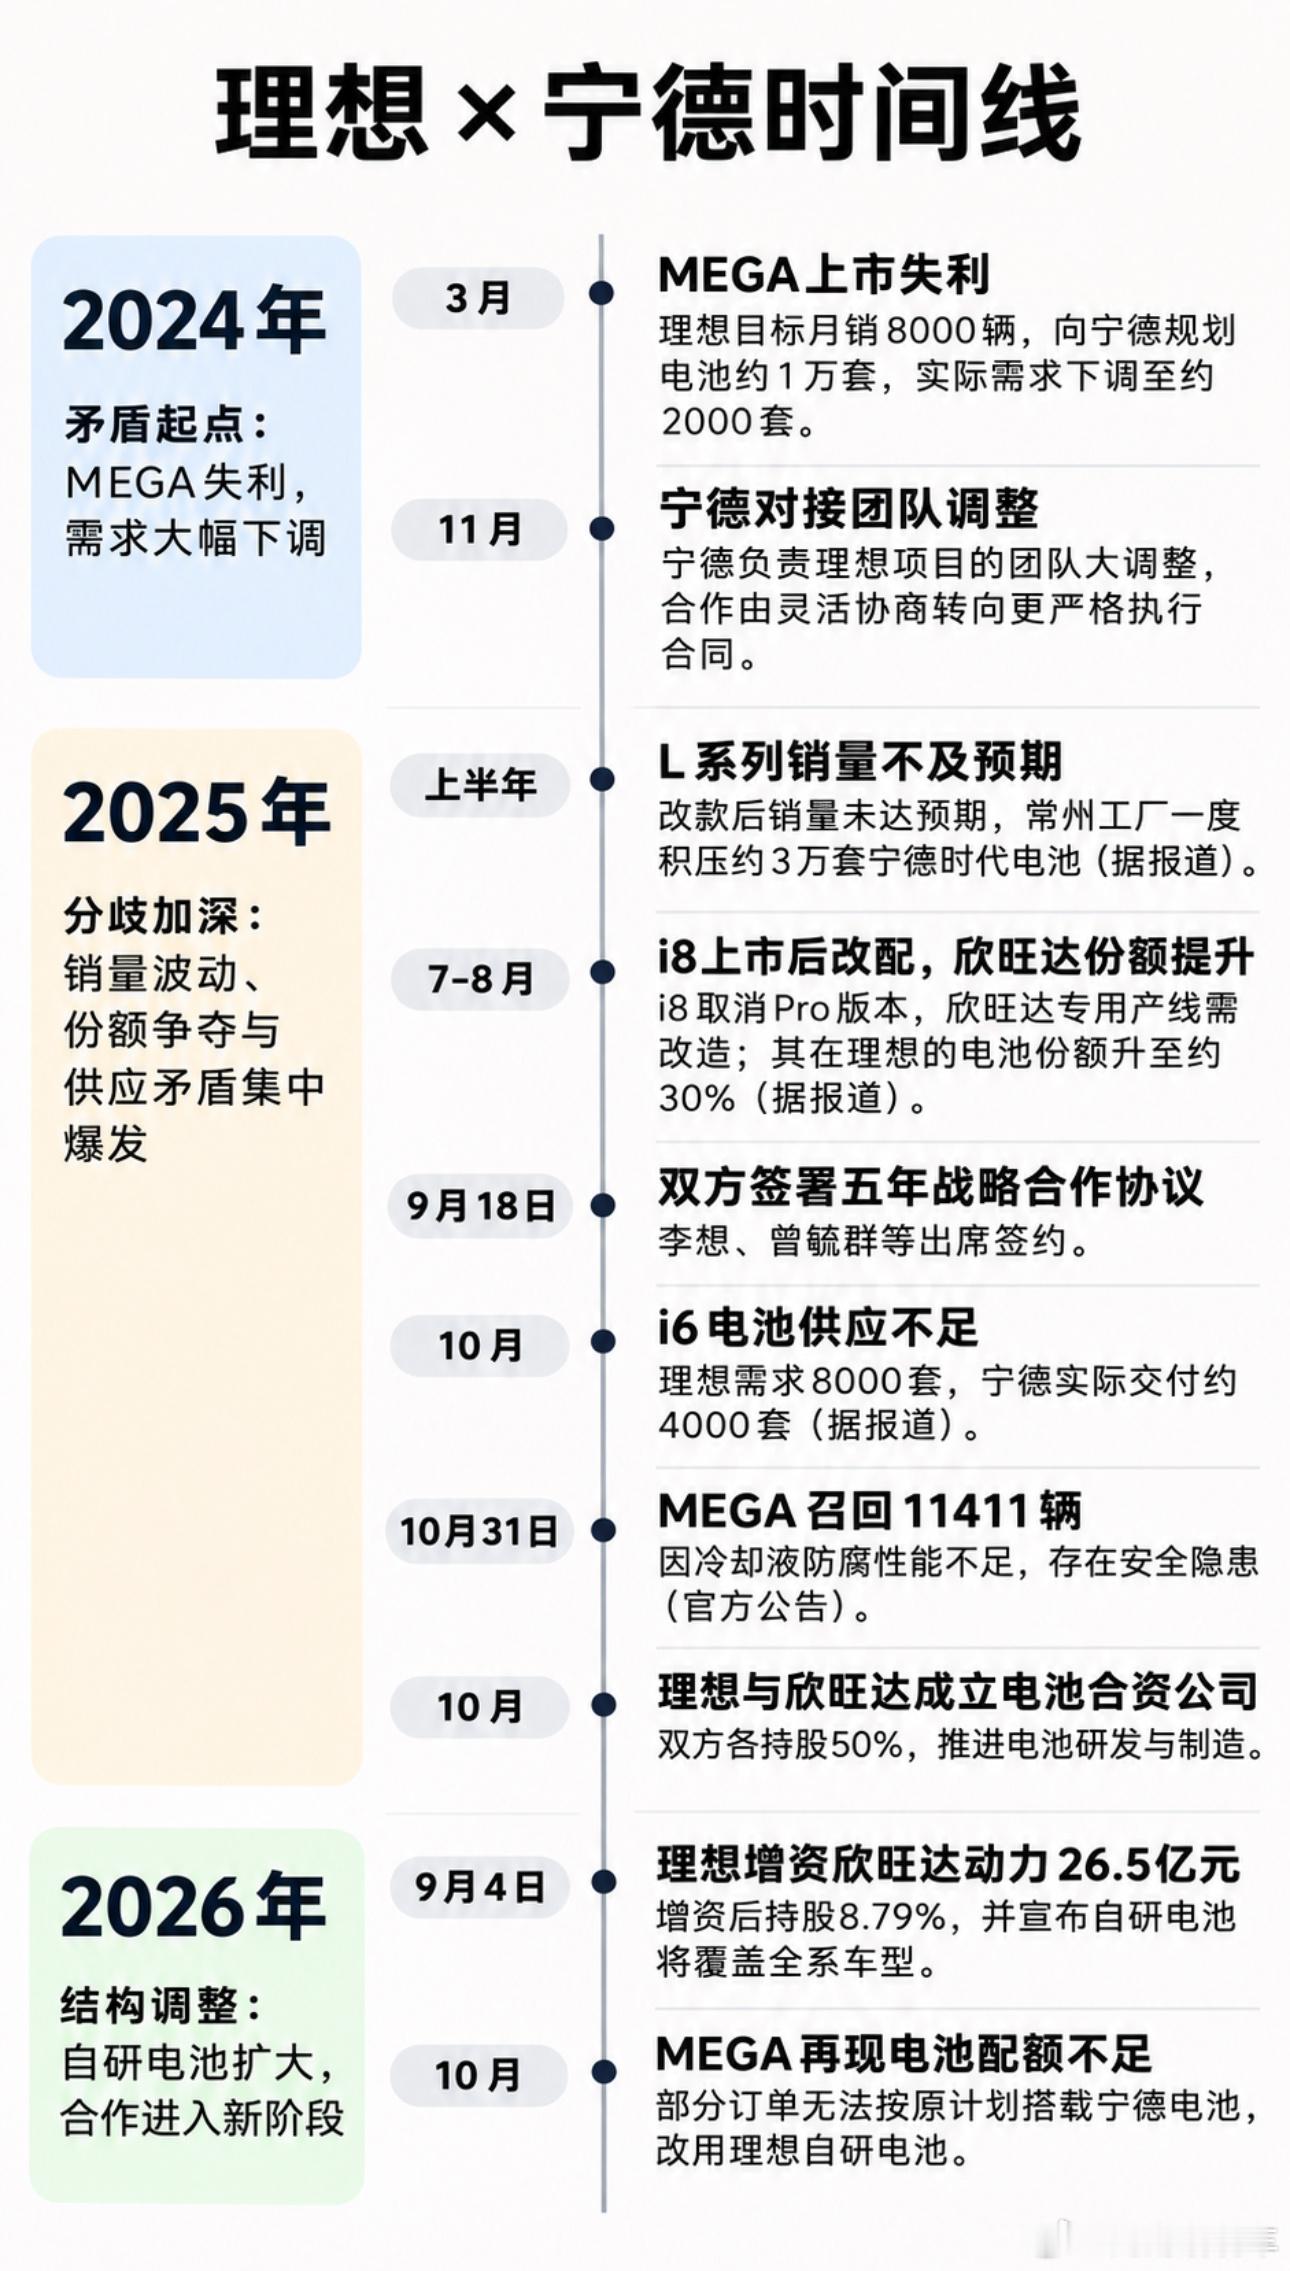
理想汽车与宁德时代,从深度合作到如今的关系变化,究竟发生了什么?
我认为有必要把时间拨回2024年,沿着几次关键事件,看看双方为什么走到今天。
2024年3月,MEGA上市失利,这是双方合作出现明显分歧的重要起点。
MEGA上市前,理想提出月销8000辆的目标,向宁德规划的电池供应量达到每月1万套,上市后销量远低于预期,理想将需求下调至2000套。
宁德为5C麒麟电池投入的定制产能面临闲置风险,但当时双方通过协调减产、调整产能消化了问题。
2024年11月,合作方式开始转变,宁德时代负责理想项目的团队经历调整,此后更加严格地执行商务框架。
过去可以协商调整的生产计划,逐渐转向按照约定执行。对宁德而言,是控制投资风险;对理想而言,则意味着供应链弹性下降。
2025年上半年,L系列销量不及预期,理想再次面临需求预测偏差。
据报道,常州工厂一度积压约3万套宁德时代电池。连续两年出现较大的销量预测偏差,对供应商的产能安排和投资回报形成压力,也进一步考验双方的合作关系。
2025年7—9月,i8调整配置,电池份额博弈加剧。i8上市后不久,理想取消Pro版本,影响了欣旺达提前规划的专用产线,双方最终协商分担改造成本。
与此同时,欣旺达在理想的电池供应份额逐渐提升,根据市场消息,宁德此前设置了80%采购份额的返利条件,而欣旺达2025年的份额已达到约30%。
理想希望降低单一供应商依赖,宁德则需要保障长期订单与产能投资收益。
2025年9月18日,双方签订五年战略合作协议。李想、曾毓群等双方高管出席签约。表面上合作进一步深化,但产能弹性、采购份额、风险承担等问题,并没有因为一份长期协议就自然消失。
2025年第四季度,i6电池供应不足。矛盾出现反转。此前是理想销量不及预期,宁德面临产能消化压力;这次是理想拿到了订单,却没有获得足够的电池供应。
据媒体报道,2025年10月,理想提出的i6电池需求为8000套,宁德实际交付4000套,缺口达到50%。宁德方面受访者则提到,当时产能接近满负荷运行,且理想此前多次调整需求规划。
这里需要明确,8000套究竟是理想提出的需求,还是宁德已经确认的保供承诺,直接关系到双方的责任判断。
2025年10月31日,MEGA召回11411辆,召回原因涉及冷却液防腐性能不足,可能导致冷却系统腐蚀渗漏,极端情况下存在电池热失控风险。
双方在技术数据开放、预警协同及召回处理上的分歧,这次事件让理想更加重视核心技术、安全管理和供应链的自主控制能力。
2025年10月,理想与欣旺达成立电池合资公司。
双方各持股50%,理想主导电池研发设计,欣旺达发挥制造能力。
这意味着理想开始通过自研加合作制造的方式,建立新的电池供应体系。
2026年9月,理想进一步加码自研电池。
9月4日,理想宣布拟出资26.5亿元增资欣旺达动力,对应增资完成后8.79%的股份。
随后公布自研电池搭载计划,逐步扩大在L系列、i系列及MEGA上的覆盖范围。
2026年10月,MEGA再次出现电池供应争议。
部分原计划搭载宁德时代电池的MEGA订单,因电池配额不足需要调整交付方案,涉及切换理想自研电池。
双方虽然仍保持合作,但在具体车型上的供应结构已经发生变化。
回过头来看,双方的矛盾不是一夜之间形成的。
2024年,理想销量预测出现偏差,宁德需要消化产能调整的影响;
2025年,理想多次调整产品和采购规划,宁德开始更加重视合同执行与投资回报;
到了i6供不应求时,理想又切身感受到核心供应商产能不足带来的经营风险。
站在理想角度,必须降低对单一供应商的依赖,掌握更多技术和供应主动权。
站在宁德角度,定制化产线、设备、人员都是实实在在的投资,不可能无限承担整车企业销量预测变化带来的风险。
这场合作关系变化的核心,不是谁突然不讲情面,而是双方都希望掌握主动权,却又都不愿意承担过多的不确定性。
过去销量高速增长,双方能够通过增量消化分歧;如今市场竞争加剧,订单波动、产能投资、库存成本和质量责任,都需要更加明确地分配。
理想自研电池,并不代表宁德时代失去了技术竞争力;宁德强调合同和商业回报,也不意味着它可以忽视已经承诺的保供责任。
最终,理想能否改善需求预测、产供销协同,宁德能否在保障投资回报的同时提供足够的合作弹性,才是双方真正需要回答的问题。
从2024年MEGA失利,到2026年自研电池扩大覆盖,这不是一场简单的分手,而是整车厂与头部供应商之间,利益、风险和话语权的一次重新分配。