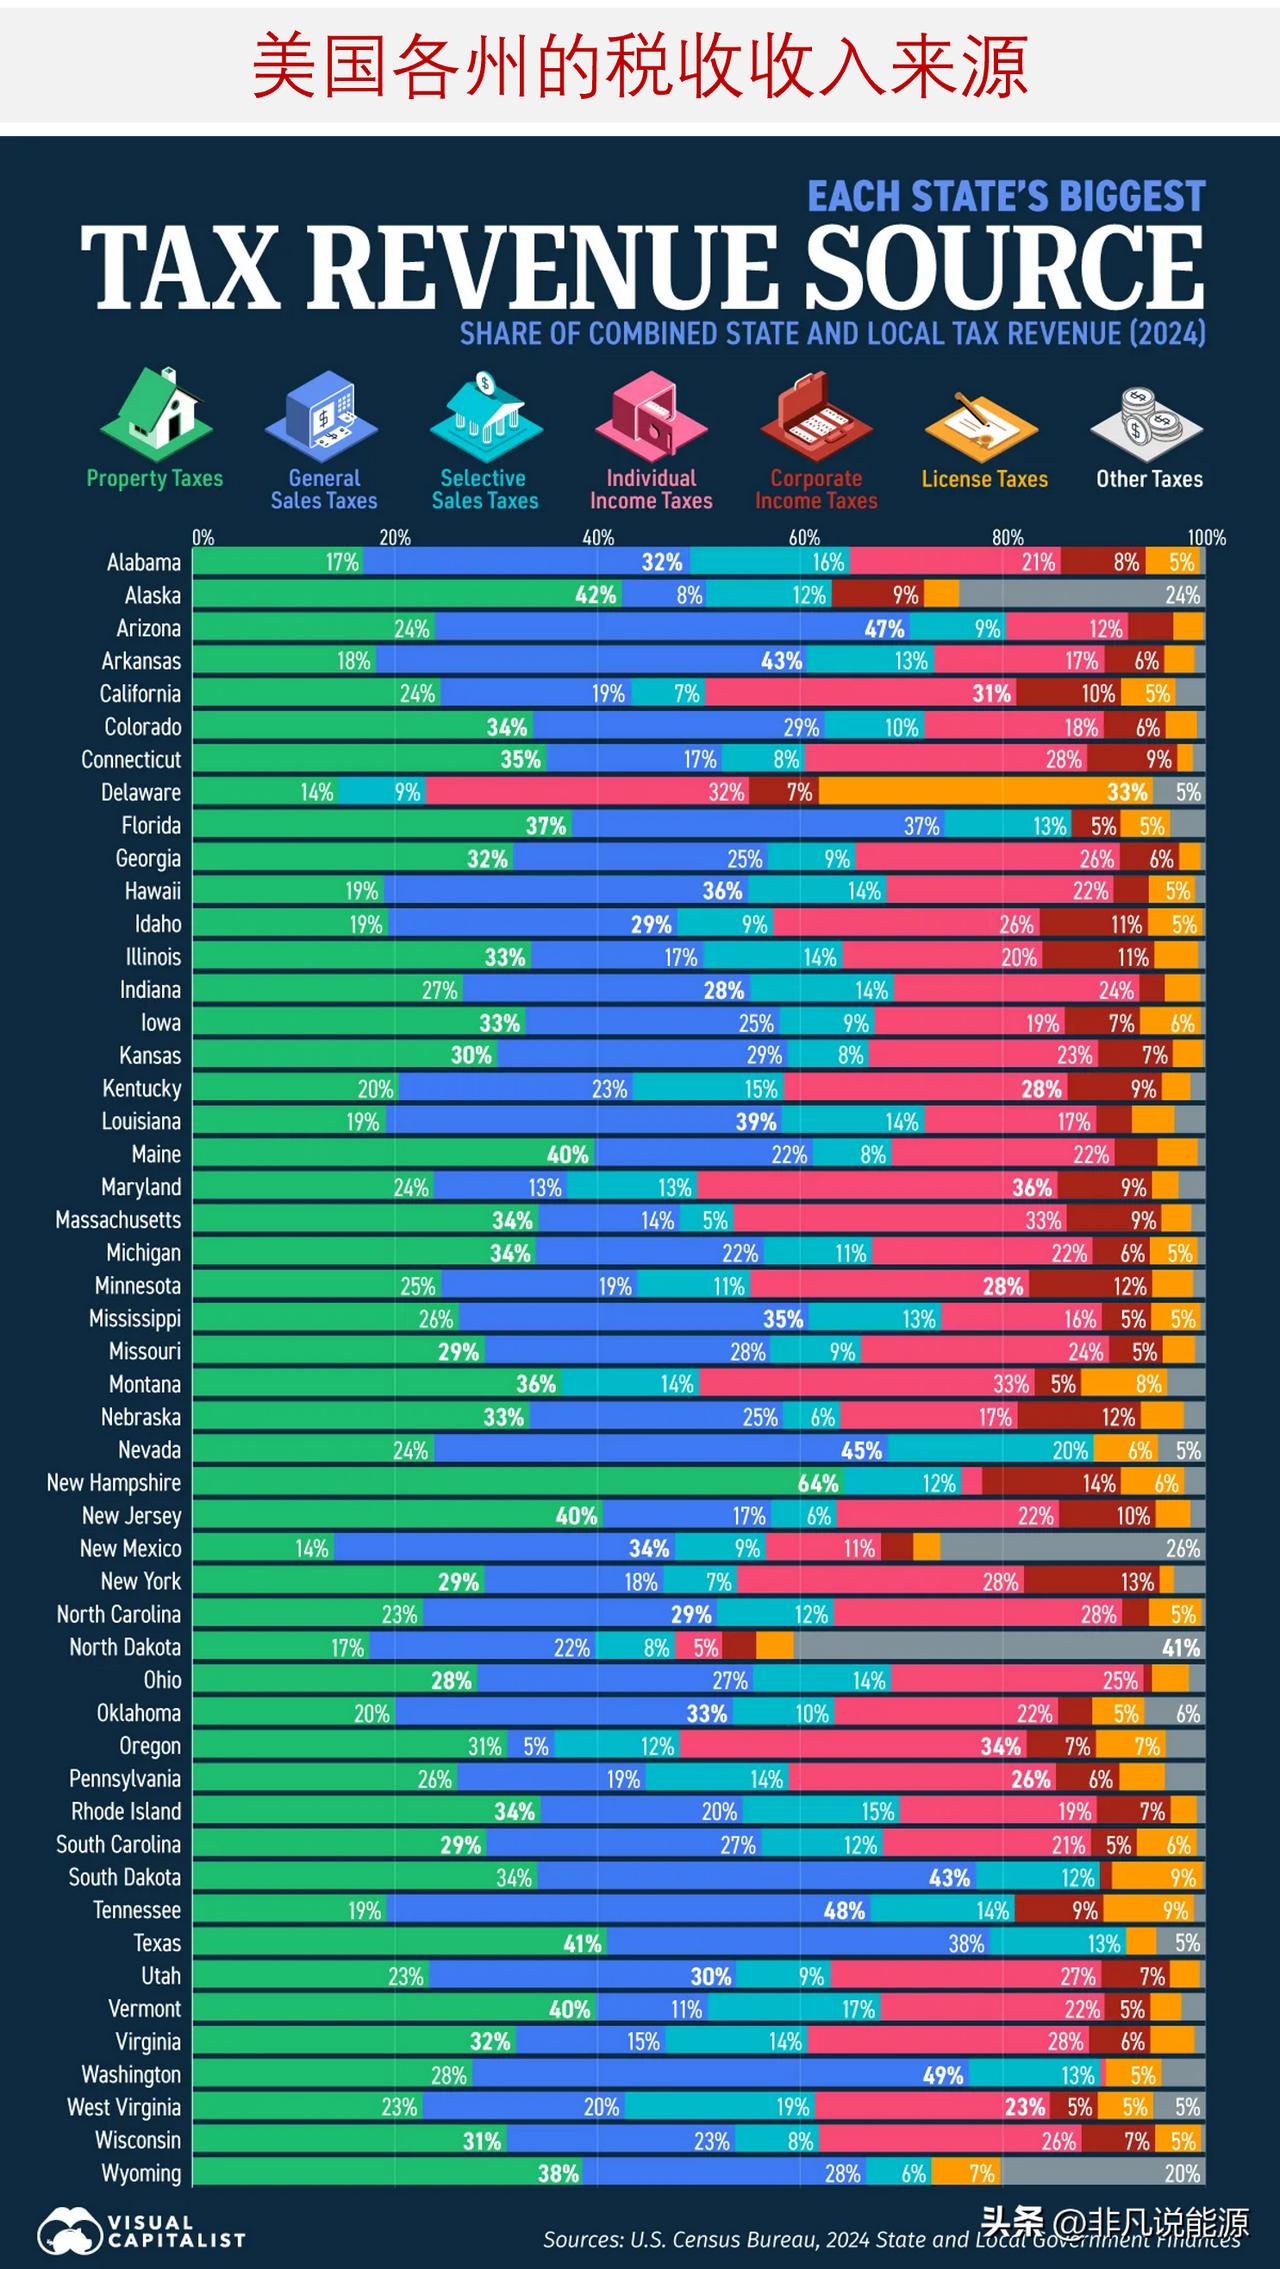
美国 50 个州的税收收入来源有何不同?
从薪资收入、消费采购到房产、企业经营,各州采用不同的税收组合,为公共服务提供资金。
下面图表依据美国人口普查局 2024 年政府财政数据,拆解全美 50 个州的州级与地方税收总收入。百分比为各类税收在税收收入中的占比,不含联邦税,也不含联邦拨款等其他资金。
——半数州以财产税为首要税源
财产税是美国半数州的第一大税收来源,新罕布什尔州(64.3%)、阿拉斯加州(42.4%)、得克萨斯州(41.1%)的占比尤为突出。16 个州的头号税源为一般销售税与总收入税,另有 7 个州依靠个人所得税。
美国几个人口大州直观体现了这种差异:加利福尼亚州以个人所得税为主;佛罗里达州财产税占比略高于一般销售税;纽约州财产税占比高于个人所得税。
把地方政府税收纳入统计,会带来很大差异。以得克萨斯州为例:该州州政府本身不征收财产税,财产税由地方税务机构征收,用于保障学校、道路、消防等公共服务。
这些占比反映的是政府筹资结构,不等于单个家庭的纳税额。财产税占比偏高,既可能是其他税种收入有限,也可能是财产税本身收入规模高。
—— 不征收薪资所得税的州如何筹措公共经费
佛罗里达州不征收个人所得税,财产税与一般销售税合计,约占州及地方税收总额的四分之三。得克萨斯州这两类税收占比接近 79%,体现两州都高度依赖财产税和消费税。
新罕布什尔州的模式更为极端:财产税贡献了 64.3% 的税收收入,为全美最高。该州不设一般销售税,也不对薪资征税。它在 2024 年少量的个人所得税收入来自利息与股息税,该税种已于 2025 年正式废除。
和销售相关的税收,也不局限于消费者结账时缴纳的税款。一般销售税包含企业总收入税;特种销售税针对燃油、烟草、公用事业等特定商品或经营活动征收。这也能解释:一个州的税收结构,和普通消费者日常直接接触到的税种感受并不相同。
——特拉华州与北达科他州:两个特例
特拉华州最大税源是执照税,约占税收总额的三分之一。该类目包含公司特许经营执照费及相关收费,覆盖范围远不止驾照、狩猎许可这类证照。
这笔收入源于特拉华在美国企业版图中的特殊地位。2024 年,超过 200 万家商事主体、约三分之二的财富 500 强企业在该州注册。大量企业在此注册,为当地创造财政收入,但这些企业的实际经营活动大多远在特拉华州之外。
北达科他州独特的税收结构,则来自另一项经济优势:自然资源。包含资源开采税在内的 “其他税收”,占到税收总额的 40.7%。该州对油气生产、原油开采征税,将一部分财政收入和本州境内能源产出价值挂钩。