不再被动挨宰!中国整合铁矿石采购议价,澳矿商未来十年或损失88亿美元利润。
据彭博社援引高盛测算,中国整合铁矿石采购需求之后,澳大利亚上市矿商未来10年现金流净现值或许将缩水88亿美元。这一变化,根源在于过去铁矿石定价体系长期由卖方主导,买方缺少议价筹码,相关收益本就属于需求端。
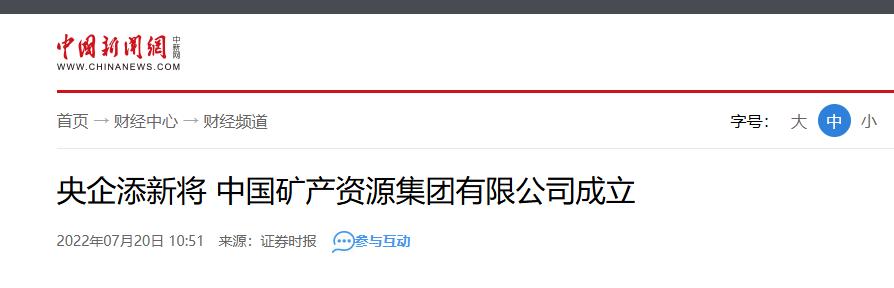
从需求端来看,2022年中矿集团成立,统一协调国内钢厂铁矿石采购,改变过去各家钢厂分散采购、各自竞价的局面。必和必拓、力拓等矿商以往依靠分化买家抬价的策略,效果明显减弱,部分矿商已经开始接受人民币结算,调整定价参考指数。国内粗钢产量见顶回落,2025年同比减产约4%,采购总量有所压减,但议价协同能力得到增强。
从供给端来看,几内亚西芒杜高品位铁矿投产,中资深度控股,项目达产后年产能1.2亿吨,或将占到全球铁矿石供给5%,接近国内年进口总量的一成,能够分流澳大利亚、巴西矿商的份额,打破原有货源垄断。新矿源的落地,不只是增加供给,更让国内采购方拥有更多备选货源,降低单一产地依赖带来的风险。
从定价规则层面来看,北铁指数逐步纳入长协体系,2026年前三季度北铁中心人民币现货成交约8000万吨,同比上涨94%。单一普氏指数主导定价的局面正在被北铁基准价、港口实盘交易、人民币结算共同组成的新体系替代,卖方依靠资源稀缺性抬价的空间被持续压缩。
国内同步推进国内找矿增储、海外权益矿布局、废钢循环等多条保障路线,目的不是打压特定矿商,而是推动贸易回归平等议价、合理定价。中国需要守住三条底线,避免遭遇断供、价格绑架、货源单一锁死的风险。
也要看到,现有格局调整是渐进过程。海外头部矿商依旧保有大量优质矿山与海运渠道,短期供给结构不会彻底反转,新定价体系想要完全站稳脚跟,还需要更长周期的交易积累。
本文信息来源于中国新闻网。