台当局意识到形势严重,一旦大陆下死手,台积电等芯片工厂就立即停摆,焦急在全球找出路!
路透社10月22日报道称,台积电已向工厂自动化和设备供应商发出询问,主题是评估在洁净室机械电机中,替换掉中国产的稀土永磁体,改用无稀土电机的可行性。报道明确指出,此举的直接驱动力是对中国稀土出口管制的担忧。台当局担忧,一旦大陆真正下死手,台湾省最强大的芯片代工厂台积电可能要陷入停摆。
一、台当局嗅到危险味道,认识到局势十分危险,知道大陆出手后果十分严重。中国在全球稀土精炼领域约占90%的份额,在永磁体成品领域约占95%。同时,报道提及中国在2025年4月已将钐、镝、钕等特定稀土元素及相关磁铁技术纳入出口许可要求,这被全球半导体产业视为一个供应链脆弱点。台积电很多设备来源于美西方国家,但是关键零部件却完全依赖大陆稀土。
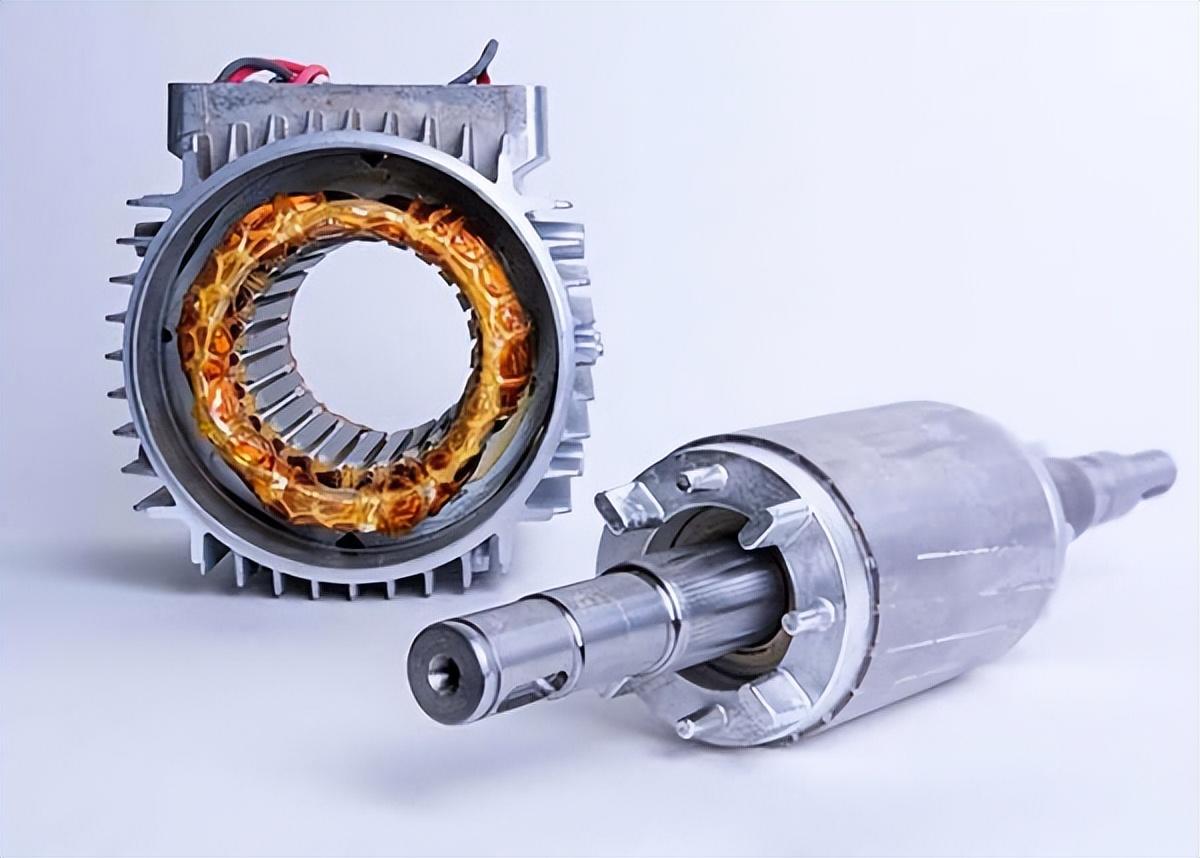
稀土磁铁是驱动晶圆厂自动化设备(如天车、真空传输臂)的核心部件。现代晶圆厂高度依赖永磁同步电机,因其能在极小空间内提供高扭矩且产热少。感应电机虽能完全不用永磁体,但发热显著更高,且体积更大,这与洁净室对热稳定性和亚纳米级精度的严苛要求直接冲突。铁氧体或开关磁阻电机属于一个替代路径,但铁氧体的磁能密度远低,要达到同等动力就需要更大的物理外壳,这会迫使设备商重新设计内部机械结构,并可能引入振动风险,影响晶圆传输效率。
根据2025年的数据,一座尖端晶圆厂的成本可高达200亿美元。一项大规模投资计划是投入约 1.5万亿新台币(约合490亿美元)新建四座1.4纳米工厂,预计2028年下半年量产。另有报道称,该计划的初期投入即为490亿美元。计划在龙潭科学园区建设三座1.4纳米以下制程工厂,项目整体投资预估超过1兆元新台币(约合314亿美元)。台积电不断扩张,但是对大陆稀土依赖却一点没有减轻。
前国民党民意代表蔡正元直言,“如果列入严格管制,台积电搞不好会停工。”驱动晶圆厂洁净室内机械臂、真空传输系统和光刻机精密工作台的,是高性能永磁电机。其核心是钕铁硼永磁体,其中钕提供磁力,镝和铽确保磁体在持续升温时不退磁。单台EUV光刻机中的钕铁硼磁体用量可达10至50公斤,整机稀土材料用量超过50公斤。
一台售价数千万甚至上亿美元的半导体设备,其内部某个电机里用的中国稀土磁铁可能就值几十或者几百美元,折算下来很容易撞上管制的红线。不管是荷兰的ASML、美国的应材,还是日本东京电子,要想给台积电等晶圆厂运送更换用的电机或维修零部件,都得先向中国申请许可。
2025年7月,德国一家为ASML供应链提供精密涂层和特种材料的小型企业,因被列入出口管制清单而面临关键原料断供,据报可能在数月内倒闭。这家小厂恰好卡在ASML设备交付和维保的上游,说明管制的影响会沿着供应链向上传导,波及最尖端的设备维护。台当局现在开始全球求救,就是认识到他们的命门被大陆拿住。只是暂时大陆不想下死手。
二、台当局全球寻找出路,但最佳路径还是回归祖国怀抱。台湾工研院已开发出零稀土IE5永磁马达技术,可用于半导体厂的气流循环设备等场景,并已能提炼出公斤级、纯度99.9% 的稀土氧化物。经济事务主管部门的目标是在3年内建置试量产线,满足50%的本土需求,远期目标是到2030年满足三分之一的需求。
工研院目前的提炼规模是公斤级,而台湾地区每年的稀土磁石进口量约为1500公斤。台当局的努力不仅仅远水解不了近渴,而且他们解决能力也十分受限。美国在台协会(AIT)处长曾表示,美国正与台湾地区等伙伴合作开发替代供应源。台湾地区经济事务主管部门负责人也曾在2月表示,将支持工业技术研究院(ITRI) 开发稀土技术,目标是在三年内建立一条试点生产线,满足台湾地区约50%的内部需求。
向美国求助,属于台当局当前全球求救重要策略,但是美国自身也面临稀土问题。2025年美国对最常见稀土磁体的需求约为48000吨,而本土供应仅300吨。即便到2026年底,预计产能也只能达到约5000吨,缺口依然巨大。承担主要产能的MP Materials公司,其矿藏以轻稀土为主,重稀土产出有限,而先进半导体设备恰恰高度依赖镝、铽等重稀土元素。在加工端,美国稀土化合物和金属的净进口依赖度在2025年不降反升,达到67%(2024年为53%)。美国自身难保,根本没有能力保护台当局。
美国自身产能与需求存在数量级差距且投产时间在2028年之后;美台合作停留在框架与能力建设层面,不构成可立即使用的供应来源;而台积电美国工厂仅约30天的库存,使其在供应冲击面前比台湾本土产线更为脆弱。台当局“全球寻找出路”的努力,在短期内无法解决台积电等核心产业的结构性脆弱;而两岸在同一个中国框架下的产业协同,才是成本最低、时间最短、确定性最高的路径。回归祖国怀抱,是台当局解决一切危机的最佳出路。