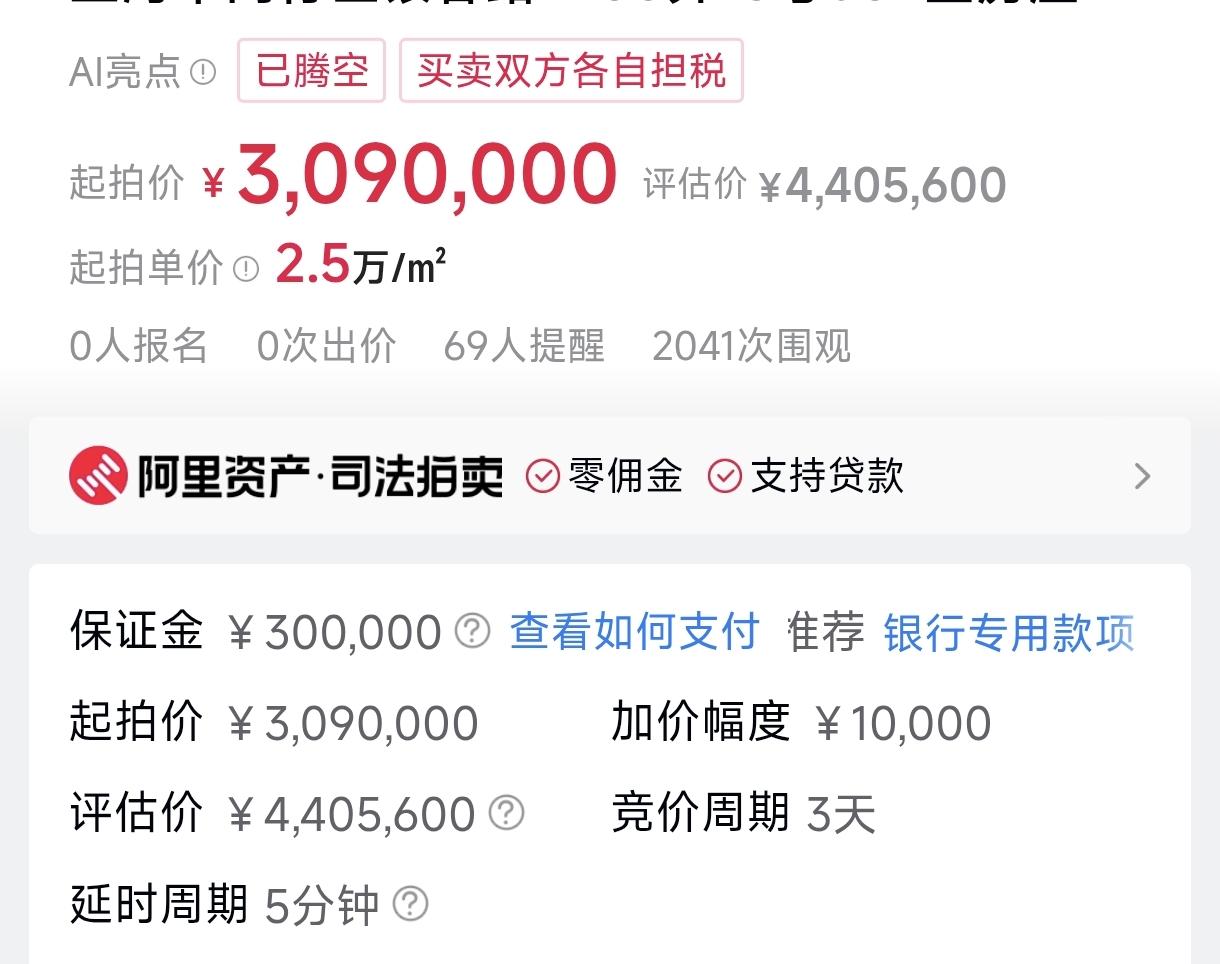
在阿里拍卖平台看到一套上海闵行区的待拍房产,评估价是440万元,起拍价为309万元。神奇的是,就算拍卖成功也还不上房子“身上”的所有债务。
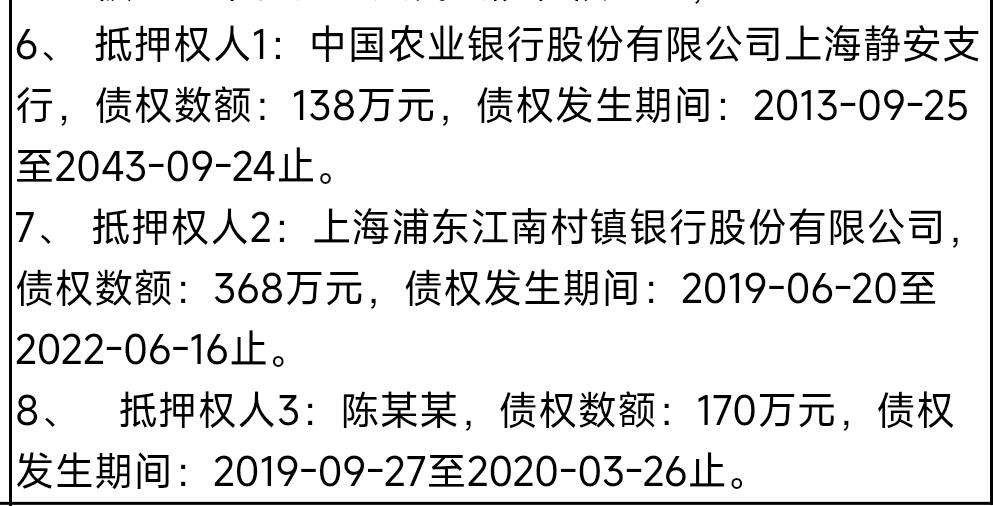
这套房产上同时有三个抵押借款。第一笔借款是2013年的139万元,出借人和抵押权人是农行,从30年借款期限可以看出是按揭贷款;第二笔出现在2019年6月,债权数额为368万元,期限3年,出借人是一家村镇银行;最后一笔是自然人借款,债权数额为170万元,从2019年9月开始借款,期限只有半年。
三笔债权一共是677万元,假设这套房子最终以接近评估价的价格成交,扣掉拍卖费、执行费、契税等七七八八的费用后剩下400万元出头,无法覆盖所有债权。注意,还钱时不是按债权比例分,而是抵押日期在前的先分。
因此,农行的139万元债权能全部获得清偿,因为抵押得最早,村镇银行能拿200多万元,剩下100多万元的债权以及自然人借的170万元只能通过其它方式偿还了。如果债务人除了这套房子就没什么财产了,那么钱就不知道猴年马月能要拿回来了。
看到这里,有人可能会问了,为什么后面的债权人敢借那么多钱,可能有两个原因。
一是借款前没有查房产的抵押状况。当然,这种情形概率不大,特别是那家村镇银行,借款前应该是查过的,否则过不了内部风控。
二是抵押是房价能覆盖全部借款。第二和第三次抵押借款都发生在2019年,那时闵行区的房价比现在高,而且没有下跌的迹象。这套房产当时的市价可能在700万元以上,设立抵押权时确实不担心拍卖房产后不够还钱。
这几年国内楼市持续调整,非核心区域的房价跌得更凶,于是抵押物价值比借款总额低,拍卖房子所得价款没法还上所有债务了。如果未来房价不反弹,类似事件恐怕会越来越多。
以上纯属个人观点,欢迎关注、点赞@王五说说看 ,您的支持是对原创最好的鼓励!