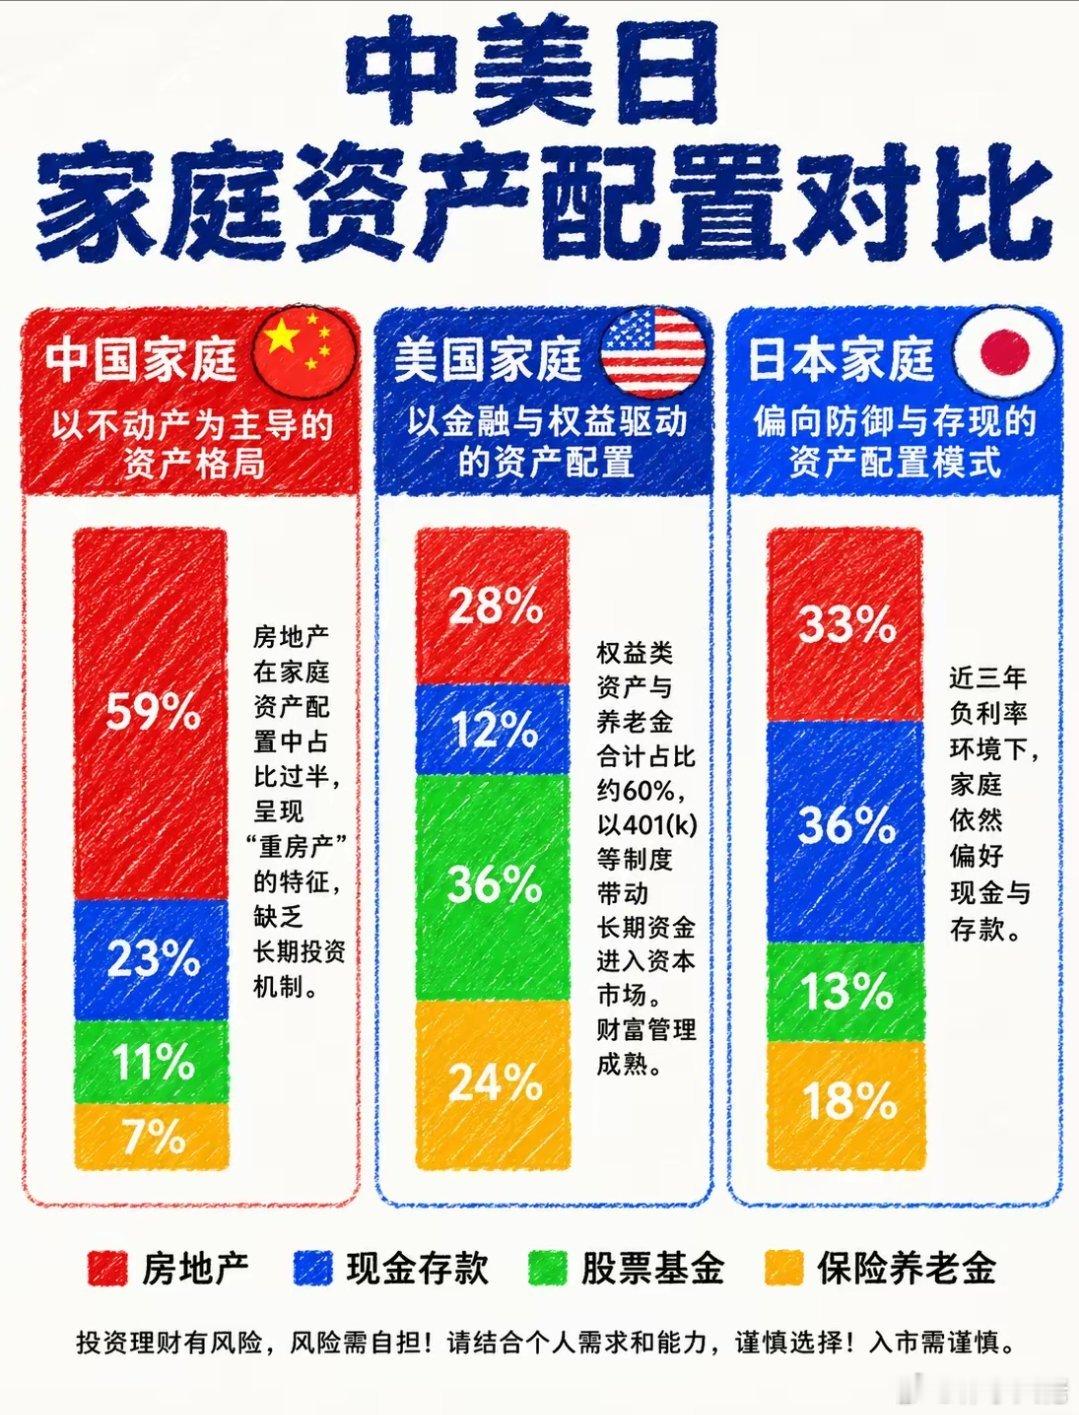
同样是过日子,中美日三国老百姓的钱袋子,装的东西完全不一样:中国家庭把 59% 的资产压在房子里,股票和基金只占 11%;美国家庭房产只占 28%,股票基金和保险养老金加起来高达 60%;日本家庭最稳,现金存款占了 36%,房产只有 33%。这张对比图,把这几年大家体感上的经济冷暖讲透了。过去二十多年,城镇化狂飙,房子不仅是住的地方,更是中国家庭事实上的“养老金”和蓄水池。房价单边上涨时,加杠杆买房是普通人积累财富最快的路。但房子有个天生的短板——流动性极差。涨的时候它是印钞机,一旦横盘甚至回调,它就成了“纸面富贵”。更现实的是,当近六成身家都锁在钢筋水泥里,房价哪怕只波动 10%,带来的资产缩水感也远超股市震荡。大家感觉兜里变薄了,自然不敢消费,手里有点余钱第一反应也是提前还贷,经济学上管这叫“资产负债表衰退”。哪怕没有月供压力,这种结构照样让人心慌。比如家里握着四套无房贷房产、账上还躺着几百万现金存款,放眼望去妥妥的人生赢家,可真算起账来照样犯愁:这两年一二线城市租售比普遍跌到 1.5% 左右,四套房子的租金跑不赢理财,想卖掉变现又得大幅降价。账面身家上千万,真遇到急事要用大钱,总不能从客厅墙上抠两块砖下来去医院缴费。看似是包租公,实则是给物业和房产证打工的“首席资产保管员”。再看美国,人家把 36% 的资产放在股票基金,24% 放在保险和养老金,金融与权益类资产占了六成,现金存款只留 12%。倒不是美国人天生爱冒险,而是人家从上世纪 80 年代起用 401(k) 退休计划搭了一套“长钱机制”。打工人每个月工资自动扣一笔流进股市和指数基金,享受税收递延,几十年如一日给资本市场输血。企业赚钱、股市慢牛、居民资产增值,大家才敢放心花钱。反观美国房产,每年 1% 到 2% 的房产税加上高昂的维护费,天然劝退了囤房炒作的念头,房子也就老老实实回归了居住属性。至于日本,36% 的现金存款和 18% 的保险养老金,透着一股子“防御到底”的谨慎。1991 年地产泡沫破裂后,日本经历了漫长的资产缩水与零利率、通缩周期。在物价不涨反跌的年代,把钱死守在银行里,购买力反而是隐性上升的。当年在高位接盘房产和股票的人亏到怀疑人生,这份教训刻进了两代日本人的骨子里,宁可吃不到利息,也绝不轻易把现金换成高风险资产。对绝大多数掏空“六个钱包”、背着二三十年房贷的普通人来说,真正的风险从来不是资产单一,而是“高杠杆押注单一低流动性资产”。中年人的安全感,早就不取决于房产证上写着几个名字,而取决于一旦明天停掉工资,手里的活钱和被动现金流能支撑全家体面地活多久。时代换了剧本,以前闭眼买房叫有远见,如今留足随时能动用的现金流,才是成年人最体面的底牌。