【看懂】半导体设备公司2026Q3业绩格局
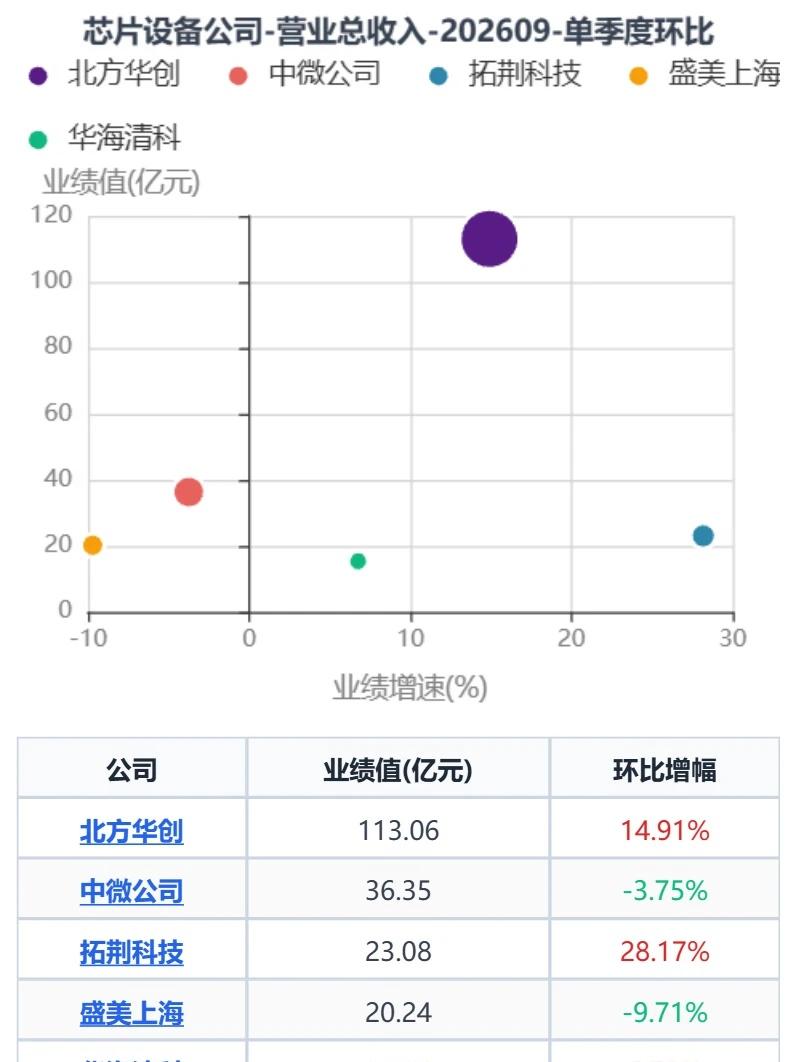
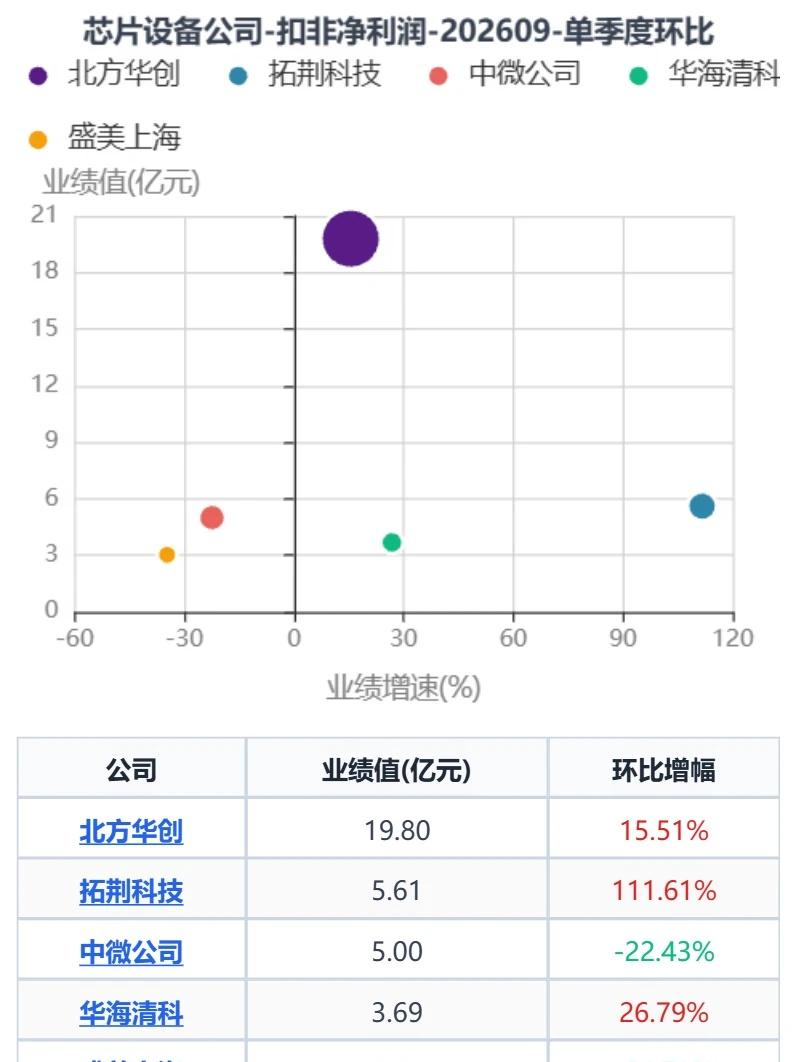
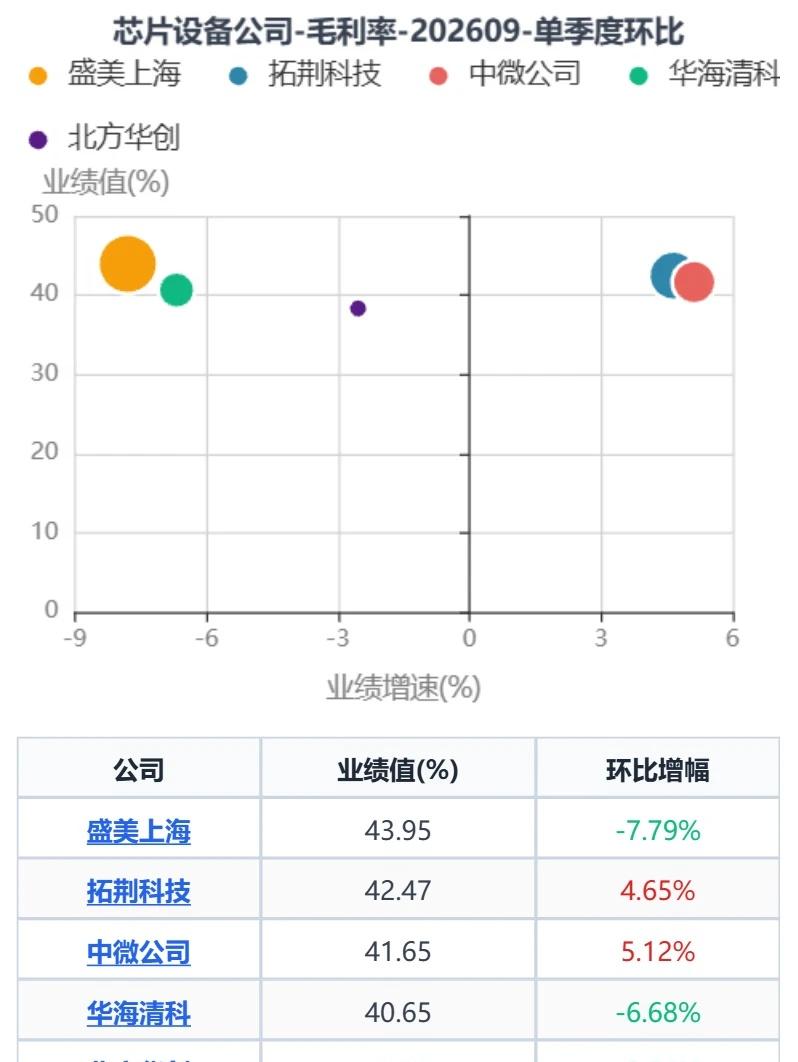
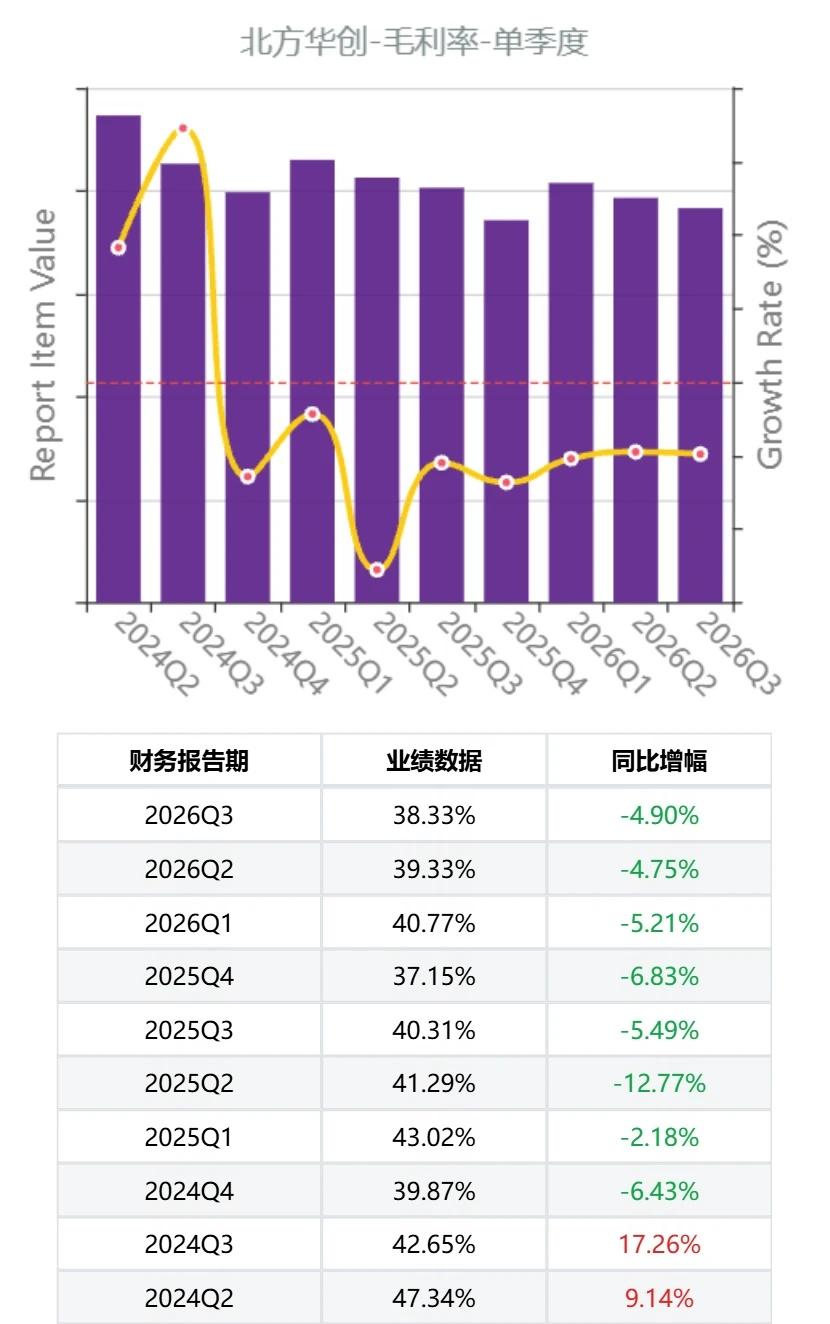
北方华创强者恒强 中微公司环比下滑 半导体设备属于产业链上游的核心装备环节,覆盖刻蚀、薄膜沉积、清洗、化学机械抛光、热处理等前道工艺,直接受益于晶圆厂扩产与国产替代推进。本次纳入对比的公司为北方华创、中微公司、拓荆科技、盛美上海、华海清科,共5家。 01洋葱财报简评: 2026年第三季度,半导体设备板块整体呈现规模单极、增速分化、盈利质量分层的格局。从环比二季度的变化看,板块边际改善信号多于走弱信号。北方华创、拓荆科技、华海清科单季营业收入和利润环比均实现增长,说明国产设备的交付与验收节奏在第三季度重新加快。同比增长读数偏弱,主要由2025年同期高基数所致。 02综合点评 综合来看,芯片设备板块的收入与利润规模指标呈现明显的单极格局,北方华创在板块内断层领先;盈利能力指标则呈分化格局,拓荆科技、中微公司、华海清科三家净利率均在28%以上,北方华创稳定在17.88%,盛美上海只有4.03%,首尾差距悬殊。 从趋势数据看,近十个季度多数公司营业收入中枢逐级上移,存货全部创出区间新高,指向板块仍处于景气上行阶段;但毛利率普遍承压与收现分化,又说明规模增长与盈利质量并不同步,公司间分化正在加大。 03单体点评 拓荆科技是本期边际改善最明显的一家,单季营业收入23.08亿元创出近十个季度新高,归属净利润与扣非净利润环比分别增长40.91%和111.61%,毛利率与净利率同步抬升,规模与盈利形成正向循环; 北方华创以绝对规模维持板块压舱石地位,营业收入与扣非净利润环比均实现较快增长,但毛利率处于区间偏低位置,规模扩张与盈利水平的平衡仍需观察; 华海清科规模最小却保持最稳定的上行序列,营业收入、归属净利润、扣非净利润与销售收到的现金均创区间新高,存货同步快速累积,成长动能最为完整; 中微公司同比高增与环比回落并存,归属净利润明显高于扣非净利润,利润构成对非经常性因素的依赖度偏高; 盛美上海是本期唯一双降的公司,营业收入与利润环比同步走弱,毛利率跌至区间低位,回款亦环比回落,需要持续跟踪其订单确认节奏与费用端扰动。行业研究半导体 半导体设备 北方华创 中微公司 半导体产业链