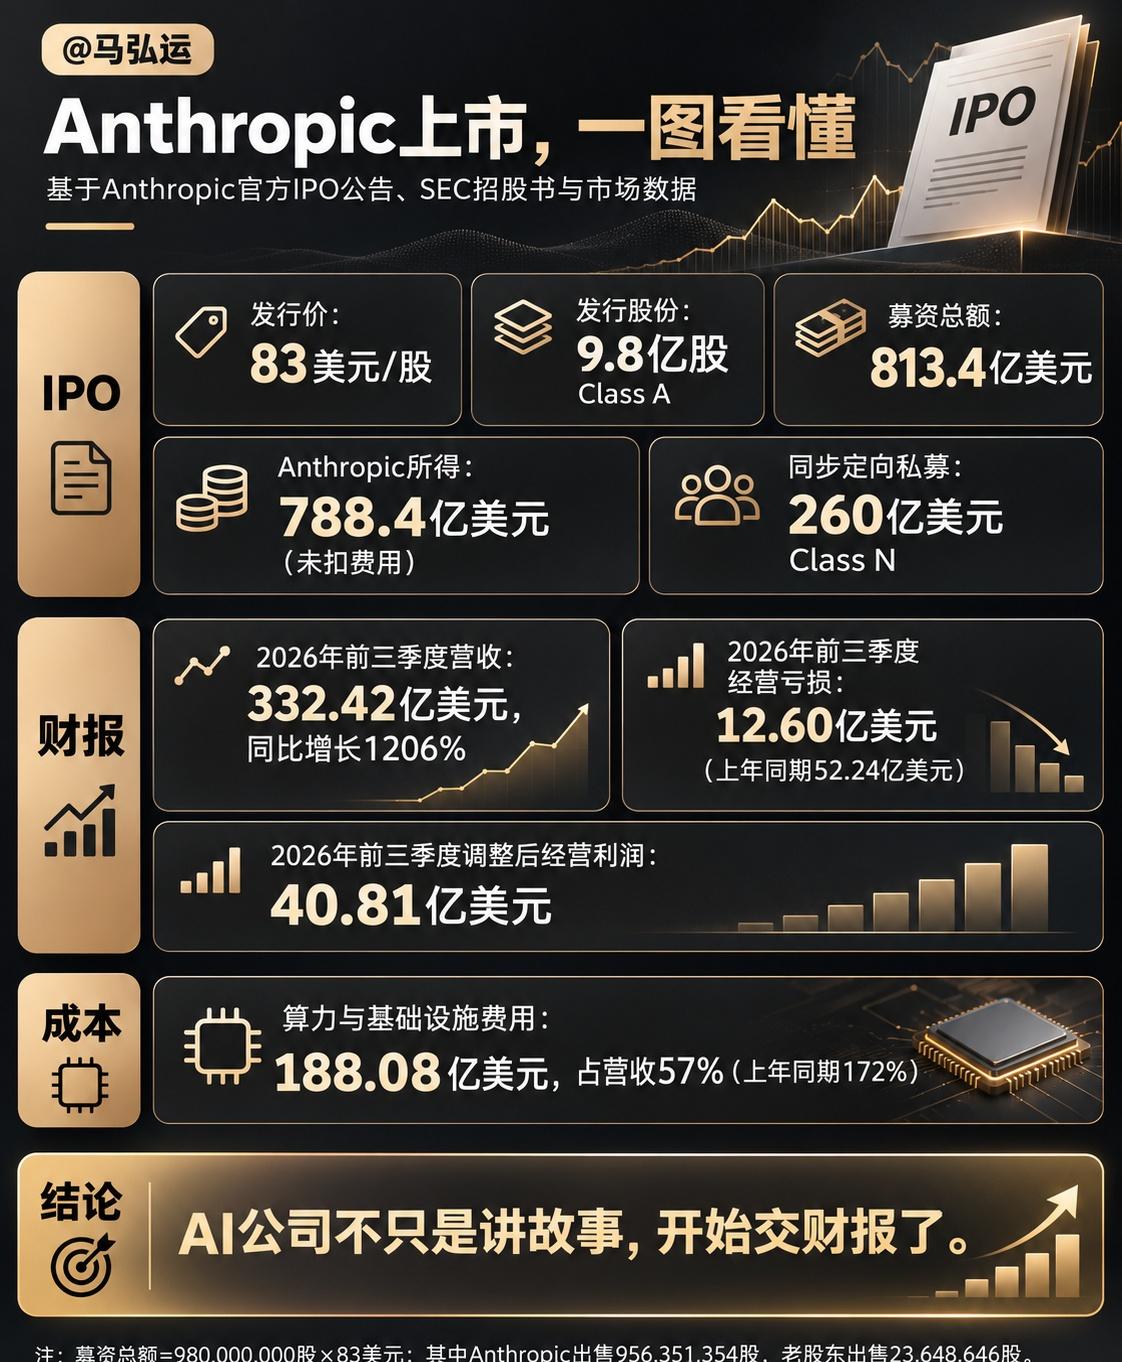
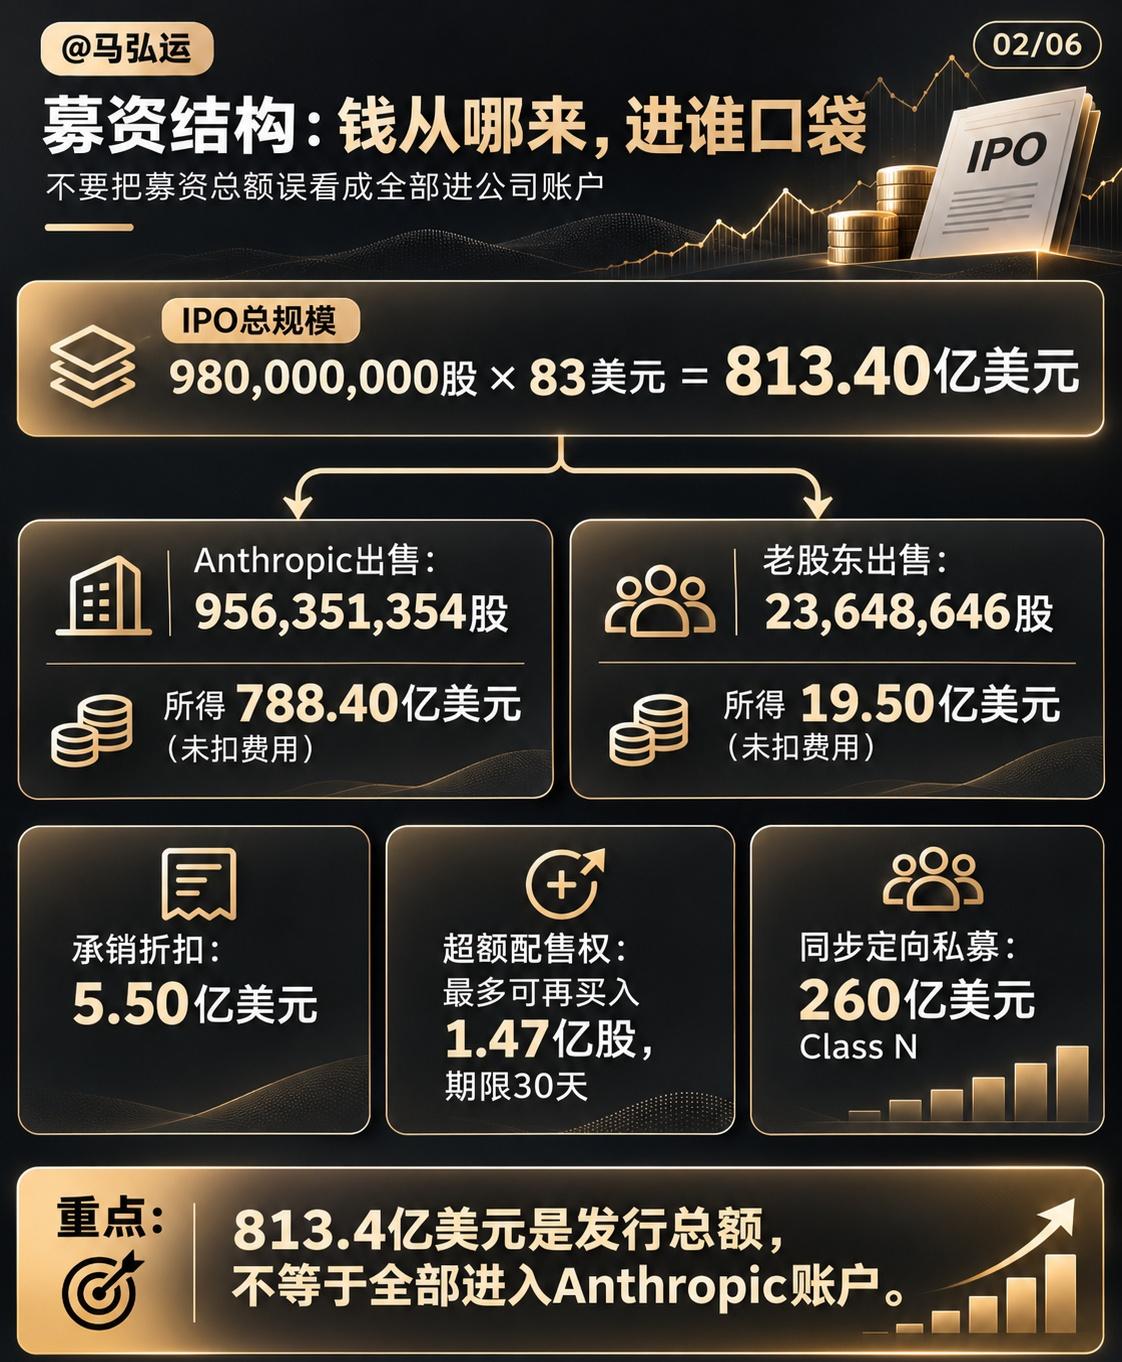
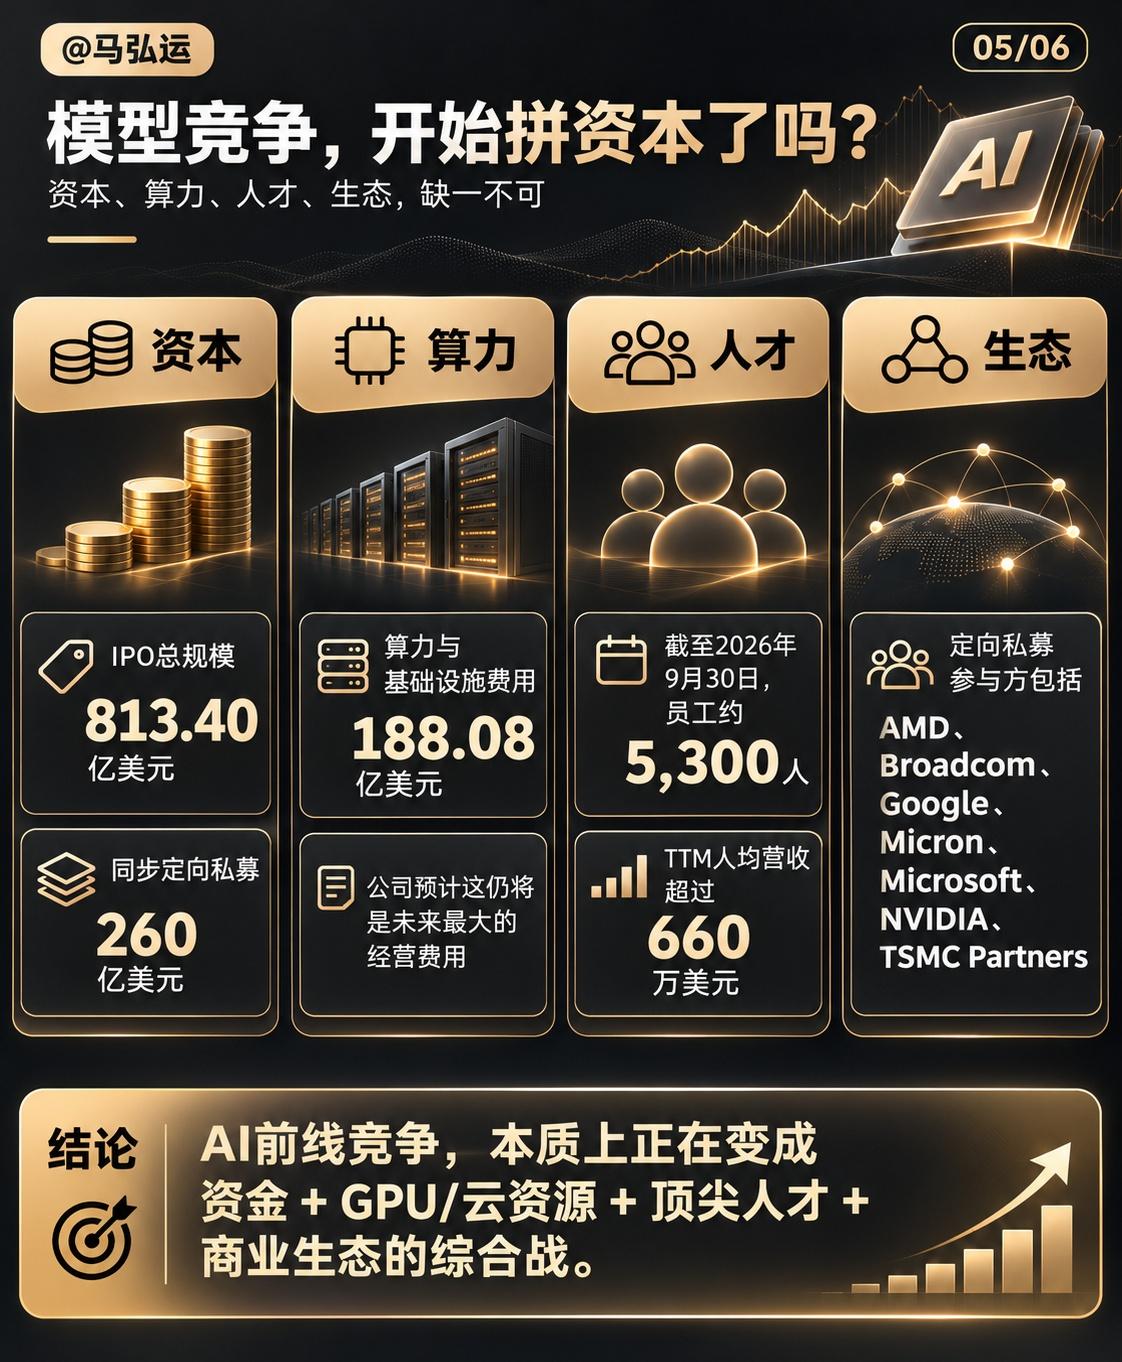
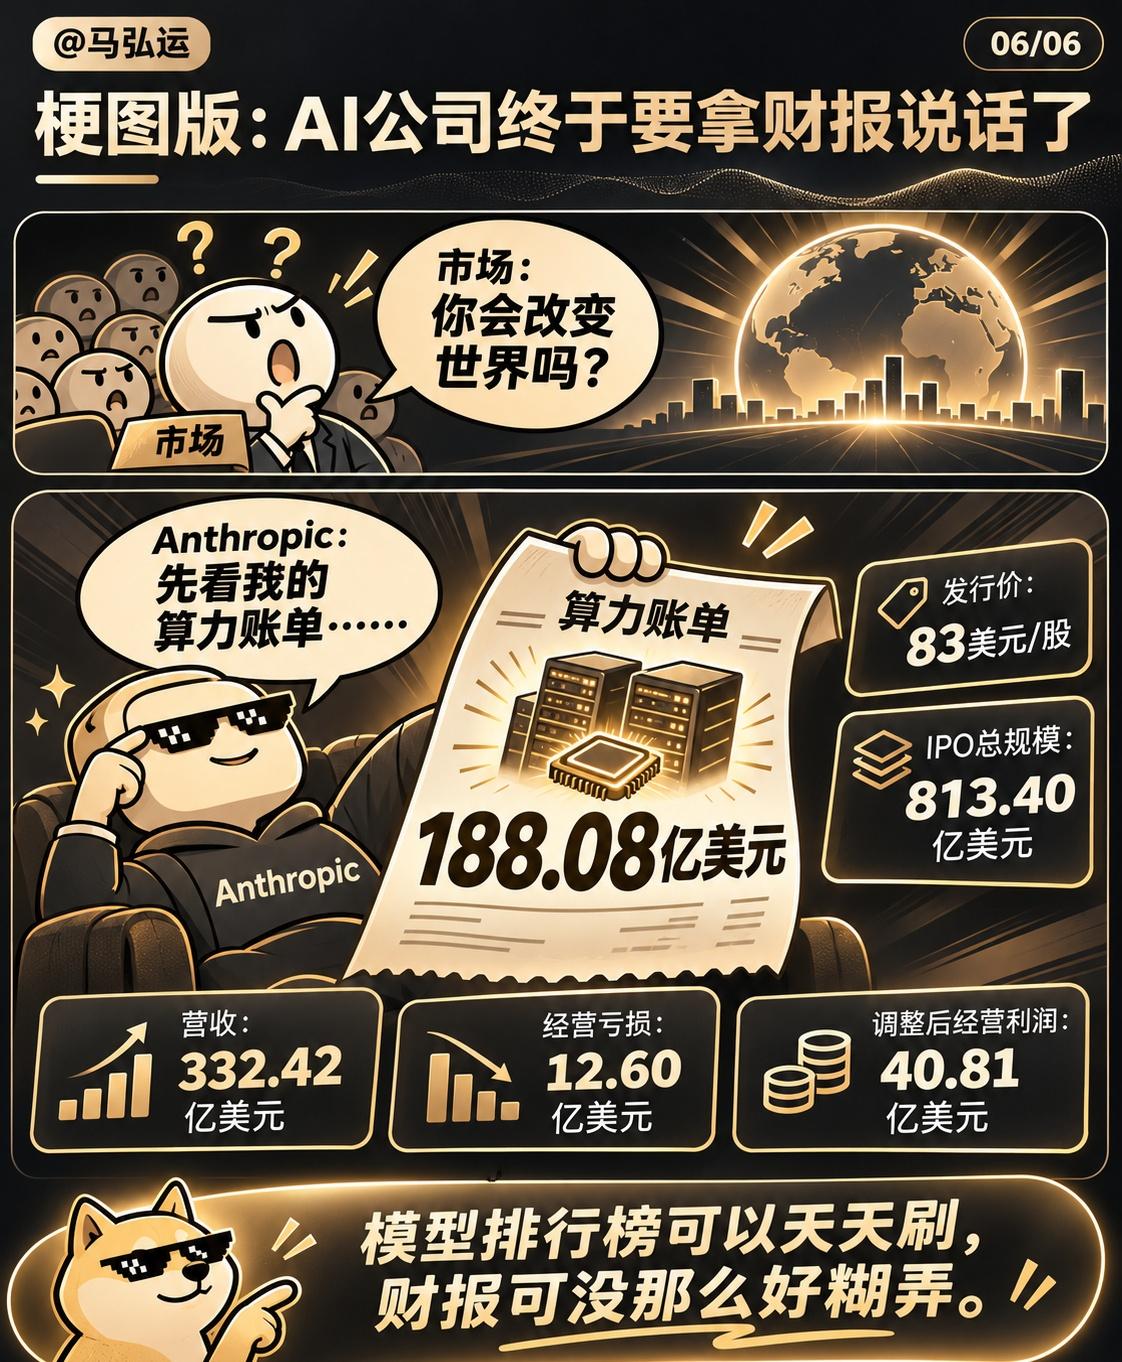
Anthropic上市第一天,出现了挺有意思的一幕:发行价83美元,开盘111.50美元,收盘却只剩97.17美元。按发行价算,首日涨了17%;但如果你开盘就买,反而亏了将近13%。
同一家公司,有人觉得捡了便宜,有人觉得买贵了。其实这也是现在整个AI行业面临的问题:大家都相信AI有未来,但谁也说不准,这个未来究竟应该值多少钱。
我翻了一下Anthropic的招股书,有几组数据值得聊聊。
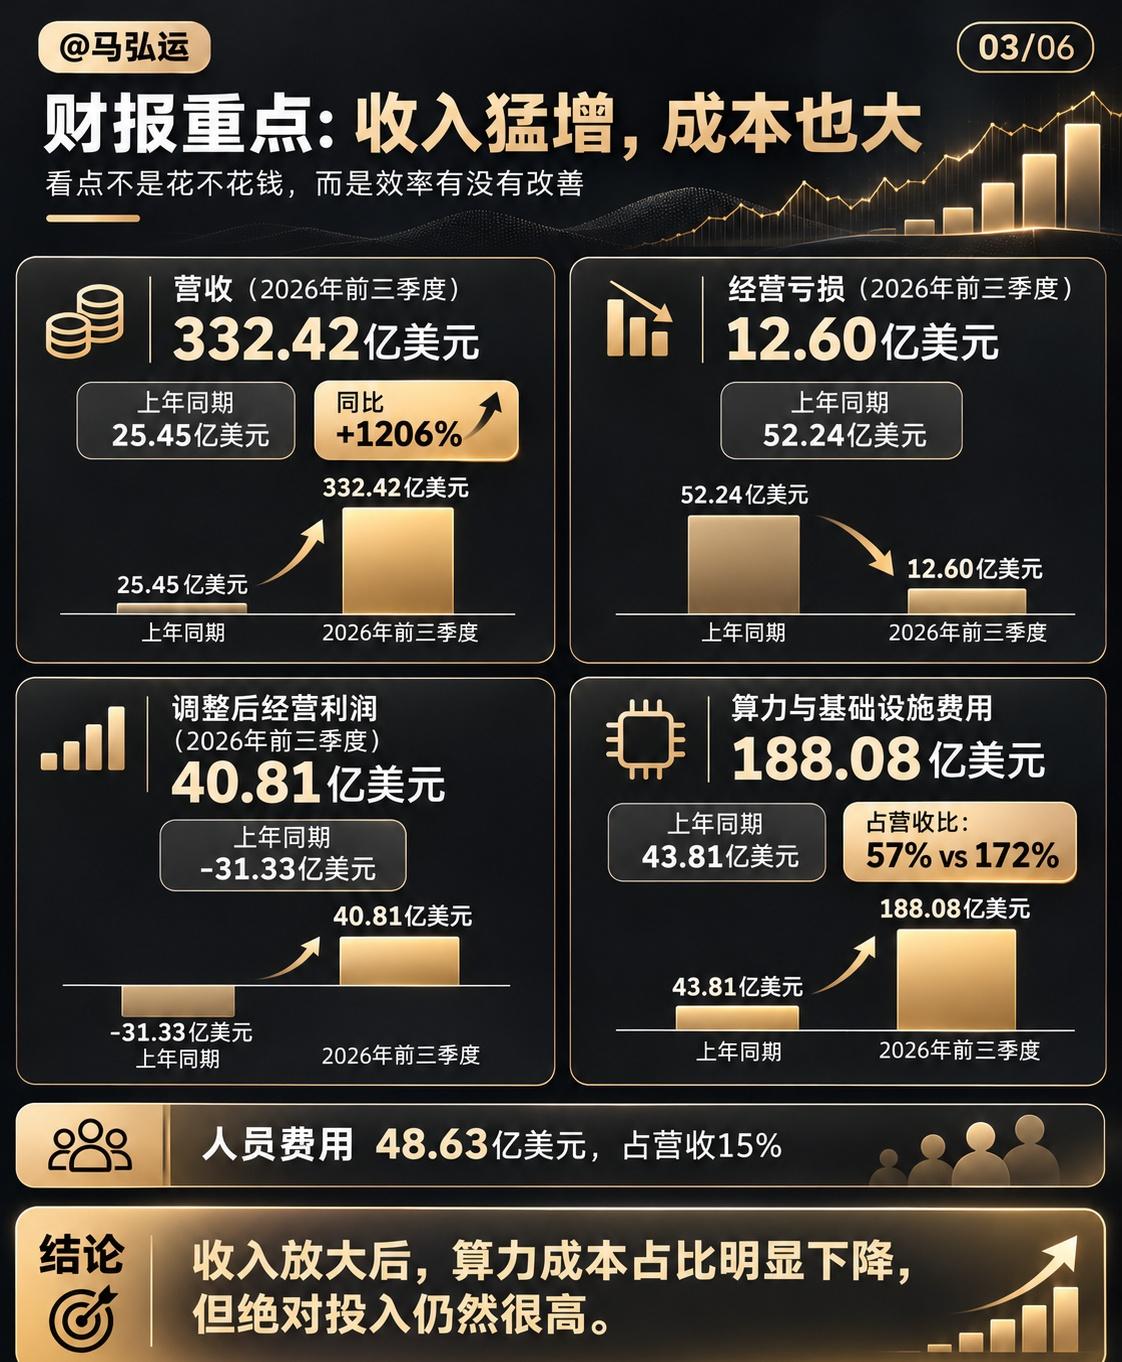
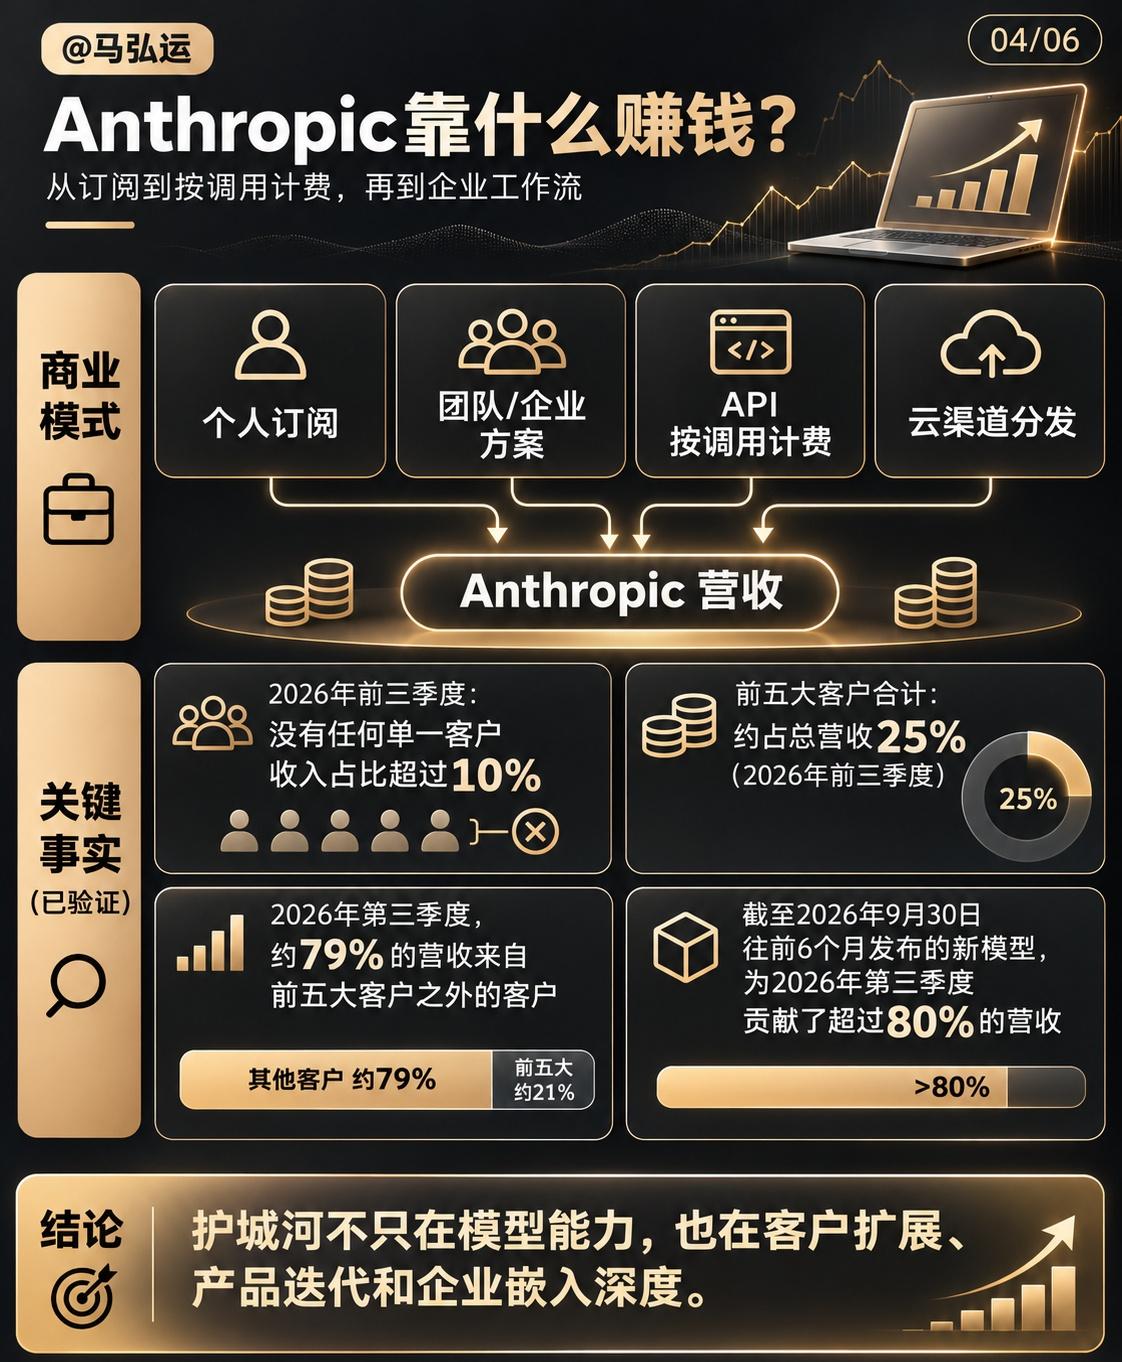
2026年前三季度,公司营收达到332.42亿美元,同比增长1206%,其中79%的收入来自按使用量计费。换句话说,Claude已经不只是一个靠会员订阅赚钱的聊天机器人,越来越多企业正在把它接入自己的业务系统,写代码、处理数据、调用API。用得越多,付的钱就越多。
但更有意思的是成本。
同期Anthropic的算力及基础设施费用达到188.08亿美元,占营收的57%。听起来很夸张,但去年同期这一比例还是172%。经营亏损也从52.24亿美元收窄至12.6亿美元。
所以我不太认同那种“AI公司只会烧钱”的简单判断。至少从这份财报看,Anthropic正在体现出规模效应,收入增长的速度明显快于算力成本的增长。
当然,这不等于它已经证明自己值1.5万亿美元。
我觉得AI和传统互联网公司有个挺大的区别。互联网平台用户越多,往往越容易摊薄成本。但AI不一样,你让它回答一个问题、写一段代码、连续工作几个小时,背后都在消耗算力。即便单次推理越来越便宜,总需求增长后,整体算力投入也未必会减少。
更麻烦的是,模型能力在进步,价格却未必能一直维持。
今天Claude在编程方面有优势,企业愿意花钱。明天如果竞争对手做出了能力接近、价格更低的产品,客户为什么不能换?尤其是那些只通过API调用模型、没有深度绑定业务流程的客户,切换供应商可能比我们想象中容易。
所以我一直觉得,未来AI公司最值钱的东西,未必只是模型本身。
谁能真正进入企业的工作流程,让客户持续使用、持续付费,同时把单位成本降下来,谁才有机会留下利润。
Anthropic上市也意味着,头部AI公司开始接受更直接的资本市场检验。以前可以拿模型性能、用户增长和技术前景讲故事,现在每个季度都要交财报。模型发布得再惊艳,如果增长放缓、成本失控,市场照样会重新定价。
至于普通用户,我倒觉得不用太担心AI竞争太激烈。至少在现阶段,这种竞争会推动模型降价、功能迭代。真正需要担心的是那些花了巨额资金训练模型,却始终找不到稳定盈利方式的公司。
我认为Anthropic上市最大的意义,不是又诞生了一家万亿美元级别的科技公司,而是我们终于可以更直观地观察,最前沿的AI模型究竟是一门什么样的生意。
过去比的是谁能做出最聪明的AI,以后还得比谁能靠AI把钱赚回来。毕竟模型排行榜可以一直刷,财报可没那么好糊弄。