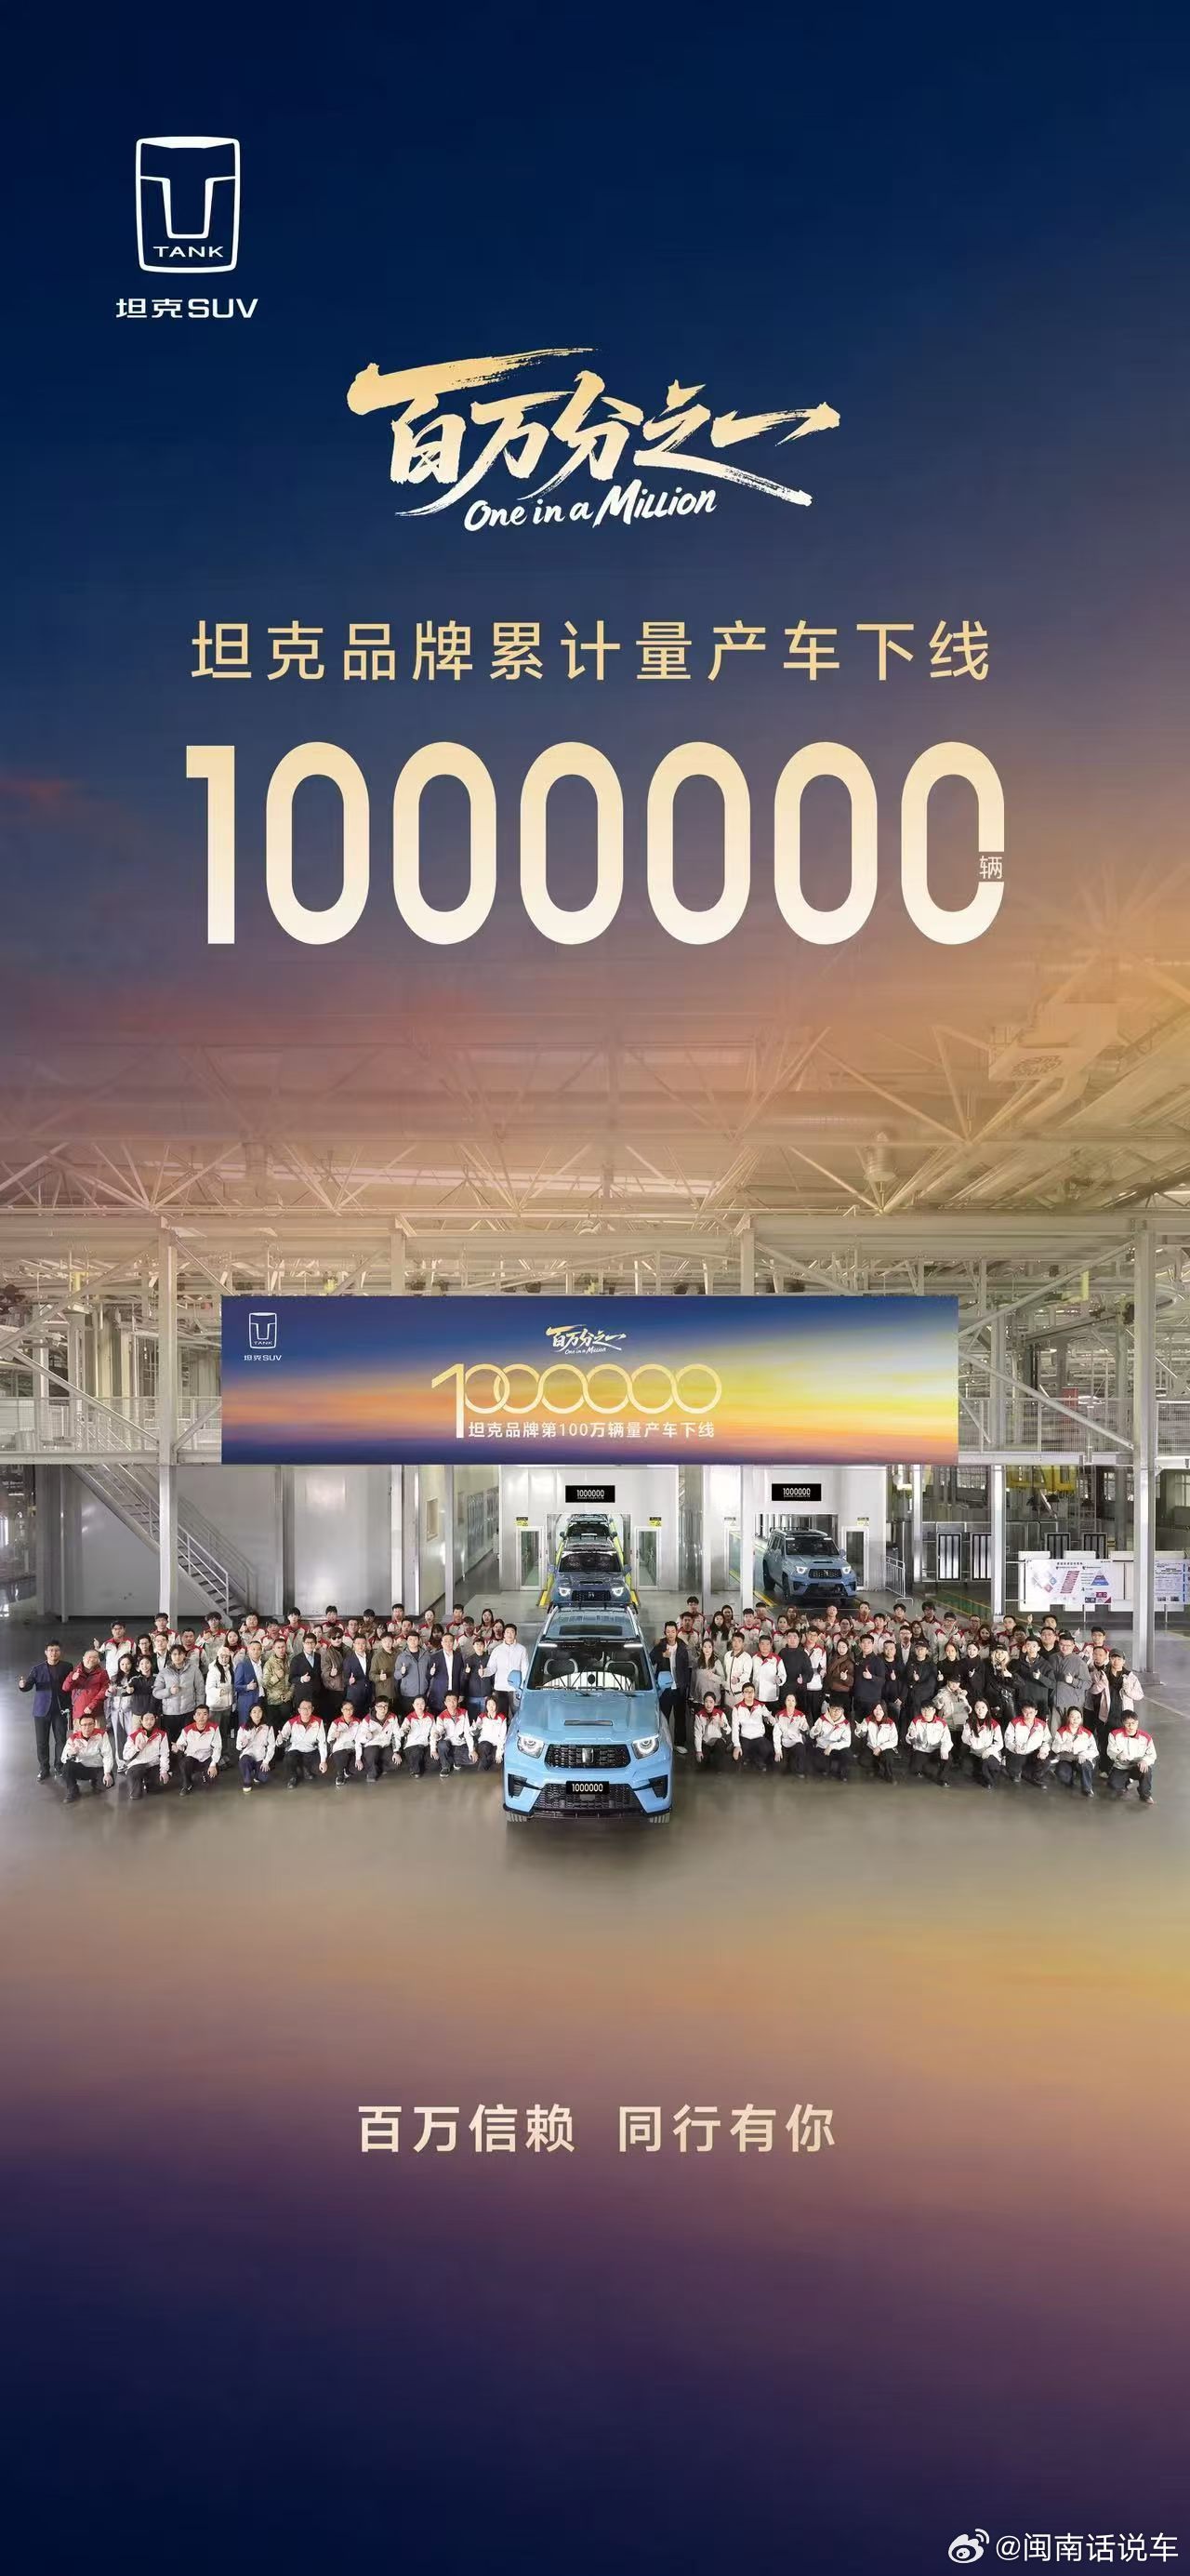
坦克品牌第100万辆量产车下线 从2020年坦克300上市,到2021年品牌独立,再到今天第100万辆量产车下线,不到6年时间,坦克把一个曾经相对小众的硬派越野市场,做到了百万辆规模。
这个成绩,放在中国汽车工业发展史上,还是很有分量的。
过去国内20万至50万元的硬派越野市场,长期由普拉多、牧马人等海外车型占据。
坦克300不仅打破了这一局面,也让更多普通消费者开始接触硬派越野。
随后坦克400、500、700陆续上市,品牌向上拓展,Hi4-T、Hi4-Z混动技术逐渐普及,海外市场也拓展到了30多个国家和地区。
2026年上半年,坦克全球销量9.02万辆,其中海外销量3.45万辆,同比增长57.64%,国内新能源车型销量占比达到58.44%。
但放在今天的行业背景下,坦克面临的竞争环境,已经和品牌成立之初完全不同。
首先,硬派越野正在从蓝海变成红海,甚至整个市场的竞争规则都变了。
方程豹、北京越野、捷途、iCAR等品牌相继入局,从专业硬派越野,到轻越野、城市方盒子SUV,价格和产品覆盖越来越广。
过去消费者可能更关注大梁、差速锁、四驱系统和通过性,现在还要看纯电续航、能耗、智能座舱、辅助驾驶和家庭乘坐舒适性。
尤其是大量消费者喜欢的是越野车的造型和生活方式,并不一定真正需要极限越野能力。
这就出现了一个很有意思的现象:方盒子SUV市场还在扩容,但传统硬派越野车型未必能同步享受到全部增量。
坦克的销售数据也说明了这一点。
今年10月,坦克品牌销量15389辆,同比下降31.01%;前10个月累计销量15.82万辆,同比下降15.61%。
当然,这里面既有行业整体需求变化、新老产品切换的影响,也有竞争对手持续分流的因素。
其次,新能源时代,专业越野能力仍然重要,但已经不足以单独支撑品牌溢价。
坦克通过Hi4-T、Hi4-Z保留了机械越野优势,又补齐了电驱体验,这是比较有价值的技术路线。
但也必须承认,新能源技术正在降低四驱性能的实现门槛,竞争对手可以通过电机、电控、智能底盘,提供过去需要复杂机械系统才能实现的部分能力。
未来真正的竞争,不是简单比较谁的越野参数更强,而是谁能把越野性能、日常使用成本、智能化和舒适性结合得更好。
还有一个挑战,是品牌内部的产品结构。
坦克300是品牌成功的起点,也是最重要的销量基础。随着这一代核心车型进入成熟期,坦克400、500、700不仅要承担品牌向上的任务,还需要创造更稳定的新增量。
不过,我认为坦克最大的优势,恰恰是它已经建立起了自己的品牌认知。
在当前汽车行业价格竞争激烈、产品同质化严重的背景下,一个品牌能够在细分市场形成鲜明定位,并积累100万辆的用户规模,本身就具有相当高的价值。
而且,硬派越野不只是中国市场的需求。中东、澳大利亚、南非等海外市场,对越野性能、可靠性和耐用性都有长期需求,这也是坦克未来继续增长的重要机会。
坦克的前100万辆,证明了中国品牌能够打破海外车企在硬派越野市场的长期优势。
但后100万辆的难度,可能比前100万辆更大。
因为过去是坦克带动市场成长,现在是整个市场都在争夺坦克曾经创造的机会。
如何守住专业越野的技术优势,同时适应新能源、智能化和家庭化的消费趋势,才是坦克进入百万辆时代之后真正要面对的考题。