拼多多低价策略背后的真实账本
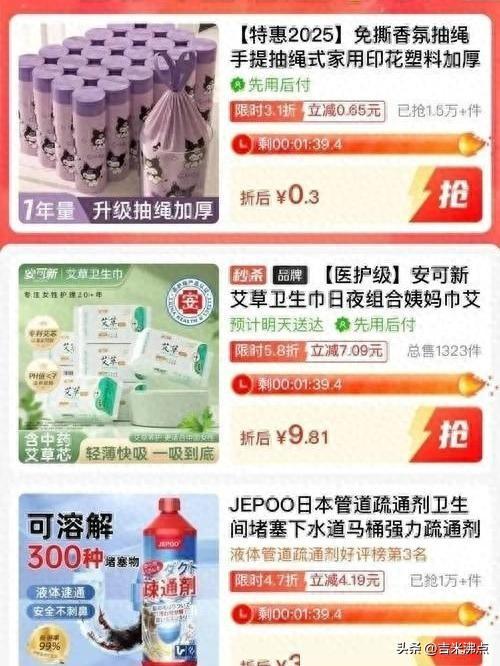
如果你曾在不同平台比较过一包抽纸的价格,可能发现拼多多上的售价常常低得令人惊讶。许多人不禁心生疑虑:这些商品是不是有质量隐患?平台会不会亏本补贴?还是说商家被迫降价?带着这些问题,我梳理了大量财报数据,还和几位深耕电商产业带的老手聊了聊,试图还原出这背后的真实逻辑。
市场对于拼多多的低价策略始终议论纷纷。有消费者担心“便宜没好货”,也有商家吐槽利润被压缩到极限。2023年,某知名品牌在拼多多上推出的纸巾套装,单价甚至低于同厂出品的企业团购价,引发行业热议。2021年,江浙一带的小家电工厂曾因平台价格战爆发过停产潮;2024年,广东某鞋厂负责人在接受媒体采访时坦言,拼多多大单的利润率几乎贴近成本线。这些案例的共同点在于:低价并非单纯依靠补贴或魔术手段,而是建立在供应链、流量分配、平台规则等多重机制优化的基础上。
拼多多摒弃了传统零售的多级分销模式,工厂直连消费者,省去了中间加价环节。以某品牌拖鞋为例,从工厂到拼多多买家,成本价和零售价的差距远低于线下门店。平台通过拼单机制,把原本零散的订单合并成批量大单,从而进一步压低生产和采购成本。这一策略早在农产品领域就已应用,后续拓展到日用百货,效果显著。流量层面,拼多多采用算法推荐爆款单品,大量订单聚集在价格有优势的商品上,商家无需高额投放广告,节省下来的费用同样让利给消费者。
平台自身的成本控制也至关重要。拼多多长期没有重金自建仓储物流,而是利用社会化资源降低运营费用。对比来看,京东在2022年投入自营物流系统的资金高达数百亿元,而拼多多的相关支出远低于行业平均。2024年二季度,拼多多营收1124亿元,净利润272亿元,同比下滑12%。广告收入仅增长3%,显示平台并未通过强行加收广告费来弥补利润,而是把重心放在供应链共建、物流基础设施提升,以及大规模商家扶持计划上。类似的策略在2022年美国Costco扩展会员体系时也曾出现:先让利提升用户规模,再逐步优化利润结构。
但任何低价体系都不是没有代价。过去几年,平台通过“全网最低价”“仅退款”等规则,确实让不少商家叫苦不迭。2025年后,监管机构陆续出台新规,明确禁止平台强制或变相要求商家降价,自动跟价系统也被限制。2026年,北京市市场监督管理局约谈多家电商平台,要求补贴透明,明示平台与商家的资金投入比例。拼多多也随即调整规则,不再硬性要求报名价必须低于所有渠道,而是转向“具有价格竞争力”这一软性标准,给了商家更多自主权。
这一系列变革并未让低价优势消失。双十一期间,拼多多同时保留跨店满减和单品立减,逆势加码“价保”活动,主打“买贵必赔”。这种策略一方面提升了用户粘性,另一方面也让平台在行业价格竞争中保持主动权。海外市场方面,Temu依靠国内供应链优势在欧美迅速扩张,但随着美国取消中国小包免税,欧洲加严监管,增长速度已出现放缓。2024年,Temu在德国市场的广告费用大幅上升,用户获取成本高于预期,平台不得不重新评估海外扩张节奏。
资本市场则呈现出另一番景象。段永平旗下H&H三季度增持296.88万股,高瓴HHLR增持394.7万股,拼多多账面现金高达4564亿元,说明主力资金依然看好其长期竞争力。相比之下,某家专注高端品牌的平台,由于坚持高溢价策略,近两年用户流失率居高不下,反映出低价策略在大众消费市场的持久吸引力。
拼多多的便宜,依托的不只是补贴,更是中国制造业的规模、直连模式的高效、平台自身的低运营成本,以及灵活应对政策变化的能力。监管收紧后,低价的可持续性取决于组织效率和供应链整合能力,而非单纯压榨商家。对消费者而言,品牌标品可以关注补贴标识和价保机制,白牌商品则要多看评价和发货地,理性筛选才能真正省到钱。平台如何在低价与品质、商家利润和用户体验之间平衡,还需时间检验。