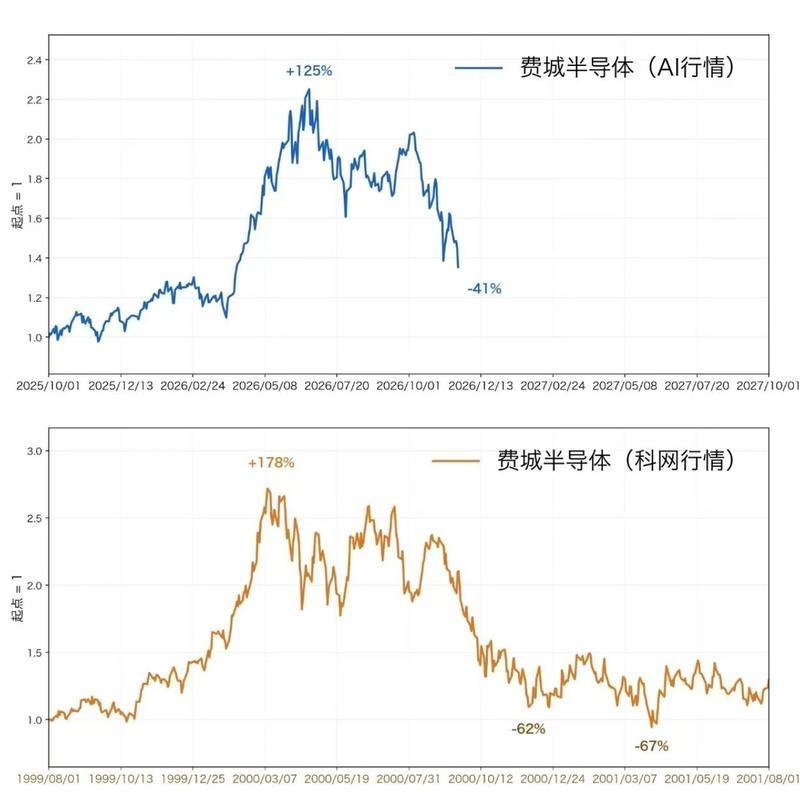
美股:像2000年还是1994年?
虽然历史不会简单重复,但是在持续下跌之后,情绪化类比2000年,我们认为存在很大的误导性。
本轮以费城半导体指数为代表的美股自23年以来持续大涨,底层驱动源在AI需求爆发,而AI需求爆发的底层驱动在于AI技术进步。
因此,在进行对比时,视角应基于AI技术的发展阶段延伸,以此为出发点,当前根据类比价值的是90年代初附近。
康波周期的本质是技术扩散周期,上一轮技术抓手是信息技术。
信息技术的应用端发展,经历了集中大型机、桌面 PC、移动互联网 、云计算等几个阶段。其一,应用端的层层进步是贯穿几十年的历程;第二,每个应用的突破都伴随着对半导体需求的拉升。继而整个信息技术时代,纳斯达克指数和费城半导体指数的涨幅都是在百倍以上。
2000年信息技术所处的阶段是桌面PC渗透率接近一半,看未来几年的硬件需求确实找不到新的增长点,直至2008年附近开启移动互联网时代。(有个规律,往往在康波衰退期附近形成本轮技术最成熟的应用载体。)
技术突破决定需求,需求决定趋势,而供给主要影响节奏。从这个角度看AI,Coding仅仅是第一个应用突破,展望未来几年需求难以见到天花板,令市场担忧的融资、产能、电力等都集中在供给层面。
因此,当前跟2000附近信息技术的产业发展阶段完全不同。
我们认为,当前更可类比的是90年代初附近,如果结合美联储加息背景,跟1994年有一定类似之处,当然历史不能简单对比。
整体而言,当前制约AI发展的核心不在需求,在于供给(融资、产能、电力等),供给影响节奏,需求主导趋势。
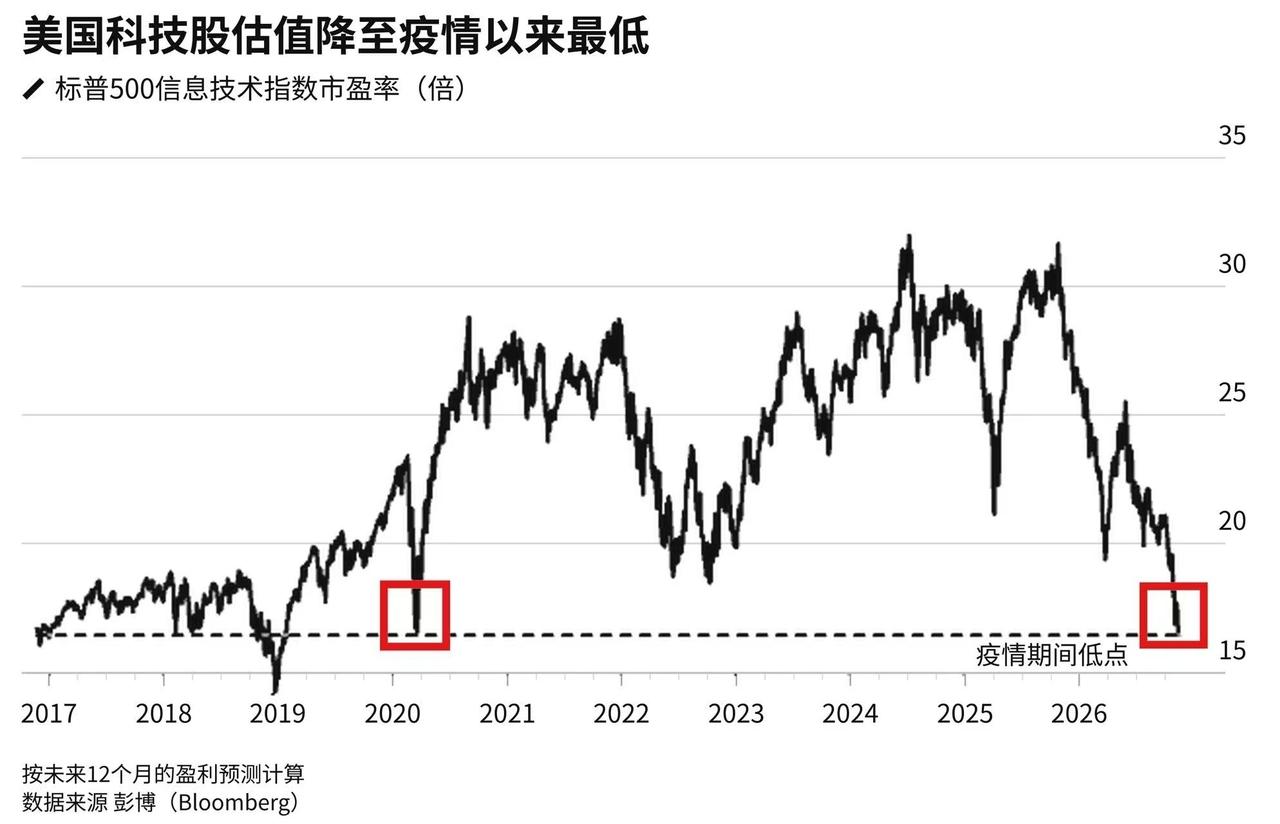
这几个月快速消化估值和拥挤度压力后,我们建议将视角回归到需求端积极把握机会。
风险提示:AI技术进展不及预期。