据路透社9月15日报道,OpenAI 正在讨论新一轮融资,潜在估值可能达到 1.2 万亿美元。而就在今年 3 月,OpenAI 才刚完成一轮1220亿美元的承诺资本融资,投后估值达到 8520 亿美元。

我相信很多人的第一反应是:一家还在疯狂烧钱的 AI 公司,凭什么值 1.2 万亿美元?
但实际上,如果 OpenAI 真是那个能走到最后的颠覆性公司的话,它的估值可能要翻个十倍、百倍、甚至千倍。因为 AI 是真正能够影响人类社会走向的一件事儿。
AI到今天,依旧是一场补贴大战我一直觉得,现在的 AI 行业跟当年的共享单车、外卖大战很像。
当年你花几块钱就能点一份外卖,骑共享单车甚至可以连续领免费券。
难道送外卖真的只值几块钱?
当然不是。
只是有人替你付钱了。
资本把钱投给平台,平台再补贴商家、骑手和消费者。大家先把市场做起来,至于什么时候赚钱,以后再说。

今天的 AI,其实也有类似的东西。
普通用户一个月花十几、二十美元,就能使用过去需要大量专业人员才能完成的一部分工作;开发者还能拿到各种免费额度、试用额度;大量 AI 应用甚至长期免费。
这并不代表运行 AI 真的这么便宜。
只是AI真正的成本,并没有全部出现在你那20美元的订阅费里。
资本正在替用户支付其中相当一部分。
区别只是,AI 的补贴链条要复杂得多。
大概是:
资本 → 大模型公司 → 云计算/数据中心 → GPU、HBM、网络设备、电力。
与此同时,大模型公司又继续补贴 API 和产品:
模型公司 → AI应用 → 用户。
所以你会看到一个很奇怪的现象:
产业链下面的人还在疯狂烧钱,产业链上面的人已经赚麻了。
最典型的就是英伟达OpenAI 还需要一次又一次融资。
但给这些 AI 公司卖 GPU 的英伟达是什么状态?
英伟达最新一个季度营收已经达到 962 亿美元,其中数据中心业务 890 亿美元,同比增长117%,GAAP 毛利率达到 75%。
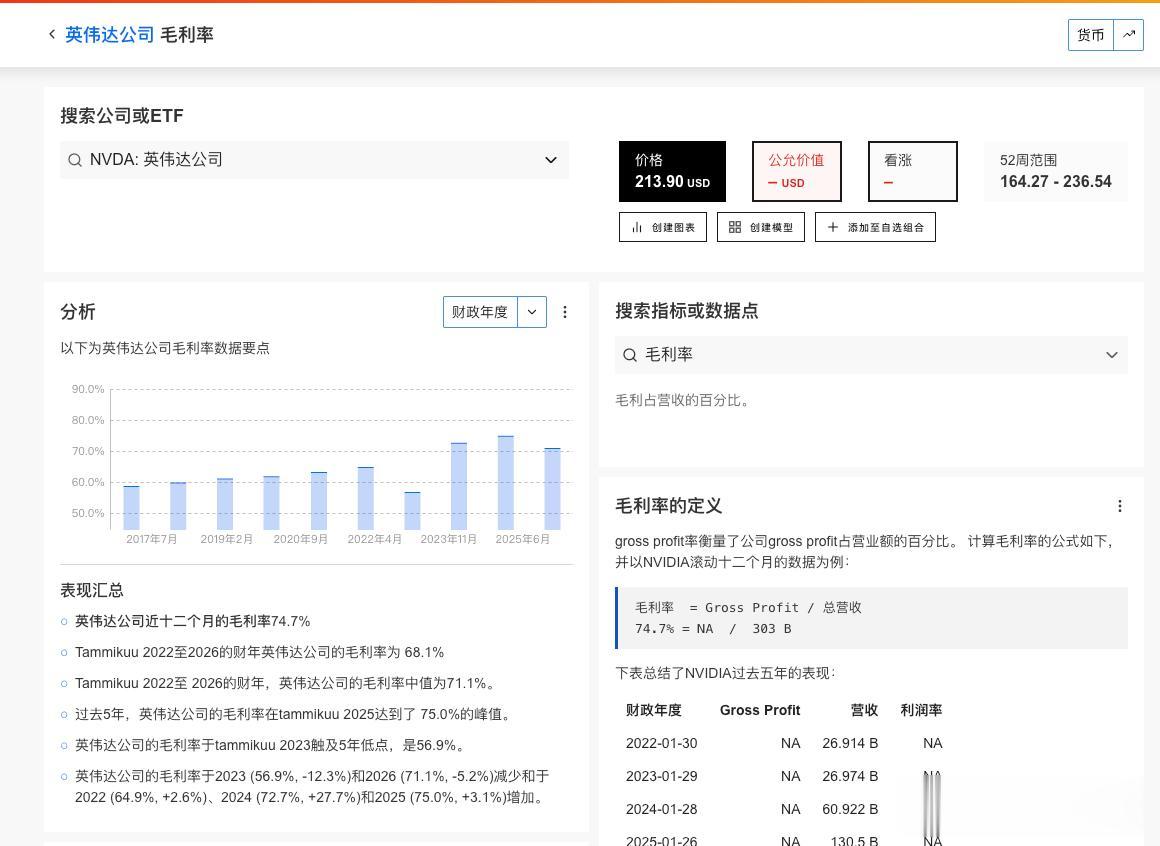
75%的毛利率是什么概念?
这边大家还在争论:
OpenAI什么时候盈利?
Anthropic什么时候盈利?
AI Agent到底能不能赚钱?
另一边卖算力设备的人已经开始数钱了。
这也是为什么我觉得,笼统地说“AI是个好生意”其实没有意义。
AI根本不是一门生意,而是很多门完全不同的生意。
最上面是 NVIDIA、AMD、华为这一类卖GPU、NPU、服务器、交换机的;
再下一层是微软、Google、AWS这样的云和数据中心;
然后才轮到 OpenAI、Anthropic、Google DeepMind 这些基础模型公司;
再下面还有 Codex、Claude Code 这种 Agent/Harness;
继续往下是各种 AI SaaS;
最后才是医疗、教育、金融、制造业里的具体应用。
这六层看起来都叫AI,商业模式却完全不一样。
而大模型,可能恰恰是最难的一门基础模型这个生意非常奇怪。
它有软件行业的价格战,却没有传统软件那么低的边际成本;
它有半导体行业一样恐怖的资本开支,却没有芯片那么长的产品生命周期;
它甚至还有消费电子的更新速度—今天最强的模型,可能半年以后就只是普通模型。
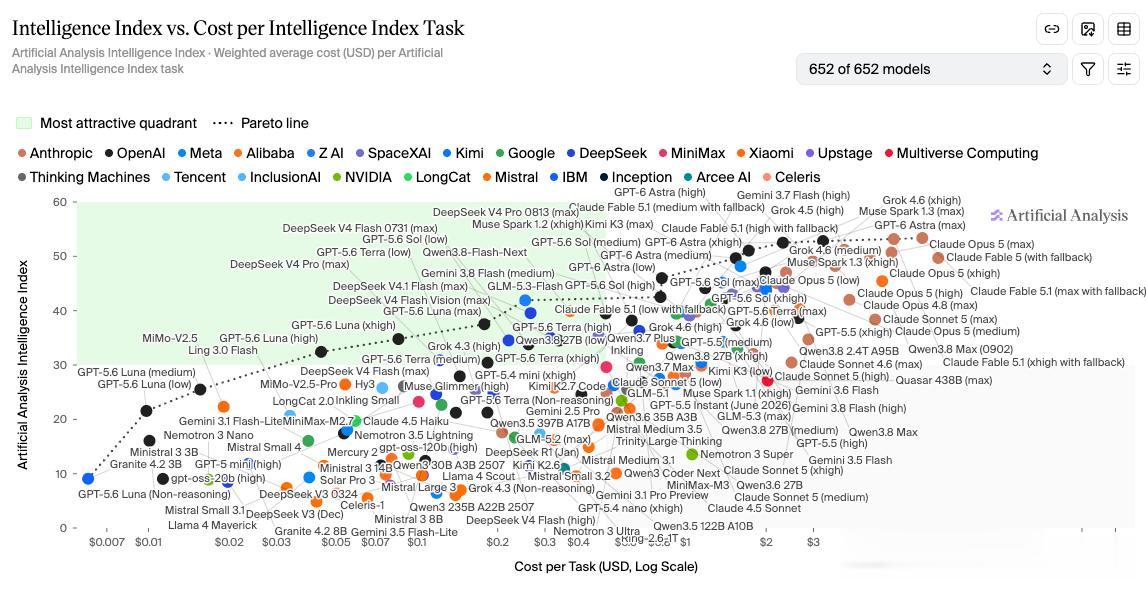
模型能力越来越强,价格却越来越便宜。
而且用户越多,推理量越大,就意味着服务器、电力、GPU使用量继续增加。
好不容易把这一代模型训练出来,下一代训练又开始了。
所以基础模型公司面临一个很尴尬的问题:
不继续烧钱,就可能掉队;继续烧钱,就很难停下来赚钱。
微软自己在最新年报里都明确提醒投资者,公司正在以非常大的规模提前建设 AI 数据中心、训练模型和能源基础设施,而这些投资发生在对应收入完全成熟之前,未来收入能否按照预期时间和规模兑现,并没有保证。
这其实已经把整个行业的问题说得很清楚了。
上游卖铲子,赌的东西反而少一点这也是 NVIDIA、华为这些算力设备公司的商业逻辑不同的地方。
当然,它们不是没有风险。
如果未来 AI 投资突然放缓,GPU供给过剩,或者专用ASIC越来越强,上游一样会受到冲击。
但它们少赌了一件非常重要的事情:
不用赌最终究竟是哪一个模型赢。
OpenAI赢,它需要GPU。
Anthropic赢,也需要算力。
Google继续加码,还是需要数据中心。
突然又冒出来十家新的AI公司,某种意义上反而更好。
就像淘金热。
淘金的人需要判断哪座山里面真的有金子。
卖铲子的人只需要判断:
明年还有没有足够多的人继续挖金子。
这两个风险完全不是一个级别。
所以今天的AI,便宜吗?站在普通用户角度,非常便宜。
几十块、一百多块人民币一个月,就能获得过去很难想象的能力。
但站在整个产业链角度:
AI其实一点都不便宜。
只是大量成本暂时没有让最终用户承担而已。
VC在付钱,SoftBank在付钱,微软在付钱,Google在付钱,AWS在付钱,大模型公司自己也在付钱。
于是才有了今天我们看到的AI价格。
所以我觉得理解这一轮AI浪潮,有一个非常重要的前提:
今天看到的AI价格,并不一定是AI最终的真实价格,而是资本补贴之后的价格。
这和当年外卖大战非常像。
但又有一个本质上的不同。
外卖大战再大,最终争夺的也只是餐饮配送市场。
而AI如果真的成功,它可能进入编程、设计、教育、金融、医疗、科研、客服、制造业,甚至替代或者增强相当一部分脑力劳动。
也就是说:
打法像外卖大战,赌的却可能是下一代基础设施。
这也是为什么资本敢把几百亿、上千亿美元不断砸进去。
但千万不要因此认为整个AI产业链最后都会赚大钱。
恰恰相反。
AI最终完全可能深刻改变世界,但真正获得最大利润的,未必是今天最耀眼的大模型公司。
互联网改变了世界,最后赚钱最多的也并不是浏览器公司。
智能手机改变了世界,利润也没有平均分给所有做手机的人。
AI很可能也是一样。
今天大家看到 OpenAI 又融资上千亿美元,会觉得这是AI产业最风光的位置。
可如果顺着钱继续往上看,就会发现:
下面的人融资、烧钱、补贴用户、争夺市场;而上面卖芯片、卖服务器、卖算力的人,早已经开始把这场战争变成收入和利润了。
所以这场AI大战真正有意思的问题,从来都不只是:
谁的模型最强?
而是:
这场几万亿美元级别的产业建设里,到底是谁在出钱,又是谁最先把钱赚走。