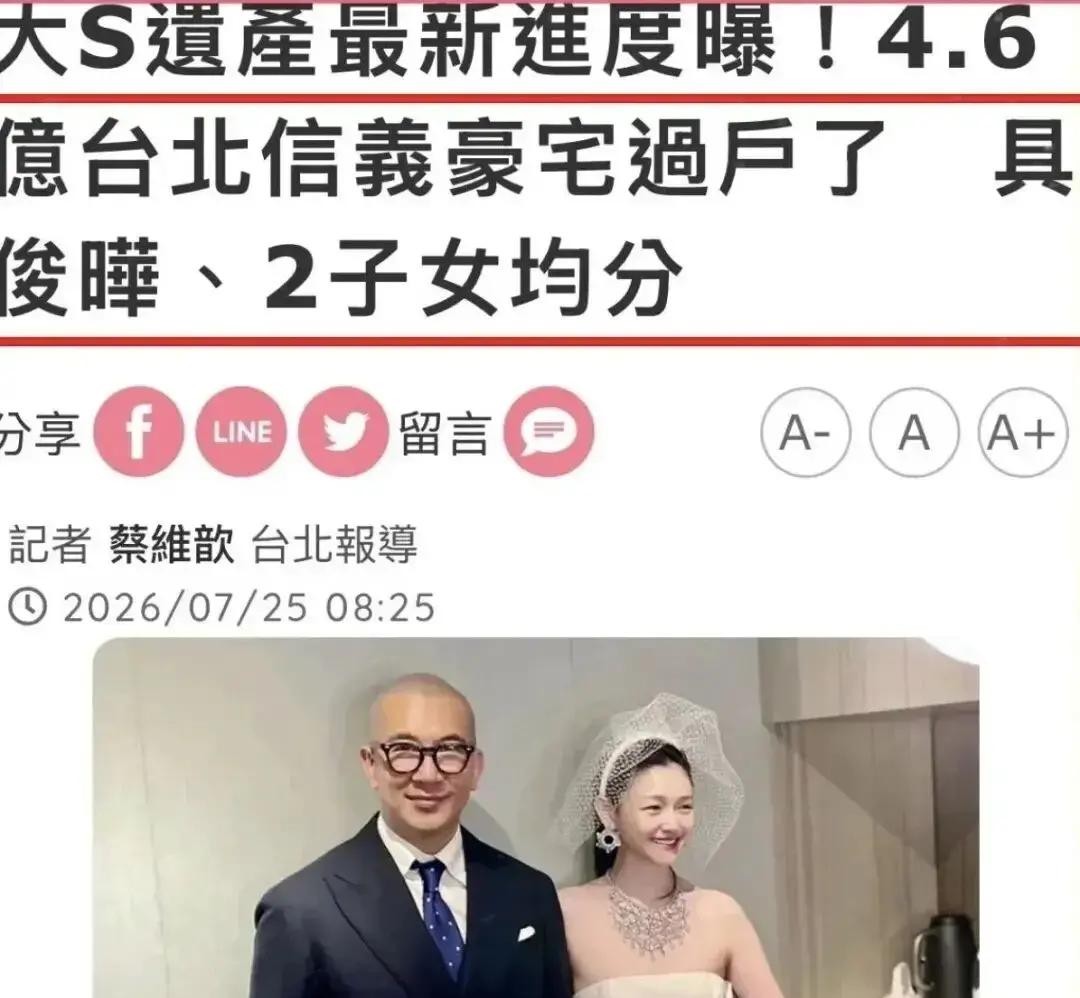
据台湾媒体报道,前段时间,大S生前居住的台北信义区顶级豪宅完成继承过户手续。房子最终落在三个人名下——现任丈夫具俊晔、女儿玥儿、儿子箖箖,各占三分之一产权。
很多人一听“过户完成”,下意识就会觉得事情到此为止了。可现实里,房子过完户,后面的麻烦不一定跟着就消失。更别说这种房子还牵着贷款、税费,还有各种账没算清的可能。
这套豪宅估值达到4.6亿新台币。资料里也写得很细:2016年买入价3.62亿新台币,首付1.4亿,贷款2.22亿,20年期、利率2.8%,月供119万新台币。也就是说,真正“压在后继者肩上”的,从来不只是房产本身。
关键在于:遗产这东西,常常不是“拿到就行”,而是“你接下来要继续负责”。文中提到的一点是,房子可能还遗留上亿新台币的房贷尚未还清——媒体测算口径下,至少还剩约1亿新台币没还。房贷这件事通常看起来很冷静,但它有一个可怕之处:它每个月都在,跑不了。
而房贷之外,另一个更让人头皮发紧的是税费。遗产税这块,有律师推算:若计入存款、股票、海外资产、著作权等,扣除免税额和房贷后,课税净额可能超过1.1亿新台币,按最高20%累进税率,遗产税可能超过2000万新台币。为了让人直观理解,文中还提到一条“据报道”的细节:大S生前银行存款不到200万新台币,连月供都不一定够。
看到这儿你会发现,最折磨人的不是“争什么”,而是“钱从哪儿来”。豪宅当然值钱,但税费和贷款不会等你把情绪整理好才来。它们更像账单,按时间点出现在日历上。你能不能处理,决定了这场继承到底是“过户”还是“续命”。
我一直觉得,关于遗产继承,最常见的误会就是把它想成一张清单:该是谁就是谁。可真正的风险,往往发生在继承之后的那几步——比如贷款还不还得上、税费凑不凑得起、家里有没有其他债务要一起承担。
文中还把离世后的债务连带风险,用“小马奔腾创始人李明遗孀负债案”做了对照:2014年李明离世,因对赌失败引发回购与清偿纠纷,最终遗孀被判承担2亿元连带清偿债务。这个案例被拿来说明的点很直白:不是所有后续麻烦都来自“家人之间的态度”,有些是规则里本来就写着的债务逻辑。
所以,如果你家也有房贷,也有老人走一步才发现“怎么交接”的阶段,别只盯着“继承谁”。更现实的做法是先盘清楚三个问题(尽量用数字,不要用情绪):
第一,房贷还剩多少、月供多少,继承人有没有能力继续还。
第二,除了房贷外还有没有别的债务:比如经营相关、担保责任、民间借贷、信用卡欠款之类。
第三,资产和债务谁大——如果债务明显超过资产,盲目进入继承流程,后面只会更难。
你可能会问,那法律工具呢?文中提到遗嘱的重要性,特别是再婚家庭、未成年子女、以及债权债务比较复杂的时候。这个方向本身不玄乎:遗嘱的意义就是把“财产想给谁”这件事尽量提前说清楚,减少法定继承带来的不可控分配。
至于信托、保险金信托这些更进阶的机制,文章里给了一个“方向示例”:用信托把一笔资金从个人资产层面做隔离,从而在一定条件下实现更稳定的给付安排。但这里必须把边界说清楚——不同地区、不同设立方式、资金来源合规与否、以及具体争议点,会影响最终效果。你可以把它当成“可研究的方案”,而不是一张保证书。
写到这儿再回头看大S这起事,你会发现它真正留给人的不是“豪宅给了谁”,而是那句很现实的提醒:过户完成,至少证明房子归属落了地;但贷款和税费这类账,本来就会继续跑。
结尾我不想把它写成什么大道理。就像你家里有人要做传承,最烦的从来不是手续麻烦,而是临时抱佛脚的时候,时间不站在你这边,账单也不跟你讲道理。
大S离世一年半才完成过户,期间经历分配争议、房贷压力、税费筹措。对继承人来说,每一个环节都不是“等结果”,而是“边扛边算”。所以如果你还没开始做准备,就别等到事情发生后才说“怎么会这样”。
从数字开始,把路先铺起来,才算是对家人最实际的负责。