近期国际油价深夜大幅跳涨,多数市场参与者将其视作地缘冲突催生的短期情绪波动,默认局势缓和后油价便会回归平稳。结合红海最新战局与全球能源供应链现状,我对此持完全不同的判断。
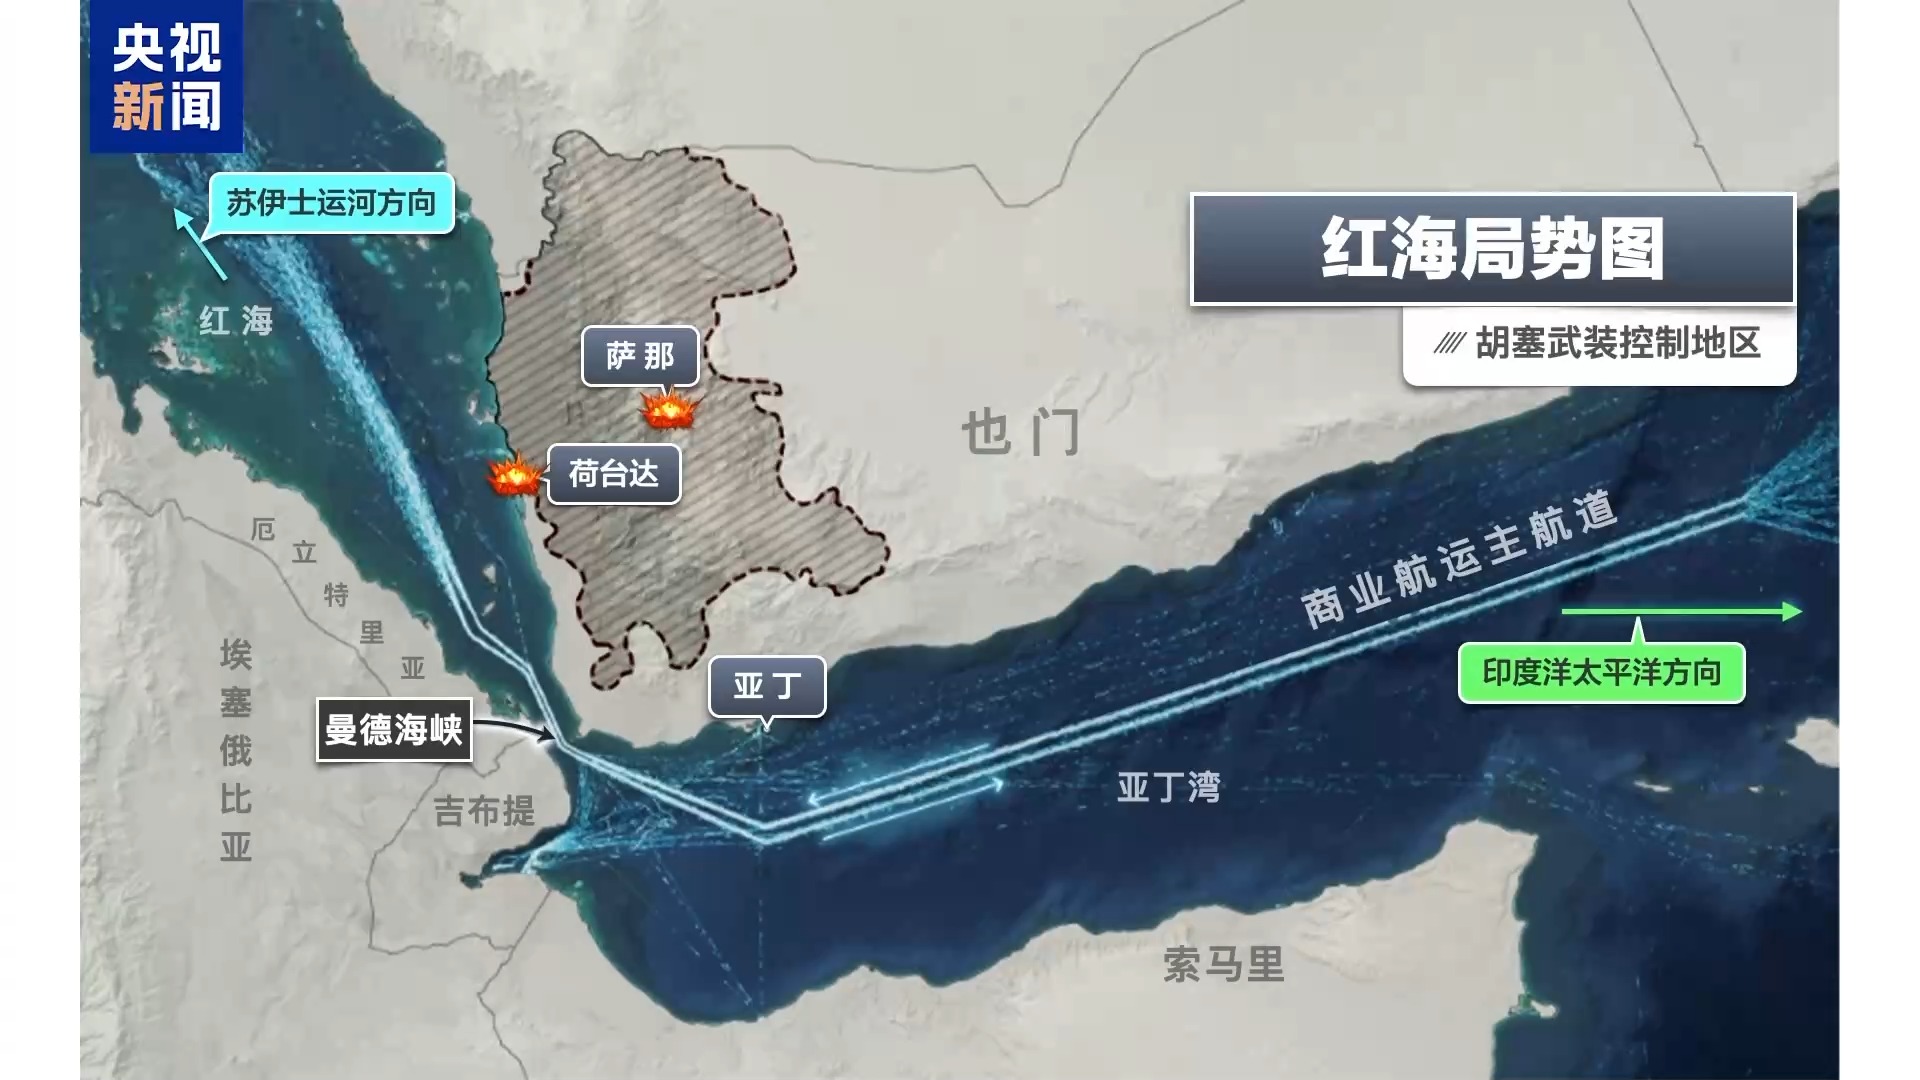
美国耗时一年多、投入大量军力搭建的红海护航体系,已经实质性失效。胡塞武装成功攻占红海核心港口穆哈、掌控哈尼什群岛,彻底改写了曼德海峡的地缘格局。本轮油价暴涨绝非偶然的行情异动,只是市场对红海航道安全危机的首轮定价反馈。当下全球能源供应链的脆弱性已全面暴露,真正的全球性能源市场动荡,才刚刚拉开序幕。

长期以来,外界对红海局势的认知,局限于零散的导弹袭击和商船绕行事件。美国为稳住这条全球核心海上通道,集结航母、驱逐舰编队,联合多国组建海上护航力量,投入巨额军事成本维护航道通行。外界普遍认为,凭借绝对的海上军事优势,美军足以压制区域武装势力,保障红海、曼德海峡至苏伊士运河这条欧亚非贸易与能源命脉的稳定运行。但实地战局的演变,彻底推翻了这套固有认知。
穆哈港坐落于也门西南部红海沿岸,距离曼德海峡仅80公里,是把控航道的核心陆上支点。胡塞武装占领这座港口后,得以将无人机、反舰导弹等打击阵地向前部署,对海峡主航道形成全域覆盖。相较于此前依托内陆纵深发起的远程袭扰,掌控沿海港口后,其对海上船只的监测范围、打击精度和作战持续性大幅提升。与此同时,胡塞武装进驻战略要地哈尼什群岛,补齐了海上监控短板,实现对曼德海峡海陆双向把控。至此,红海航道彻底告别偶发风险,进入常态化高危运行状态。
美军的护航模式存在天然短板,只能为少量登记船只提供针对性护航,无法覆盖也门漫长的西海岸全线。胡塞武装依托分散的沿岸阵地发起袭击,单次作战成本极低,而美军军舰拦截弹药、装备损耗的成本居高不下,攻防成本严重失衡。持续一年多的军事部署,既没有遏制胡塞武装的军事扩张,也没能守住红海沿岸核心战略支点。美军仅能维持海面存在,无法掌控陆上控制权,这也是其红海布局全面失效的核心原因。
盘面数据直观印证了市场的敏锐反应。10日晚间,纽约轻质原油、伦敦布伦特原油两大基准价格同步大幅冲高,双双创下两个月新高和单日最大涨幅,美油站稳102美元关口,布伦特原油突破107美元。部分市场观点将此次涨价归因为短期资金炒作,认为不具备持续支撑力。这种看法过于片面,忽略了大宗商品地缘定价的核心路径。原油市场的价格定价,包含对当下供需和未来供应链风险的双重预判,本轮涨价核心驱动力,来自红海航道安全失守带来的长期供给不确定性。
目前海湾产油国原油井口生产秩序稳定,沙特、伊拉克、阿联酋的原油产能并未出现收缩。市场波动的核心矛盾,集中在运输流通环节。全球12%的海运原油需经由曼德海峡、红海通道输送,自霍尔木兹海峡航运承压后,沙特等国的原油出口高度依赖红海航线,这里已然是海湾原油通往亚洲、欧洲的核心替代通道。这条关键通道的稳定性下降,直接压缩了全球原油供给的缓冲空间。
航运和保险行业的率先调整,进一步推升了能源流通成本。红海风险升级后,国际航运保险保费大幅飙升,大型原油运输船的通行成本成倍增长。大量船东主动规避高危航道,选择绕行非洲好望角。绕行路线会让原油运输周期延长10至14天,在全球油轮运力总量固定的前提下,有效流通运力大幅缩减,海运运费持续走高。层层叠加的流通成本,最终全部转嫁至原油现货终端,形成持续性的价格溢价。本轮油价暴涨只是初期反馈,只要红海航道风险无法根除,地缘风险溢价就会长期锚定油价,难以快速回落。
曼德海峡与霍尔木兹海峡是两大核心咽喉,二者相互联动、牵一发而动全身。当前霍尔木兹海峡受美伊海上冲突影响,通航效率持续走低,大量原油滞留在波斯湾海域。两大核心原油出口通道同步承压,让全球能源供给体系陷入双重承压的被动局面。多家国际金融机构完成情景测算,双海峡通航受限的状态下,布伦特原油价格大概率突破120美元每桶,极端行情下价格上行空间会进一步打开。
我并不预判短期会出现海峡全面封锁的极端场景,但限制性通航带来的持续性伤害,远比一次性冲击更具破坏力。航道不完全中断、通行效率大幅下降、运营成本持续攀升的状态,会让通胀压力循序渐进渗透至全产业链。一次性封锁会倒逼市场快速调整预案、重构供应链,而长期不稳定的通航状态,会持续抬高全球生产、贸易、流通成本,让各国宏观调控面临更大挑战。
能源价格上行的影响,早已跳出大宗商品板块,渗透至实体经济全链条。原油作为工业基础原料,覆盖化工、化肥、物流、航空等诸多核心产业。油价走高直接推升化肥生产成本,间接影响全球粮食生产与供应;海运、陆运成本上涨,带动所有跨洋商品、民生消费品价格波动。能源与粮食两大基础品类同步承压,直接抵消此前全球通胀回落的成果,打乱各国货币政策的调整节奏。
欧洲经济体是本次红海危机最直接的承压主体。欧洲进口的中东原油、LNG液化天然气,大多依赖红海-苏伊士运河航线。航线绕行带来的时效滞后、成本攀升,持续压制欧洲制造业复苏势头。本身欧洲经济复苏动能薄弱、产业活力不足,新增的能源成本压力,极易让部分欧洲国家再度陷入经济停滞状态。
亚洲主要能源进口国同样无法独善其身。我国、印度常年大量进口中东原油,红海航线波动会直接增加进口成本,加剧输入性物价压力,推升国内成品油、物流及终端商品价格。区域内经济体的抗风险能力存在明显分化,印度依托长期采购俄系折价原油对冲部分压力,我国凭借多元化进口渠道、完善的战略原油储备体系、陆上跨境输油管道,有效稀释单一航道波动带来的冲击,整体韧性相对突出。
针对美国市场,很多人存在认知误区,认为美国已是原油净出口国,油价上涨会形成绝对利好。从宏观经济结构来看,这种认知并不成立。美国国内成品油消费体量庞大,油价持续上涨会直接推升民生用能、企业生产用能成本,挤压居民可支配收入,压制市场消费活力。消费是美国经济增长的核心支撑,消费疲软会直接拖累经济走势。同时能源涨价引发的通胀反弹,会压缩美联储降息空间,延长高利率周期,进一步冲击美股、美债市场稳定。石油出口带来的增量收益,完全不足以对冲国内经济面临的负面冲击。
产油国阵营的博弈节奏,同样左右着后续能源市场走势。沙特主导的OPEC+坚持减产策略,核心目的是维系原油价格稳定,保障产油国财政平稳运行。红海冲突推升的油价,短期利好产油国财政,但过高的油价会压制全球原油消费需求,加速新能源替代进程,不符合产油国长期发展利益。因此沙特等国不会放任冲突无限升级,叠加本土设施频繁遭遇袭击的现实,区域冲突存在多方制衡,但短期不具备快速降温、彻底平息的条件。
本次红海危机会彻底重塑全球各国的能源安全评估体系。2022年俄乌冲突后,各国开始重视能源供给来源的多元化布局,而当下的航道危机,让全球看清了运输通道安全的核心价值。稳定的产能供给,无法抵消航运通道不稳定带来的风险,海上命脉的安全可控性,已然成为能源安全的核心考核指标。
后续全球能源行业将迎来一系列结构性调整。各国会扩容战略石油储备规模、优化储备动用机制,加速布局替代运输航线与陆上跨境管网,进一步拓宽能源进口渠道。全球产业端会加快新能源、可再生能源布局,降低经济体系对化石能源的依赖,从根源上弱化地缘局势对能源市场的扰动。这场变局之下,全球能源贸易格局、各国能源战略布局,都会迎来长期且深刻的重构。
原油市场内部始终存在对冲力量,美国战略储备释放、OPEC+产能调整、全球需求走弱等因素,都会约束油价单边暴涨的走势,地缘局势也存在阶段性缓和的可能。需要认清的是,航道风险引发的供应链重构属于长期趋势,不会随着短期局势缓和而逆转。即便局部冲突暂停,市场主体也会永久计入曼德海峡的地缘风险成本,这部分溢价会长期存在于能源定价体系中。
更深层次来看,红海危机暴露出现有全球海洋治理体系的短板。传统大国海上军事力量,难以应对低成本、高灵活的非对称作战模式。小型无人机、简易导弹的技术普及,让区域武装具备扰动全球核心航运通道的能力,彻底改写了海上贸易的风险格局。未来所有大宗商品的远洋贸易定价,都会纳入地缘非对称风险,这是全球贸易体系不可逆的变化。
纵观全局,市场无需过度恐慌,但绝对不能抱有侥幸心态。穆哈港失守是标志性的地缘转折,宣告美国主导的红海安全秩序彻底失效,传统海上护航模式的局限性全面凸显。深夜暴涨的油价,只是这场全球能源变局的开端。未来市场面临的,不是单次极端价格波动,而是长期的能源成本抬升、通胀韧性增强、全球经济承压的常态化格局。
当下的油价上涨只是前菜,一场席卷全球的能源风暴,正在持续发酵、稳步升级。