9月17日焦煤主力玩了把心跳:早盘冲到1644.5元/吨,午后砸回1577元/吨,一天震将近70点。这种盘面,大家怕的不是涨跌,是看不懂了。多头算山西还有多少矿停着、复查多久出煤;空头算铁水撑不撑得住、钢厂亏损会不会把需求砸穿。产地更拧巴:离十一就剩十来个有效补库工作日,焦虑根本不在"总量够不够",而在那几个煤种、那几个矿区,节前能不能稳定到货。
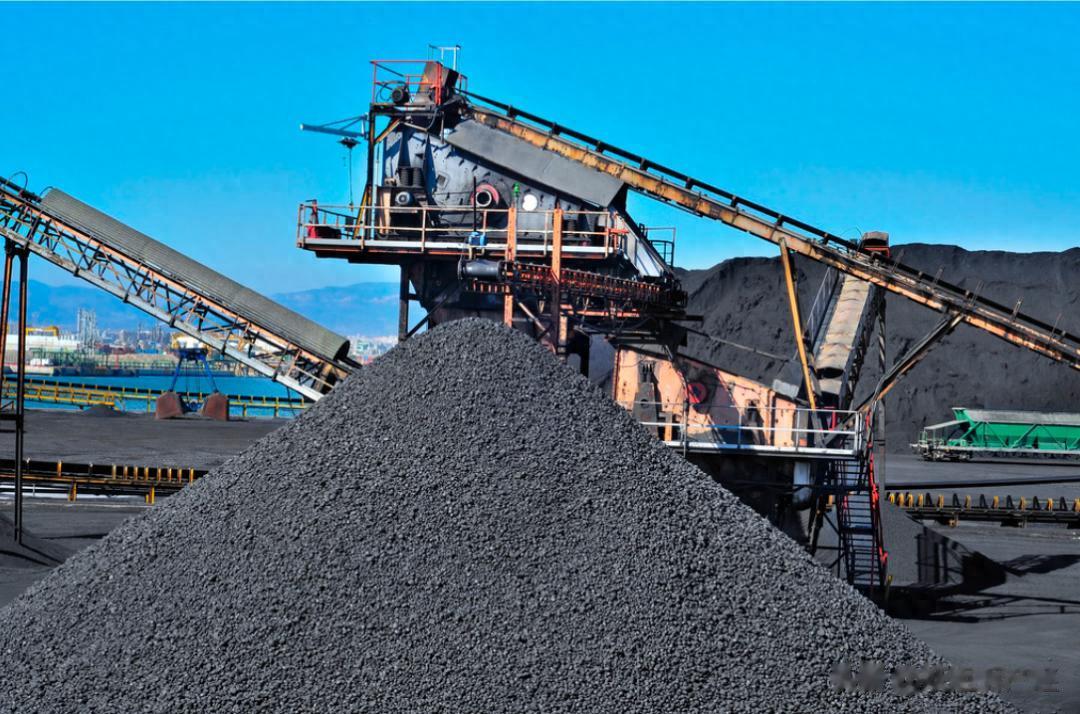 供给端:超产红利没了,合规产能是硬天花板
国家矿山安监这轮整治,把隐蔽工作面、安全监控造假、入井人员定位、用电量和产能比对、井下密闭、违规转包全列为重点,逐矿"过筛子"。山西2026安全生产文件就四个字导向——"严、紧、深、细、实",高危行业"无监控不作业"。妖姐试着翻译一下:有隐患的矿,不整改不复产;整改完的,验收周期拉长;就算复产,产量也按合规头面重新核,不一定回到事故前。
数据砸出来更直观:截至9月16日,山西停产炼焦煤矿约75座、涉及产能7290万吨;5月23日以来出现过停产的累计204座、2.75亿吨。再看523家样本,9月10日至16日当周核定产能利用率69.7%,同比低了约15个百分点——这根本不是正常淡季值,是产能释放被硬压住。原煤日均156.5万吨还在降,说明有些矿"名字在复产名单,日产没回来"。精煤库存130.7万吨、原煤406.4万吨都不高,矿端没主动累库,节前焦企一集中拉货,低库存就把紧张感放大了。
更绝的是"任务停产":样本里17座矿已完成全年产能任务、合计2020万吨,5座已停;季度末有季度任务矿停,进四季度还有年度任务矿停。山西省能源局9月13日保供会也认了:长治事故后全省安检力度空前,复产缓慢,个别矿复产再停产,定调"统筹安全和生产"——这句基本锁死了节前暴力提产的可能。
进口端:蒙煤回来了,但没完全回来国内不够看蒙煤,现实是"有改善、不解渴"。甘其毛都8月中段曾掉到500至600车,正常能跑1300至1400车,9月部分机构跟踪回升到500至800车,仍不到正常一半;中秋国庆临近还有临时闭关。库存更说明问题:甘其毛都监管区库存从8月上旬350余万吨降到不足180万吨(约188万吨),蒙5原煤从8月初1100多涨到8月下旬1700以上。低库存加低通车,口岸对节前补库的"边际增供"有限。
澳煤靠性价比有点成交,但到货量和替代主焦能力都有限。
一句话:进口能托底情绪,托不住节前低硫主焦的硬缺口。
需求端:刚需是真刚需,但钱不够花双节长途运输不确定、焦企不愿空库过节,通常会提前备原料煤,这部分是刚性的。但三道刹车很实:
① 焦企利润薄:焦炭第五轮提涨落地了,可成本压力加大、对高价焦煤接受度减弱,线上竞价成交率往下掉。② 钢厂亏损或低盈利:部分机构跟踪钢厂盈利率已降到个位数、铁水236万吨/日附近晃,铁水再下移补库天数就缩短。③ 竞拍已分化:9月16日临汾蒲县中硫1/3焦精煤成交均价较9月3日跌80元/吨,流拍率回到20%至30%。
这说明"整体紧"不等于"所有煤种都抢"。低硫主焦报价还硬,中高硫、配焦、部分1/3焦已经不跟涨。补库于是分成两类:低库存焦企补低硫主焦、肥煤,是"怕断炊";补高硫配煤,是"随用随买"。后者越不积极,前者越紧。
 节前最后两周,盯这五个信号就够了
别猜涨跌,盯指标:
复产与停产动态——看山西能源、安监的复产验收公告,交叉验证停产座数是否从75座往下走;
产能与日产——523家利用率回70%以上、原煤日产回159万吨以上,紧缺缓和;继续156万附近或再降,偏紧延续;
中价·新华焦煤价格指数——竞价上行、长协温和是市场煤紧;竞价走平、现货滞涨,是补库接不动;
蒙煤通关与库存——看甘其毛都日均车数、监管区库存,车数不回千、库存不回250万吨以上,优煤难松;
政策口径——若从"严查"转向"一矿一策复量",供给边际才放松。
这轮焦煤,短期看是节前补库的博弈,中期看是"合规产能重定价"。安全监管"无监控不作业"不是一阵风,是常态化,超产那点弹性被永久收走了,供给偏紧有中期底色。但另一头,钢厂亏损、焦企薄利又把价格天花板焊死。所以节前大概率是"紧平衡下的高位宽幅震荡":不会暴力提产,也难单边暴涨,70点的上下翻飞会是常态。
妖且对产业一句实在话:低硫主焦的硬缺口,节前靠蒙煤填不上,备货得趁早、别赌复产;对看盘一句:别被单日70点带节奏,盯死那五个信号,比听任何"要涨要跌"都靠谱。
数据来源:国家矿山安全监察局整治部署、山西省政府2026安全生产文件及9月13日保供会口径、523家炼焦煤矿山样本周度数据(9月10–16日)、中蒙口岸办9月9日会议及甘其毛都通关跟踪、中价·新华焦煤价格指数、中国太原煤炭交易网竞拍成交、中国煤炭运销协会机构研判。文中期货与现货价格、产能与库存数字均引自上述公开统计。本文为产业分析,不构成投资建议。