2025年,中国全年原油进口量达到5.78亿吨,国内原油产量2.16亿吨。按表观口径算,进口依存度约为72.8%。
同时,中国在南海海底、青藏高原冻土带等地发现了大规模可燃冰资源。不少测算认为,南海可燃冰预测资源量,按现有能耗水平估算可供使用数百年。
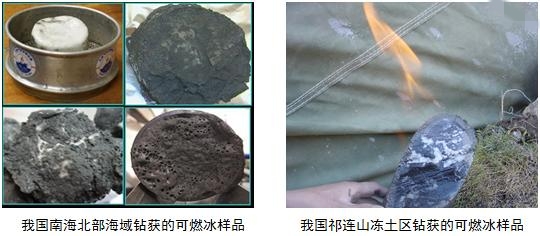
很多人因此产生疑问:既然可燃冰储量这么大,为什么不能马上替代石油呢?这个问题不能只看储量,还要看石油用来做什么、可燃冰能不能采出来、采出来贵不贵、用起来安不安全。
先看石油。很多人一提到石油,就想到加油站里的汽油。
其实汽油只是石油产品的一部分。原油进口后先进入炼厂,经过蒸馏、裂化、重整等过程,变成汽油、柴油、航空煤油、船用燃料油,也变成塑料、化纤、橡胶、沥青、润滑油、化肥、医药中间体等化工原料。
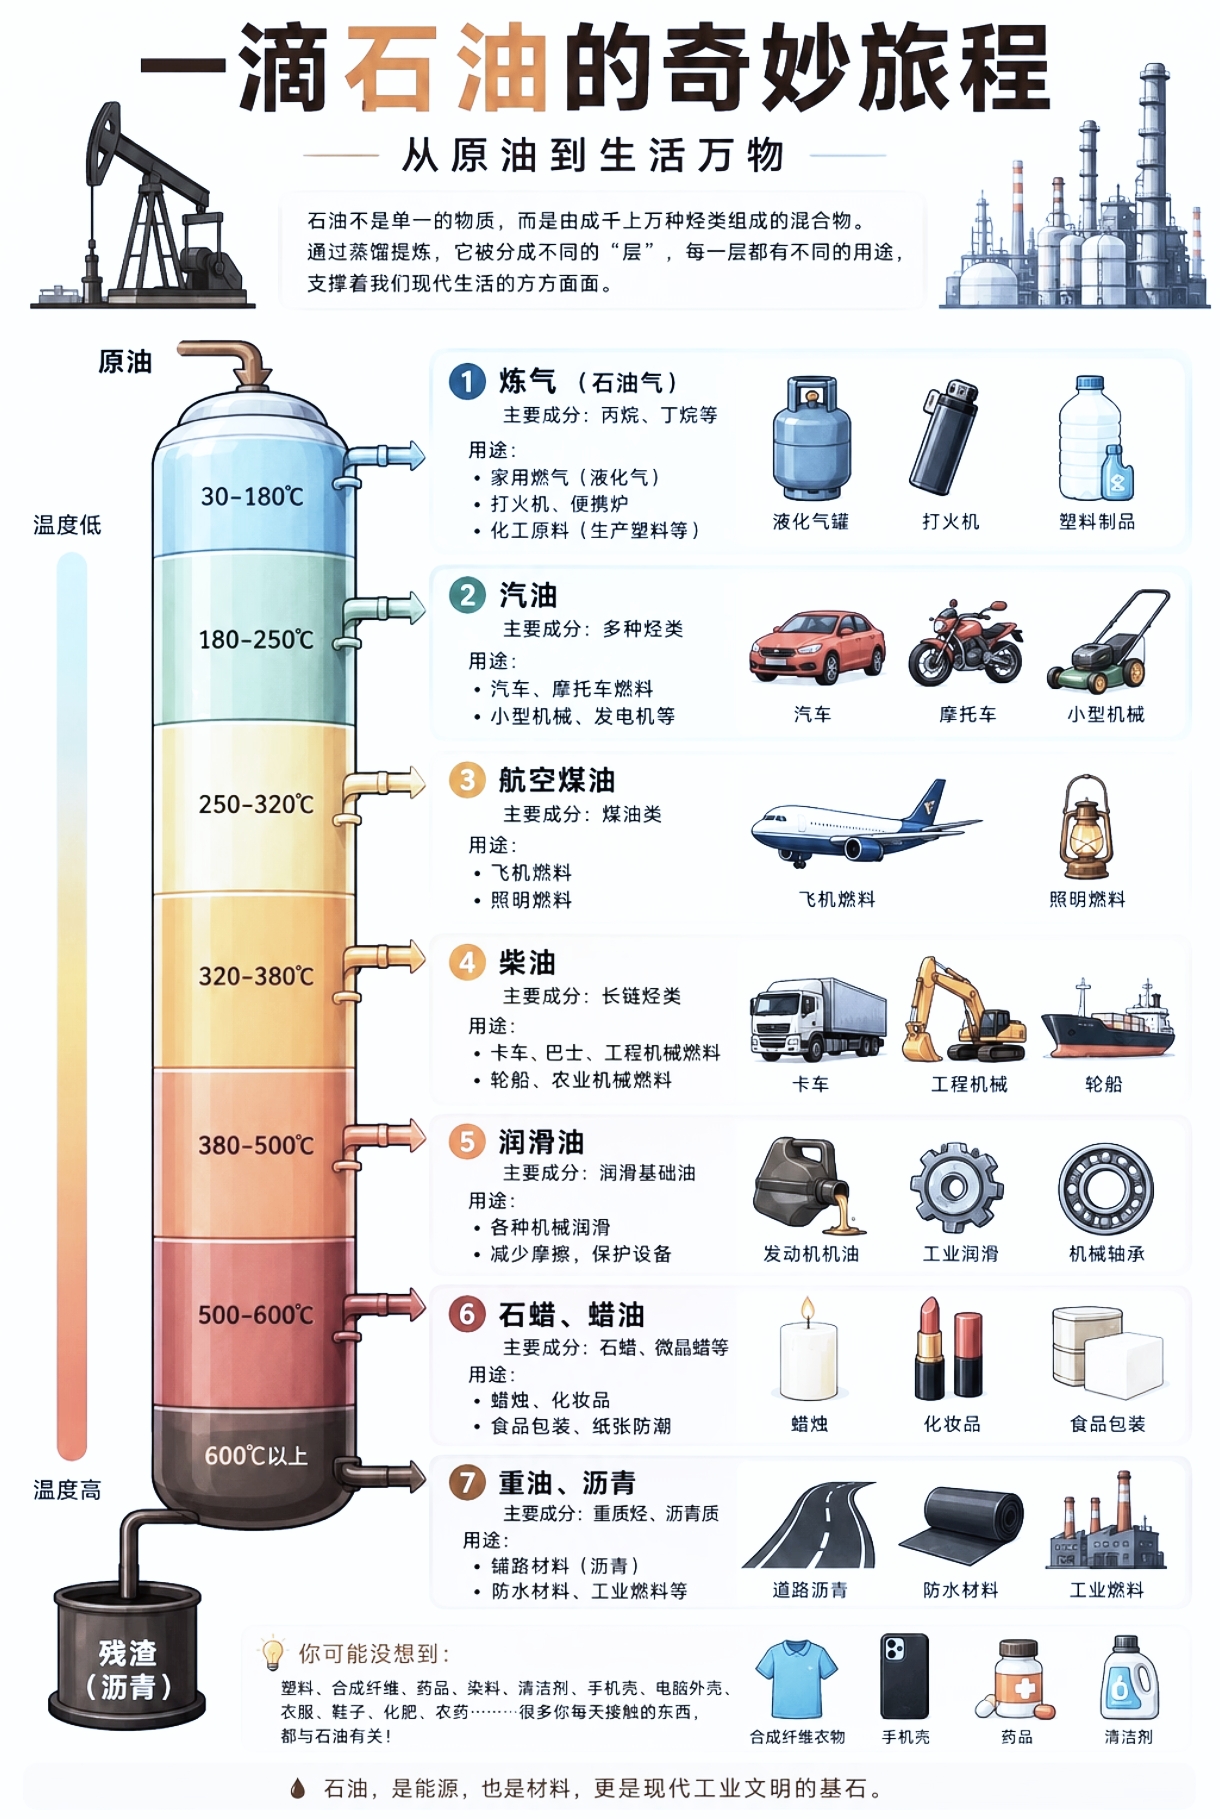
石油就像现代工业的血液,虽然新能源汽车在替代一部分汽油车,但航空、航运、重卡、化工、农业机械仍然要靠它维持运转。
特别是航空煤油,大型客机和货机很难靠电池飞长途;化工用油更不可能靠充电替代,因为塑料和化纤需要的是碳氢分子,不是电力。
新能源汽车发展很快,主要替代的是城市里的汽油乘用车。
但中国存量燃油车仍以亿辆计,补能网络、维修体系、二手车流通和长途重载场景仍有惯性。
柴油重卡、远洋船燃、工程机械、农业机械,短期内也很难全部电动化。
所以国内石油需求长期处在高位,并不是一句“新能源车多了”就能降下来。
进口原油还承担着战略储备、商业库存、炼厂开工和产业链安全功能。中国战略石油储备和商业储备通常要求覆盖数十天净进口,极端情况下还要保障军队、应急、医疗和农业用油。
从进口来源看,中国原油来自俄罗斯、沙特、伊拉克、马来西亚、阿曼、巴西、阿联酋、科威特等多个国家,通道包括海运、中俄管道、中哈管道、中缅管道。
海运仍要经过马六甲海峡、霍尔木兹海峡等关键节点。
多元化进口,就是为了不能只依赖任何一条线。
石油不是普通商品,它同时关系到大宗商品价格、工业运行和地缘政治风险。也正因为这样,进口石油是保障今天经济和生活运转的现实选择。
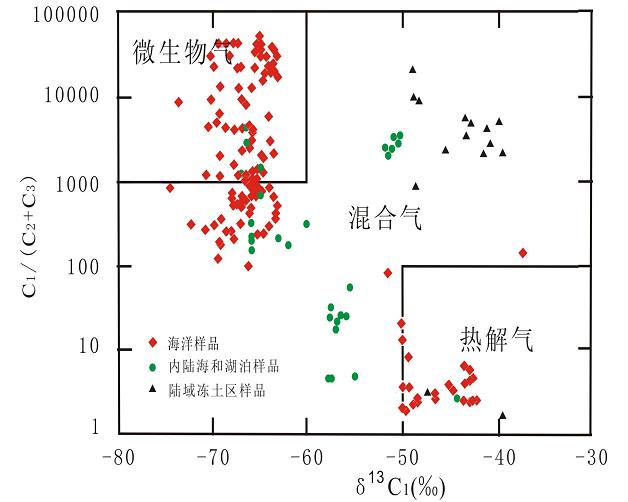
再看可燃冰。可燃冰学名天然气水合物,是甲烷分子在低温高压下被水分子形成的笼状结构包裹起来的固态物质。它看起来像冰,遇火可以燃烧,因此得名。
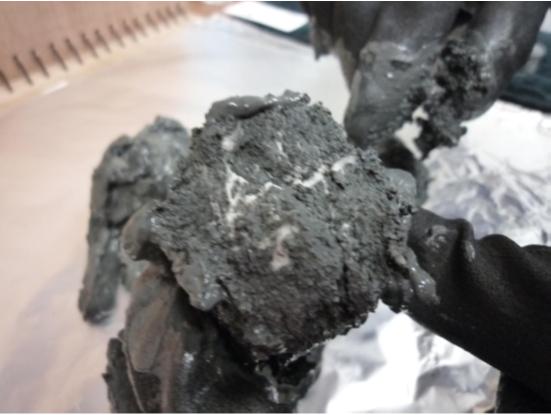
理论上,1立方米可燃冰分解后,可释放约164立方米天然气和0.8立方米水。有估算提出,全球可燃冰所含有机碳总量,超过煤、石油、天然气三者之和,理论上可供人类使用上千年。
中国可燃冰资源主要分布在南海海域和青藏高原冻土带,东海、祁连山冻土区也有发现。南海神狐海域、东沙海域、琼东南盆地是重点区域,资源量常以数百亿吨油当量描述。
但这里有个关键区别:资源量不等于可采储量。资源量像一张写着“地下可能有多少”的藏宝图,可采储量像真正能搬回家、能卖钱、能进管网的货物。
可燃冰则像一座埋得很深、锁得很紧的仓库,里面货物很多,但钥匙还没有完全配好。
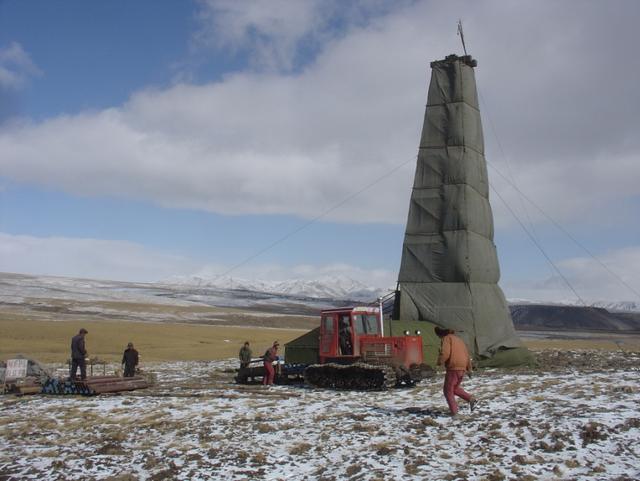
这些预测资源量要变成可采储量,中间隔着勘探精度、工程能力、环境许可和成本账。不是地下有,就一定能拿出来;也不是能拿出来一点,就能大规模供应。
而且,可燃冰储层类型也不同。冻土区水合物埋藏较浅,但环境脆弱;海域水合物规模大,却多埋在深海海底。
最难的是一种叫泥质粉砂的储层,颗粒细、渗透率低、胶结弱,气体不容易流出,开采时容易出砂、坍塌。
中国恰恰在这类最难储层上,取得了试验突破。
2017年,中国在南海神狐海域首次试采可燃冰,连续产气约60天,总产气量约30.9万立方米。
2020年,第二轮试采由蓝鲸2号钻井平台完成,采用水平井钻采和降压法,30天总产气量达到86.14万立方米,日均约2.87万立方米,创下当时世界纪录。
蓝鲸2号最大作业水深3658米,最大钻井深度15240米,可适应全球绝大多数海域,具备抵御强台风能力。
这些成就说明,中国在可燃冰勘探试采上进入世界第一梯队,但试采和商业化之间,仍隔着很长距离。
可燃冰开采方法主要有降压法、注热法、注化学抑制剂法、二氧化碳置换法等。降压法是通过降低储层压力,让水合物分解成甲烷和水,再沿井筒采出;注热法要注入热水或蒸汽,能耗高;
化学抑制剂法成本高且可能污染;二氧化碳置换法是把二氧化碳注入储层,置换出甲烷,同时把二氧化碳封存,理论上一举两得,但反应速度慢、效率有限。
海域可燃冰商业化,需要解决储层出砂、井壁失稳、水合物二次生成、冰堵、气水分离、海底井口稳定性、长距离回接等一系列工程难题。
日本曾率先尝试海域试采,2013年在南海海槽试采仅6天就因出砂中断,2017年两次试采也未能长时间稳定产气。
中国在泥质粉砂储层实现水平井降压试采,意义在于证明了难采储层也能出气,但单井日均2.87万立方米,与商业气井动辄数十万立方米的产量相比仍偏小。
商业化要求单井高产、长期稳产、多井协同、成本可控。可燃冰不是点一把火那么简单,而是一整套深海油气工业体系的升级。
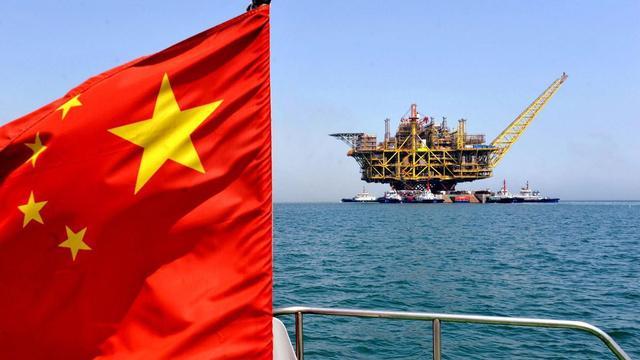
经济与基础设施也是现实门槛。可燃冰产出的主要是甲烷,也就是天然气。天然气要变成可用能源,需要海底管道、海上平台、浮式生产储卸装置、水下生产系统、陆上处理厂、管网或液化天然气接收站。
中国已建成全球领先的天然气管网和LNG接收站体系,接收能力超过1.2亿吨每年,但南海深海气田距离大陆较远,管道投资巨大。
如果开采成本比进口天然气还高,企业又怎么会愿意投入巨资去商业化开采呢?
目前,可燃冰试采成本远高于常规天然气。深海作业本身昂贵,防砂、控压、监测、环保都要投入。可燃冰若商业化,需要气价、碳价、补贴、税收、金融支持共同作用。
否则,它只能停留在国家主导的试验项目。能源替代从来不是技术可行就够,还要经济可行。
页岩气革命之所以改变美国,是因为水平井和水力压裂把成本降到了市场可接受水平。可燃冰还没有走到这一步。
环境与安全同样不能忽视。可燃冰开采最敏感的是环境风险。甲烷是强温室气体,20年尺度上的增温潜势约为二氧化碳的84倍,100年尺度约为28倍。
一旦海底水合物大规模分解失控,甲烷可能泄漏入海水和大气。水合物分解还会改变海底沉积物强度,可能引发海底滑坡、井喷、沉降,甚至影响海洋生态。
此外,可燃冰本身是化石能源,燃烧仍会排放二氧化碳。
它不是零碳能源,只是相对煤炭更清洁。在双碳目标下,可燃冰的定位更可能是战略接替和天然气补充,而不是无条件大规模开采。
全球可燃冰研究并非中国独行。日本、美国、加拿大、韩国、印度、俄罗斯都在布局。
日本因资源匮乏,对可燃冰最为积极,但海域试采多次因出砂中断。加拿大在马更些三角洲冻土区开展过Mallik项目,验证了冻土水合物开采可行性。美国在阿拉斯加开展过二氧化碳置换试验,并在墨西哥湾进行资源调查。
韩国、印度则在勘探阶段。一个常被忽略的案例是俄罗斯麦索亚哈气田。该气田在常规天然气开采过程中,因压力下降导致上方水合物层分解,曾被观察到水合物贡献气流,被认为是可燃冰接近工业开发的特殊案例。
但它并非专门针对海域泥质粉砂水合物的商业化开采。真正难啃的骨头,仍是深海、细粒、低渗储层。
中国在这一领域的试采突破,因此具有独特价值。
长期看,可燃冰的战略意义,不是明天就替代石油,而是为未来增加一个选项。
当技术、经济、环境、基础设施四关齐过,可燃冰才可能从新闻里的未来能源,变成管网里的商品天然气。
参考资料:《中国海域天然气水合物试采成果白皮书》,自然资源部,2021;《BP世界能源统计年鉴2025》,BP,2025;IPCC第六次评估报告,2022。