
印度塔塔集团正经历其158年历史上罕见的公开内斗。持有塔塔 Sons 约66%股份的塔塔信托基金,公开反对董事会重新任命钱德拉塞卡兰为董事长,并抵制集团上市计划。信托基金主席诺埃尔·塔塔指该任命“非法”,董事会则以多数票强行通过。
这场争端不仅关乎一位高管的去留,更触及塔塔独特治理结构的根基:一家慈善信托控股的商业帝国,是否应当走向公开市场。


塔塔内斗炸锅!66%大股东拍桌:这董事长任命,非法!
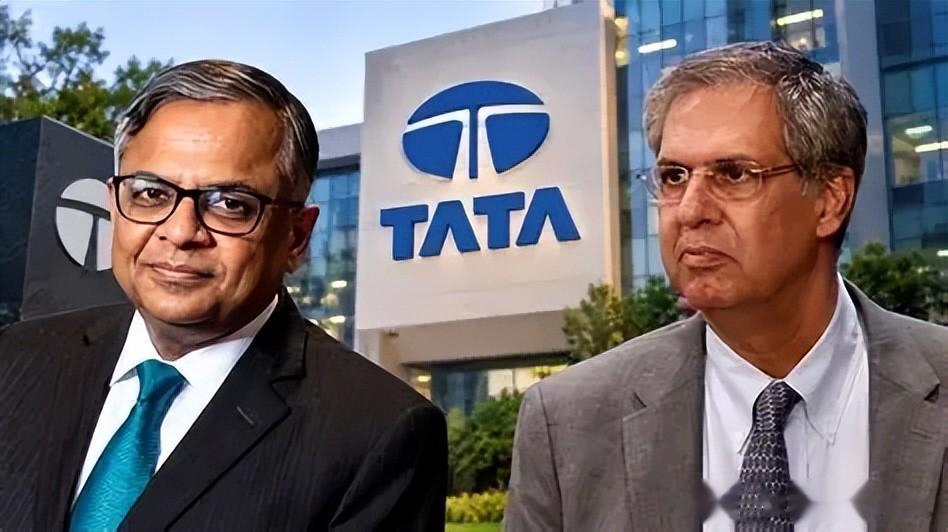
9月17日,塔塔 Sons 董事会以一场持续近四小时的激烈会议,将塔塔集团内部酝酿已久的矛盾彻底公开化。董事会宣布以多数票批准 N·钱德拉塞卡兰续任董事长五年,但塔塔信托基金主席诺埃尔·塔塔投下反对票,并在会后发表声明,直指该决定“非法”且“自始无效”。
这场冲突的核心,是一个看似技术性却具有决定性意义的公司治理问题:塔塔Sons 的《公司章程》第118条与第121条,究竟哪一条适用于董事长的任命与续任?
诺埃尔·塔塔在致集团秘书的信中明确指出,2022年钱德拉塞卡兰上一次续任时,依据的是第118条,该条款明确要求董事长的任命须获得塔塔信托基金提名董事的多数支持。信托基金在塔塔 Sons 董事会中拥有两名提名董事——诺埃尔本人和韦努·斯里尼瓦桑。按照信托基金的解读,“两人中的多数”意味着两人,而非一人。诺埃尔投了反对票,斯里尼瓦桑投了赞成票,支持条件并未满足。
然而,董事会秘书在会议上坚持认为,此次续任应适用第121条——该条款涵盖更广泛的战略事项,仅需董事会整体多数即可通过。董事会主席哈里什·曼瓦尼据此行使了决定票,宣布决议通过。

诺埃尔·塔塔对此提出三点尖锐质疑。其一,董事会明知适用条款存在争议,却在未获取法律意见、未经股东大会批准钱德拉塞卡兰董事资格的情况下,抢先对外公布决议,“不负责任且可能误导股东、员工、贷款人和市场”。其二,他提交了印度前首席大法官 D.Y. 钱德拉楚德的法律意见书,明确支持信托基金的立场,但董事会“未予考虑”,转而采用另一位律师的相反意见。其三,钱德拉塞卡兰本人的董事资格尚未经股东大会正式确认,在此基础未稳之际通过董事长任命,“本末倒置”。
塔塔信托基金在声明中措辞更为严厉:董事会“提出一个问题,《公司章程》给出了否定答案”。决议“自始无效,无任何法律效力”。
这场争端远非孤立事件。它折射出塔塔集团治理结构中一个根本性的张力:一家由慈善信托控股的商业帝国,其控制权边界究竟在哪里?
塔塔信托基金持有塔塔Sons 约66%的股份,但其诉求与以钱德拉塞卡兰为代表的管理层存在系统性分歧。分歧的焦点之一,是塔塔 Sons 的上市问题。信托基金坚决反对上市,认为引入公众股东将迫使集团优先考虑季度业绩和外部股东回报,从而削弱其利用商业利润支持慈善事业和救助亏损企业的能力。而管理层与印度监管机构则持相反立场。

2022年,印度储备银行将塔塔 Sons 归类为“上层非银行金融公司”,根据监管要求,此类实体须在三年内完成上市。塔塔 Sons 曾试图通过偿还债务、申请注销非银行金融公司注册来规避这一义务,但印度储备银行于2026年9月拒绝了其申请,明确塔塔 Sons 必须遵守上市要求。这意味着,即便信托基金反对,塔塔 Sons 仍面临来自监管层面的上市压力。
诺埃尔·塔塔明确指出,上市并非监管机构的具体命令,“印度储备银行的命令‘并未提及上市’”。但监管现实与信托基金的意愿之间的鸿沟,正变得难以弥合。
分析人士警告,这场董事会僵局可能拖慢塔塔集团在印度航空、半导体和电池等资本密集型领域的投资步伐。塔塔集团每年需要超过2900亿卢比(约30亿美元)来支撑印度航空、塔塔数字、塔塔电子等亏损业务,另有约9000亿卢比计划投入新的半导体工厂,而集团每年的股息收入仅略高于3000亿卢比,资金缺口巨大。领导层的不确定性,恰在集团最需要稳定与信任的时刻投下阴影。
钱、权、狗!塔塔帝国的体面与撕破脸
 一、从纺织厂到3600亿美元帝国:塔塔的遗产与隐忧
要理解这场内斗的深层根源,需要回到塔塔集团158年的历史中寻找线索。
1868年,詹姆谢特吉·塔塔在孟买郊区创办了第一家纺织厂,开启了塔塔集团的漫长历程。这位被誉为“印度工业之父”的创始人,与洛克菲勒同年出生,留学英国时发现了纺织业的商机,回国后将其转化为印度工业化的起点。1877年,他与长子道拉布吉·塔塔共同创办塔塔钢铁,将集团从纺织拓展至重工业。到1930年代,印度每10吨钢铁中,有7吨多产自塔塔。
真正塑造塔塔独特基因的,是第二代掌门人道拉布吉·塔塔。1892年,他以250万卢比设立 J.N. 塔塔基金,并明确宣示:塔塔家族的财富“不仅属于塔塔家族及后代,更属于印度人民”。此后一个多世纪,塔塔家族成员去世后大多将财产捐入塔塔基金,使得《福布斯》等财富榜单始终无法精确窥视其家族财富全貌。这种“商业利润供养慈善”的模式,在印度大企业中独树一帜。塔塔集团每盈利100元,便有66元投入慈善公益,而且这一安排并非近数十年的创新,而是自一百多年前便已确立的传统。
圣雄甘地曾如此评价塔塔的意义:“当你在塔塔工作的时候,你也是在为印度工作。你总会意识到,你在这里不仅仅是为了一个企业,而是为了一个更高的使命。”

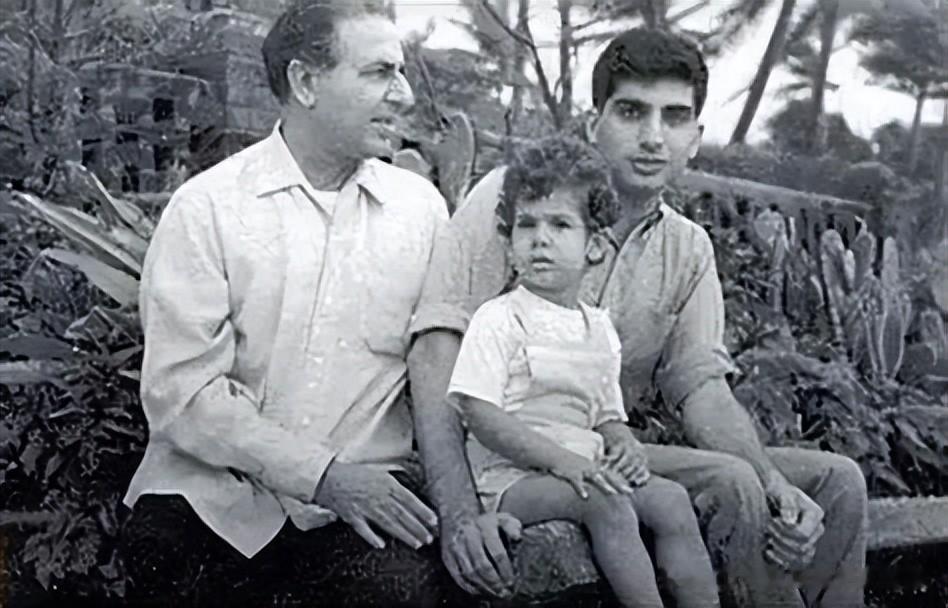
拉坦·塔塔是这一使命的第四代传承者。1991年接任董事长后,他在21年间将塔塔推向全球舞台:收购捷豹路虎、英国茶叶公司 Tetley、欧洲钢铁巨擘 Corus,使集团市值达到3600亿美元。2012年退休后,他依然坚持每天工作,每月至少出差两次,直至2024年10月去世,享年86岁。
拉坦·塔塔一生未婚,无子女。他的遗嘱将约9100万英镑个人财产的大部分留给了爱犬 Tito、管家科纳尔·苏比亚和厨师拉詹·肖,仅给弟弟和两位同父异母的妹妹留下少部分财产。这份遗嘱的温情叙事背后,是一个更为复杂的结构性隐忧。
拉坦·塔塔持有塔塔 Sons 约0.83%的股份,价值超过1000亿卢比(约12亿美元),他将这些股份平均遗赠给两个独立于塔塔信托基金的慈善实体:拉坦·塔塔捐赠基金和拉坦·塔塔捐赠信托。然而,马哈拉施特拉邦慈善专员2026年9月的一项裁决揭示了一个关键约束:这些股份最初由 Navajbai Ratan Tata 信托转让给拉坦·塔塔的父亲纳瓦尔·塔塔时,附有明确条件——股份必须留在塔塔家族内部,不得转让或遗赠给第三方。
慈善专员的裁决“授权 Navajbai Ratan Tata 信托的受托人采取适当步骤”,如果发现拉坦·塔塔将股份遗赠给其他慈善机构违反了原始转让条件。这一裁决使得拉坦·塔塔的遗产执行陷入法律模糊地带:遗嘱与1989年的股份转让条件之间,何者优先?
更值得关注的是,拉坦·塔塔的去世恰逢塔塔集团治理结构的关键转折期。他的个人持股虽仅0.83%,但其作为“塔塔家族在集团中的象征性存在”,在信托基金与管理层的博弈中曾扮演微妙的平衡角色。他的缺席,使得信托基金与管理层之间原本被个人威望所缓冲的张力,失去了重要的调停力量。
2026年8月的报道显示,拉坦·塔塔的三个同父异母的弟妹——诺埃尔·塔塔、希琳和迪恩·杰吉霍伊——正准备加入拉坦·塔塔两个捐赠实体的受托人委员会,塔塔 Sons 董事长钱德拉塞卡兰预计将担任管理受托人。这一安排本意在于确保家族对拉坦遗产的持续影响力,但在信托基金与管理层公开决裂的背景下,它反而可能成为新的权力博弈场。

二、塔塔的十字路口:当慈善信托遇上资本逻辑
塔塔内斗的本质,是两种治理逻辑的碰撞。
塔塔信托基金代表的是“慈善资本主义”的逻辑:商业利润的首要功能是供养慈善事业、支持长期投资、救助陷入困境的企业,而非追求短期股东回报最大化。这一逻辑深植于塔塔集团的历史基因之中,也是其区别于印度其他商业集团的核心标识。诺埃尔·塔塔的立场有着深厚的历史合法性:塔塔 Sons 的《公司章程》中那些看似繁琐的保护性条款,正是为了确保这一逻辑不被商业利益所侵蚀。
而以钱德拉塞卡兰为代表的管理层,面对的是一个日益复杂的商业现实。印度航空的扭亏、半导体工厂的建设、电动汽车的竞赛,都需要巨额资本和快速决策。在印度储备银行的监管压力下,上市似乎已成为不可回避的选项。管理层的逻辑是“生存与发展”的逻辑。
两种逻辑都有其合理性,但它们之间的张力,在塔塔独特的治理结构中被放大了。塔塔信托基金持有66%股份,却因其慈善信托的法律性质,在资本运作和融资能力上受到诸多限制。塔塔 Sons 拥有庞大的资产,却因未上市而无法有效利用资本市场。管理层需要灵活性,信托基金守护着使命。

这场争端的影响将远超塔塔集团本身。作为印度最大的企业集团,塔塔在印度航空、国防、半导体、电动汽车等国家战略领域扮演着关键角色。如果内部矛盾无法有效解决,其可能对印度经济造成广泛损害。
更深层的问题在于:一个由慈善信托控股的商业帝国,在21世纪的全球竞争环境中,能否继续保持其独特的治理模式?塔塔集团158年的历史证明,这种模式可以创造巨大的商业成功和社会价值。但钱德拉塞卡兰的续任之争和上市之争表明,这一模式正面临前所未有的压力测试。
无论结果如何,这场争端都将成为印度公司治理史上的标志性案例。它提出的问题超越了塔塔本身:当慈善使命与商业逻辑发生冲突时,谁拥有最终的决定权?《公司章程》的条款,还是董事会的多数票?信托基金的否决权,还是监管机构的上市令?
塔塔信托基金称决议“自始无效”,董事会则坚称“多数通过”。在法律程序可能旷日持久的同时,塔塔集团正站在一个十字路口:是回归其慈善信托控股的传统模式,还是在监管与市场的双重压力下走向公开化?这个选择的答案,将定义塔塔的下一个158年。
版权声明:《一波说》所发布文章及图片之版权属作者本人及/或相关权利人所有,未经作者及/或相关权利人单独授权,任何网站、平面媒体不得予以转载。