2017年那份国办文件下来时,石化圈里不少人笃定:城区里那些老炼厂,迟早得挪窝。
八年过去了,1176家城镇人口密集区危化企业完成搬迁改造,
其中516家直接关停,283家异地重建,377家原地改造,关掉的比搬走的多出近一倍。
更值得琢磨的是几家头部炼化企业,它们体量太大,没进那1176家的名单,却各自交出了完全不同的答卷。
妖姐今天把这些年的公开信息拆了一遍,发现“搬迁”这个词,早就被拆成了好几种活法。
大连石化:唯一真正连根拔起的巨无霸甘井子老厂,中石油旗下累计2050万吨级炼油能力,在城区里扎了几十年。2025年6月30日,1000万吨/年常减压装置停工,老厂全面停产退出。这不是减产,不是检修,是整座基地熄火。国内“特大型炼油整体异地”的第一个样本,在此之前,没有一家同等体量的炼厂走完过这条路。
老厂那5000多人怎么办?公开信息说部分人员外出培训学习。但有网友发帖提到,仅40%技术骨干能随迁长兴岛。换句话说,超过一半的人,等不到新厂开车的那一天。
大连能走通,靠的是三件事同时成立:中石油有央企决策能力,西中岛有前期基地,大连确实需要腾出黄海滨水空间。缺任何一样,这事都推不动。

有一个细节被忽略了:老厂和新厂之间至少有一年的空窗期。新厂2026年才计划开工,685亿投资,1000万吨炼油加120万吨乙烯。这中间的时间差里,人在哪里,设备在哪里,供应链在哪里——规划文件里不会写这些。
广州石化:喊了二十年要搬,最后掏出148亿改了2006年有代表第一次提议搬迁,2009年有委员再呼吁,2018年省环保厅甚至给出过“2020年底启动异地搬迁”的时间表。二十年里,搬迁传闻从来没断过。
然后广州“十五五”规划一锤定音:不搬了。
并明确提出“谋划建设环广石化千亿级产业集聚区”,定位从“待迁出的城区炼厂”变成“黄埔产业升级的核心链主”。
留下不等于不动。广州石化拿出148亿元做技改,新建8套核心主装置,新建260万吨/年渣油加氢、240万吨/年催化裂解RTC、100万吨/年连续重整、35万吨/年PP等装置。
这两组替换的逻辑值得说透。延迟焦化是炼厂里最“脏”的装置之一——生焦量大、环保压力高,产品以燃料为主。换成渣油加氢之后,重质渣油深度转化,低值重渣油变成优质加氢原料。RTC催化裂解则从重油里直接增产丙烯和低碳烯烃,不再以出成品油为唯一目标。
翻译一下,以前这座炼厂主要生产汽油柴油,现在它要转型成一座“化工材料厂”了。
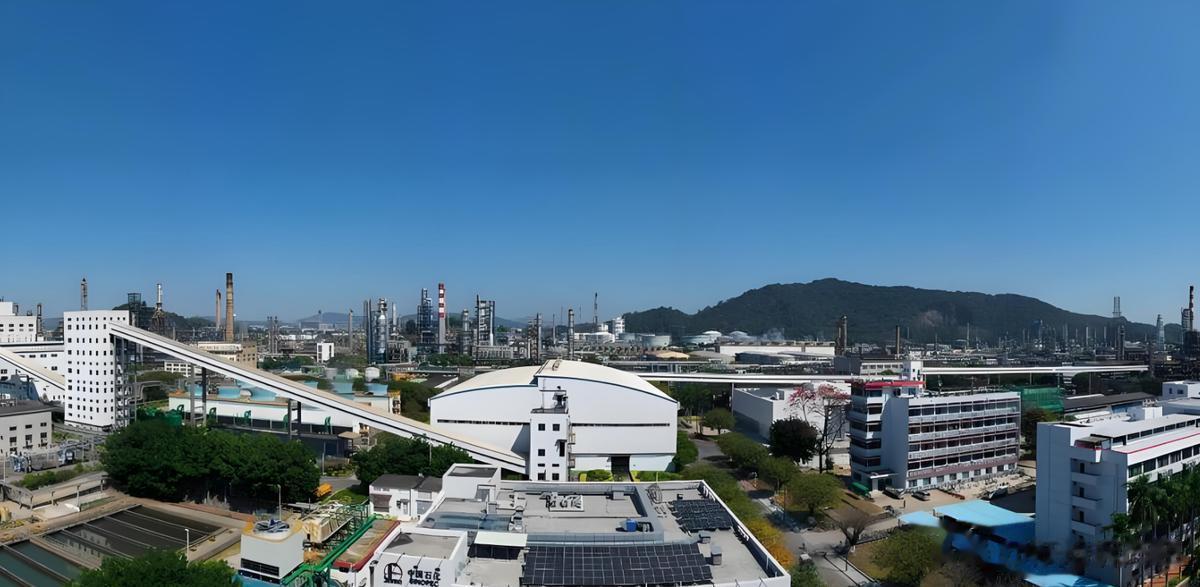
2026年8月,项目最重核心设备——1800吨的丙烯塔Ⅱ吊装就位,采用4000吨履带式起重机主吊。中石化在2026年中报里,已经把“广州石化技术改造”列为炼油资本支出项目。
业内人士算过一笔账,异地重建至少几百亿,就地技改148亿。更关键的是,珠三角的成品油和航煤供应,等不起新厂建设的那三五年。算这笔账的人,不一定是炼油专家,但一定懂一件事:保供是硬需求,搬迁是经济账,两者打架的时候,保供赢。
兰州石化:西固老厂里“拆旧建新”兰州的情况更容易被外界误读。西固老炼厂和“兰州搬迁”经常被混在一起传,但实际主线从来不是整体外迁。
兰州石化走的路子,行业里叫“一头两尾”——关停现有的24万吨/年小乙烯,新建100万吨/年乙烯,同时利旧46万吨冷分离系统,乙烯总产能达到120万吨/年。总投资约231.7亿元,计划2026年下半年正式开工。
装置矩阵很能说明问题:新建10万吨/年POE、14万吨/年EVA、30万吨/年FDPE、40万吨/年PP,以及5万吨/年1-己烯/1-辛烯联产装置,将现有17万吨/年HDPE装置改造成6万吨/年超高分子量聚乙烯。
这个清单里,POE是光伏胶膜的关键原料,UHMWPE是高端管材和锂电池隔膜材料,EVA是光伏封装材料。一句话概括:兰州石化不是在扩建炼油能力,而是在建一条从石油到高端新材料的完整链条。
值得一提的是人员安排。环评报告里写得很清楚:各装置定员由兰州石化统一内部调剂,不新增定员。这意味着100万吨新乙烯装置的操作团队,要从关停的老装置里出。有人跟得上新控制系统,有人跟不上。跟得上的人留下,跟不上的人内退。行业转型这四个字,落到每个人头上,就是一道选择题。
山东地炼:不叫搬迁,叫出清山东的做法跟上面几家都不一样,但可能才是全国范围内最值得关注的模式。
山东地炼产能曾经高达1.3亿吨,占全国近半。2018年起政府主导整合,核心机制是“减量置换”——以1:1.3的比例,整合关停省内10家产能300万吨以下的地炼企业,退出产能2696万吨,换来裕龙岛一期2000万吨炼油加300万吨乙烯。

裕龙岛2024年9月投产,2025年实现全面投产。南山集团2025年石化业务贡献收入823亿元,带动公司总营收同比增长125.85%。
这个模式的本质不是“把厂搬到海边”,而是“小厂关掉,产能指标卖给大项目”。对很多中小地炼企业来说,这不是搬不搬的问题,是活不活得下去的问题。
山东那些被整合的地炼小老板,心里都有一本账。装置拆了并入裕龙,按1:1.3减量置换,拿到的钱够不够还银行贷款?厂子关了,跟着自己干了十几年的工人怎么安排?
有人拿了钱转行,有人去了裕龙当车间主任,也有人从此退出这个行业。
地炼整合,这四个字,在文件里是产能优化,在他们身上就是人生转折。
 那些还在“拉扯”的,别当已经定了
青岛石化李沧老厂是个典型。搬迁和炼化一体化的传闻传了十几年,但公开可核实的进展始终停留在区级表态和前期论证阶段,没有老厂全面停工的时间表。跟大连那种2025年6月30日装置准时停工的确定性,完全不在一个层级。
上海高桥石化也类似。2011年起上海就提过整体搬迁,传过500亿搬迁费的说法。但近年方向已经明确转向城区型绿色工厂——通过17项污染物源头减排和40项废气综合措施,厂界VOCs均值下降超70%,2025年获评上海市绿色工厂。
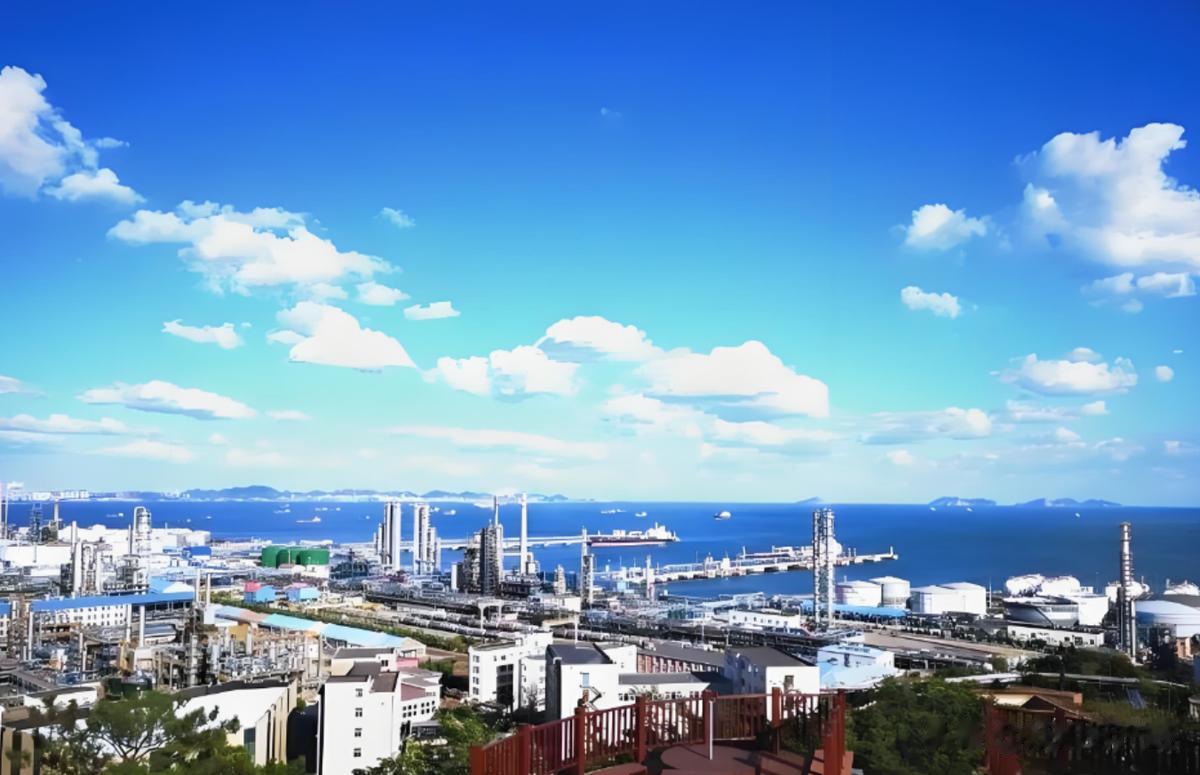
老丙烷装置、糠醛装置陆续拆除,产品线转向特种润滑油、低硫船燃、高纯氢试验。整体搬迁的旧方案,基本搁置了。
金陵石化也是这个路子:不搬,主厂技改加江北新材料科技园做增量。1号加氢裂化改150万吨柴油加氢裂化,2024年开工、2026年建成。高端日化品江北一期总投100亿,2025年3月开工。战略提法叫“江南内涵+江北外延”跨江发展。
为什么从“都该搬”变成了“多数不搬”?看下来会发现一个清晰的逻辑转换。
2017年政策刚出的时候,行业主旋律是“搬去海边就是先进”。但实际推进中,几个硬约束浮出水面。
保供是第一条红线。广州黄埔保珠三角成品油和航煤,兰州保西北,高桥保上海及华东特种油品。全搬走,区域供应出现空白,新址不可能一年补上。
成本账算不过来。 老厂拆了,新址需要深水码头、管网、安置、环评、用工。城区土地虽然值钱,但新建百万吨级炼厂的性价比未必高于就地技改。
政策风向也变了。2026年七部门发布的老旧装置更新改造行动方案,把“整体新建、原址重建、异地迁建、改造提升、淘汰退出”并列成可选路径,不再只鼓励远距离搬迁。对投产超20年的装置逐一登记,优先支持炼油、乙烯等老旧装置改造提升。

油转化是生存倒逼,不是战略选择。 2025年国内新能源汽车销量突破1650万辆,一线城市渗透率超50%,成品油需求提前达峰。中国炼油能力已达9.39亿吨,而国内原油需求约7.5到8亿吨,产能过剩已经是硬事实。
广州石化从传统炼厂转向化工材料,兰州石化把成品油压下去把聚烯烃翻上来——这些动作的背后是一个残酷事实:中国炼油能力已经过剩,成品油消费在2025年前后达峰。不是企业想转,是市场逼着转。转得快的,像广州兰州,还能当链主。转得慢的,就是山东那些300万吨以下的小地炼——连被整合的资格都要排队。
这轮搬迁改造最大的启示,不是“搬不搬”的问题,而是“搬”这个字本身被重新定义了。
以前说“搬迁”,默认是物理位移——把设备拆了,换个地方装起来。现在回头看,真正走完这条路的只有大连石化一家。更多企业选择了就地改造、产能置换、整合重组,甚至直接关停退出。
大连模式值得尊重,但它不可复制。中石油的央企决策能力、西中岛的成熟基地、大连城市的腾地需求——这三件事同时成立的概率很低。换成保供压力更大的华南老厂,或者新址配套不全的西北企业,照搬大连的路子大概率走不通。
更现实的路径,是广州和兰州证明的那条:老厂区不搬,但把里面最落后、最污染的装置拆掉,换上能产高端化工材料的新装置。油少了,化工品多了,排放降了,税源留住了,人也没散。

至于那些还在“拉扯”中的企业,别把传闻当已经定了。妖姐认为青岛石化、部分中西部城区老炼厂,最终大概率会走向“更新改造”而非“异地搬迁”——2026到2029年的老旧装置行动方案,给它们留了台阶。
一个时代结束了。那个“搬去海边就是先进”的迷信,被成本和现实打碎了。
留下来的企业,要证明的不是“我搬了”,而是“我改了”。
而那些被留下的人,要证明的不是“我跟上了”,而是“我还在”。
注:本文为产业分析,不构成投资建议。数据来源:上市公司公告、行业研究报告、公开信息。