今天市场表现依旧寡淡,三大指数集体震荡收跌。
超4000家个股下跌,亏钱效应明显。
交投情绪愈发清淡,成交额1.6万亿元,刷新年内地量。
从数据上看,今年成交额不足2万亿的交易日一共只有20天,9月几乎占了一半。
但是在市场缩量的时候,AI方向整体反而有所表现。
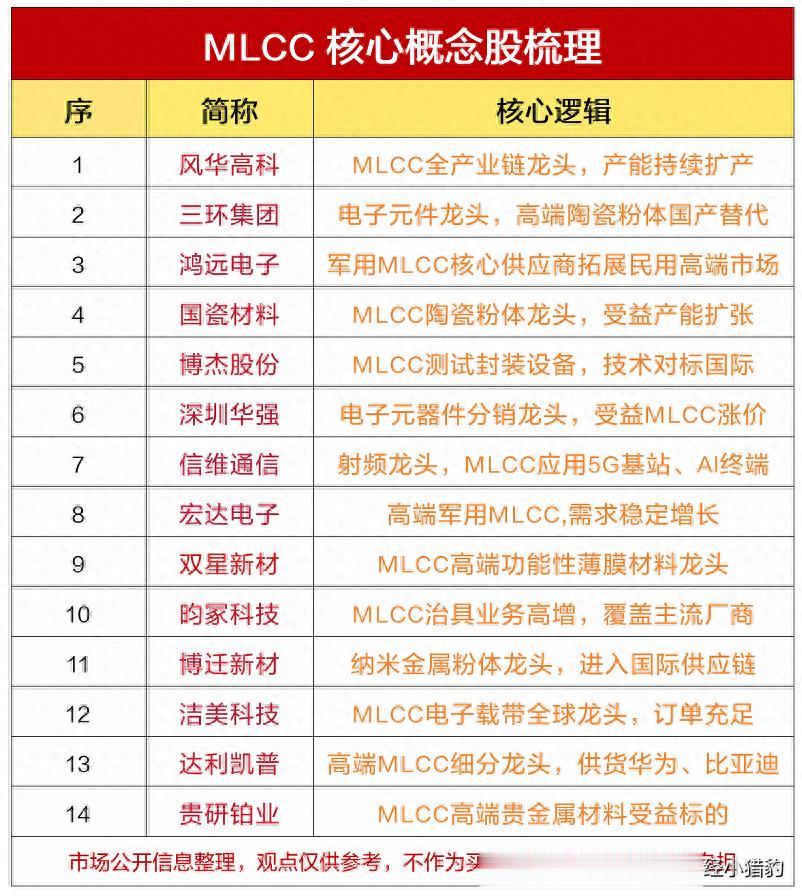
从盘面上看,在近期AI硬件板块的普涨行情中,MLCC(片式多层陶瓷电容器)是近期AI板块里关注度较高的方向之一。
作为电子工业的“大米”,MLCC的供给紧张态势正从高端AI领域向全行业加速扩散。
透过纷繁复杂的市场表象,我们发现MLCC板块并非短期的情绪炒作。
需求端本轮MLCC行情的底层逻辑,与传统消费电子周期有着本质区别。
AI服务器正从“量”与“价”两个维度重塑产业格局。
相较于传统服务器,AI服务器对滤波、稳压的要求呈指数级提升,单机MLCC用量可达传统服务器的8至15倍,单机价值量更是跃升至3倍以上。
随着英伟达等头部厂商新一代AI机柜的迭代,超高容MLCC的需求量还在持续攀升。
更为重要的是,AI对MLCC的需求并非短期脉冲,而是具备极强的持续性。
据产业调研,AI相关MLCC需求预计至少将持续增长至2028年。
在中长期维度上,随着AI基础设施的完善,需求将从AI数据中心进一步向边缘AI、机器人等Physical AI(物理人工智能)场景扩散,为行业打开全新的成长天花板。
供给端面对汹涌的需求,供给端却显得捉襟见肘。
高端MLCC由于技术壁垒高、叠层工艺复杂,扩产周期长达18至24个月,短期内根本无法快速填补供需缺口。
日韩等海外龙头厂商占据着高端市场90%以上的份额,为了优先保障高毛利的AI服务器和车规级产品,他们主动将产能向高端倾斜,甚至逐步淘汰部分中低端通用料产线。
这种“保高端、挤中低端”的策略,导致了严重的产能结构性错配。
一方面,AI高容MLCC交期大幅拉长,现货市场一货难求。
另一方面,消费级中高容产品因供给收缩,也出现了被动涨价和渠道抢货的现象。
供给端存在刚性约束,高端 AI 料号供货紧张的情况,有向其他品类传导的迹象。
涨价端在供需极度失衡的背景下,MLCC的涨价预期正在全面升温。
过去一段时间,部分原厂对涨价尚持观望态度,但近期的市场信号已发生微妙变化。
三星电机已率先对OEM/ODM客户开启涨价,而另一大龙头村田制作所也最新表态:如果竞争对手价格出现调整,村田有可能跟进。
这是一个极其重要的产业信号。
它意味着原厂对后续需求的持续性充满信心,且愿意通过价格手段来平衡供需并修复利润。
随着AI服务器备货旺季的到来,以及海外龙头相继松口,若后续需求持续落地,行业或出现高端产品先行调价、其他品类跟随调整的可能性。
写在最后综合来看,当前的MLCC赛道正处于传统周期复苏与新兴需求放量的双重节点。
AI算力带来的结构性高需求,叠加高端产能扩产缓慢造成的供给刚性,以及龙头厂商相继释放的涨价信号,共同构成了MLCC板块具备值得关注的产业变化逻辑。
特别声明:以上内容绝不构成任何投资建议、引导或承诺,仅供学术研讨。
如果觉得资料有用,希望各位能够多多支持,您一次点赞、一次转发、随手分享,都是笔者坚持的动力~