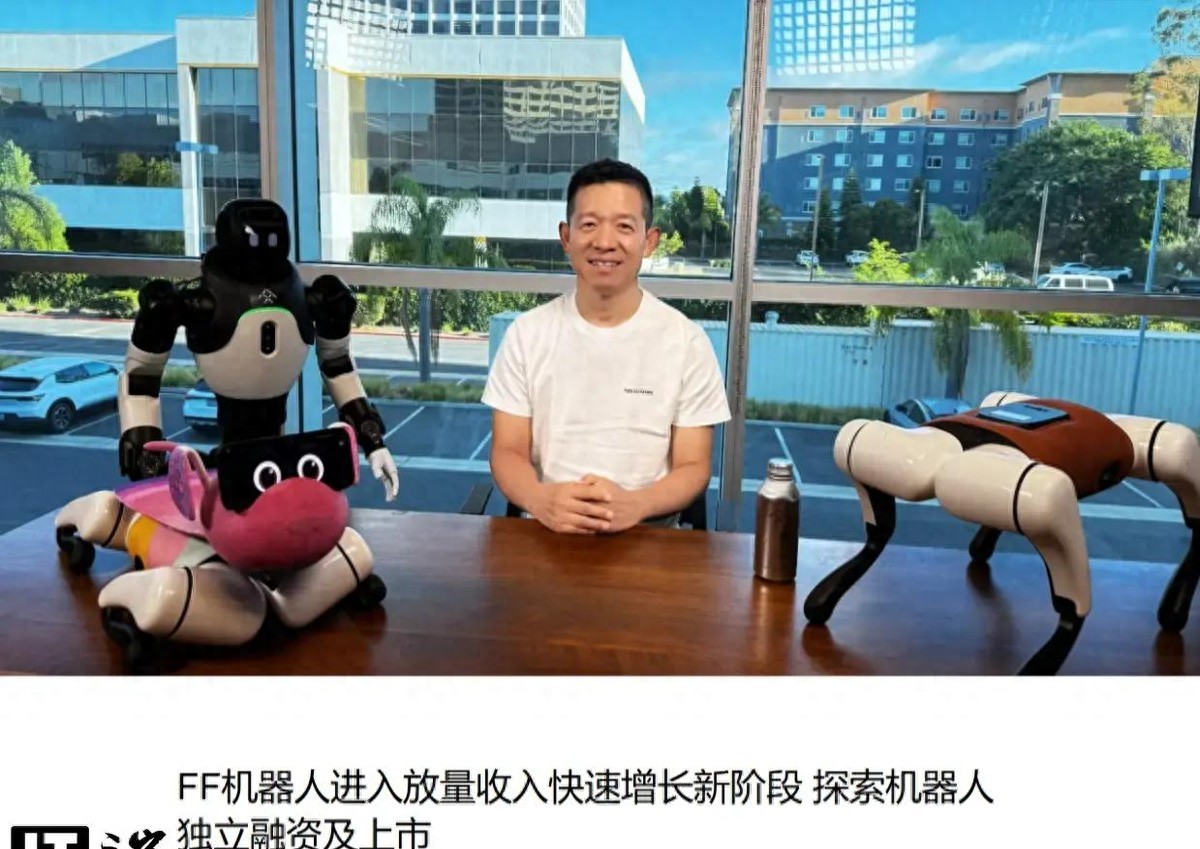
贾跃亭今天宣布,FF 的机器人业务已经进入“放量收入快速增长新阶段”,还要继续推进独立融资,甚至独立上市。听上去像是又到了一个关键节点。往下看,他给出的不是一句空话,而是一整套动作:四个业务核心、五大变革、年底出货 2000 台、数据工厂、开发者平台、真机控制、美国本土制造……
问题也在这里。动作很多,节奏很急,目标也很具体,但你越往下看,越能感觉到一种熟悉的味道:这家公司最擅长的,还是把未来讲得非常像样。
先看机器人这条线。FF 说自己上半年机器人业务平均毛利率超过 30%,这句话本身不难理解,意思就是这块业务看起来比汽车业务更能挣钱。于是,后面的一整段逻辑就顺了:既然机器人业务更有希望,那是不是可以单独融资、单独上市,干脆把它从历史包袱里拎出来?
这个想法并不新鲜,很多公司转型时都会这么想。老业务拖着走不动,新业务又有想象空间,最直接的办法就是让市场单独看待新业务。问题是,想法和现实之间,往往隔着一条很宽的河。
FF 现在最像什么?像一家一边补作业、一边往前赶的公司。
它一边说要把 EAI 本体卖出去,年底前做到 2000 台;一边又在讲 EAI 大脑、GR00T、SONIC、跨形态迁移这些更偏技术和研发的东西;再一边还要做教育、工业、安防巡检等行业解决方案,顺手再搭一个开发者平台。听起来每条线都在动,但你稍微冷静一点就会发现,这些东西其实分属不同阶段,有的是产品,有的是技术,有的是生态,有的是商业化,硬是被放在一张图里讲,当然会显得很热闹。
可热闹不等于扎实。
真正值得注意的,是它不断强调“真实场景数据”“合格采集产能”“自进化飞轮”这些词。说白了,机器人这门生意,最后拼的不是谁会讲概念,而是谁能拿到更多可用数据,谁能把数据变成真正能跑的能力。这个方向没问题,甚至可以说是对的。但问题还是老样子:方向对,不代表路已经走通。
更现实的一层,还是财务。
半年报摆在那儿,营业总收入 134.8 万美元,同比下降 99.93%。这个数字几乎已经不是“下滑”了,接近于提醒你:公司现在的主业收入还没有恢复到能让人放心的程度。归母净利润继续亏损,经营现金流还是负的,汽车业务又背着历史形成的折旧、研发、运营和债务成本。你可以把机器人业务说得再漂亮,财务报表也不会跟着一起改口。
所以贾跃亭这次的表态里,最关键的其实不是“机器人赚不赚钱”,而是“怎么把机器人和汽车这两条线切开”。
这才是整件事的核心。只要历史债务还在,汽车业务还在消耗现金,机器人业务哪怕有毛利,也很难真正变成公司整体层面的好看成绩。于是,减债化债、资本价值回归、独立融资、独立上市,就成了一整套组合拳。逻辑很完整,听起来也很合理。
但市场不会只听逻辑。
市场更看重的是结果。你说年底前要卖 2000 台,那就得真卖出去。你说数据工厂每月能采 2,100 小时,到 12 月能到 20,000 小时,那就得拿出持续、稳定、可验证的产能。你说美国本土制造在推进,那认证、生产、交付、合规,每一步都不能掉链子。机器人行业现在不缺故事,缺的是一件一件做成的事。
所以这家公司接下来最难的,不是再讲一个更大的愿景,而是把那些听起来很顺的词,一点点变成能交差的数字。
尤其是 FF 这种公司,外界对它的耐心从来都不多。过去的经历太复杂,债务问题太显眼,创始人的个人标签又太强。它每次说“新阶段”,都会有人问:这次是真的,还是又一轮包装?
这个问题很难靠口头回答。
半年报里的那些数字,其实已经替市场说了一半的话。另一半,就看机器人业务接下来能不能真的跑出来了。跑出来,故事才有资格往下讲;跑不出来,所有“独立融资”“独立上市”的说法,最后都只会停在概念上。
说到底,FF 现在最缺的不是口号,是让人闭嘴的成绩单。