标签: 中国人民银行
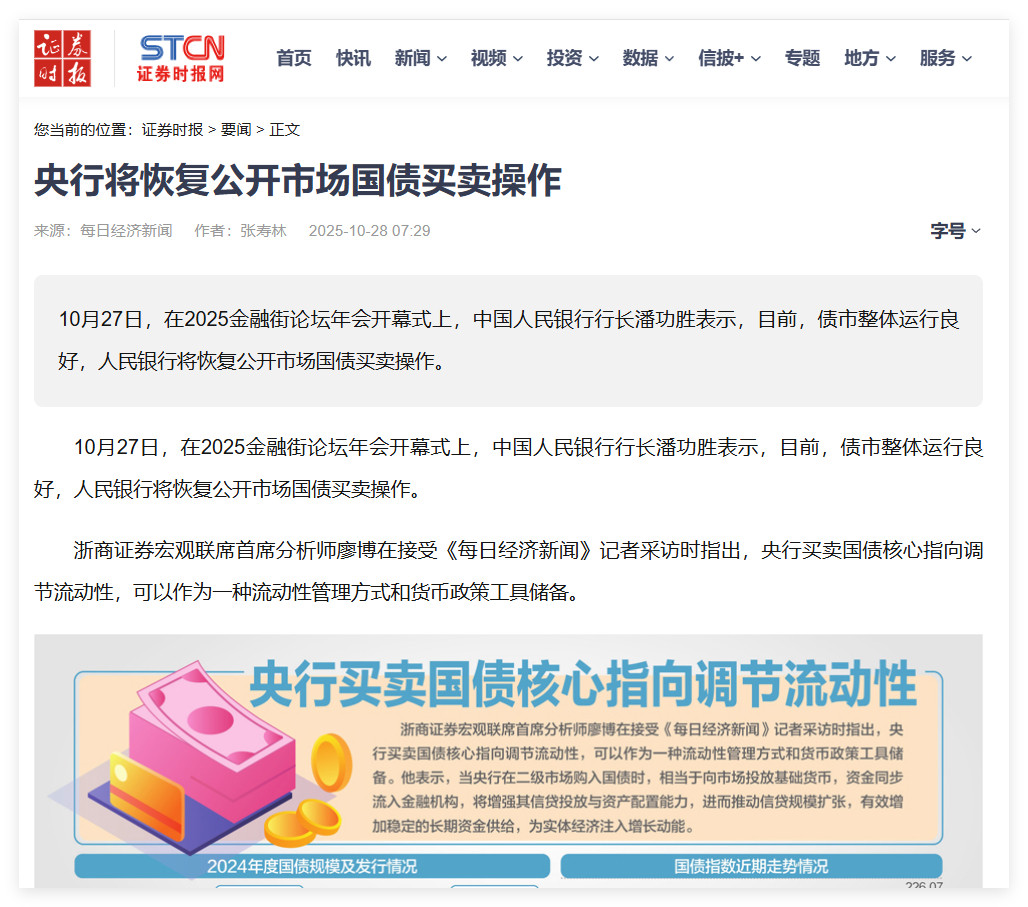
还有一个就是,人行是可以购买国债的,它只是不能直接去购买国债,它是可以从公开市场
还有一个就是,人行是可以购买国债的,它只是不能直接去购买国债,它是可以从公开市场购买的。这不过去新闻都有吗?而且关于人行资产负债表每年都公布,就那个国债买卖净投放,对政府债权一季度的时候央行公布过,前三个月公开净买入2000亿。

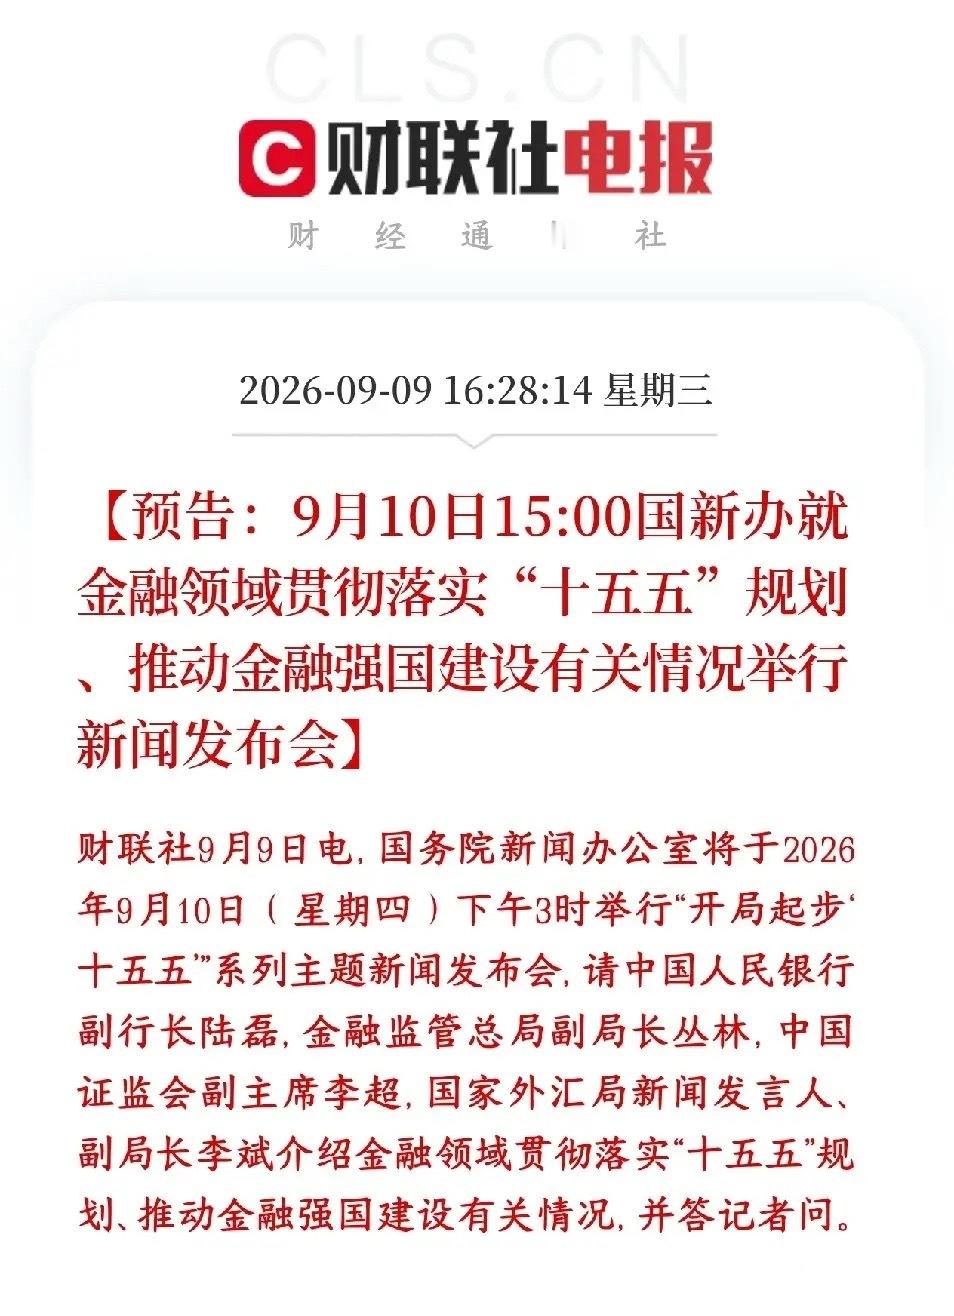

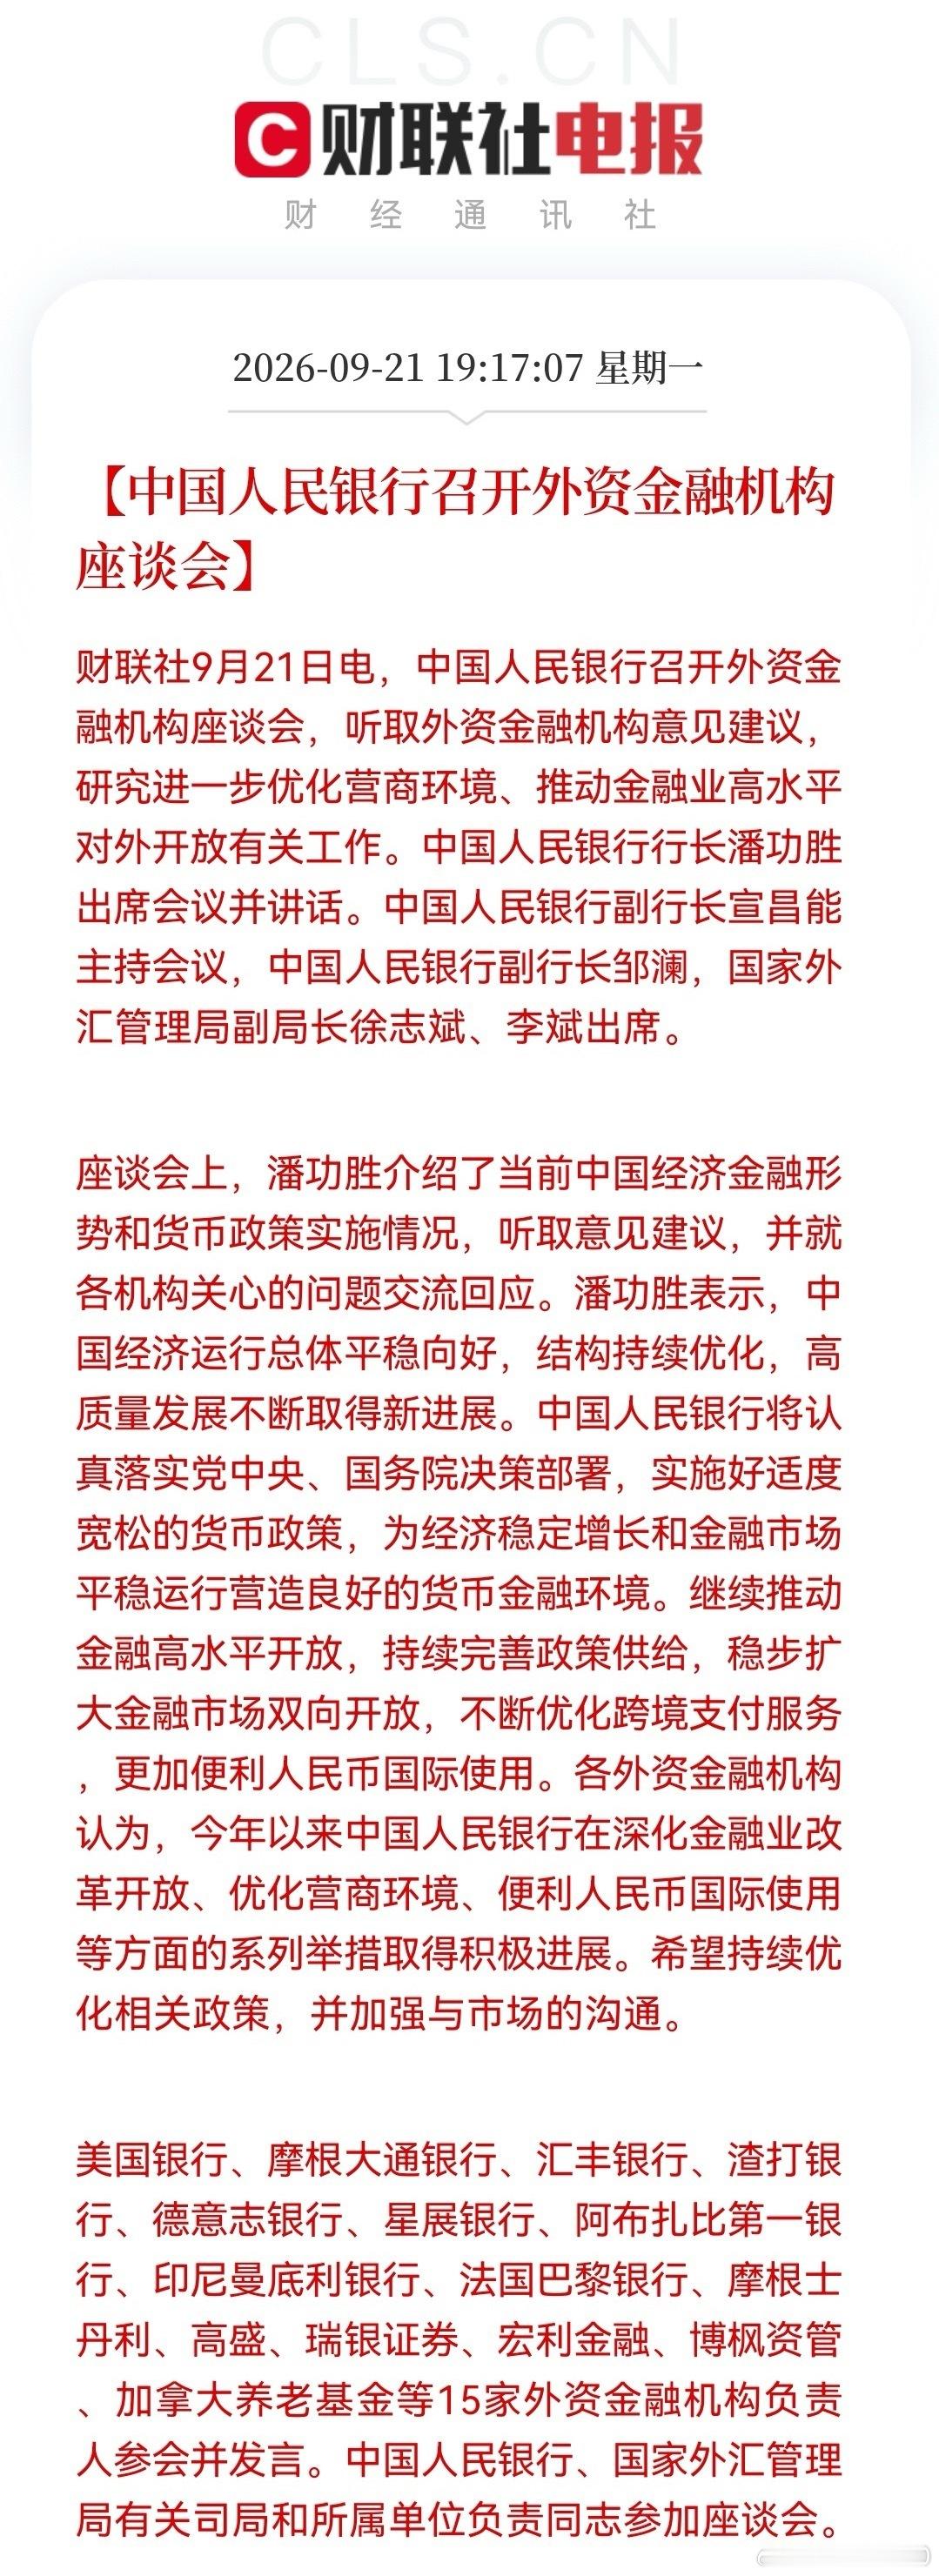
明天将会有重要经济发布会,很多板块将会迎来利好预期央行、金融监管总局、证监会、
明天将会有重要经济发布会,很多板块将会迎来利好预期央行、金融监管总局、证监会、外汇局四大部门负责人同台,是十五五开局,金融强国的顶层政策吹风会。对A股最大作用:稳定市场预期。四大部门集体发声,会回应市场关心的痛点:长钱入市、上市公司分红回购、并购重组、IPO节奏、投资者保护等。如果表态积极:利好整体市场风险偏好,利好大盘蓝筹、高股息、硬科技成长;看关于外资入市、跨境投资、互联互通、资本项目开放的表态。如果释放扩大开放信号,利好外资偏好的赛道:消费、医药、高端制造、红利资产。金融强国里面提到要培育一流投资银行,会看对券商行业改革的定调,对券商板块是情绪催化。
中国这一招确实高明!美国欠着中国的钱迟迟不还,中国既没催债,也没把手里的“欠条”
中国这一招确实高明!美国欠着中国的钱迟迟不还,中国既没催债,也没把手里的“欠条”砸向市场,反而悄悄交给了一个被美元债务压得喘不过气的国家。对方一分钱美元没掏,几方的账本却同时松了绑。真正能看懂中国外汇资产调整,不能只盯着“卖了多少美债”。2026年7月末,我国外汇储备仍有34188亿美元,比6月末还略有增加。与此同时,央视财经8月的报道提到,多国主权机构都在调整储备结构,减少对单一美元资产的依赖,黄金和其他资产的重要性正在上升。也就是说,中国做的不是简单撤出美元资产,而是在给自己的“家底”重新分篮子。这恰恰比一口气抛售美债更稳。大体量持仓最怕自己砸自己的价格,卖得太急,市场波动先伤到持有人。缓慢调整的好处,是既保留流动性,也逐步降低集中风险,还能给其他储备资产留下空间。6月末我国外储达到34163亿美元,说明资产结构调整和外汇储备稳定并不矛盾。更有意思的变化,其实发生在美元资产之外。8月6日,中国人民银行与阿根廷央行续签1300亿元人民币规模的本币互换协议,有效期五年。一天之后,中国与马来西亚续签互换协议,而且规模由1800亿元扩大到2200亿元。两件事只隔一天,却把趋势说得很清楚:人民币国际使用正在从单笔贸易结算,慢慢向流动性支持、金融合作和投资便利化延伸。这套路径最关键的地方,在于它不要求谁突然放弃美元。企业照样可以用美元,央行也照样可以持有美元资产,但需要人民币的时候,多了一根管道。贸易伙伴的选择越多,遇到美元利率上升、流动性收紧或者汇率剧烈变化时,回旋空间就越大。放到“一带一路”合作里看,这种意义更加明显。蒙内铁路已经运营多年,中国进出口银行2026年披露,该项目累计创造超过7.4万个就业岗位,还培养了2800多名当地铁路技术和管理人员。2025年新华社资料显示,蒙内铁路和内马铁路一期合计592公里,早已不是纸面上的融资项目,而是肯尼亚现实经济的一部分。所以债务合作真正需要解决的,从来不只是“借多少钱”,还包括项目能不能产生收入、还款币种能不能降低汇率风险、融资成本能不能承受。人民币融资如果能够和中国庞大的商品贸易、工程承包、设备出口结合起来,很多国家获得的就不只是另一种货币,而是一套可以落到实体项目上的融资选择。我认为,中国这一招真正高明的地方,就在于没有把金融问题做成政治表演,而是用储备多元化、本币互换、人民币结算和实体项目合作,一层层增加自己的金融安全垫,同时也给合作伙伴减少对单一货币体系的被动依赖。这条路不会在一夜之间改变国际货币格局。央视财经也提醒,美元长期形成的金融基础设施、避险功能和资产市场深度依然存在,简单押注所谓“美元崩盘”并不现实。真正的变化往往没那么戏剧化。今天多一份本币互换,明天多一笔人民币结算,后天多一个使用人民币融资的项目。积累到一定程度,国际市场面对美元之外的选择自然会越来越多。中国现在做的,正是把这种选择一点点变成可以实际使用的工具。