标签: 中芯国际
大陆7纳米芯片技术取得突破后,全球芯片代工巨头台积电的资深工程师杨光磊曾感慨:少
大陆7纳米芯片技术取得突破后,全球芯片代工巨头台积电的资深工程师杨光磊曾感慨:少了梁孟松,大陆晶圆制造或许仍停在28纳米。真正值得追问的是,他究竟带来了什么,竟能让一个产业在几年内接连跨过多道门槛?答案藏在2017年的中芯国际。当时28纳米已有基础,14纳米FinFET仍在攻关,台积电、三星却不断向前。对中芯国际来说,落后一年,失去的可能就是客户、订单和下一轮研发资金。梁孟松就在此时加入。他面对的是一座拥有设备、人员和生产线,却迟迟跨不过先进工艺门槛的工厂。棘手之处,是把分散的人、机器和数据拧成一套持续运转的研发系统。晶圆厂每天面对成百上千个参数。光刻偏一点,电路图形就会走样;刻蚀深一点,晶体管性能也会变化;材料纯度、薄膜厚度和温度都会影响良率。找故障,就像在城市里追查松动的螺丝。梁孟松熟悉的,正是从问题倒推工序。他知道先查哪个环节,怎样安排实验,哪些数据值得保留,又该何时冻结工艺。经验在这里等于时间,少绕一次路,可能就能省下几个月和大笔资金。2019年,结果落到生产线上。中芯国际第一代14纳米FinFET进入量产,随后12纳米和N+1路线继续推进。中芯国际由此可以承接复杂芯片,大陆晶圆制造也摸到先进逻辑工艺的门槛。2020年,梁孟松在公开信中提到,团队已推进从28纳米到7纳米之间五个世代的技术。很多人盯住“7纳米”,我更关注“五个世代”。多个节点接连推进,说明工厂掌握了可复制的攻关节奏。在我看来,这才是顶尖工程人才最值钱的地方。他交付的是团队方法:谁找问题,谁改参数,数据怎样复盘,量产怎样接棒。个人经验进入流程,后来者就能继续推进,工厂也拥有了自己的记忆。真正的检验出现在2023年。华为Mate60Pro进入市场,搭载的国产先进芯片迅速引起全球关注。消费者拿到手里的手机,比实验室样片更有说服力,它意味着芯片已经跨过设计、制造、封装和整机适配。更大的变化也从这时开始。外部限制把设备、软件和关键材料摆成一道道路障,国内企业只能逐项拆解缺口。晶圆厂提出需求,设备厂改机器,材料企业送样验证,设计公司调整方案,产业链各环节坐到了一张桌上。说白了,封锁推动中国芯片从“买来就用”走向“共同解决”。这个过程成本高、失败多,却会把每次试验的数据沉淀在国内。进口产品完成一张订单,自主体系积累的,则是解决下一张订单的能力。到2026年,协作开始反映在投资和产线上。前7个月,国内集成电路制造业投资增长11.5%;上半年主要晶圆代工企业产能利用率保持在90%以上。产线忙起来,设备和材料才有反复验证的机会,技术也能越磨越稳。9月7日,华为推出MateXT2与麒麟9050Pro,“逻辑折叠”成为看点。部分逻辑单元从平面转向分层组织,再以垂直互联缩短信号传输距离。先进制程继续追赶,架构与系统创新也在打开新的空间。我反倒觉得,这说明芯片较量已经换了算法。纳米数字依旧重要,封装、内存、软件和整机调度也开始共同计分。单项领先固然漂亮,最终进入市场的产品,还要看整套系统能否把有限算力用得充分、运行得稳定。梁孟松值得被记住,更该看见的是他身后的变化:中芯国际积累工艺队伍,国产设备进入更多验证线,材料企业获得试错机会,高校培养新的工程师。一个人的经验被拆开、复制,最后变成产业共同拥有的能力。中国芯片前面仍有陡坡,光刻设备、高端材料、工业软件和先进存储都要继续攻关。在我看来,胜负恰恰取决于长期积累。英雄可以替产业抢时间,真正守住时间的,是一代代工程师把失败写进记录,再把记录变成下一次成功。



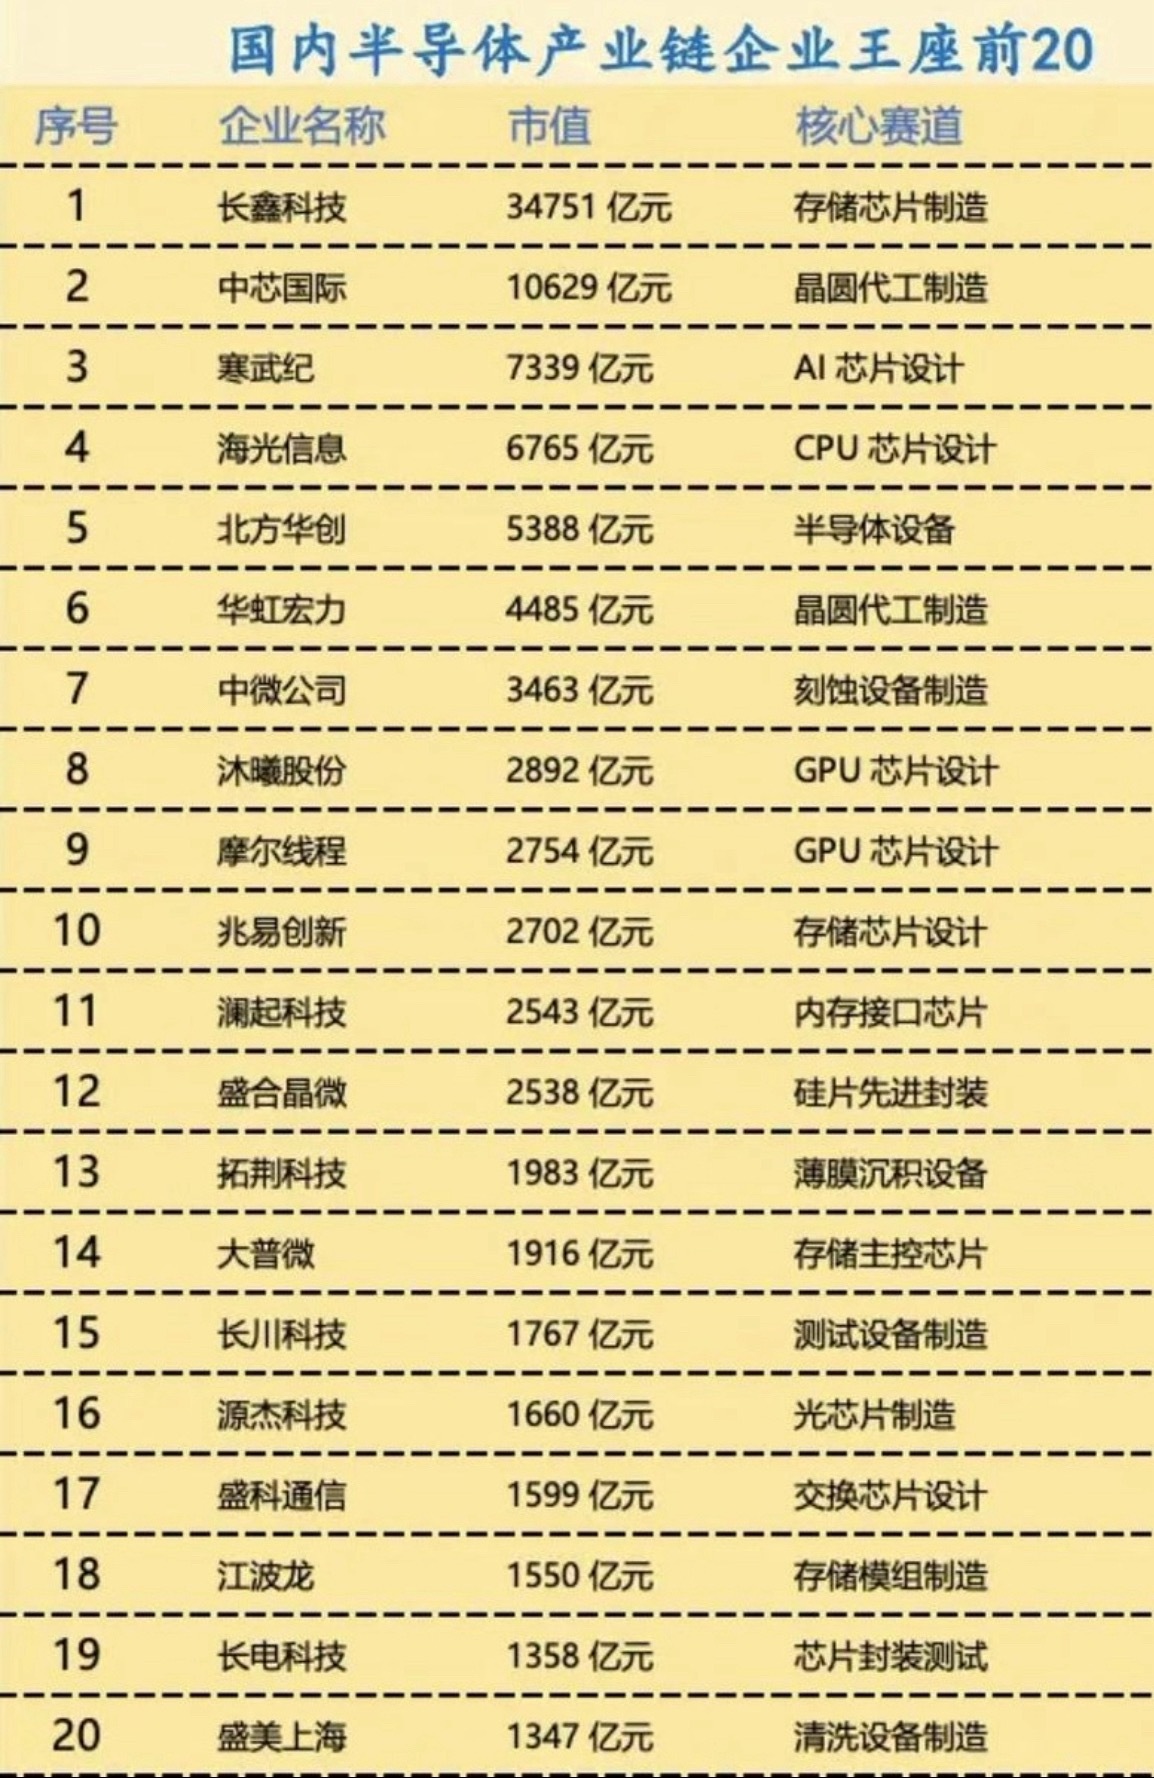
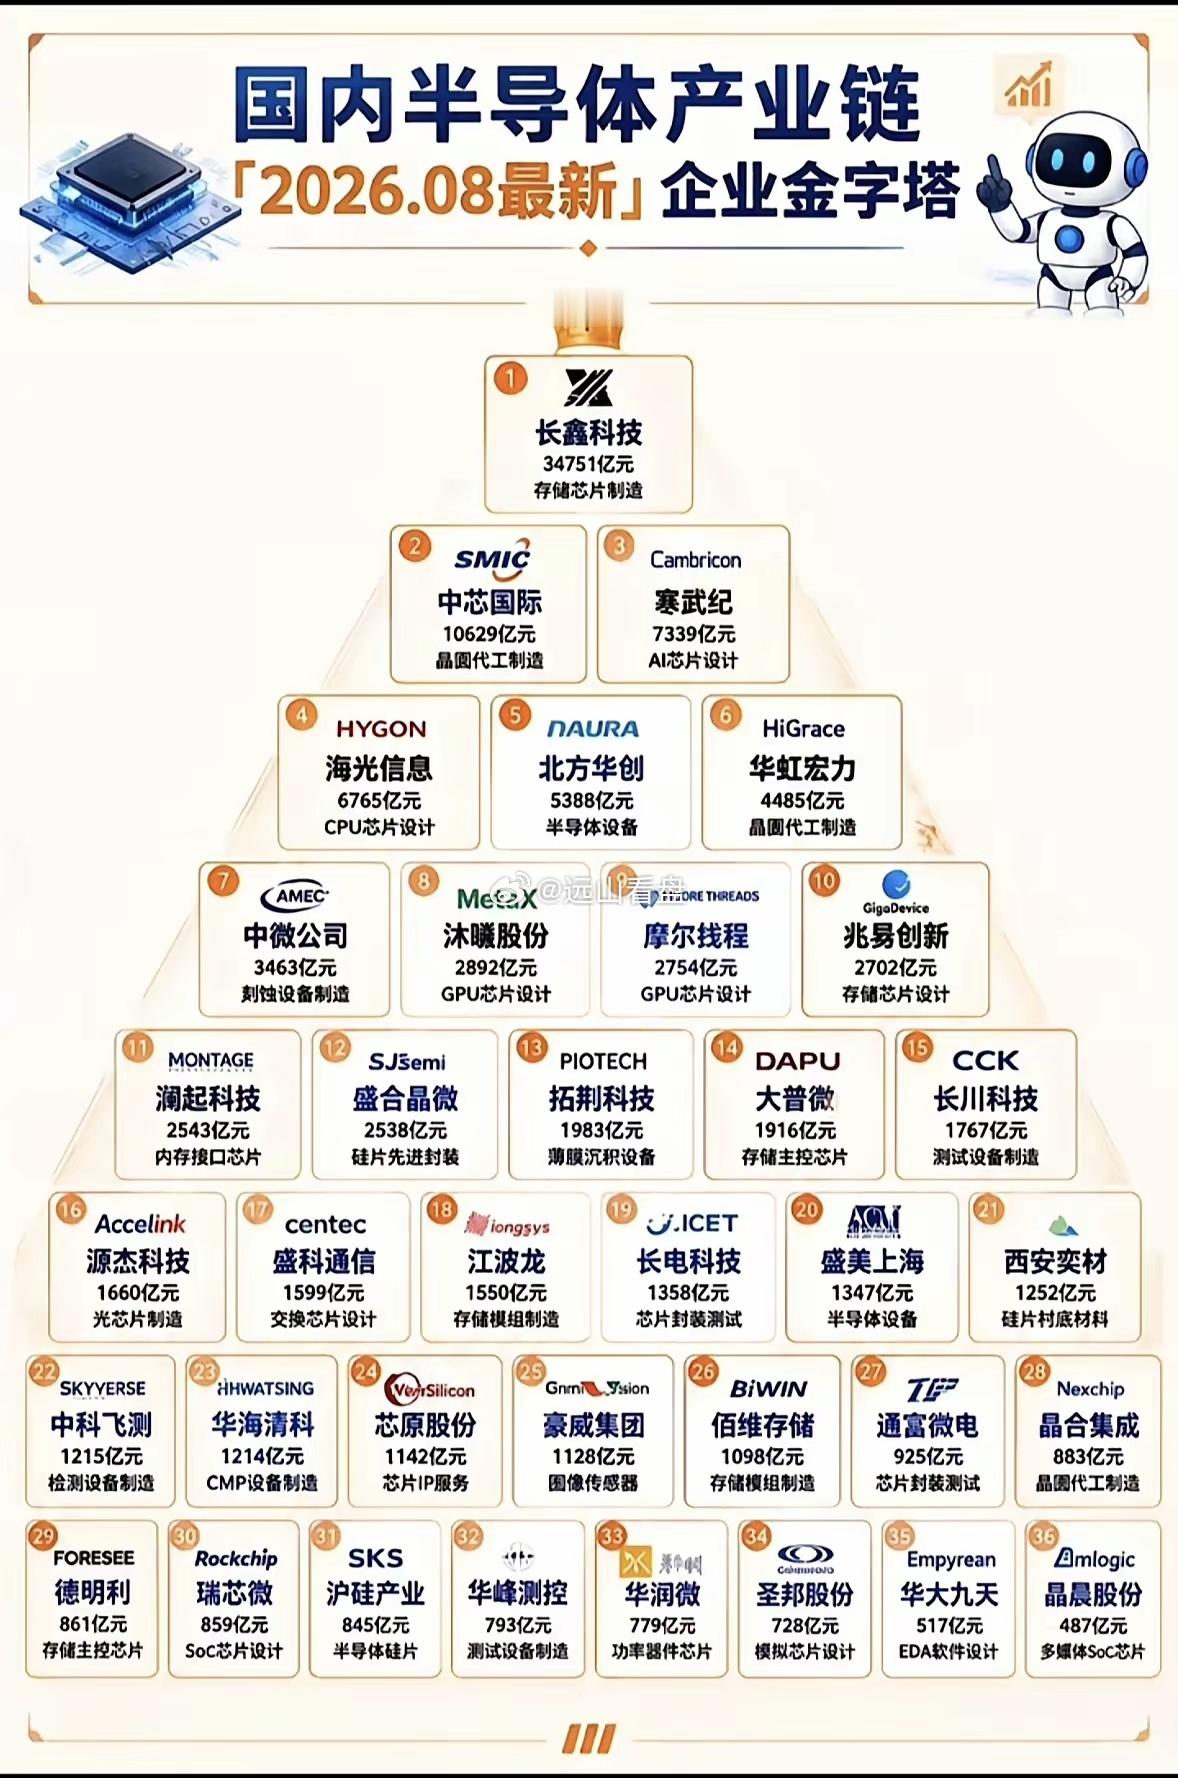
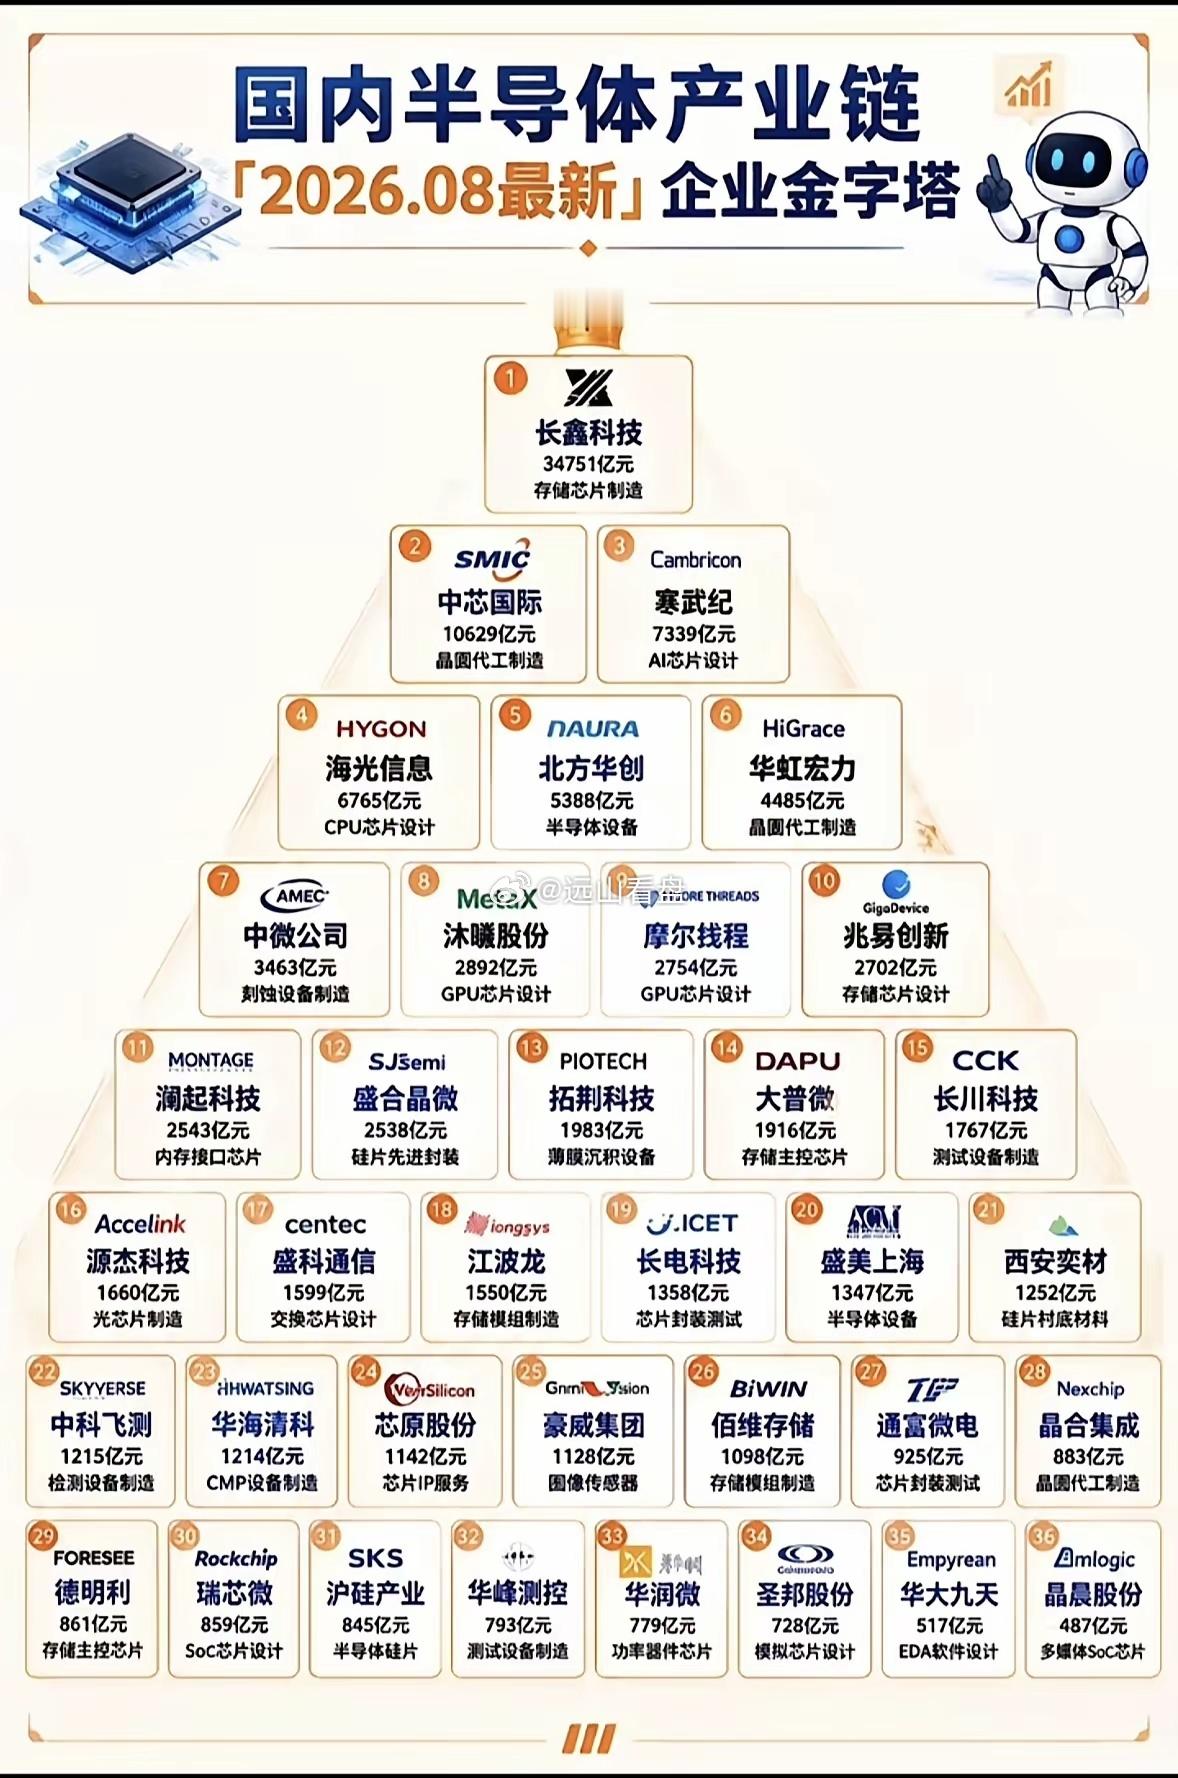
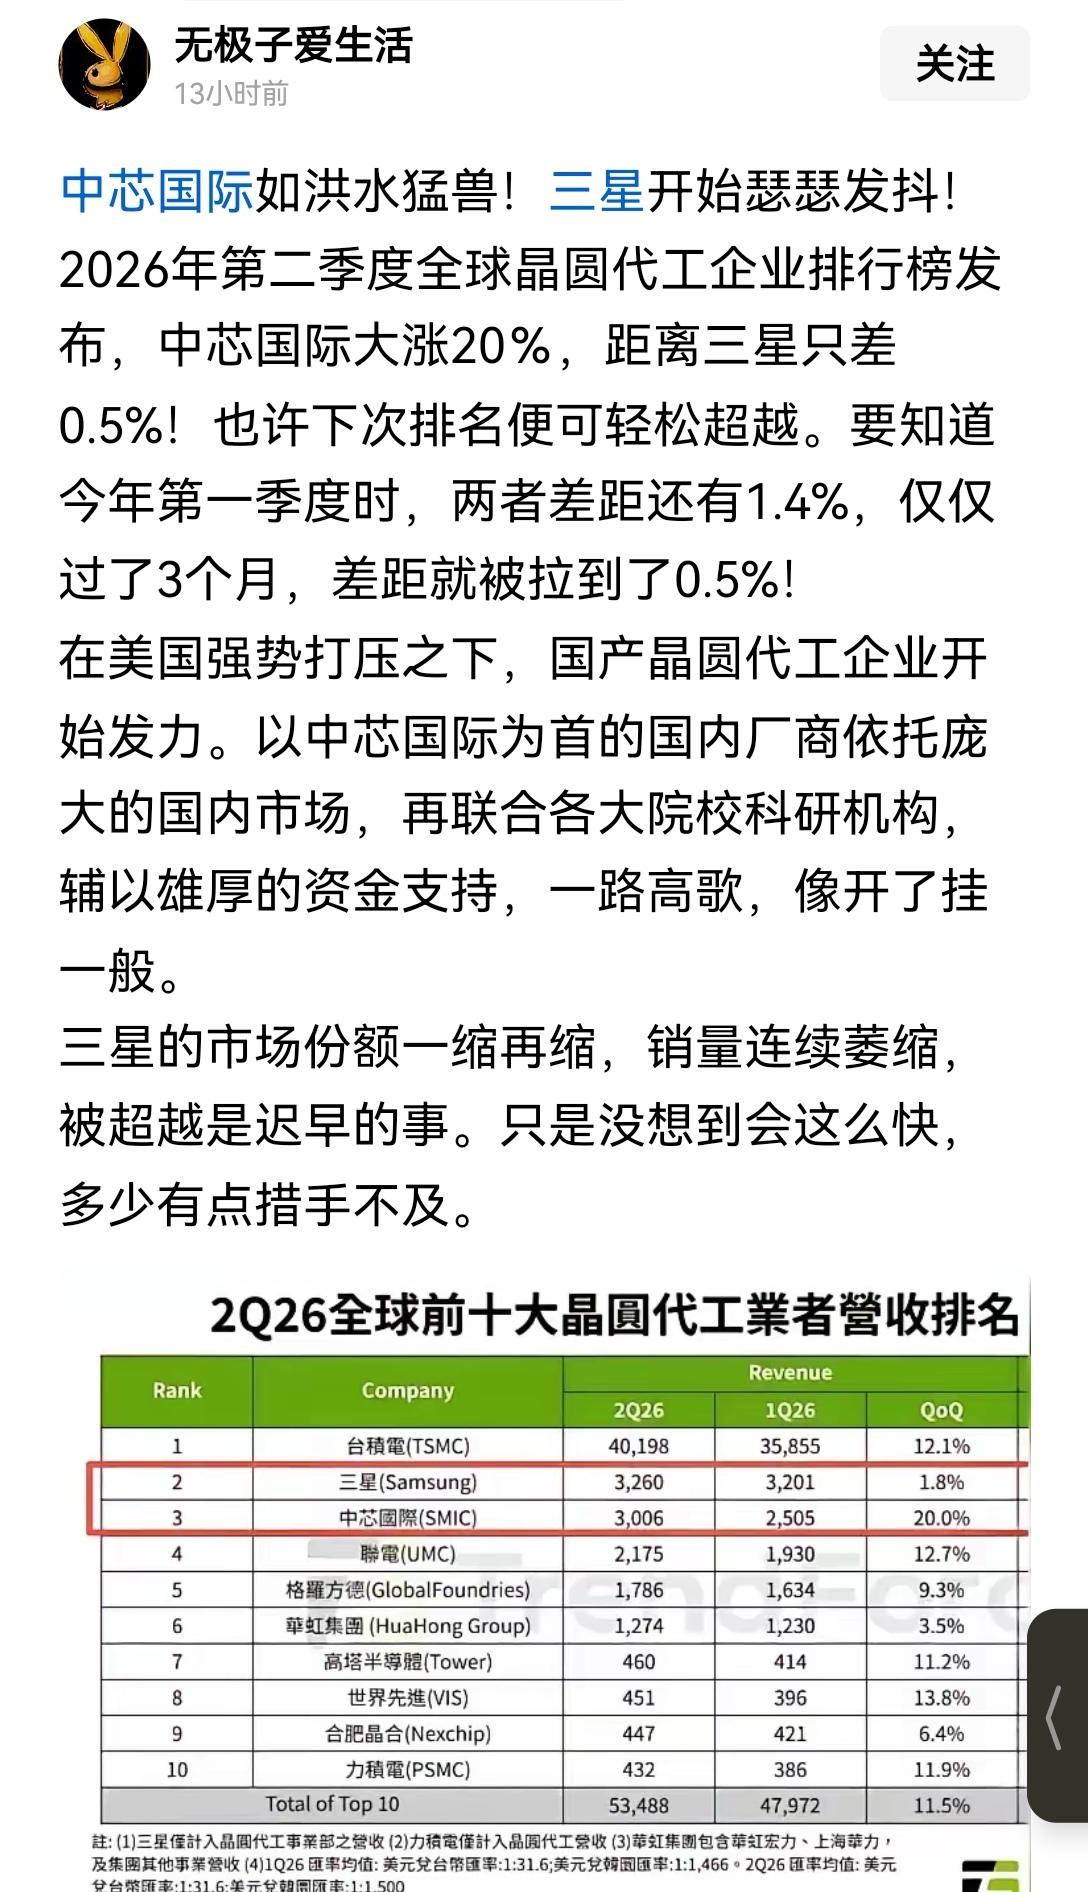
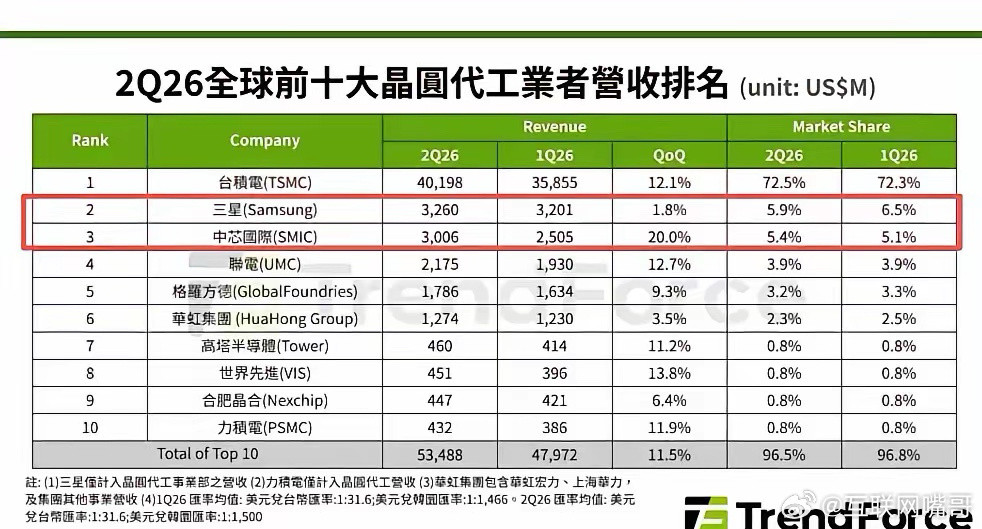
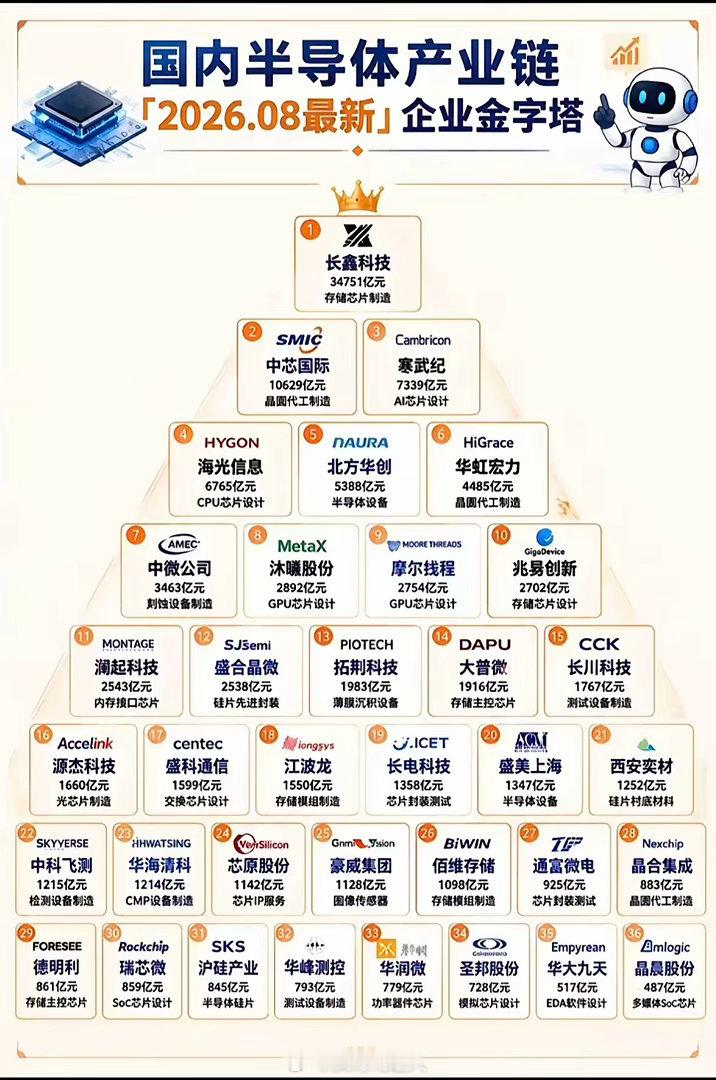
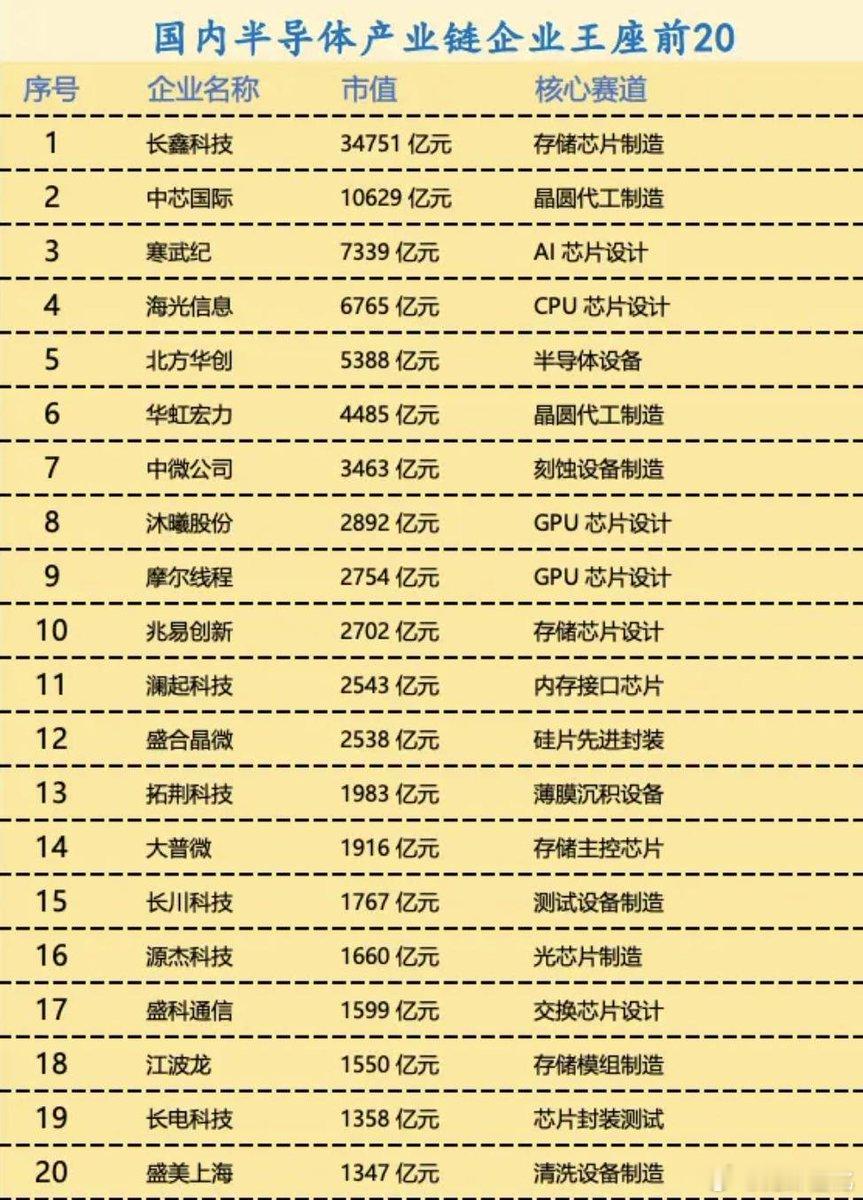
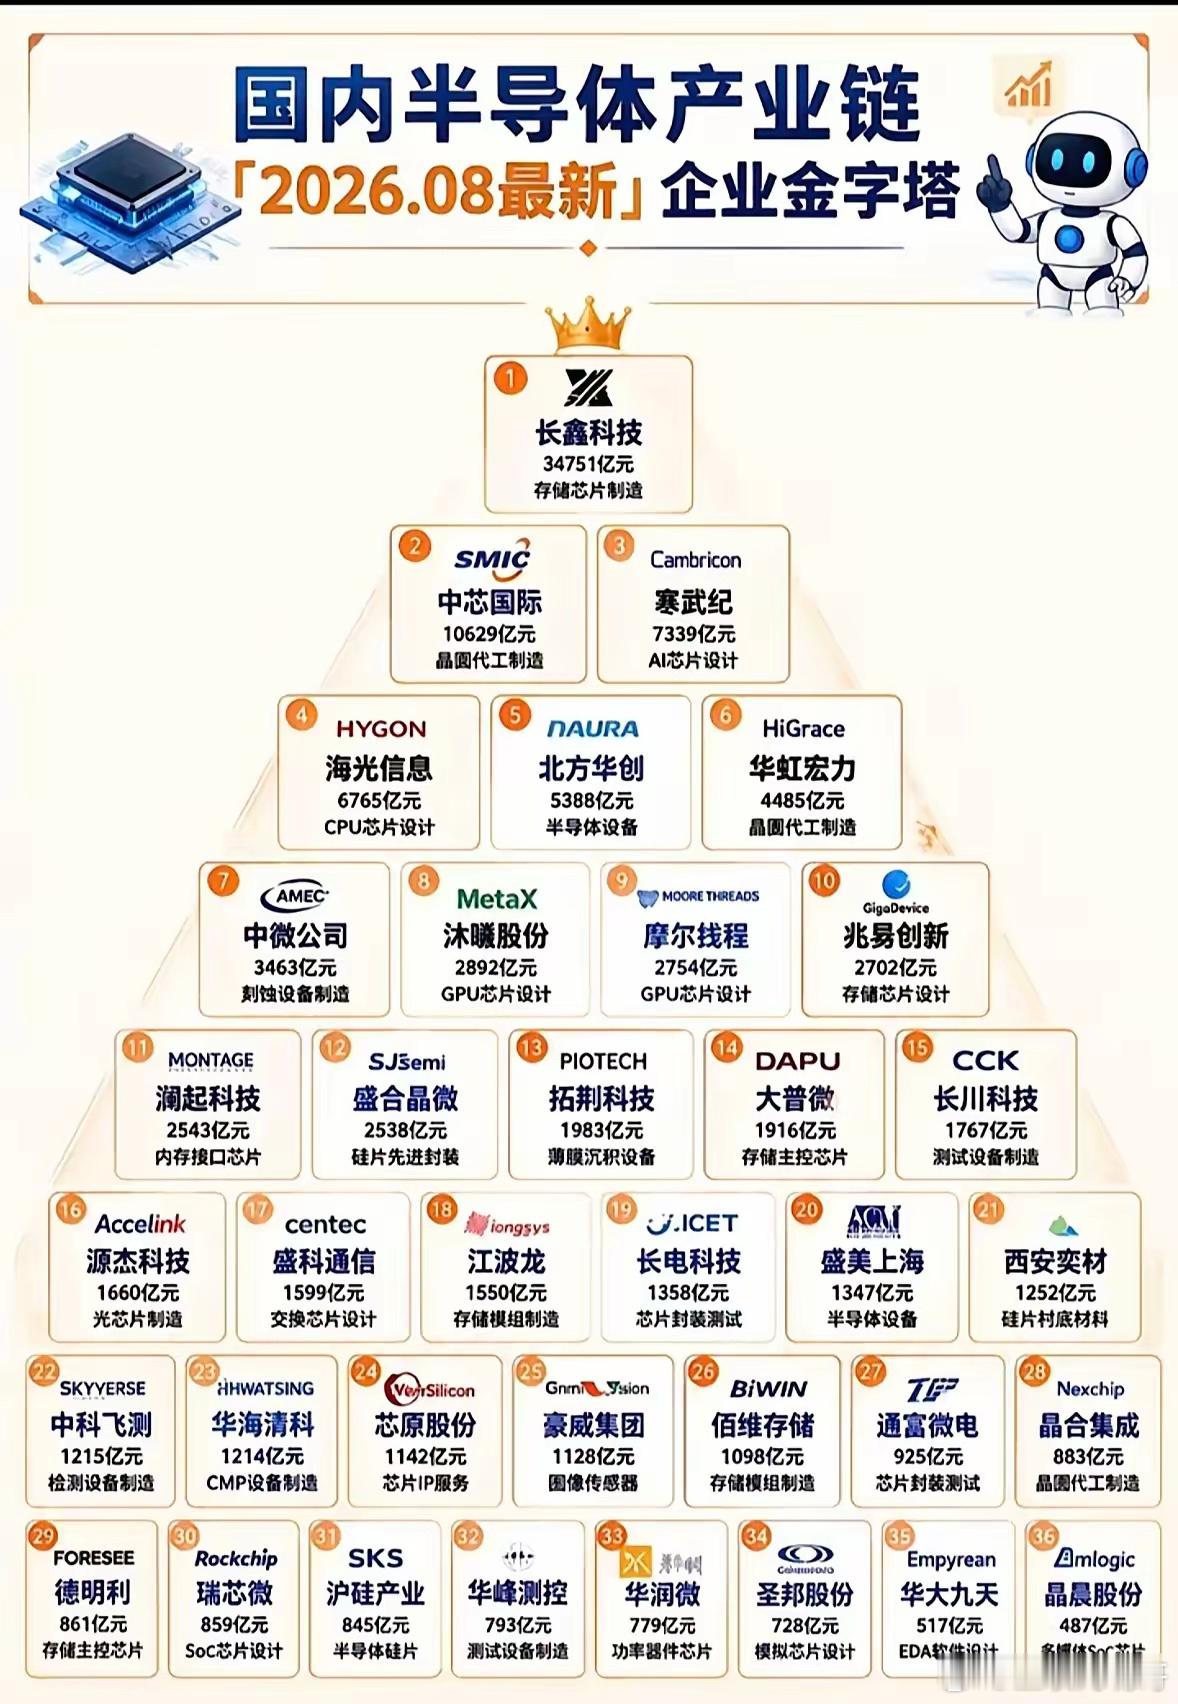
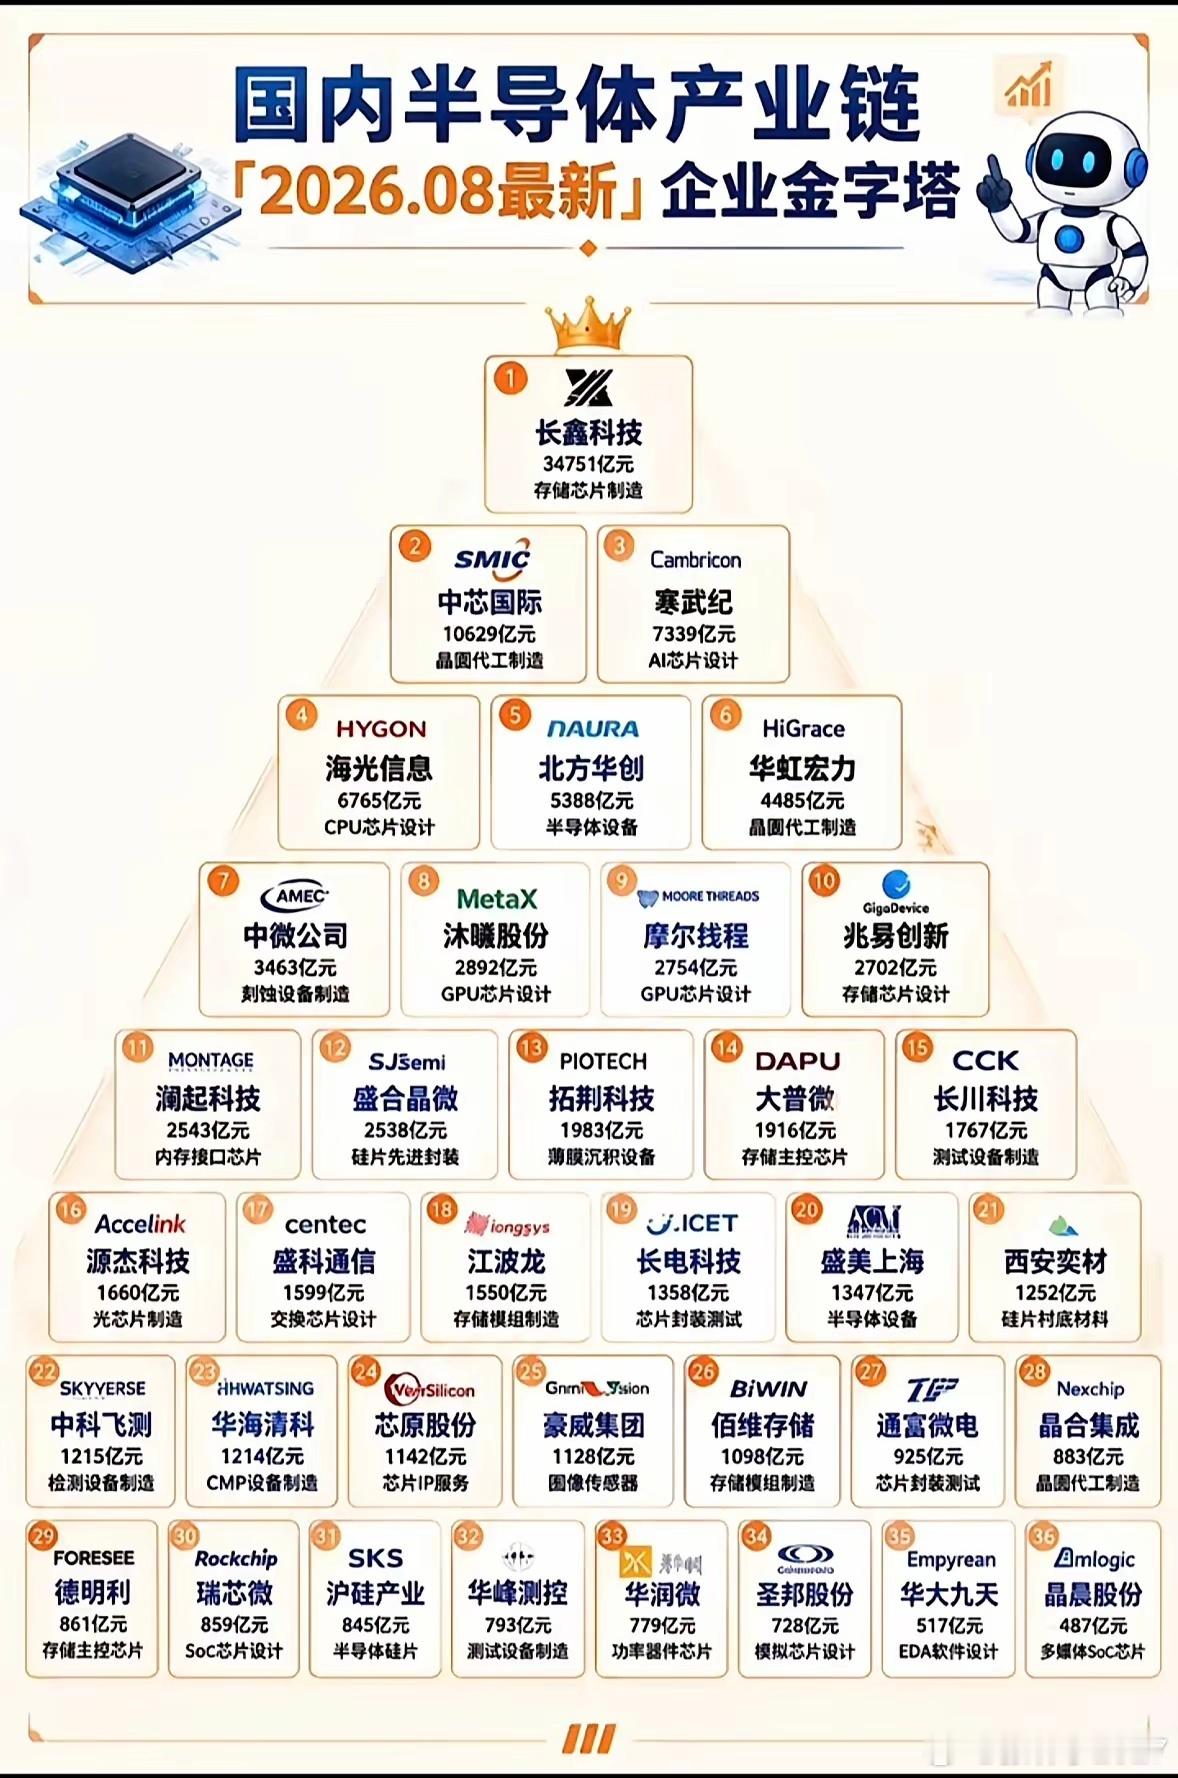
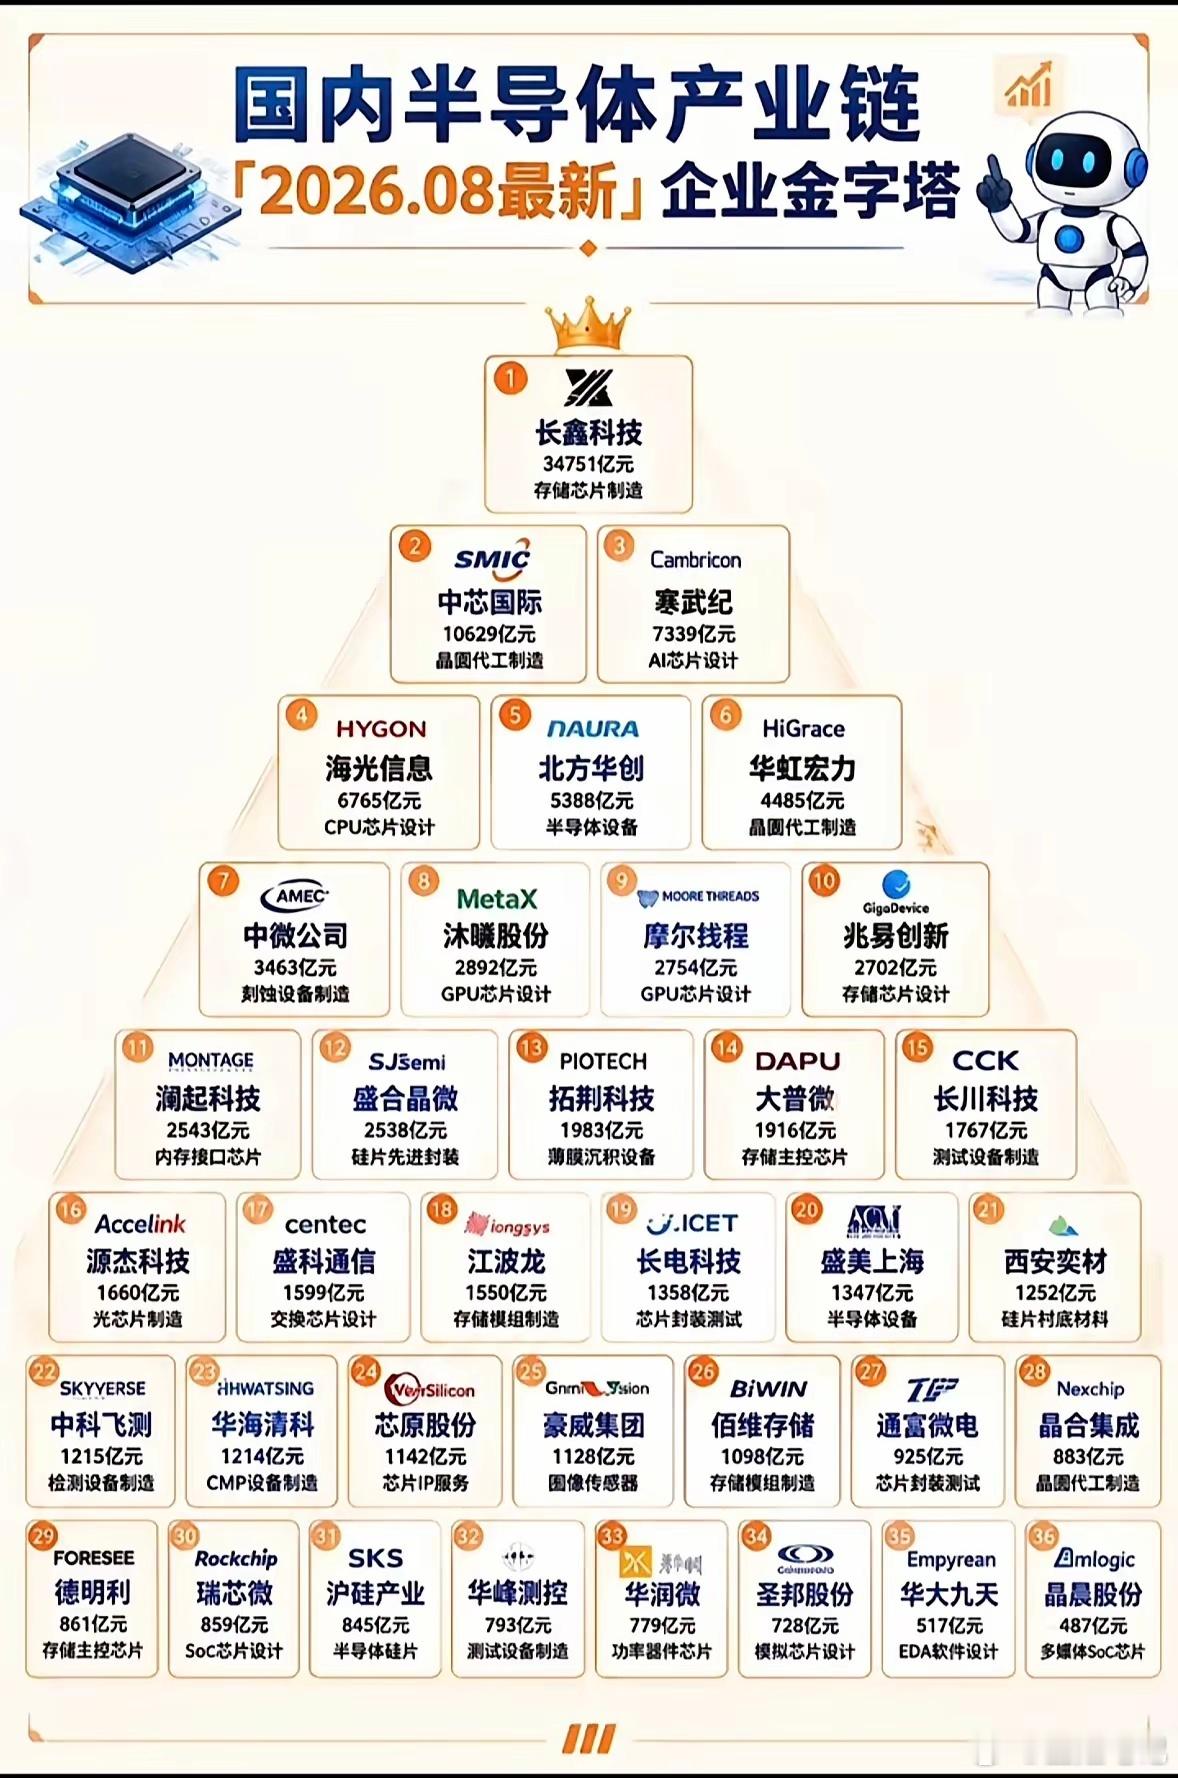
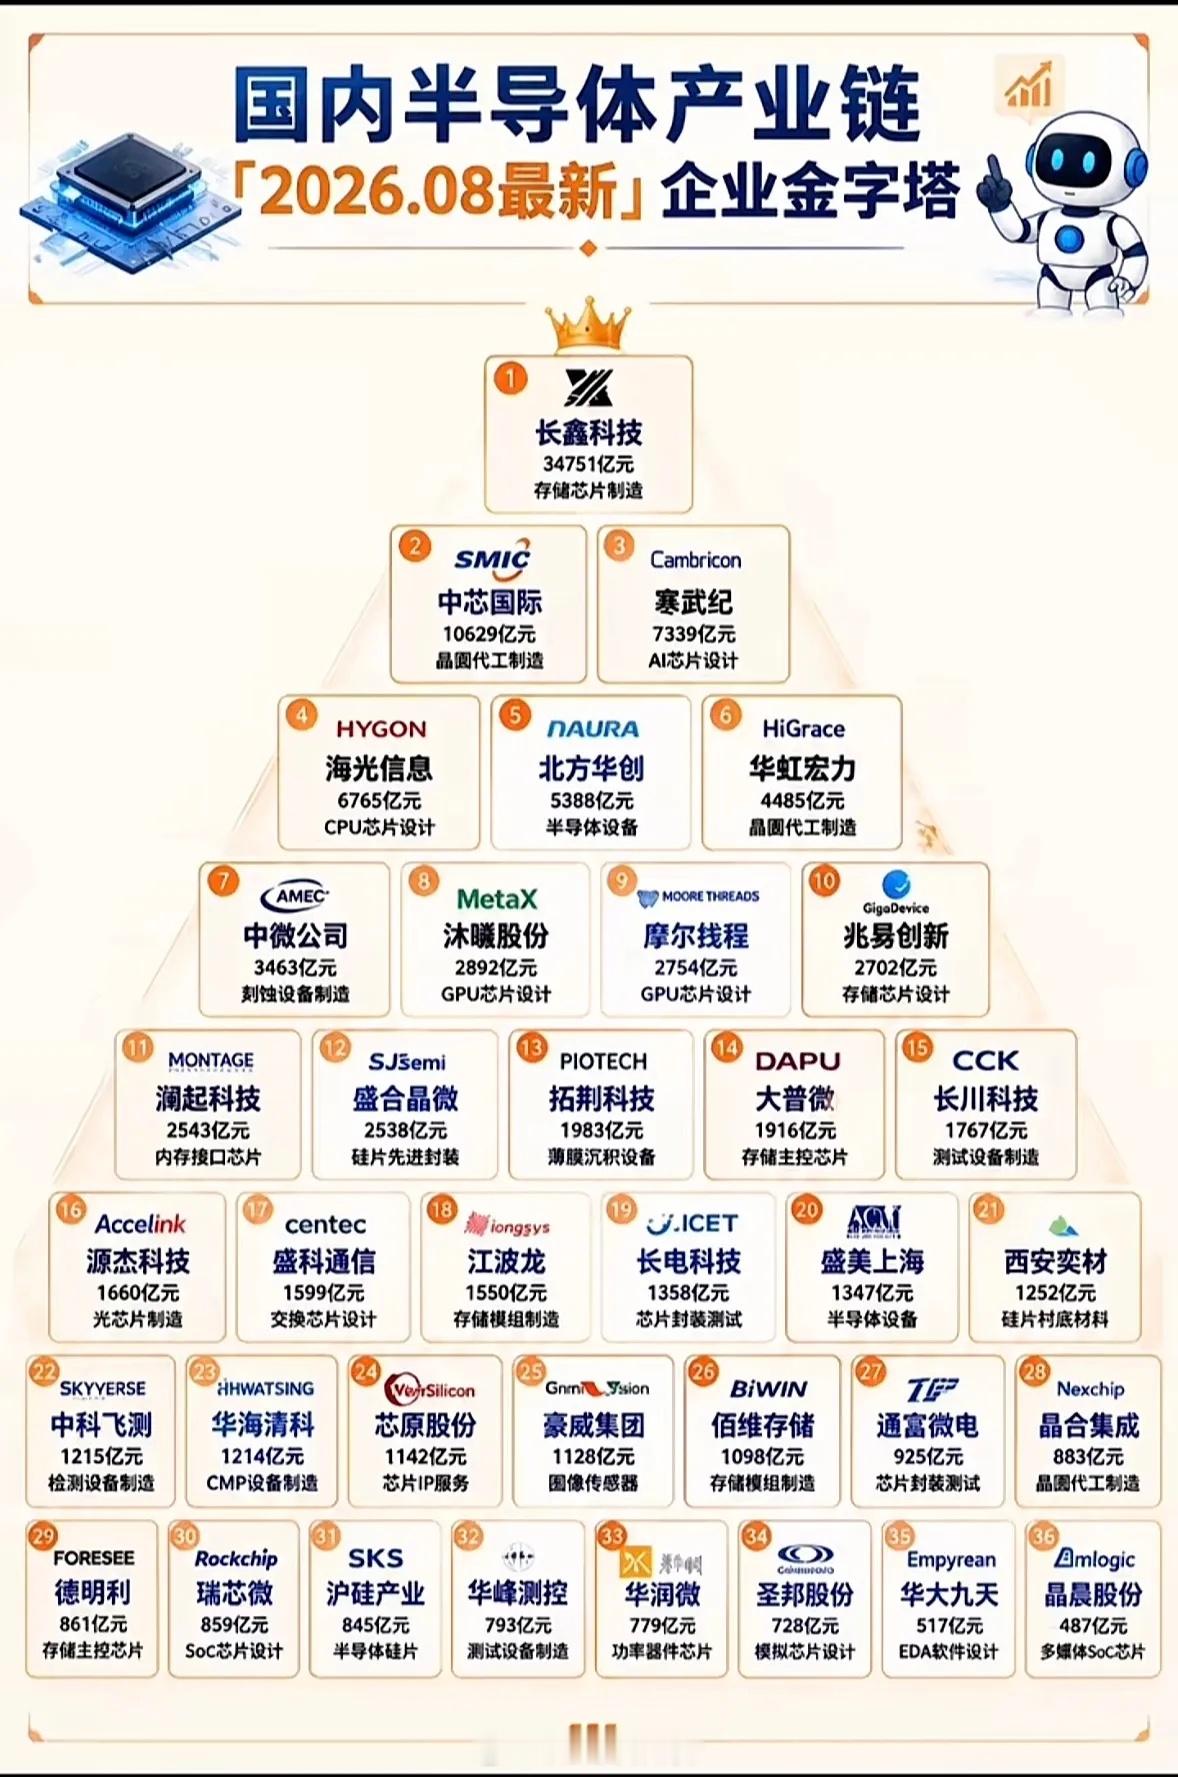
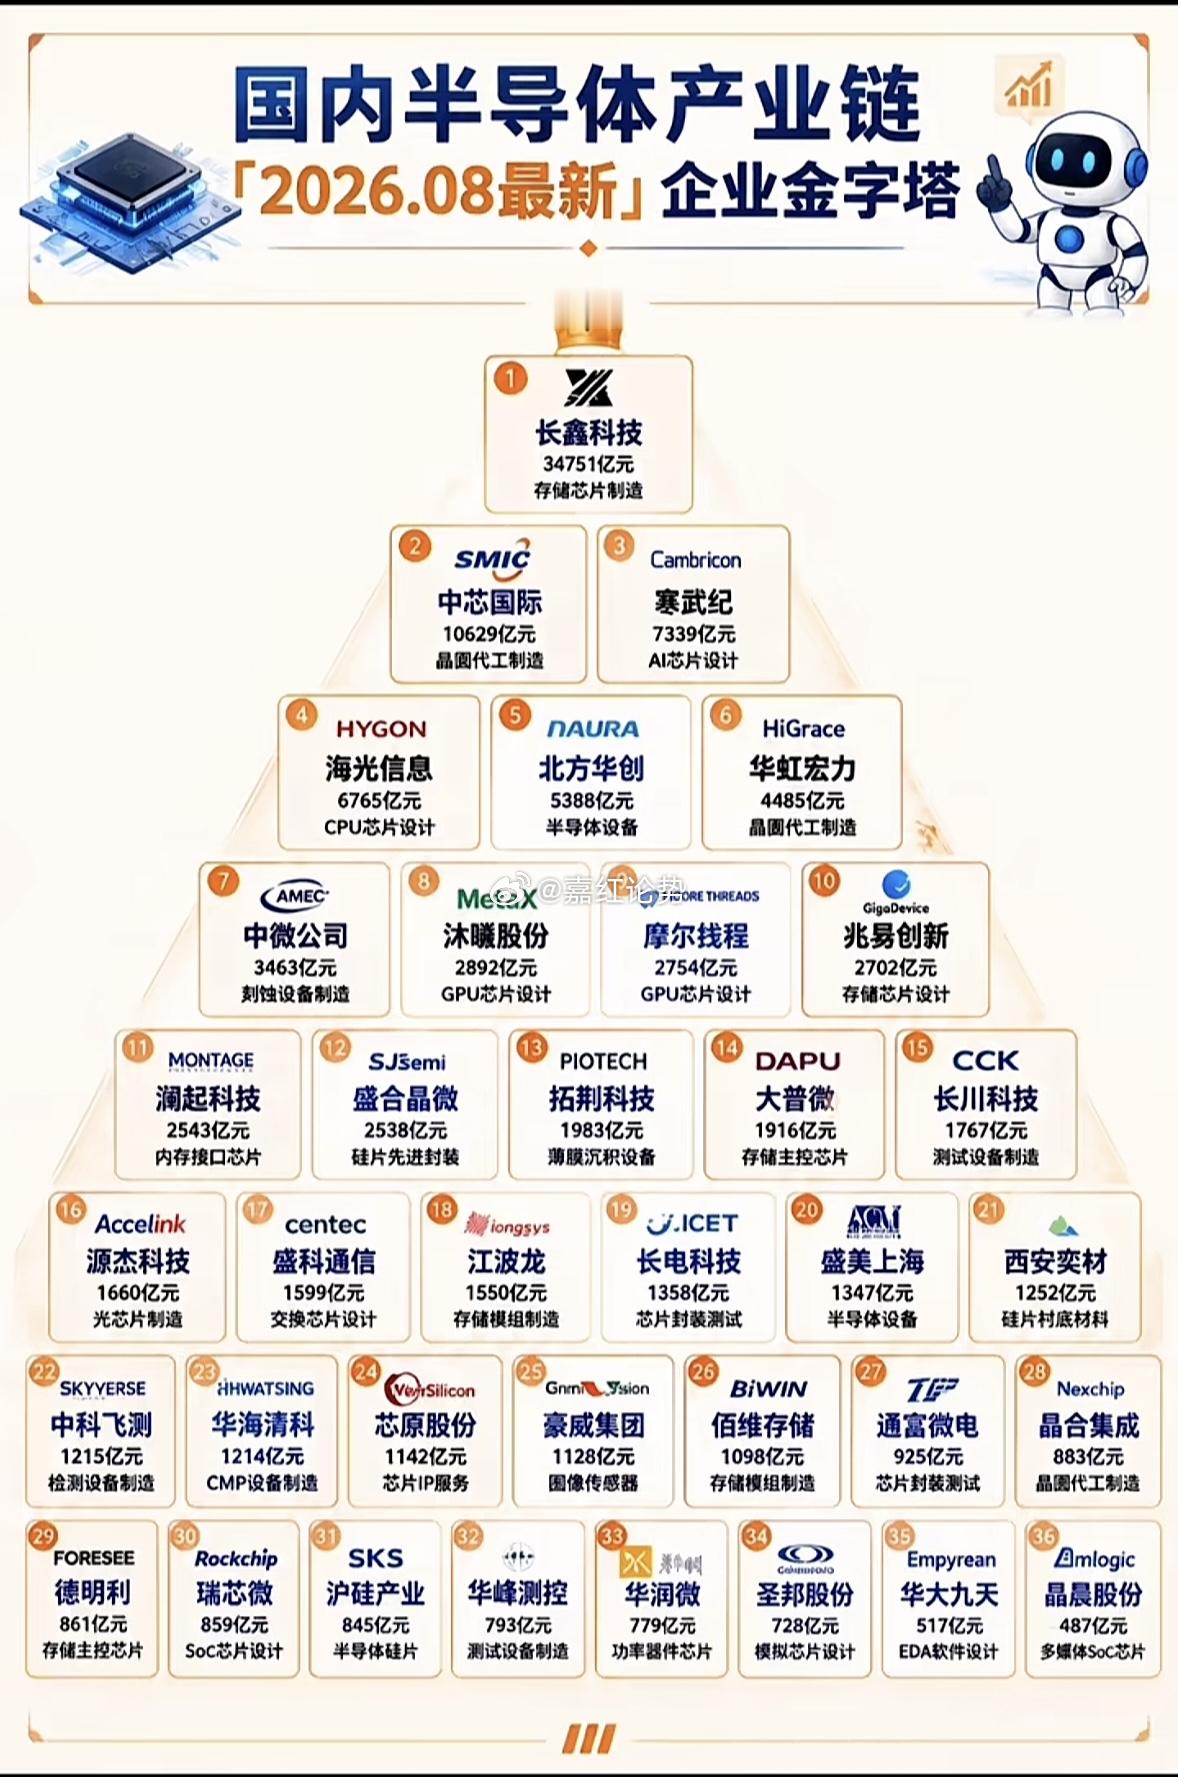
这张图列出了国内半导体企业的排名。翻到这份国内半导体企业排名,第一反应是中芯国际的龙头位置坐得是真
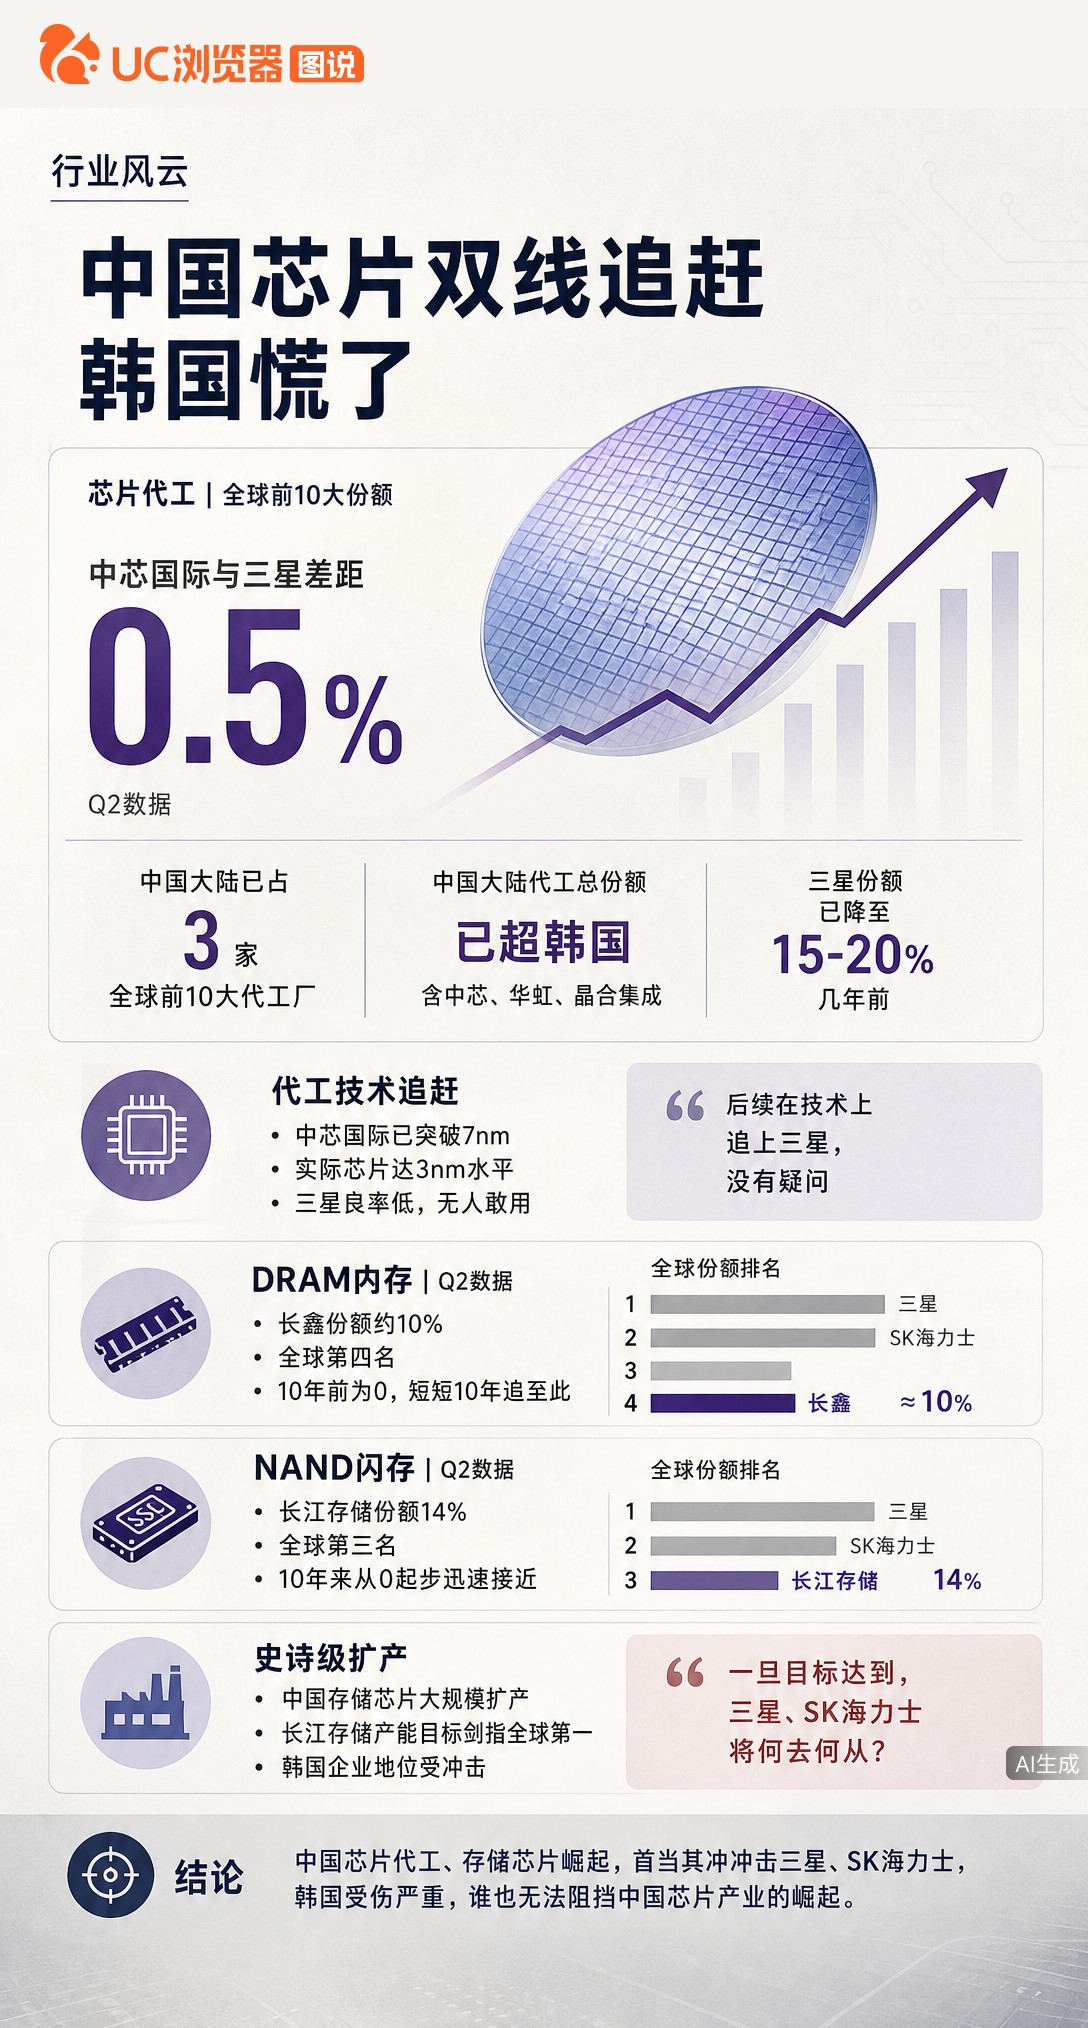
这张图列出了国内半导体企业的排名。翻到这份国内半导体企业排名,第一反应是中芯国际的龙头位置坐得是真稳,12英寸晶圆月产能超70万片,几乎把国内成熟制程的半壁江山攥在手里。后面跟着的华虹、长鑫存储这些也都是硬茬,长鑫去年底DDR5内存颗粒良率刚冲到95%,硬生生把海外存储厂商的价格垄断撕这张图列出了国内半导体企业的排名。翻到这份国内半导体企业排名,第一反应是中芯国际的龙头位置坐得是真稳,12英寸晶圆月产能超70万片,几乎把国内成熟制程的半壁江山攥在手里。后面跟着的华虹、长鑫存储这些也都是硬茬,长鑫去年底DDR5内存颗粒良率刚冲到95%,硬生生把海外存储厂商的价格垄断撕开了一道口子。但往下扫到不少做设计的公司,营收规模连中芯的十分之一都不到,却要扛着7nm先进制程的研发烧钱,走得步步维艰。说白了这份排名不是炫技榜,是国内半导体人啃硬骨头的进度条,每往上挪一名,都是在给供应链自主多攒一分底气。
中芯国际的战略闭环对行业有何启示中芯国际通过“产能建设+工艺迭代+客户绑定+资本
中芯国际的战略闭环对行业有何启示中芯国际通过“产能建设+工艺迭代+客户绑定+资本投入”的战略闭环,为中国半导体行业提供了三大核心启示:1.构建“产融结合”模式,破解重资产扩张难题首创“体外孵化+择机回购”机制:联合地方政府、产业基金成立合资公司扩产,将前期亏损与折旧“隔离”在体外,待盈利后并入母公司,既规避财务风险,又实现逆周期扩张(月产能破105万片)。这种“龙头+国资+基金”模式为华虹等企业提供范本,推动行业从“单点突破”转向“系统协同”,加速供应链自主化。2.打造“制造-设计-封测”生态枢纽,强化产业链韧性作为国产生态“脚手架”,通过产能扩张带动北方华创、沪硅产业等设备材料商订单增长,与华为海思等设计企业协同优化工艺,成立先进封装研究院延伸“制造+系统集成”服务,将制造优势转化为产业控制力。其“成熟工艺稳基本盘、先进工艺谋突破”策略,为行业平衡短期生存与长期竞争力提供路径。3.锚定“供应链安全”,从国产替代转向价值重构外部限制下,主动承接手机、汽车、工控等回流订单(中国区收入占比85.6%),推动供应链在地化。其“产能-工艺-客户”飞轮证明:本土制造龙头需从“代工方”升级为“生态组织者”,通过稳定产能和工艺迭代,帮助上下游“练级”,形成“需求-验证-迭代”良性循环。4.平衡周期与长期目标,提升战略弹性面对行业波动,通过“成熟制程保现金流、先进制程筑壁垒”组合,叠加AI芯片需求对冲消费电子疲软,同时以耐心资本投入先进制程(如SN2产线),为行业提供“逆周期扩产+技术攻坚”的平衡样本。中芯国际的闭环表明:中国半导体企业需从单一技术/产能竞争,转向“资本-产能-工艺-客户”的系统能力构建,以龙头为核心的生态协同是突破外部限制、实现高质量发展的关键。