DC娱乐网

标签: 中金

中金和路透打起来了!中金公司9月12日发布研报,明确预计美联储将在9月16日会议

中金和路透打起来了!中金公司9月12日发布研报,明确预计美联储将在9月16日会议

中金和路透打起来了!中金公司9月12日发布研报,明确预计美联储将在9月16日会议上加息25个基点,理由是8月核心CPI环比上涨0.3%,已触及加息门槛。但路透对93位华尔街经济学家的调查显示,70%仍预计9月维持利率不变。同一份CPI数据,一边看到的是“必须加息”,另一边看到的是“再等等”。A股投资者该听谁的?中金这次比路透勇敢得多,也危险得多。两者的分歧根源不在数据解读,而在决策逻辑的根本不同。路透调查的是经济学家“觉得美联储会怎么做”,中金判断的是“美联储应该怎么做”。归根结底,中金押注的是美联储面对通胀粘性时的理性选择,路透押注的是美联储面对政治压力时的现实妥协。中金看得确实细,8月能源指数环比走高2.1%,汽油价格环比大涨3.9%,单这一项就贡献了超过三分之一的月度CPI涨幅。通信指数环比暴涨2.3%,AI带来的通胀压力正在实实在在推高价格。核心CPI环比0.3%已经连续高于市场预期,通胀的粘性比表面数据更顽固。路透那边的逻辑同样站得住脚,93位经济学家中65位预计维持利率不变,比例虽然比8月调查的90%大幅下降,但仍是多数。特朗普持续施压要求降息,距离11月中期选举只剩几周,美联储在政治敏感期选择按兵不动的动机非常充分。市场定价的加息概率从不到50%一路飙到接近90%,说明预期正在快速翻转。真正值得警惕的是高盛改口背后的原因,高盛首席美国icon经济学家戴维·梅里克明说,基本面并不支持加息,但市场定价已经接近90%概率加息,如果美联储按兵不动会引发剧烈波动。这意味着加息预期icon已经形成了自我实现的压力,经济数据只是借口,市场博弈才是真正的推手。对A股投资者来说,这场争论的实质意义不在9月16日到底加不加,而在于加息预期本身已经开始抽走全球流动性。不管最终结果如何,8月CPI公布后市场定价的剧烈翻转已经说明,投资者正在为一个更紧缩的环境重新定价。A股这边需要提前准备的,不是猜对结果,而是应对利率预期突然抬升带来的估值压力。普通投资者与其纠结听谁的,不如盯住两个可验证的指标。美联储9月点阵图会不会上调2027和2028年的利率路径,这比加不加25个基点重要十倍。核心PCE数据未来两个月的走向,才是决定这轮紧缩周期到底多长的终极变量。A股方面,出口链和成长股的估值压力在加息预期升温阶段通常会先行释放,防御性配置应当提前布局。中金和路透打起来了,但这场架最终不是靠谁嗓门大来决出胜负。9月16日的点阵图会把答案摊在桌面上,而那些提前为“更高更久”做好准备的人,才不会在别人争论的时候手忙脚乱
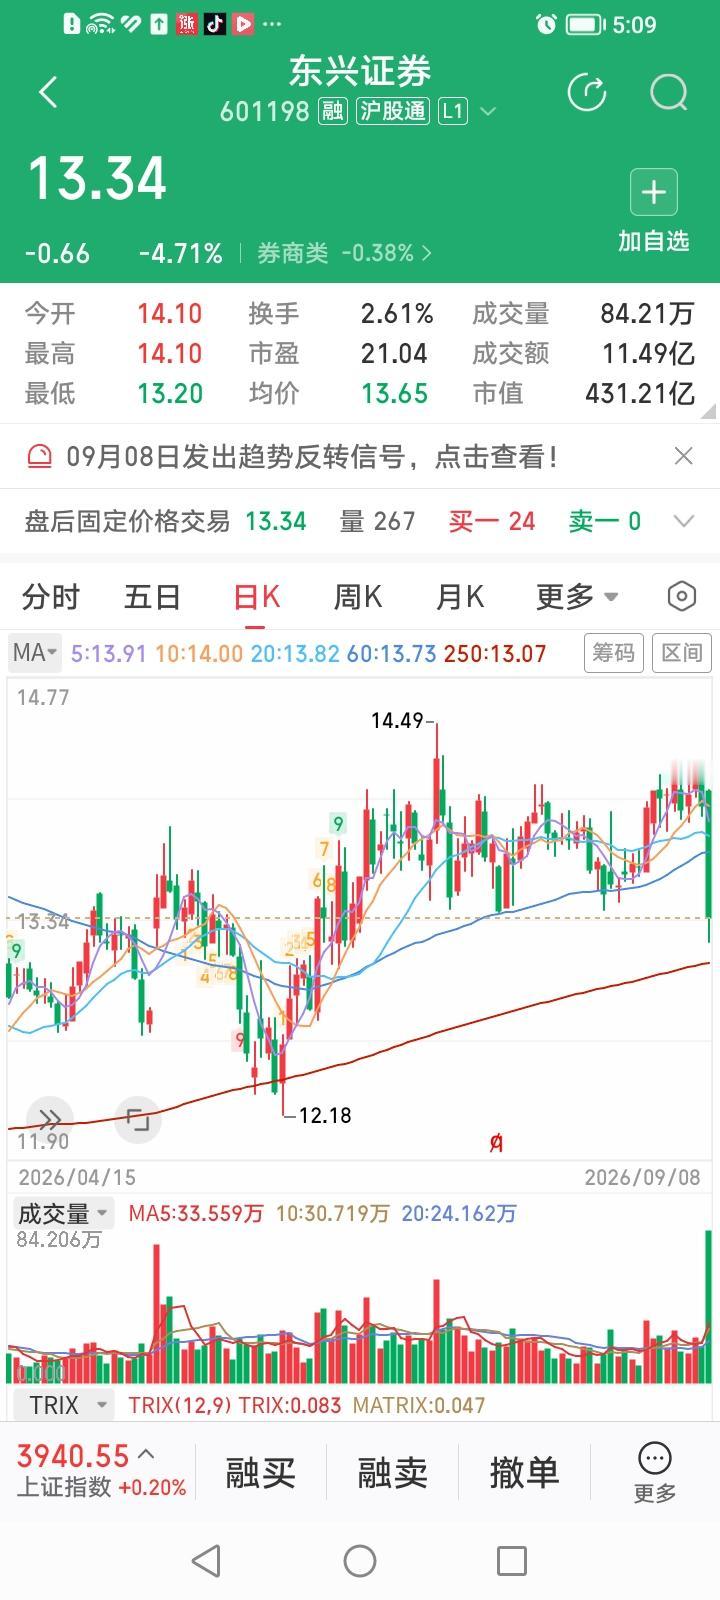
莫名其妙,中金重组三宝今天竟然闻声下跌,悉数挂帅跌幅榜。东兴证券,收盘大跌4.

莫名其妙,中金重组三宝今天竟然闻声下跌,悉数挂帅跌幅榜。东兴证券,收盘大跌4.

莫名其妙,中金重组三宝今天竟然闻声下跌,悉数挂帅跌幅榜。东兴证券,收盘大跌4.71%,居券商股跌幅排行榜第一名。信达证券收盘下跌3.81%,居券商股跌幅排行榜第二名。中金公司,收盘下跌2.60%,居券商股跌幅排行榜第四名。按照已经披露的换股方案,换股比例是:‌每1股东兴证券A股可换0.4376股中金公司A股,每1股信达证券A股可换0.5210股中金公司A股‌。‌‌东兴证券还有7%左右的溢价率,信达证券还有3%左右的溢价率。参与换股溢价率似乎并不算高。东兴证券和信达证券如此杀跌,是情绪杀还是中金公司三合一重组真的前景暗淡?

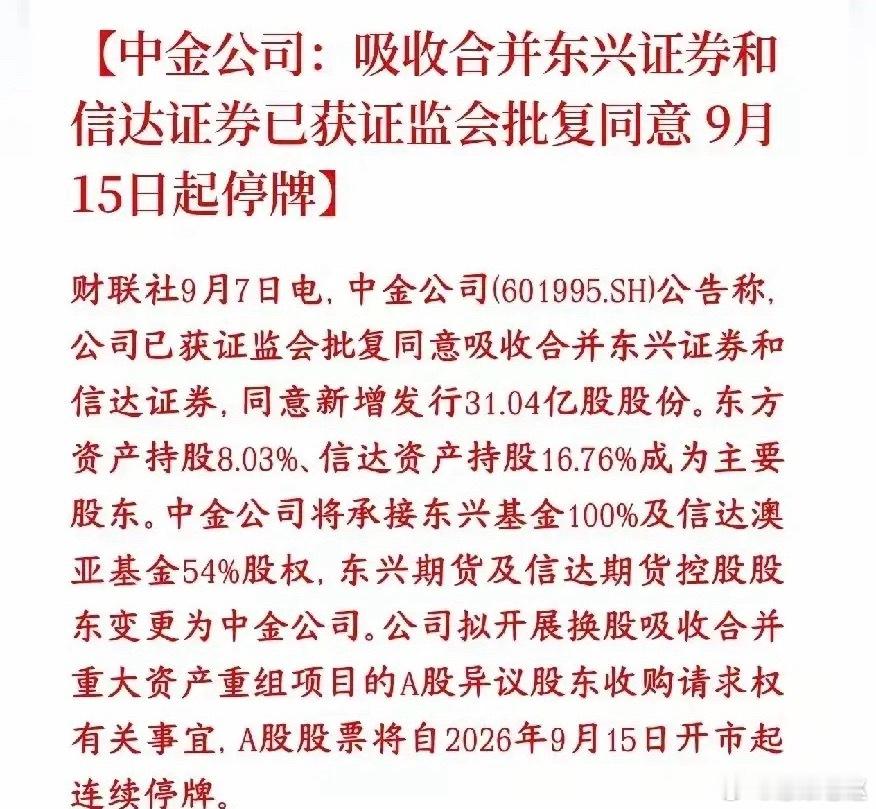
中金换股吸收合并东兴和信达,证监会正式批了。9月15日起三家一起停牌,东兴和信达

中金换股吸收合并东兴和信达,证监会正式批了。9月15日起三家一起停牌,东兴和信达后面直接终止上市。新增发行31.04亿股,东方资产和信达资产分别持股8.03%和16.76%。合并后总资产破万亿、营收冲到行业第三——数字摆在这,确实够大。但我想说一个可能被忽略的角度:批文到手只是起点,真正的大戏是整合。市场现在按“航母下水”定价,但“航母能不能开得动”是另一回事。第一,三家合并不是1+1+1=3,合规层面首先就面临“超限”问题。中金、东兴、信达合并之后,四类子公司的控股数量全部超出监管合规上限。什么意思?就是三家各自旗下都有私募平台、另类投资平台、期货子公司——合并后同类牌照堆在一起,数量超标了。监管要求很明确:必须全面梳理各平台业务定位,该注销的注销、该精简的精简,最终合规保留单家核心平台。这个精简过程不是喊两句口号就能完成的。每个平台背后都有业务、有团队、有存量项目,怎么退、怎么并、怎么在不引发客户流失和人员动荡的前提下完成合规瘦身——这是实打实的硬骨头。批文里也写得清楚:一年内制定并上报具体整合方案,整合完成前必须做好风险隔离,严防利益冲突。从“获批”到“整合完成”,中间隔着巨大的执行成本和时间成本。第二,文化融合的难度,可能比业务整合更大。中金是什么底色?国际化投行,精英文化,人均薪酬长期行业第一梯队。东兴深耕福建区域,是典型的地方中型券商。信达背靠AMC母体,带有浓厚的国有AMC基因。这三家的客户结构、作业模式、考核体系、甚至是内部沟通语言,差异都非常大。草案里写的是“以中金公司战略规划、业务模式、运营体系、信息系统为基础”来整合——大白话就是,以东兴和信达融入中金为主。但“融入”两个字,在现实中往往意味着大量的摩擦、扯皮和人才流失。中后台和业务线的岗位重叠是明摆着的,人员怎么安置、谁留谁走、薪酬体系怎么拉平——这些都是极其敏感的问题。公告里也强调“以员工稳定为核心”,但实际操作中,三家文化基因差异这么大的公司捏在一起,稳定二字说起来容易做起来难。合并后的体量确实上了一个台阶:零售客户从999万户增至超1500万户,营业网点从247家增至441家。但网点和客户数的简单相加,跟真正的业务协同是两码事。如果整合过程中出现业务放缓、骨干流失、管理效率下降,那“万亿航母”就只是个空架子。汇金主导这次整合的战略意图很清晰,方向也没问题。但从批文到真正的“1+1+1>3”,中间隔着无数个细节。市场今天在为“获批”这个节点欢呼,但真正值得盯的,是接下来一年里整合方案怎么落地、合规精简怎么推进、人员和文化怎么融合。这些才是决定新中金能不能真正称得上“航母”的关键。
中金“三合一”重组正式拿证,券商并购迈出历史性一步!交易所审核通过才十几天,证监

中金“三合一”重组正式拿证,券商并购迈出历史性一步!交易所审核通过才十几天,证监