日元彻底撑不住了!全球最弱货币的帽子,眼看就要扣实了。但比汇率更可怕的,是一场
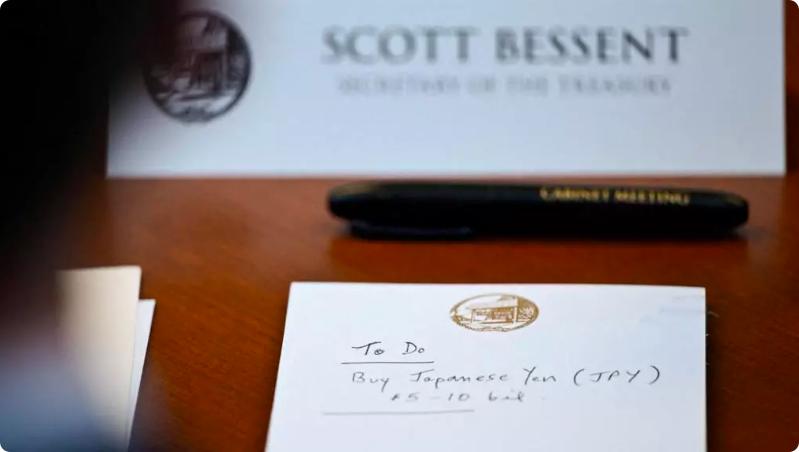
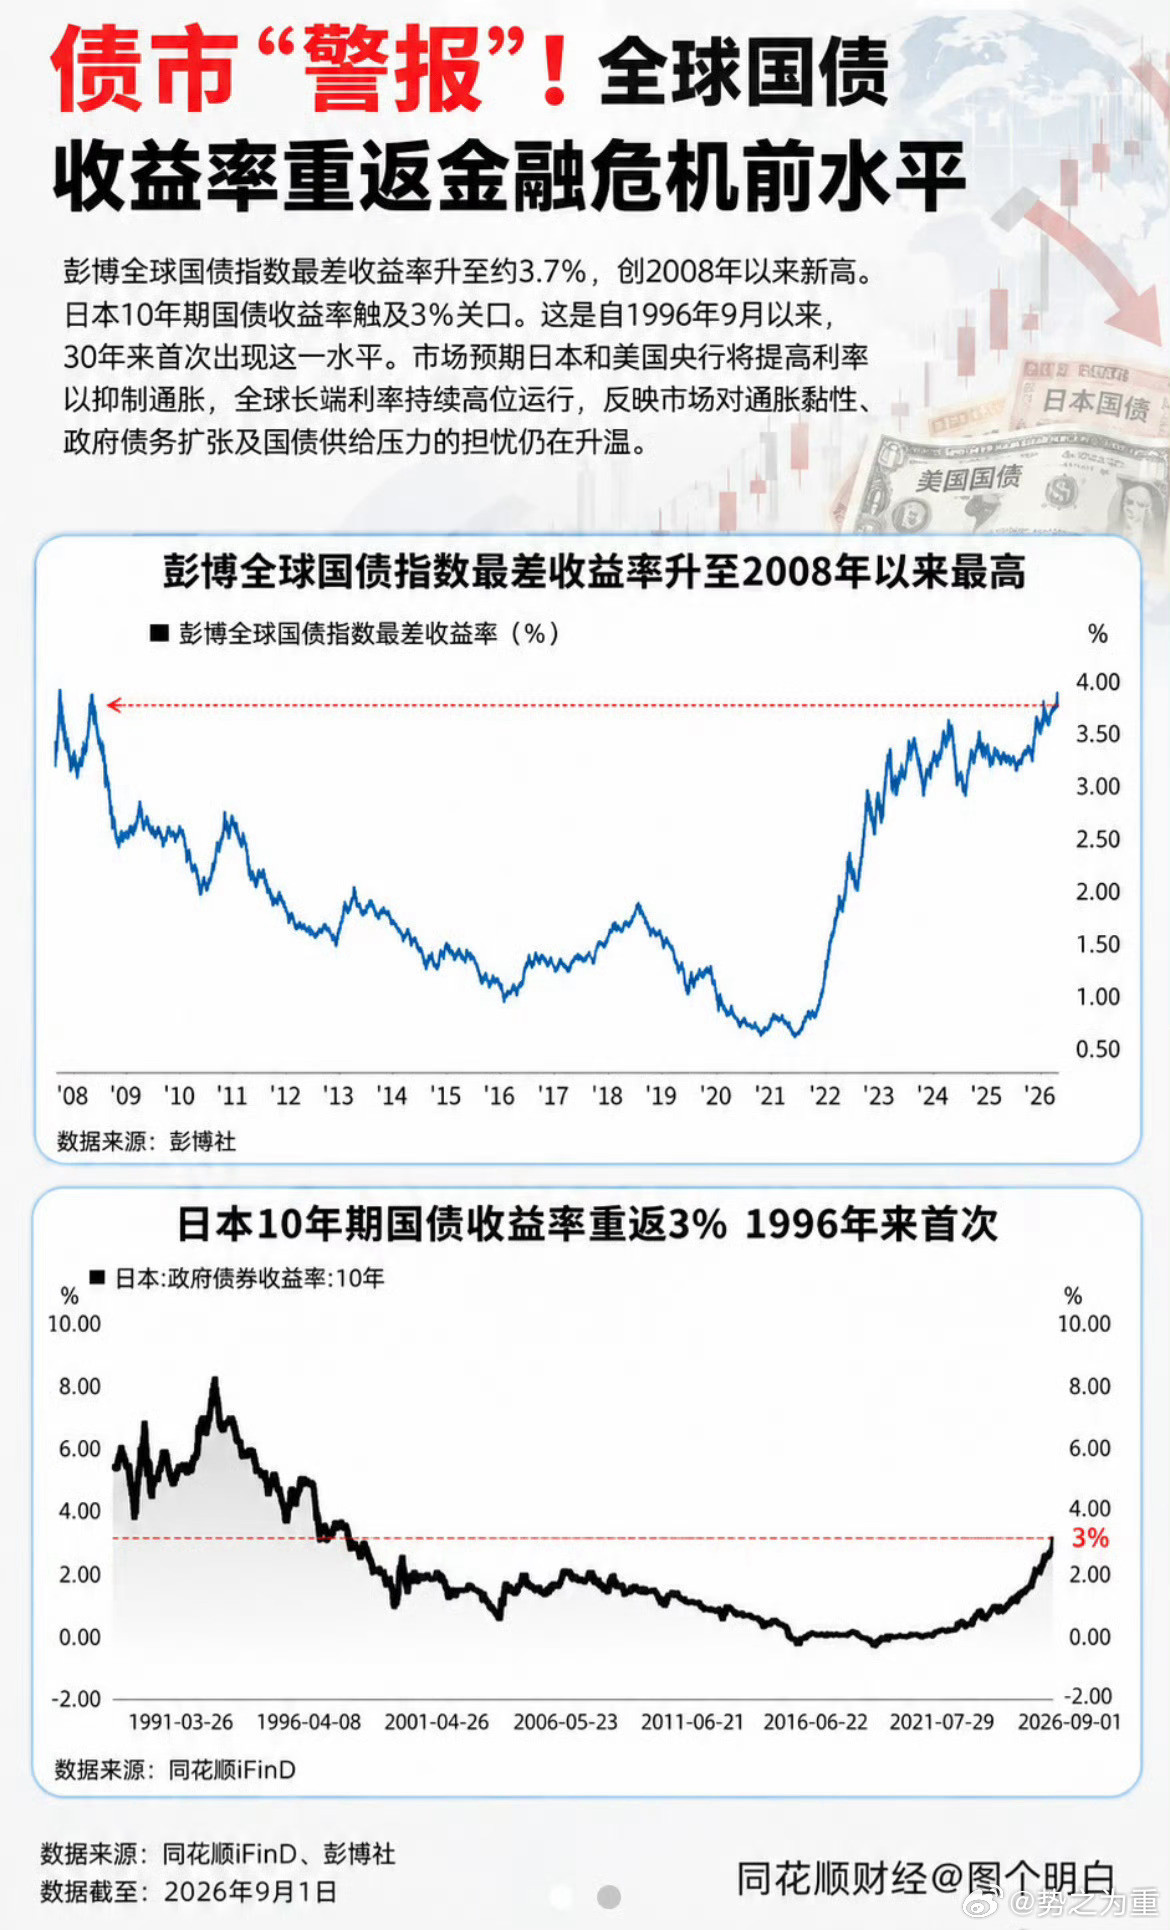
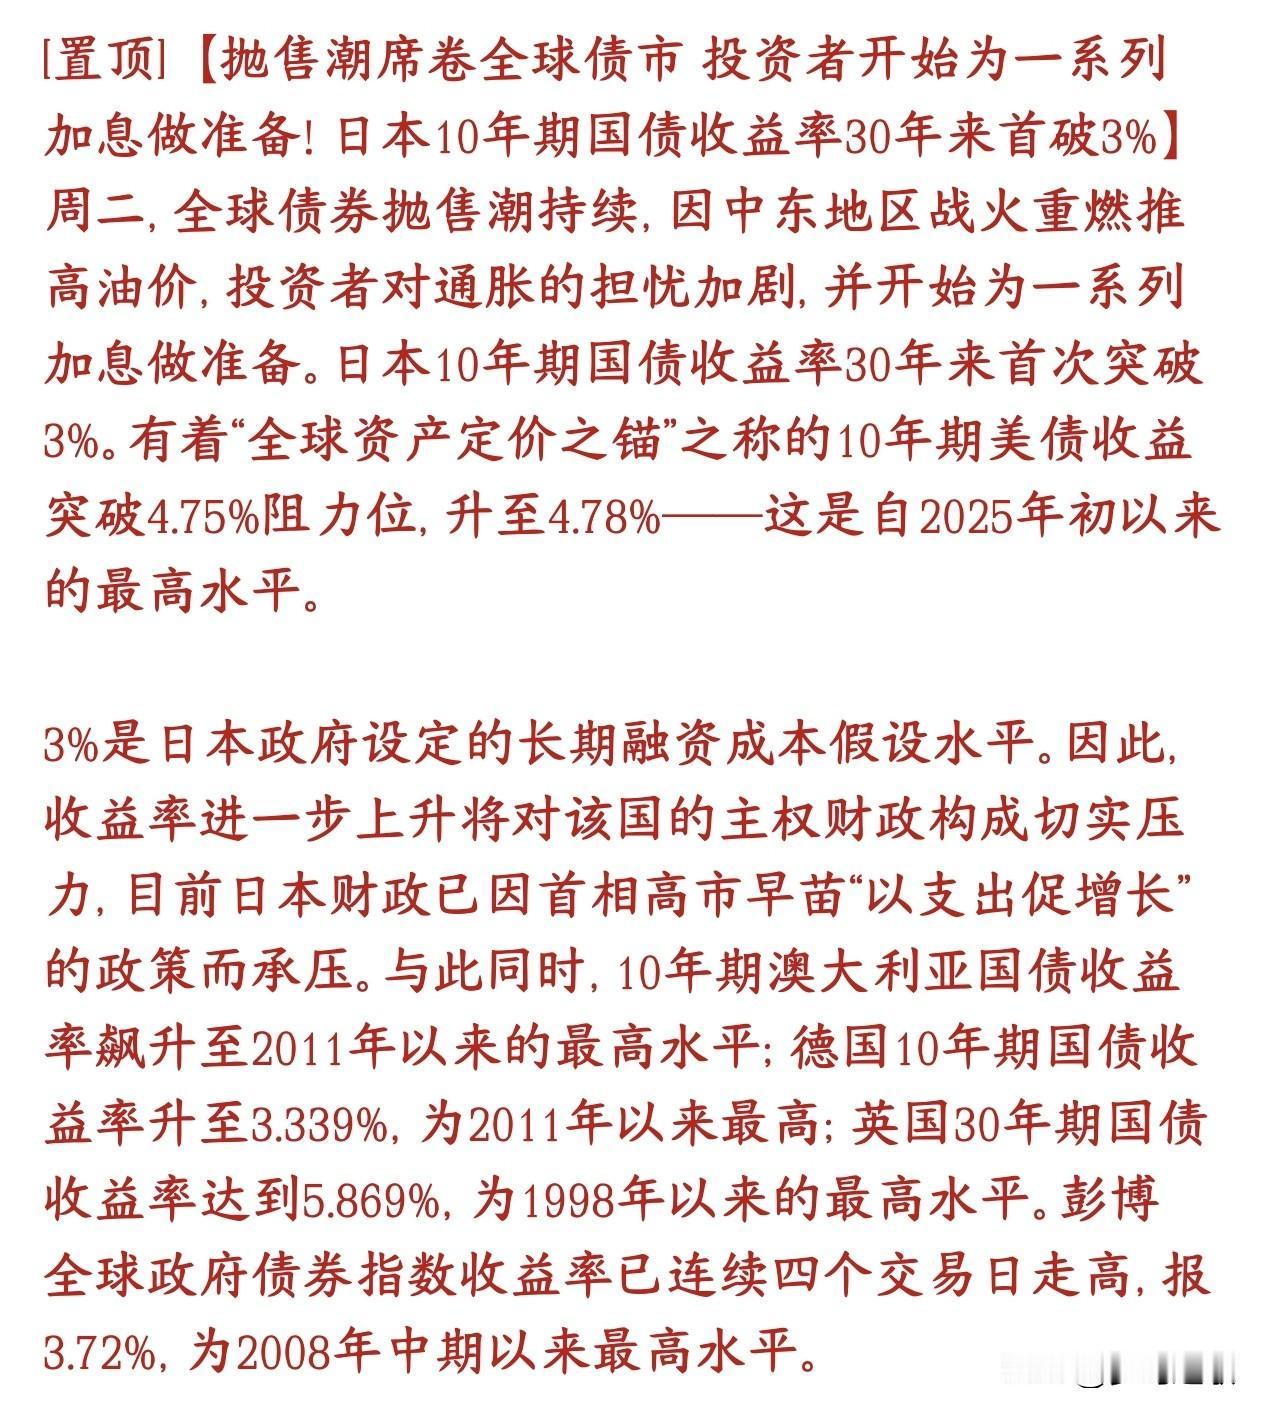
日元彻底撑不住了!全球最弱货币的帽子,眼看就要扣实了。但比汇率更可怕的,是一场更大的风暴,或许才刚刚开始酝酿。2026年9月的外汇市场上,日元汇率一路跳水,反复跌破关键关口,彻底坐稳弱势货币榜首位置,看似是简单的汇率波动,实则暗藏深层金融隐患。很多人只看到日元贬值、出国海淘变划算的表面现象,却没发现这场贬值早已脱离常规市场波动的范畴。这次日元走弱,和往年单纯的美日利差影响完全不同,是日本经济多重顽疾集中爆发的结果。外汇市场的核心波动导火索,来自月底杰克逊霍尔全球央行年会的重磅发言。美联储主席沃什在年会上亮出强硬鹰派态度,明确表态会坚守通胀调控目标,不急于放缓加息节奏。这番话直接点燃市场情绪,美元指数顺势走强,给本就脆弱的日元狠狠踩了一脚油门。最有意思的反差是,日本央行明明已经开启加息周期,却完全挡不住货币贬值的势头。从2024年3月退出负利率政策后,日本持续小幅加息,2026年政策利率已经涨到1%,创下近三十年新高。按理说加息本应提振汇率,日元却反向暴跌,这种反常走势在全球金融市场都极为罕见。能出现这种违背金融常识的行情,足以说明日元的问题根本不是短期货币政策能修复的。市场早就看透了日本经济的底层漏洞,不再被表层的政策调整迷惑,所有资金都在用脚投票,疯狂抛售日元资产。日本政府的债务现状,是压垮日元信用的核心症结。截至2026年6月,日本未偿还国债余额突破1298万亿日元,政府债务相关占比稳居全球主要经济体第一。这么庞大的债务盘子,就像悬在日本头顶的定时炸弹,随时可能引爆风险。这里有个很直白的逻辑,日本根本不敢大幅加息。只要加息力度加大,政府背负的巨额债务利息就会暴涨,财政压力会直接突破临界点。这也就解释了,为什么日本央行明明知道利差劣势,只能慢悠悠微调利率,不敢跟上美联储的紧缩节奏。我始终觉得,日元当下的弱势格局,本质是日本政策“不可能三角”的彻底崩盘。日方一边想靠财政扩张稳住本土经济,一边想维系庞大债务不爆雷,同时还想保住日元汇率稳定,三件事放在一起,没有任何实现的可能。任何一个国家的金融体系,都不可能长期兼顾无限扩张的财政、超低的利率水平和稳定的货币汇率。日本多年来抱着侥幸心理强行平衡,只是靠市场惯性拖时间,2026年的市场波动,不过是彻底戳破了这场自我欺骗的闹剧。持续的美日货币政策分化,让跨境套息交易彻底泛滥。全球投资者早就摸清了套路,借入低成本日元,兑换成美元投入高收益资产,稳稳赚取利差收益。海量的抛日元、买美元操作,持续消耗着日元的市场价值。别以为套息交易是短期炒作,这已经变成了固化的市场趋势。只要美日利差缺口不闭合,这类交易就不会停止,日元的贬值压力会一直存在。更关键的是,这套循环已经形成闭环,短期政策根本无法打破。不少市场从业者还在期待美日联合汇率干预,幻想能逆转日元颓势。8月底美国财长的公开表态,已经给这份期待浇了冷水,美方对日元贬值持放任态度,没有任何出手干预的意向。单纯靠日本单方面干预汇率,基本起不到长效作用。历史数据能清晰佐证,单个经济体的汇率干预,只能短暂稳住盘面,改变不了货币贬值的核心趋势,反而会快速消耗日本仅剩的外汇储备。现在网上有两种完全对立的看法,争议特别大。一部分人觉得日元贬值是利好,能大幅提振日本出口产业,带动本土经济回暖。另一部分人认为,弱势日元会推高进口成本,加剧国内通胀,让民众生活压力飙升。站在客观角度来看,当下日元贬值的负面影响,早就盖过了出口红利。如今的日本产业结构,和几十年前出口立国的时代完全不同。本土大量企业早已完成海外产能布局,汇率贬值带来的出口增益,已经微乎其微。反而持续走弱的日元,让日本能源、粮食等刚需进口商品价格暴涨。日本本土资源极度匮乏,九成以上的能源和大量生活物资依赖进口,汇率暴跌直接把输入性通胀拉满,本土中小企业和普通民众成了最大受害者。还有一个容易被忽略的隐性风险,就是日本国债市场的潜在危机。现在国际投资者已经开始预判日本后续会被动大幅加息,提前抛售手中的存量国债。这种操作会直接压低国债价格、推高收益率,进一步放大日本的债务偿债压力。这种连锁反应一旦形成恶性循环,后果不堪设想。债务压力加剧会倒逼财政收紧,经济活力随之下降,市场会进一步看空日元,持续抛售资产,最后把日本经济拖入全方位的低迷状态。很多人疑惑,日本经济看似平稳,没有大规模破产和失业潮,为什么会暗藏这么大的风险。核心原因就是日本的所有问题都被长期低利率和宽松财政掩盖了,不是风险消失了,只是在持续积累发酵。全球金融市场的规则从来都是温水煮青蛙,不会突然爆发大型危机,但会慢慢透支一个经济体的信用。日元的持续贬值,就是全球资本对日本经济信用的层层剥离,这个过程缓慢,但不可逆。