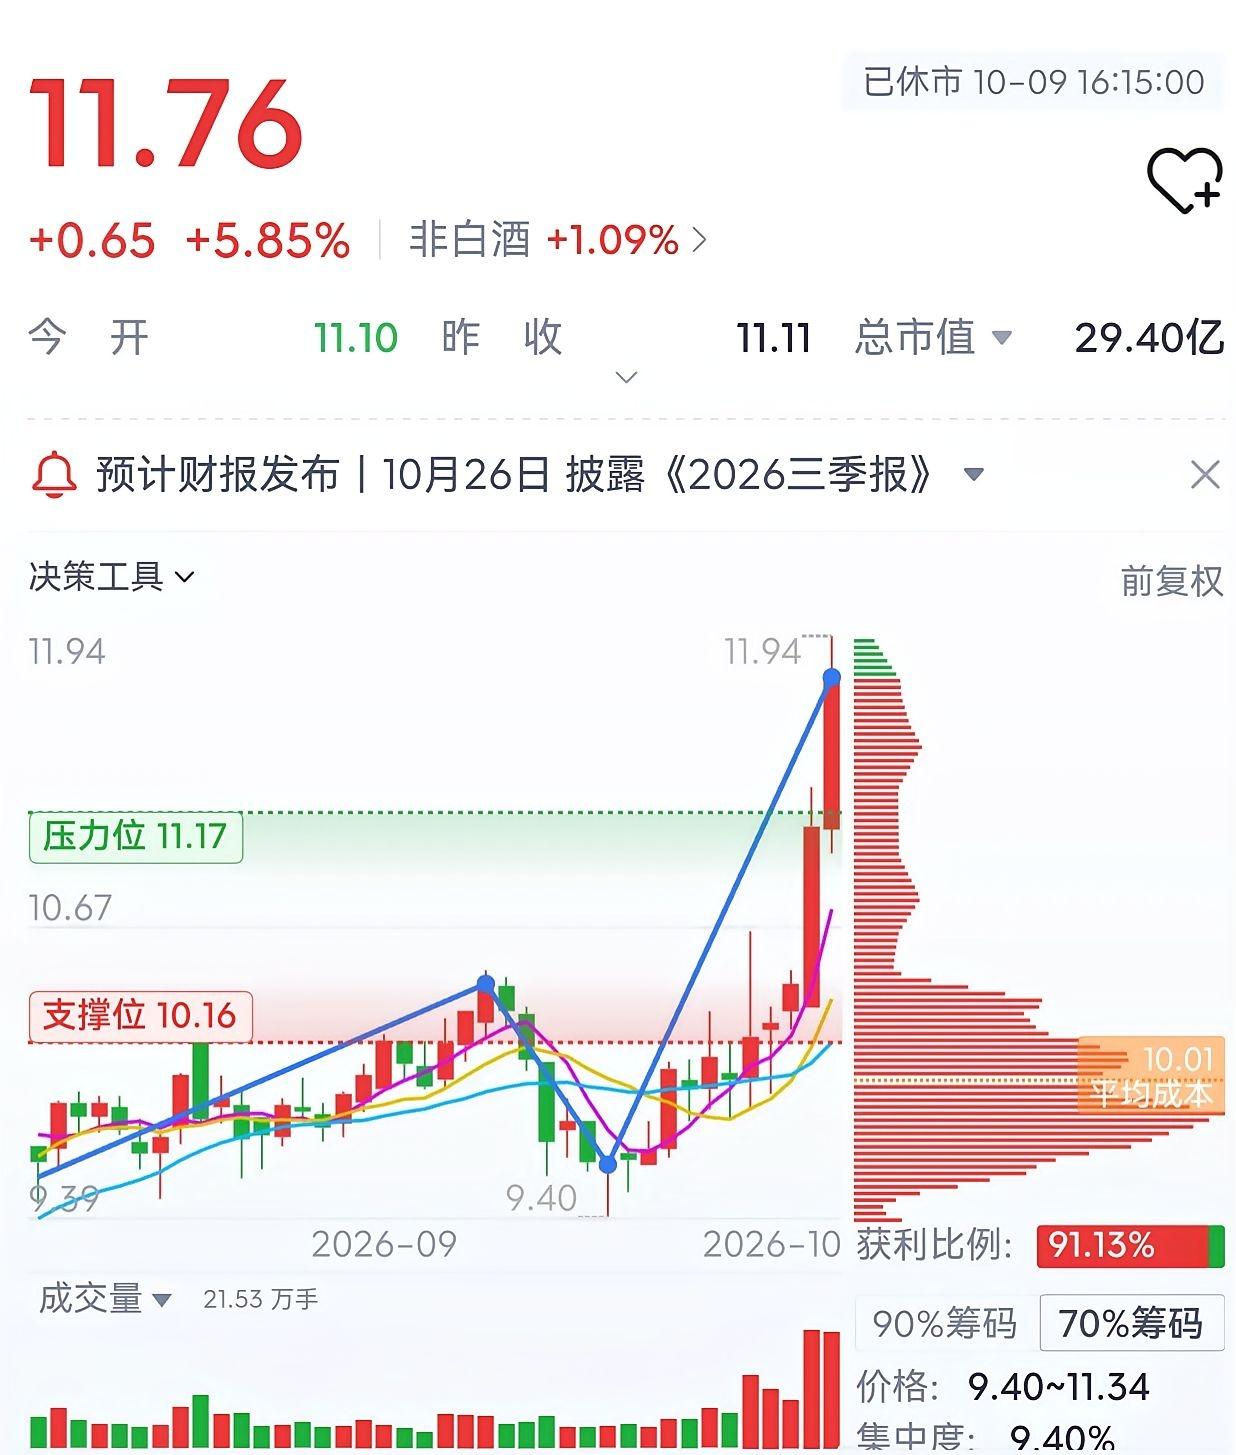
有位网友11元满仓杀入2万股惠泉啤酒,赌三季度啤酒旺季行情。短短两天,账户浮盈最
有位网友11元满仓杀入2万股惠泉啤酒,赌三季度啤酒旺季行情。短短两天,账户浮盈最高接近1.9万,哪怕收盘也稳赚1.5万,看着是妥妥的短线大肉。我认为,惠泉啤酒这件事最值得讨论的,不是有人两天赚了多少钱,而是一家利润增长不错的啤酒企业,为啥依然存在值得警惕的投资风险。22万元集中买进一只股票,股价上涨5%,账户看着挺舒服。可要是下跌5%,亏损也是1.1万元,市场从来不会只朝着有利于持仓者的方向走。那惠泉啤酒到底有没有基本面支撑?还真不能简单说它业绩不好。根据公司披露的2026年半年报,惠泉啤酒上半年实现营业收入3.69亿元,同比增长5.11%,归母净利润4877.73万元,同比增长23.26%,扣除非经常性损益后的净利润也增长了20.58%。这组数据说明,公司确实在赚钱,而且利润增长速度明显超过收入增长速度。更有意思的地方,是它卖酒的结构发生了变化。半年报提到,公司中高档战略产品销量同比增长190%,产品毛利率同比提高5.12个百分点,千升酒营收也增长了6.50%。我个人比较看重后面两个数字,啤酒企业想提高利润,不一定非得卖出更多啤酒,把产品结构调整好,让每千升酒创造更多收入,也是一条路。不过这里有个细节,中高档战略产品销量增长190%,并不代表整个中高档产品收入也增长190%。财报显示,中高档产品收入实际增长6.89%。两个数据统计范围不同,不能混为一谈,更不能据此认定公司高端化已经获得全面成功。再来看市场比较担心的费用问题。上半年惠泉啤酒销售费用达到3453.79万元,同比增长35.07%;管理费用2501.28万元,同比增长41.58%。两项费用加起来接近5955万元,占同期营业收入的比例超过16%,比上年同期提高了接近4个百分点。这个变化确实值得关注,不过我不赞成看到费用涨得快,就直接下结论说公司利润正在被吞噬。公司在半年报里解释,两项费用增加的主要原因都是职工薪酬增加。花钱本身不是问题,问题在于多花出去的钱,今后能不能换来持续增长的收入。假如销售费用增加30%,产品销售规模却长期只增长5%,企业经营效率就需要重新评估。可要是投入带来了渠道改善、产品升级,未来收入和利润继续增长,那这笔钱也可能花得有价值。真正需要观察的是后续几个季度的变化,而不是拿一张半年报就给企业判定好坏。现金流同样值得仔细看看。上半年惠泉啤酒经营活动现金流净额为9953.96万元,同比下降18.69%。乍一看,净利润增长23%,现金流却下降接近19%,似乎存在明显矛盾。可我更愿意说,这叫需要解释的变化,还谈不上利润质量已经出现严重问题。要知道,公司经营现金流净额仍然接近1亿元,约为同期归母净利润的两倍。现金流同比下降,跟经营现金流已经转负、利润缺少现金支撑,完全不是一个概念。财务报表还显示,公司支付给职工以及为职工支付的现金有所增加,支付税费也在增长,这些都会影响经营现金流。我更关心的是,未来收入能否继续增长,经营现金流能否保持正值,以及费用投入有没有带来实实在在的回报。说到这里,就得聊聊三季度了,啤酒消费有明显的季节性,气温较高的时段,通常更容易形成消费需求。惠泉啤酒2025年第三季度单季归母净利润达到5898.55万元,比当年整个上半年的3957.17万元还要高。这说明三季度对惠泉啤酒的全年盈利表现相当重要。但我觉得,很多人把这个逻辑理解反了。夏天卖酒多,并不意味着到了秋天股价还必须上涨。股市交易的往往是未来预期,要是投资者提前几个月就知道三季度可能赚钱,股价也可能提前反映这一判断。等财报真正出来,即使公司盈利不错,股价也未必继续上涨。关键要看实际业绩是否超过市场此前的预期。这也是我认为惠泉啤酒后续最值得研究的地方:市场究竟是在为已经实现的盈利付钱,还是在为尚未兑现的增长付钱?按照目前公开的预约披露安排,公司2026年第三季度报告计划于10月26日披露。这个节点值得留意,但不能简单理解成股价必然上涨或者下跌的日子。我个人的判断是,研究惠泉啤酒不能只盯着股价,而应该看三件事:三季度利润能否延续增长,费用增速能否逐步得到控制,产品升级能否带来持续的收入改善。这三个问题,比猜测某一天会不会突破新高更有意义。对于普通投资者,我不赞成凭借一张盈利截图就满仓跟进,也没必要看到风险数据就认定企业没有投资价值。投资还是要尊重事实,控制仓位,理解自己的风险承受能力。市场机会一直存在,能够长期留在市场上的人,往往比一时赚得快的人更懂得风险。