DC娱乐网

标签: 日元

得意洋洋!美财长承认操纵日元汇率:东京央行的决定先给我汇报!近日,在得克萨斯州一

得意洋洋!美财长承认操纵日元汇率:东京央行的决定先给我汇报!近日,在得克萨斯州一

得意洋洋!美财长承认操纵日元汇率:东京央行的决定先给我汇报!近日,在得克萨斯州一场活动上贝森特公开宣称,自己就是日元汇率市场的“庄家”,对日本的政策动向了如指掌,还向日元空头喊话“大可以跟我对赌”。这番言论经由彭博社报道后,在日本国内引发强烈反弹。美日此番联合干预属于“公开、自证且目标明确的联合汇率操纵”。美国过去指责别人操纵汇率,如今自己直接下场操盘,态度截然不同。贝森特已经亲口承认,他掌握日本央行和政策制定者的内幕信息,并且把这些信息当作市场研判的“不对称优势”。他和日本财务大臣片山皋月联手干预外汇市场,推动日元升值。贝森特的言论在日本引发强烈不满。有日本网民认为这是“干涉内政”,还有人直言“让其他国家的财政部长说出这种话来,可谓是国耻”。有日本网民反问:如果日本财务大臣公开催促美联储降息,美国会作何反应?从未来趋势看,市场普遍预期日本央行将在9月18日加息25个基点至1.25%,创31年来新高。但美日利差仍然很大,日元套利交易的底层逻辑没有改变。景顺等机构维持年底美元兑日元汇率在150至155区间的预测。干预能否真正稳住日元,最终取决于日本央行的加息节奏和美国利率路径。笔者认为,贝森特得意洋洋把“庄家”身份说出口,等于美国自己承认了汇率操纵,只是换了个好听的说法叫“联合干预”。日本在这件事里扮演的角色很尴尬:汇率被盟友摆布,央行决策要提前通报,连加息节奏都要看华盛顿脸色。所谓“汇率操纵国”的帽子,美国想扣给谁就扣给谁,轮到自己就变成了“协调行动”。这背后的逻辑很简单——规则是给别人定的,美国自己永远站在规则上面。而日本手里能打的牌不多,抛售美债的威胁喊了很多年,真到动手的时候,恐怕还是得先看看华盛顿的脸色。
日元彻底撑不住了!全球最弱货币的帽子,眼看就要扣实了。但比汇率更可怕的,是一场

日元彻底撑不住了!全球最弱货币的帽子,眼看就要扣实了。但比汇率更可怕的,是一场

日元彻底撑不住了!全球最弱货币的帽子,眼看就要扣实了。但比汇率更可怕的,是一场更大的风暴,或许才刚刚开始酝酿。2026年9月的外汇市场上,日元汇率一路跳水,反复跌破关键关口,彻底坐稳弱势货币榜首位置,看似是简单的汇率波动,实则暗藏深层金融隐患。很多人只看到日元贬值、出国海淘变划算的表面现象,却没发现这场贬值早已脱离常规市场波动的范畴。这次日元走弱,和往年单纯的美日利差影响完全不同,是日本经济多重顽疾集中爆发的结果。外汇市场的核心波动导火索,来自月底杰克逊霍尔全球央行年会的重磅发言。美联储主席沃什在年会上亮出强硬鹰派态度,明确表态会坚守通胀调控目标,不急于放缓加息节奏。这番话直接点燃市场情绪,美元指数顺势走强,给本就脆弱的日元狠狠踩了一脚油门。最有意思的反差是,日本央行明明已经开启加息周期,却完全挡不住货币贬值的势头。从2024年3月退出负利率政策后,日本持续小幅加息,2026年政策利率已经涨到1%,创下近三十年新高。按理说加息本应提振汇率,日元却反向暴跌,这种反常走势在全球金融市场都极为罕见。能出现这种违背金融常识的行情,足以说明日元的问题根本不是短期货币政策能修复的。市场早就看透了日本经济的底层漏洞,不再被表层的政策调整迷惑,所有资金都在用脚投票,疯狂抛售日元资产。日本政府的债务现状,是压垮日元信用的核心症结。截至2026年6月,日本未偿还国债余额突破1298万亿日元,政府债务相关占比稳居全球主要经济体第一。这么庞大的债务盘子,就像悬在日本头顶的定时炸弹,随时可能引爆风险。这里有个很直白的逻辑,日本根本不敢大幅加息。只要加息力度加大,政府背负的巨额债务利息就会暴涨,财政压力会直接突破临界点。这也就解释了,为什么日本央行明明知道利差劣势,只能慢悠悠微调利率,不敢跟上美联储的紧缩节奏。我始终觉得,日元当下的弱势格局,本质是日本政策“不可能三角”的彻底崩盘。日方一边想靠财政扩张稳住本土经济,一边想维系庞大债务不爆雷,同时还想保住日元汇率稳定,三件事放在一起,没有任何实现的可能。任何一个国家的金融体系,都不可能长期兼顾无限扩张的财政、超低的利率水平和稳定的货币汇率。日本多年来抱着侥幸心理强行平衡,只是靠市场惯性拖时间,2026年的市场波动,不过是彻底戳破了这场自我欺骗的闹剧。持续的美日货币政策分化,让跨境套息交易彻底泛滥。全球投资者早就摸清了套路,借入低成本日元,兑换成美元投入高收益资产,稳稳赚取利差收益。海量的抛日元、买美元操作,持续消耗着日元的市场价值。别以为套息交易是短期炒作,这已经变成了固化的市场趋势。只要美日利差缺口不闭合,这类交易就不会停止,日元的贬值压力会一直存在。更关键的是,这套循环已经形成闭环,短期政策根本无法打破。不少市场从业者还在期待美日联合汇率干预,幻想能逆转日元颓势。8月底美国财长的公开表态,已经给这份期待浇了冷水,美方对日元贬值持放任态度,没有任何出手干预的意向。单纯靠日本单方面干预汇率,基本起不到长效作用。历史数据能清晰佐证,单个经济体的汇率干预,只能短暂稳住盘面,改变不了货币贬值的核心趋势,反而会快速消耗日本仅剩的外汇储备。现在网上有两种完全对立的看法,争议特别大。一部分人觉得日元贬值是利好,能大幅提振日本出口产业,带动本土经济回暖。另一部分人认为,弱势日元会推高进口成本,加剧国内通胀,让民众生活压力飙升。站在客观角度来看,当下日元贬值的负面影响,早就盖过了出口红利。如今的日本产业结构,和几十年前出口立国的时代完全不同。本土大量企业早已完成海外产能布局,汇率贬值带来的出口增益,已经微乎其微。反而持续走弱的日元,让日本能源、粮食等刚需进口商品价格暴涨。日本本土资源极度匮乏,九成以上的能源和大量生活物资依赖进口,汇率暴跌直接把输入性通胀拉满,本土中小企业和普通民众成了最大受害者。还有一个容易被忽略的隐性风险,就是日本国债市场的潜在危机。现在国际投资者已经开始预判日本后续会被动大幅加息,提前抛售手中的存量国债。这种操作会直接压低国债价格、推高收益率,进一步放大日本的债务偿债压力。这种连锁反应一旦形成恶性循环,后果不堪设想。债务压力加剧会倒逼财政收紧,经济活力随之下降,市场会进一步看空日元,持续抛售资产,最后把日本经济拖入全方位的低迷状态。很多人疑惑,日本经济看似平稳,没有大规模破产和失业潮,为什么会暗藏这么大的风险。核心原因就是日本的所有问题都被长期低利率和宽松财政掩盖了,不是风险消失了,只是在持续积累发酵。全球金融市场的规则从来都是温水煮青蛙,不会突然爆发大型危机,但会慢慢透支一个经济体的信用。日元的持续贬值,就是全球资本对日本经济信用的层层剥离,这个过程缓慢,但不可逆。
日元彻底撑不住了!全球最弱货币的帽子,眼看就要扣实了。但比汇率更可怕的,是一场

日元彻底撑不住了!全球最弱货币的帽子,眼看就要扣实了。但比汇率更可怕的,是一场

日元彻底撑不住了!全球最弱货币的帽子,眼看就要扣实了。但比汇率更可怕的,是一场更大的风暴,或许才刚刚开始酝酿。2026年9月的外汇市场上,日元汇率一路跳水,反复跌破关键关口,彻底坐稳弱势货币榜首位置,看似是简单的汇率波动,实则暗藏深层金融隐患。很多人只看到日元贬值、出国海淘变划算的表面现象,却没发现这场贬值早已脱离常规市场波动的范畴。这次日元走弱,和往年单纯的美日利差影响完全不同,是日本经济多重顽疾集中爆发的结果。外汇市场的核心波动导火索,来自月底杰克逊霍尔全球央行年会的重磅发言。美联储主席沃什在年会上亮出强硬鹰派态度,明确表态会坚守通胀调控目标,不急于放缓加息节奏。这番话直接点燃市场情绪,美元指数顺势走强,给本就脆弱的日元狠狠踩了一脚油门。最有意思的反差是,日本央行明明已经开启加息周期,却完全挡不住货币贬值的势头。从2024年3月退出负利率政策后,日本持续小幅加息,2026年政策利率已经涨到1%,创下近三十年新高。按理说加息本应提振汇率,日元却反向暴跌,这种反常走势在全球金融市场都极为罕见。能出现这种违背金融常识的行情,足以说明日元的问题根本不是短期货币政策能修复的。市场早就看透了日本经济的底层漏洞,不再被表层的政策调整迷惑,所有资金都在用脚投票,疯狂抛售日元资产。日本政府的债务现状,是压垮日元信用的核心症结。截至2026年6月,日本未偿还国债余额突破1298万亿日元,政府债务相关占比稳居全球主要经济体第一。这么庞大的债务盘子,就像悬在日本头顶的定时炸弹,随时可能引爆风险。这里有个很直白的逻辑,日本根本不敢大幅加息。只要加息力度加大,政府背负的巨额债务利息就会暴涨,财政压力会直接突破临界点。这也就解释了,为什么日本央行明明知道利差劣势,只能慢悠悠微调利率,不敢跟上美联储的紧缩节奏。我始终觉得,日元当下的弱势格局,本质是日本政策“不可能三角”的彻底崩盘。日方一边想靠财政扩张稳住本土经济,一边想维系庞大债务不爆雷,同时还想保住日元汇率稳定,三件事放在一起,没有任何实现的可能。任何一个国家的金融体系,都不可能长期兼顾无限扩张的财政、超低的利率水平和稳定的货币汇率。日本多年来抱着侥幸心理强行平衡,只是靠市场惯性拖时间,2026年的市场波动,不过是彻底戳破了这场自我欺骗的闹剧。持续的美日货币政策分化,让跨境套息交易彻底泛滥。全球投资者早就摸清了套路,借入低成本日元,兑换成美元投入高收益资产,稳稳赚取利差收益。海量的抛日元、买美元操作,持续消耗着日元的市场价值。别以为套息交易是短期炒作,这已经变成了固化的市场趋势。只要美日利差缺口不闭合,这类交易就不会停止,日元的贬值压力会一直存在。更关键的是,这套循环已经形成闭环,短期政策根本无法打破。不少市场从业者还在期待美日联合汇率干预,幻想能逆转日元颓势。8月底美国财长的公开表态,已经给这份期待浇了冷水,美方对日元贬值持放任态度,没有任何出手干预的意向。单纯靠日本单方面干预汇率,基本起不到长效作用。历史数据能清晰佐证,单个经济体的汇率干预,只能短暂稳住盘面,改变不了货币贬值的核心趋势,反而会快速消耗日本仅剩的外汇储备。现在网上有两种完全对立的看法,争议特别大。一部分人觉得日元贬值是利好,能大幅提振日本出口产业,带动本土经济回暖。另一部分人认为,弱势日元会推高进口成本,加剧国内通胀,让民众生活压力飙升。站在客观角度来看,当下日元贬值的负面影响,早就盖过了出口红利。如今的日本产业结构,和几十年前出口立国的时代完全不同。本土大量企业早已完成海外产能布局,汇率贬值带来的出口增益,已经微乎其微。反而持续走弱的日元,让日本能源、粮食等刚需进口商品价格暴涨。日本本土资源极度匮乏,九成以上的能源和大量生活物资依赖进口,汇率暴跌直接把输入性通胀拉满,本土中小企业和普通民众成了最大受害者。还有一个容易被忽略的隐性风险,就是日本国债市场的潜在危机。现在国际投资者已经开始预判日本后续会被动大幅加息,提前抛售手中的存量国债。这种操作会直接压低国债价格、推高收益率,进一步放大日本的债务偿债压力。这种连锁反应一旦形成恶性循环,后果不堪设想。债务压力加剧会倒逼财政收紧,经济活力随之下降,市场会进一步看空日元,持续抛售资产,最后把日本经济拖入全方位的低迷状态。很多人疑惑,日本经济看似平稳,没有大规模破产和失业潮,为什么会暗藏这么大的风险。核心原因就是日本的所有问题都被长期低利率和宽松财政掩盖了,不是风险消失了,只是在持续积累发酵。全球金融市场的规则从来都是温水煮青蛙,不会突然爆发大型危机,但会慢慢透支一个经济体的信用。日元的持续贬值,就是全球资本对日本经济信用的层层剥离,这个过程缓慢,但不可逆。
做空日元已经把美国逼急了,美开始放狠话威胁人了很多投机机构在做空日元,赌日元继续

做空日元已经把美国逼急了,美开始放狠话威胁人了很多投机机构在做空日元,赌日元继续

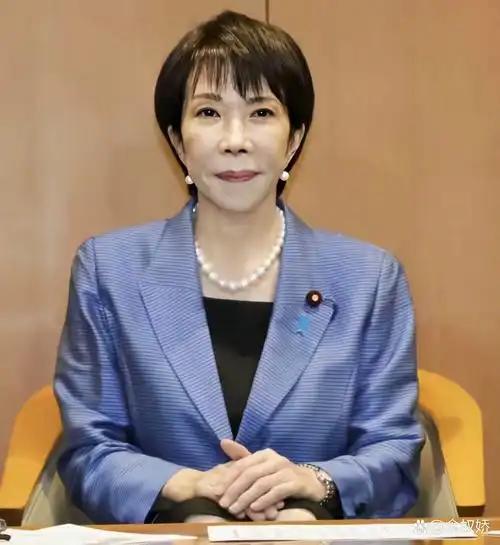
做空日元已经把美国逼急了,美开始放狠话威胁人了很多投机机构在做空日元,赌日元继续贬值;市场还在质疑:美国手里能用的钱有限,就算和美日一起出手干预汇率,也撑不住日元,最后会干预失败。美国财长贝森特出来放狠话:不要低估美国+日本联手保卫日元汇率的决心。并表明自己能够提前掌握日本央行、日本政府下一步政策动向,拥有普通投机者没有的内部信息优势,不是盲目的赌。这话把日本央行推到风口。市场现在进一步拉高预期,押注9月日本央行要加快加息。日本加息会导致日资从海外回流本土,抛售美债,进一步加重美债抛压,推高美债收益率,这就是贝莱德报告讲的那条全球连锁链条。汇率干预本质是信心博弈。口头警告短期可以震慑空头;但如果后续行动跟不上,威慑会失效,反而引发更大市场反噬。
日元疯狂“逼空”!单日暴涨190点,“虹吸效应”正在席卷全球。最近外汇圈最炸的

日元疯狂“逼空”!单日暴涨190点,“虹吸效应”正在席卷全球。最近外汇圈最炸的

看看日元,9月降息降将引发明年3月A见顶,跟去年这个时候的白银一样。去年焦煤转白银,艰难无比,今年坚

看看日元,9月降息降将引发明年3月A见顶,跟去年这个时候的白银一样。去年焦煤转白银,艰难无比,今年坚

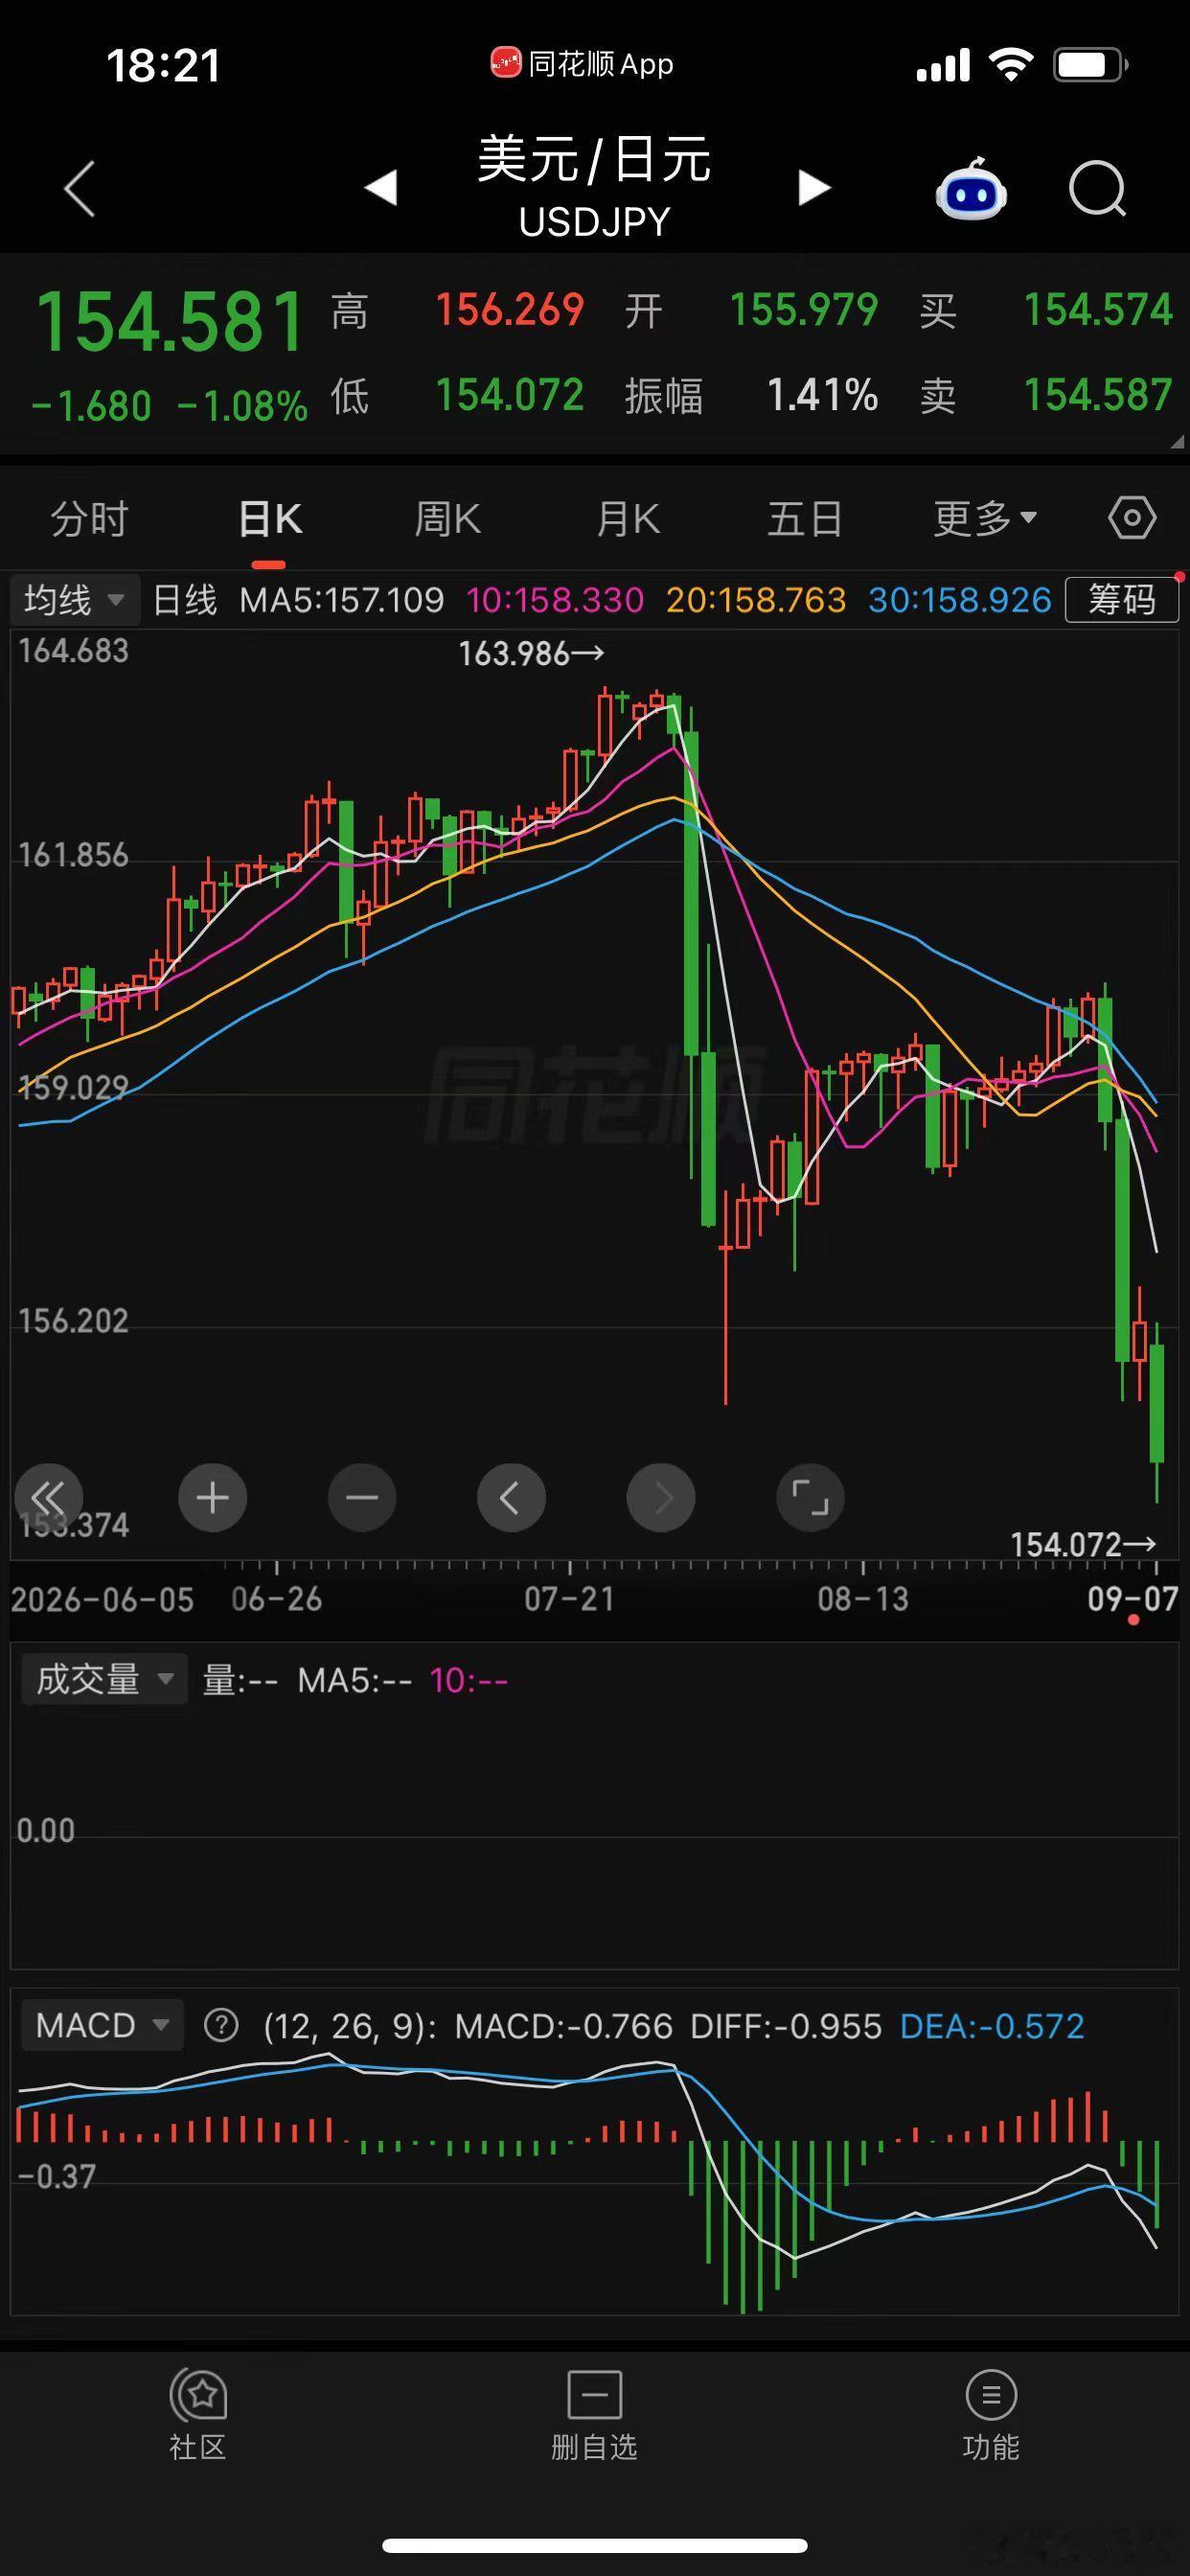
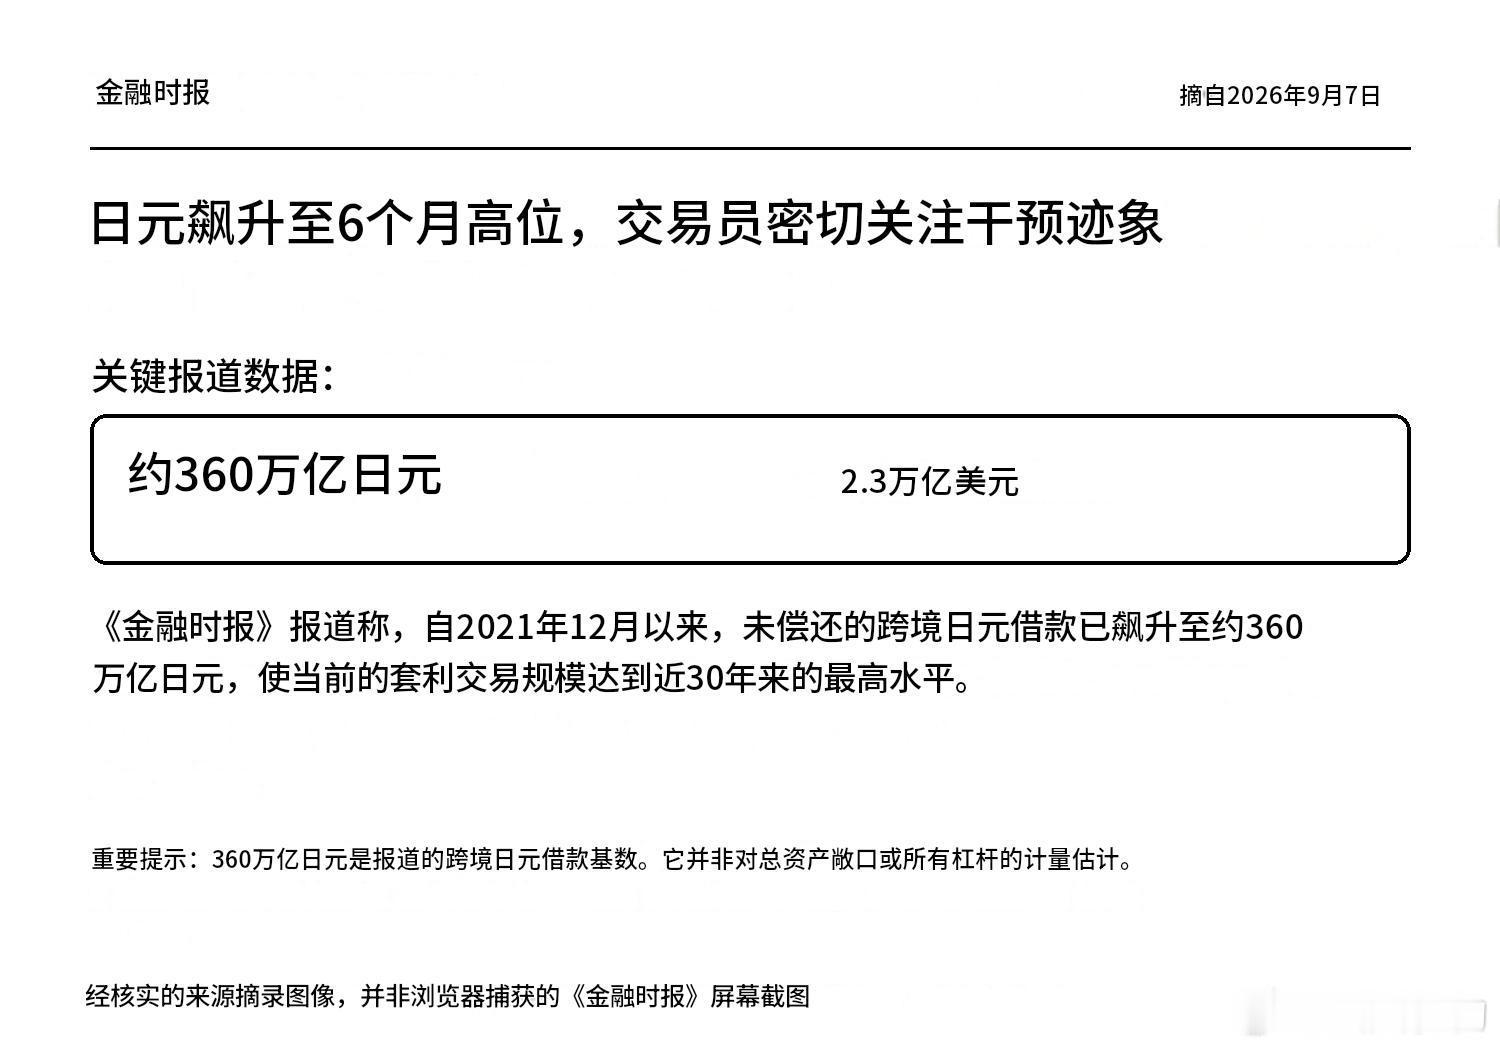
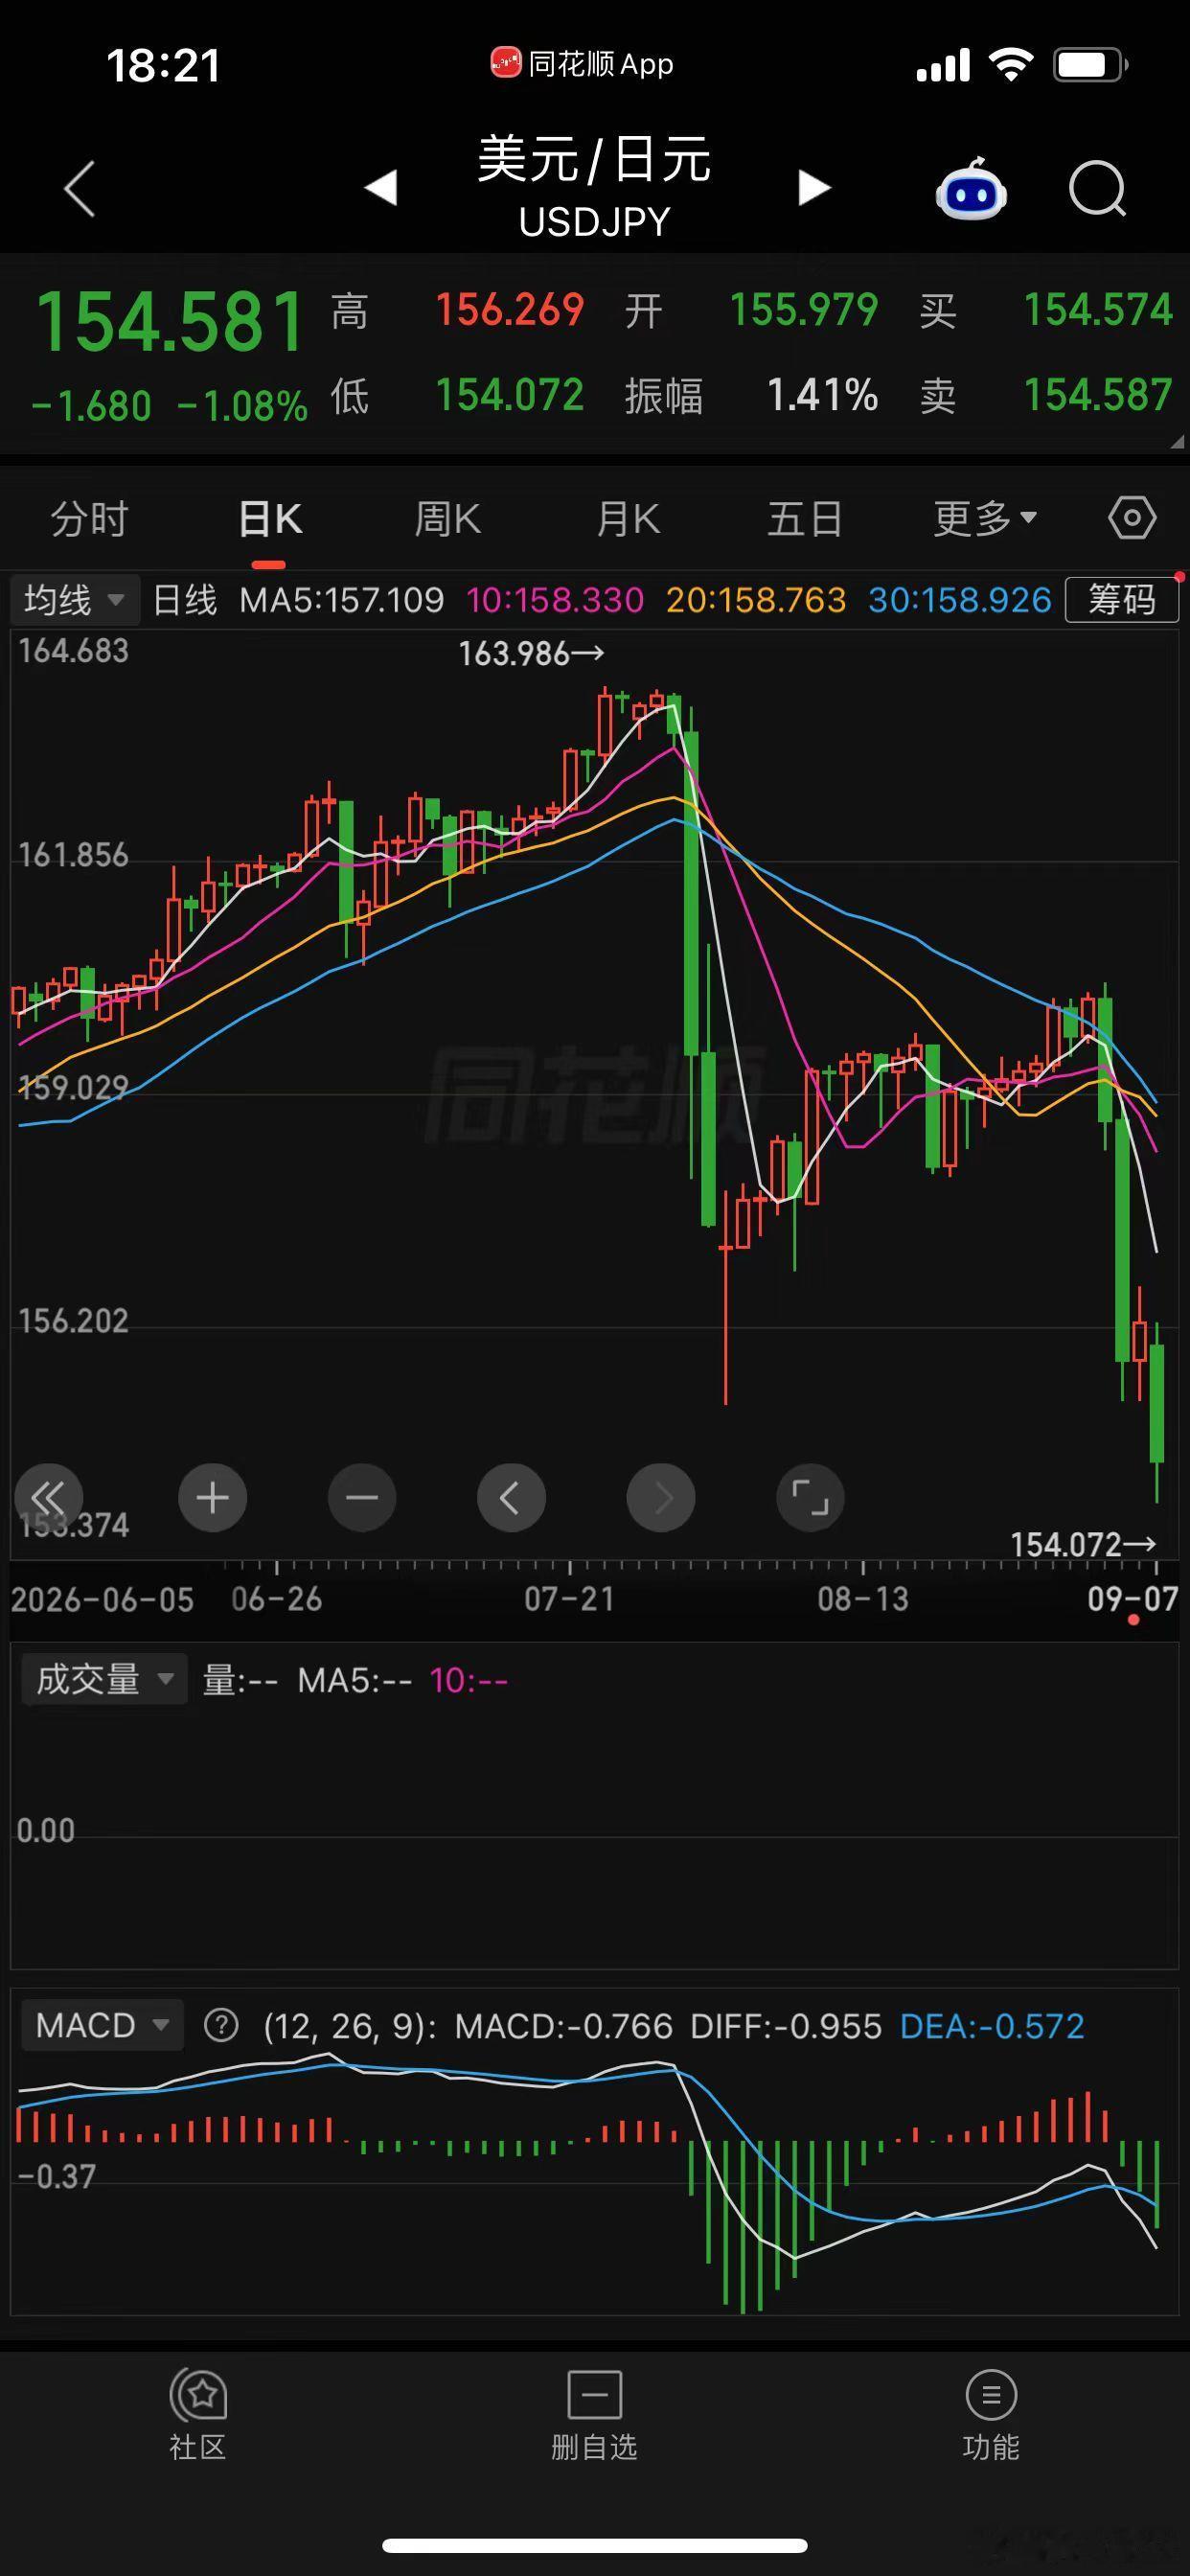
日元的套息交易规模到底有多大?这是金融时报的总结,2.3万亿美元,所以金融市场密切关注日元走势。附:

日元的套息交易规模到底有多大?这是金融时报的总结,2.3万亿美元,所以金融市场密切关注日元走势。附:

日元的套息交易规模到底有多大?这是金融时报的总结,2.3万亿美元,所以金融市场密切关注日元走势。附:日元走势。#印度人吐槽日本大使泡恒河不够彻底#​日元的套息交易规模到底有多大?这是金融时报的总结,2.3万亿美元,所以金融市场密切关注日元走势。附:日元走势。​
日元贬值进入死循环!越跌越抛、越抛越跌,日本怎么走都是死路!2026年7月

日元贬值进入死循环!越跌越抛、越抛越跌,日本怎么走都是死路!2026年7月

日元疯狂升值,日本人的钱正在拖家带口往回赶!你的钱袋子坐得住吗?日元这波

日元疯狂升值,日本人的钱正在拖家带口往回赶!你的钱袋子坐得住吗?日元这波

看看日元,9月降息降将引发明年3月A见顶,跟去年这个时候的白银一样。去年焦煤转白

看看日元,9月降息降将引发明年3月A见顶,跟去年这个时候的白银一样。去年焦煤转白

日元疯狂升值,日本人的钱正在拖家带口往回赶!你的钱袋子坐得住吗?日元这波

日元疯狂升值,日本人的钱正在拖家带口往回赶!你的钱袋子坐得住吗?日元这波

一个数字让日本在全球面前抬不起头,日元实际有效汇率跌到65.70,是1973年浮

一个数字让日本在全球面前抬不起头,日元实际有效汇率跌到65.70,是1973年浮

一个数字让日本在全球面前抬不起头,日元实际有效汇率跌到65.70,是1973年浮动汇率制度落地以来的最低点。美国布鲁金斯学会的罗宾·布鲁克斯在社交平台表示,日元的实际购买力已经不如土耳其里拉,全球最弱货币的帽子扣上了。这话放10年前,谁会相信。里拉曾是常年通胀失控、经济崩盘的代名词,而日元曾经是全球第三大储备货币之一。如今日元反向赶超的速度,甚至超过土耳其。可就在日元表现不佳的同时,另一组数字更引人关注。2026财年,日本防卫预算突破9万亿日元,连续14年刷新纪录。2022年5.4万亿,2023年6.8万亿,2024年7.9万亿,2025年8.7万亿,四年接近翻倍。2025财年防卫费占国内生产总值已经达到2%,提前两年达标。北约上个月,自民党安保调查会又亮出下一张牌,计划将防卫费提升至3%甚至3.5%,对标韩国和北约,并力争5年内完成防卫力变革。钱越来越不值钱,军费却越加越多,左手贬值,右手扩军,到底谁在买单?先看看日元贬值对普通人的影响。截至今年,日本实际工资连续24个月负增长,名义工资涨了2.3%,物价涨了3.7%,涨幅抵消。咖啡豆价格同比暴涨54%,巧克力涨24%,大米最高涨了67.55%,公斤装突破4300日元。恩格尔系数去年三季度升至29.4%,1981年以来最高,将近1/3的收入用于食品支出。40%的非正式雇员税后扣掉房租保险到手只剩约6万日元,买完米和菜基本清零。日本贸易逆差已经连续第5个财年,2025财年逆差额1.71万亿日元,进口的每样东西都在以更高价格进入市场。老年人面临更严峻的状况,65岁以上贫困率20%,每5个老人就有一个生活在经济合作与发展组织贫困线以下。大量90岁以上的老人重返服务业打工,37%的小学生因为家里经济原因放弃早餐,有母亲故意不吃晚饭以让孩子多吃一口。日本政府的回应是砸了11.73万亿日元进场干预汇率,一个月烧掉的钱刷新了贬值周期的干预记录,结果只是短暂反弹,美元对日元又回到一百五十九一线,离160警戒关口一步之遥,前期投入收效甚微。出口大企业和普通民众之间出现明显差距,丰田、索尼因为日元贬值,海外收益汇兑后大幅增厚,日股尚能维持,但七大车企2026财年合计净利润预计为3.9万亿日元,比2023财年的7.54万亿下降48%,本田更是上市以来首次年度净亏损,日系车在华市场份额跌到9.67%。贬值红利只进入少数巨头的账本,中小企业被进口原料成本压得喘不过气,普通人在抢临期食品,在阳台种菜。干预汇率是治标不治本的消耗,那军备扩张呢?方向似乎存在偏差。2025财年日本总防卫费约11万亿日元,高市早苗上台后立场明确,2026年4月解禁杀伤性武器出口,自民党已经在讨论修改无核三原则。航空自卫队要改叫航空宇宙自卫队,新设宇宙作战集团和太平洋防卫构想,进口武器量5年增长76%。一个粮食自给率处于发达国家最低水平,能源90%靠进口,政府债务占国内生产总值超过200%的国家,大规模扩充军备的意义引发疑问。远村综合研究所计算显示,防卫费提到国内生产总值的3.5%,人均需多支出7.7万日元;提到5%,人均多支出15.3万日元,这笔钱够一个老人维持两个月的饮食。5月19日,上万民众在国会议事堂前集会抗议,标语写着“要面包不要导弹”。高市政府2026财年补充预算案再次提出3万亿日元支出,这里存在更深层的逻辑。贬值带来输入型通胀,通胀削弱购买力,购买力萎缩导致内需下降,内需引擎减弱后,军工被当作替代品。三菱重工、川崎重工股价上涨,军工订单填补了国内生产总值的部分空缺,但民众的生活水平却在下降。特朗普从2025年初就在施压,要求日本将军费提高到3.5%,在第一岛链承担更多责任。高市政府顺势而为,以外部威胁为借口,一边迎合美国,一边推进军事大国路线。中东战事爆发后,油价飙升,日元汇率进一步承压,进口能源成本再次上涨,通胀压力加剧。当一个国家的货币购买力严重下降时,民众最需要的是稳定的生活保障和收入,而非新的军事装备。日本当前面临的核心问题并非缺乏武器,而是发展方向的偏差,这使得日元实际有效汇率跌至1973年以来最低点的困境难以得到根本改善。
和印度做生意,认真你就输了,这次日本输的够惨!

和印度做生意,认真你就输了,这次日本输的够惨!