标签: 核电
上世纪80年代,日本答应以10万美元的高价,向我国提供焊接技术,后来却反悔,竟然
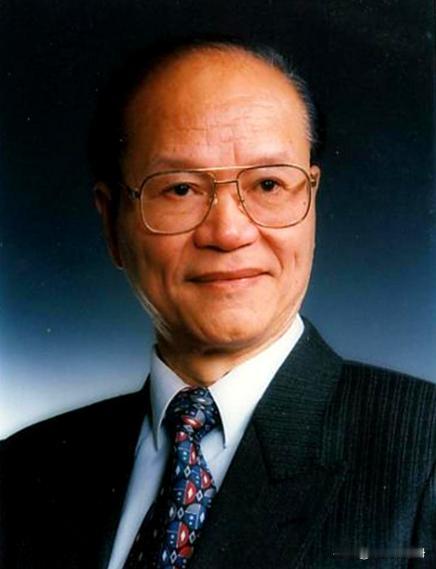
上世纪80年代,日本答应以10万美元的高价,向我国提供焊接技术,后来却反悔,竟然变卦了,我国一怒之下决定自己干。坐过中国高铁的人,大都听过“立硬币不倒”的传说,时速350公里飞驰的列车,平稳得能让一枚硬币稳稳立在窗台上,这份让全世界惊叹的平稳,根基藏在一根根钢轨的焊缝里,而把中国焊接技术从“被卡脖子”拉到“世界顶尖”的人,叫潘际銮。很少有人知道,如今中国高铁能焊出数十万个零故障接头,早在30多年前的秦山核电站工地上,就已经埋下了伏笔,那是一段让所有中国工程人都憋着一口气的往事。上世纪80年代,中国开建第一座自主设计的核电站——秦山核电站,建核电离不开大口径厚壁不锈钢管道焊接,这种管道要扛住核级高温高压,对焊接工艺要求苛刻到极致,稍有瑕疵就可能埋下安全隐患,当时国内这项技术完全空白,只能向国外寻求引进。几经谈判,日本三菱重工松了口:愿意提供相关焊接技术,开价10万美元,在当年的购买力下,这绝对是一笔巨款,但为了核电站顺利建成,中方还是答应了条件,可就在准备正式签合同的节骨眼,日本人突然变卦,强行追加了两个霸王条款:中国每次使用这项技术,必须提前向日本报备;焊接施工全程,必须有日本专家在场监督。说白了这根本不是平等的技术转让,是把中国当成了需要被看管的“学徒”,不仅核心技术永远攥在人家手里,后续每用一次都要看脸色,连工程自主权都要拱手让人,时任秦山核电站总经理的赵宏当场拍板:这合同不签了,省下这10万美元,我们建自己的焊接实验室!狠话好说,活难干,当时全球核电级焊接技术被少数西方国家垄断,没人相信工业基础薄弱的中国能自己啃下这块硬骨头,这个几乎不可能完成的任务,最终交到了潘际銮手上。很多人以为潘际銮是个“老焊工”,其实他是清华大学教授,更是中国焊接学科的开拓者之一,1927年出生的他,童年在战火逃难里度过,亲眼见过国家贫弱就要受气的模样,16岁考上大学时,身边亲友都劝他选热门的物理、机械专业,说“搞电焊能有什么出息,天天跟破铜烂铁打交道”。可潘际銮偏不,他认定:中国要搞重工业,焊接就是最基础的“针线活”,看起来不起眼,却是所有大国重器都绕不开的核心工艺。接下秦山的任务后,潘际銮一头扎进了工地,700毫米直径、70毫米壁厚的不锈钢管,焊口偏差不能超过零点几毫米,他亲自挑选焊工、手把手培训实操,一条条敲定焊接规范,每一道试验焊缝都亲自检测把关,失败了就复盘参数,复盘完再开机试验,整个团队连轴转了整整半年,最终拿出的焊接样品,各项指标全部达到核电安全标准,部分性能甚至超过了国外同类技术。日本人没等到中国低头求人的场面,反而等来了中国自主攻克核电焊接的消息,更让他们没想到的是,这只是中国焊接技术逆袭的开始。2005年,中国第一条高铁京津城际开工建设,高铁要跑得快、跑得稳,钢轨接头是核心关口,传统轨道每100米就有一个接头,列车跑起来哐当响,速度根本提不上去。要实现无缝钢轨,焊接精度必须达到毫米级,这时已经78岁高龄的潘际銮再次出山,接下了全线3800个接头的焊接攻关重任。又是一场对着细节死磕的硬仗,最终京津高铁顺利通车,跑出了令世界瞩目的“中国速度”,到今天中国高铁运营里程稳居世界第一,全线数十万个钢轨接头,没有一个出现质量问题,这份稳稳的出行体验,正是潘际銮和一代代焊接人,一道焊缝一道焊缝焊出来的。一辈子跟焊接打交道,潘际銮的成果远不止核电和高铁:他研发出焊接温度场实时检测传感器,攻克了自主爬行式弧焊机器人的控制难题,拿下几十项核心专利,从军工装备到民用工业,中国高端制造的方方面面,几乎都有他打下的焊接根基。回望这段往事,其实更值得深思的是当年的那场“变卦”,如果日本人当年痛痛快快卖了技术,中国可能会省几年力气,但也很可能一直陷在“引进-依赖-再引进”的循环里,很多时候对手的卡脖子从来不是绝境,反而是自主创新的催化剂。所有的扬眉吐气,背后都是一群人憋着一股劲,把别人眼里的“不可能”一点点变成现实,潘际銮常说“国家需要我做什么,我就做什么”,这不是一句空洞的口号,是那一代知识分子刻在骨子里的选择,把自己的人生和国家的命运牢牢焊在一起,才焊出了我们今天的底气。
南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑
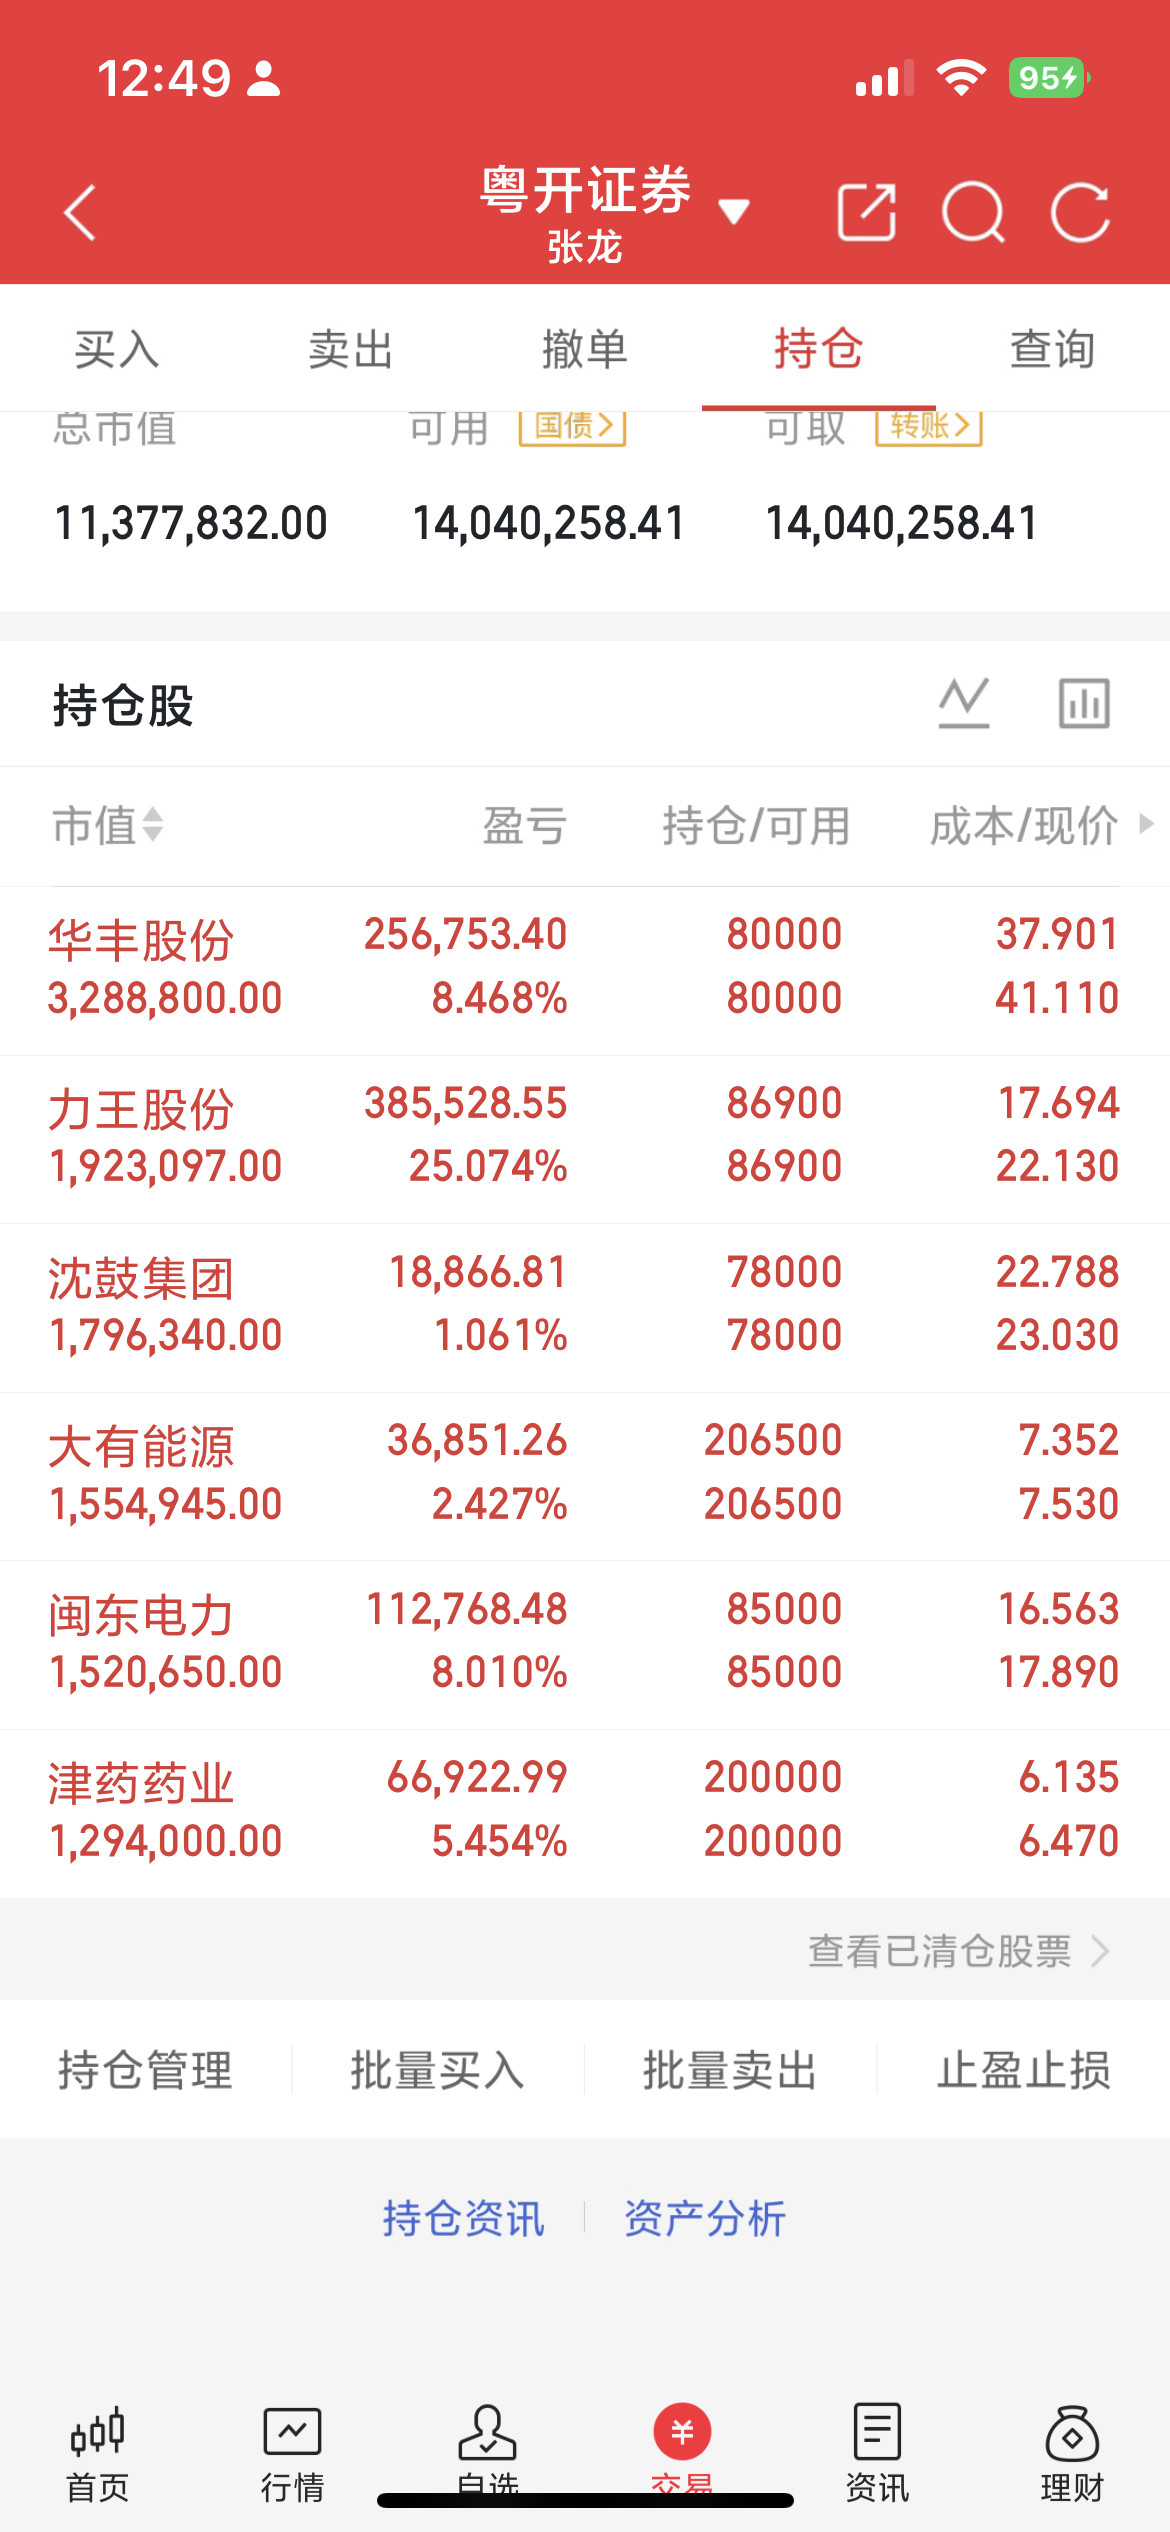
南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑落到10元2角时他加了1.5万股,继续下探到9元5角他又补了2万股,谁知越补越套,谷底一度探至8元3角7分上下,账户浮亏突破20万元,他整宿辗转难眠。这事真正值得聊的,不是一个人从11块多一路熬到8块多有多难受,而是很多散户都有一个很容易忽略的习惯:只要股价比自己的买入价低,就自动把它理解成“更便宜了”。这三次买入,第一次花34.5万元,第二次花15.3万元,第三次花19万元,合计投入68.8万元,持有6.5万股。不算手续费,每股平均成本约10.58元。账面成本确实降了,可投入的钱翻了近一倍,股票数量也超过原来的两倍。最初股价每跌1元,持仓市值减少3万元;补仓之后,同样跌1元,就减少6.5万元。补仓降低了回本所需的股价,也放大了继续下跌时的损失。这两件事同时发生,只盯着成本那一栏,很容易漏掉另一半账。很多人买菜会比质量,买房会看地段,到了股票上,却只拿今天的价格跟自己的买入价比。11.5元买过,10.2元就觉得划算,9.5元更像捡漏。可是,自己的成交价,只能说明当初花了多少钱,不能证明这家公司现在值多少钱。中国核电有实实在在的生意。2025年,公司核电机组发电量达到2008.07亿千瓦时,同比增长9.66%;截至当年年底,商运核电机组26台,总装机容量2500万千瓦。电站在运转,电也在源源不断地送出去,这些都是真正的经营基础。但电发得多,不等于每一度电都能卖得更贵。2025年,中国核电的核电综合电价为每千瓦时0.3937元,含增值税,比2024年下降5.16%。换成大白话,就是核电每卖一度电,平均售价从约4角1分5厘,降到了约3角9分4厘。一度电少卖两分多,看着不起眼,放到上千亿度的规模里,就不能当成小事。发电量往上走,电价往下走,两股力量会互相拉扯,最后还要扣掉运营、检修等成本,才能看清到底赚了多少。2025年,公司归属于上市公司股东的净利润为93.04亿元,同比增长6%。到了2026年上半年,这项利润为36.41亿元,同比下降35.74%。这中间有核电大修增加、电价下降,以及新能源部分弃电增多、折旧增加等因素。所谓弃电,可以简单理解为有些电因为消纳受限,没能有效送出去卖掉。中国核电也经营风电、光伏,不能只盯着核电站的数量判断整家公司的利润。核电机组还需要按计划检修、更换燃料。停下来维护,是保障安全运行的必要安排,却也会影响当期发电量和成本。企业的长期前景与某几个月的利润,可以出现不同变化。所以,看到股价下降,至少要继续往下看:是市场情绪变了,还是赚钱能力变了?是一次阶段性的检修影响,还是电价、成本出现了需要重新估算的变化?光看价格,回答不了这些问题。再看一个容易被忽略的数字:2025年,中国核电基本每股收益为0.453元。拿这项全年收益作简单对照,11.5元相当于每股收益的约25.4倍,8.37元相当于约18.5倍。这说明,在同一份盈利基础上,后一个价格确实更低。但如果以后每股赚的钱减少,原来的比较就要重算。用过去一年的利润,不能直接保证未来几年的回报。这就像买一家小店。同样花十万元,店里一年能剩两万元,和一年只能剩五千元,是两笔完全不同的买卖。招牌没换,店门照开,也不能省掉算账这一步。回到这笔补仓,最值得警惕的是,每一次加钱都可能把“判断公司”变成“抢救成本”。不少人在第一次买入时,想的是以后能赚多少;被套之后,想的却变成什么时候能回本。于是,原来只打算投入三十多万元,后来不知不觉押进去六十多万元,等待的压力也随之增加。这里不需要给补仓一棍子打死。企业赚钱能力没有明显变差、价格更合理、资金安排也承受得住,分批买入有它的道理。问题在于,每一笔新投入,都应该有独立的理由。一个很实用的自问是:假如今天账户里一股都没有,我还愿不愿意拿出这笔钱买它?理由能不能说清楚?如果答案只剩下“我以前买得更贵”,这次补仓的依据就太薄了。还有一笔账,比成本更应该提前算:这只股票最多投入多少,继续下跌会不会挤占生活费、看病钱和应急钱。能够放几年,不等于能够承受任何幅度的亏损;长期持有,也需要定期检查当初的买入理由是否成立。我更认同的做法,是先把公司和家庭两本账算明白,再决定加不加钱。股价可以暂时偏离价值,但它没有义务回到任何一个人的成本价。真正值得买的“便宜”,需要由企业未来能赚多少钱来支撑;只有价格比自己买入时低,还远远不够。
华尔街日报这篇报道,点破AI,背后的电力大战:谷歌和美国最大核电运营商星座能源签
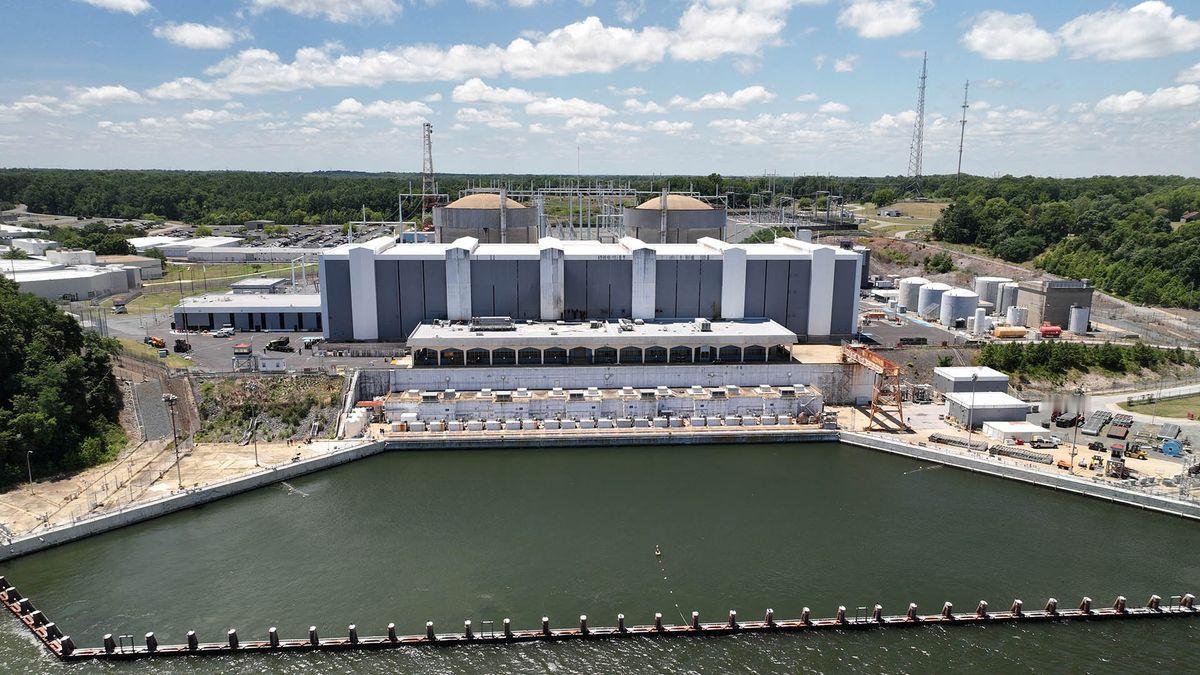
华尔街日报这篇报道,点破AI,背后的电力大战:谷歌和美国最大核电运营商星座能源签下20年大单,人工智能的下一场竞争,正在从实验室转向电厂,过去几年,全球科技企业争夺的是芯片、人才和算法。但随着人工智能(AI)模型越来越庞大,一个此前容易被忽视的问题浮出水面:没有足够的电力,再先进的人工智能也难以持续运行。双方签署20年核电购电协议,将通过升级现有核反应堆,新增约890兆瓦核电能力。同时,谷歌还锁定了一份15年的2700兆瓦电力供应协议,用于保障数据中心长期运行需求。这笔交易的重点,不在于建设一座全新的核电站,而是在已有核设施基础上“提升产能”。整个项目预计投入超过43亿美元,新增电力规模接近一座大型核电站的输出水平,第一批新增电力预计在2028年前后投入使用。对于普通人来说,这个数字可能比较抽象。但换一个角度看,谷歌买的并不仅仅是一批电。它实际上是在提前购买未来十几年人工智能(AI)发展的“基础条件”。人工智能需要大量计算,而计算背后就是电力。训练一个大型模型,需要数千甚至更多高性能芯片持续运行;面对全球用户每天不断增加的人工智能(AI)服务请求,数据中心也必须保持全天候工作。以前,科技公司的核心竞争力更多体现在软件和硬件层面。但如今,电网容量正在成为影响人工智能(AI)扩张速度的重要因素。这也是为什么大型科技企业开始把目光转向核电。太阳能、风能近年来发展很快,但受到天气影响,供电存在波动。对于普通用电场景来说,这种变化可以通过电网调节解决;但对于人工智能(AI)数据中心而言,稳定供电更加关键。核电最大的优势,就是能够长时间持续运行,并提供相对稳定的大规模电力。美国部分地区正在面临新的用电压力,尤其是数据中心集中建设的区域。PJM电网覆盖美国东部多个州,是美国最大的电力市场之一,近年来随着数据中心需求增长,电力供应压力明显增加。相比之下,改造已有核电设施成为更现实的选择。这些核电站已经拥有土地、电网连接和运营体系,只需要通过技术升级提升发电能力。对于急需扩大人工智能(AI)基础设施的科技公司来说,这种方式能够节省大量时间。事实上,谷歌并不是唯一一家提前布局能源的科技企业。亚马逊、Meta等企业也在探索核能合作,希望解决未来人工智能业务增长带来的能源需求。过去,互联网公司只是购买电力。现在,它们开始参与能源基础设施建设。因为对于大型人工智能(AI)公司来说,电力已经不只是成本,而是一种战略资源。如果未来几年人工智能(AI)应用继续扩大,那么数据中心数量还会增加。芯片厂商需要更多电力生产芯片,云计算企业需要更多电力运行服务器,人工智能服务商需要更多电力支撑用户需求。整个产业链正在形成一个新的循环:更多人工智能(AI)需要更多算力,更多算力需要更多电力。不过,核电回归也并不意味着所有问题都会迎刃而解。核设施升级仍然需要经过严格监管,项目建设也存在成本控制、设备维护等挑战。与此同时,大规模数据中心用电增长,也需要电网同步升级,否则单纯增加发电能力,仍可能面临输电和调配压力。它说明人工智能的发展已经进入一个新的阶段,竞争范围正在从软件、芯片扩展到能源体系。未来的科技竞争,可能不仅发生在服务器机房里,也发生在发电厂和电网之间。过去很多人关注人工智能,会把重点放在模型能力、芯片性能以及应用数量上,但随着产业规模扩大,能源问题越来越难以回避。一个大型人工智能(AI)体系,不仅需要聪明的算法,也需要稳定的基础设施支撑。核电受到科技企业重视,并不是因为它可以解决所有能源问题,而是在当前阶段,它提供了一种稳定的大规模供电选择。在我看来,未来人工智能(AI)竞争不会只是技术之间的竞争,也会是产业链完整度的竞争。谁能够更好地协调芯片、数据中心、电力和基础设施,谁就更有机会在下一轮人工智能发展中保持优势。
南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑
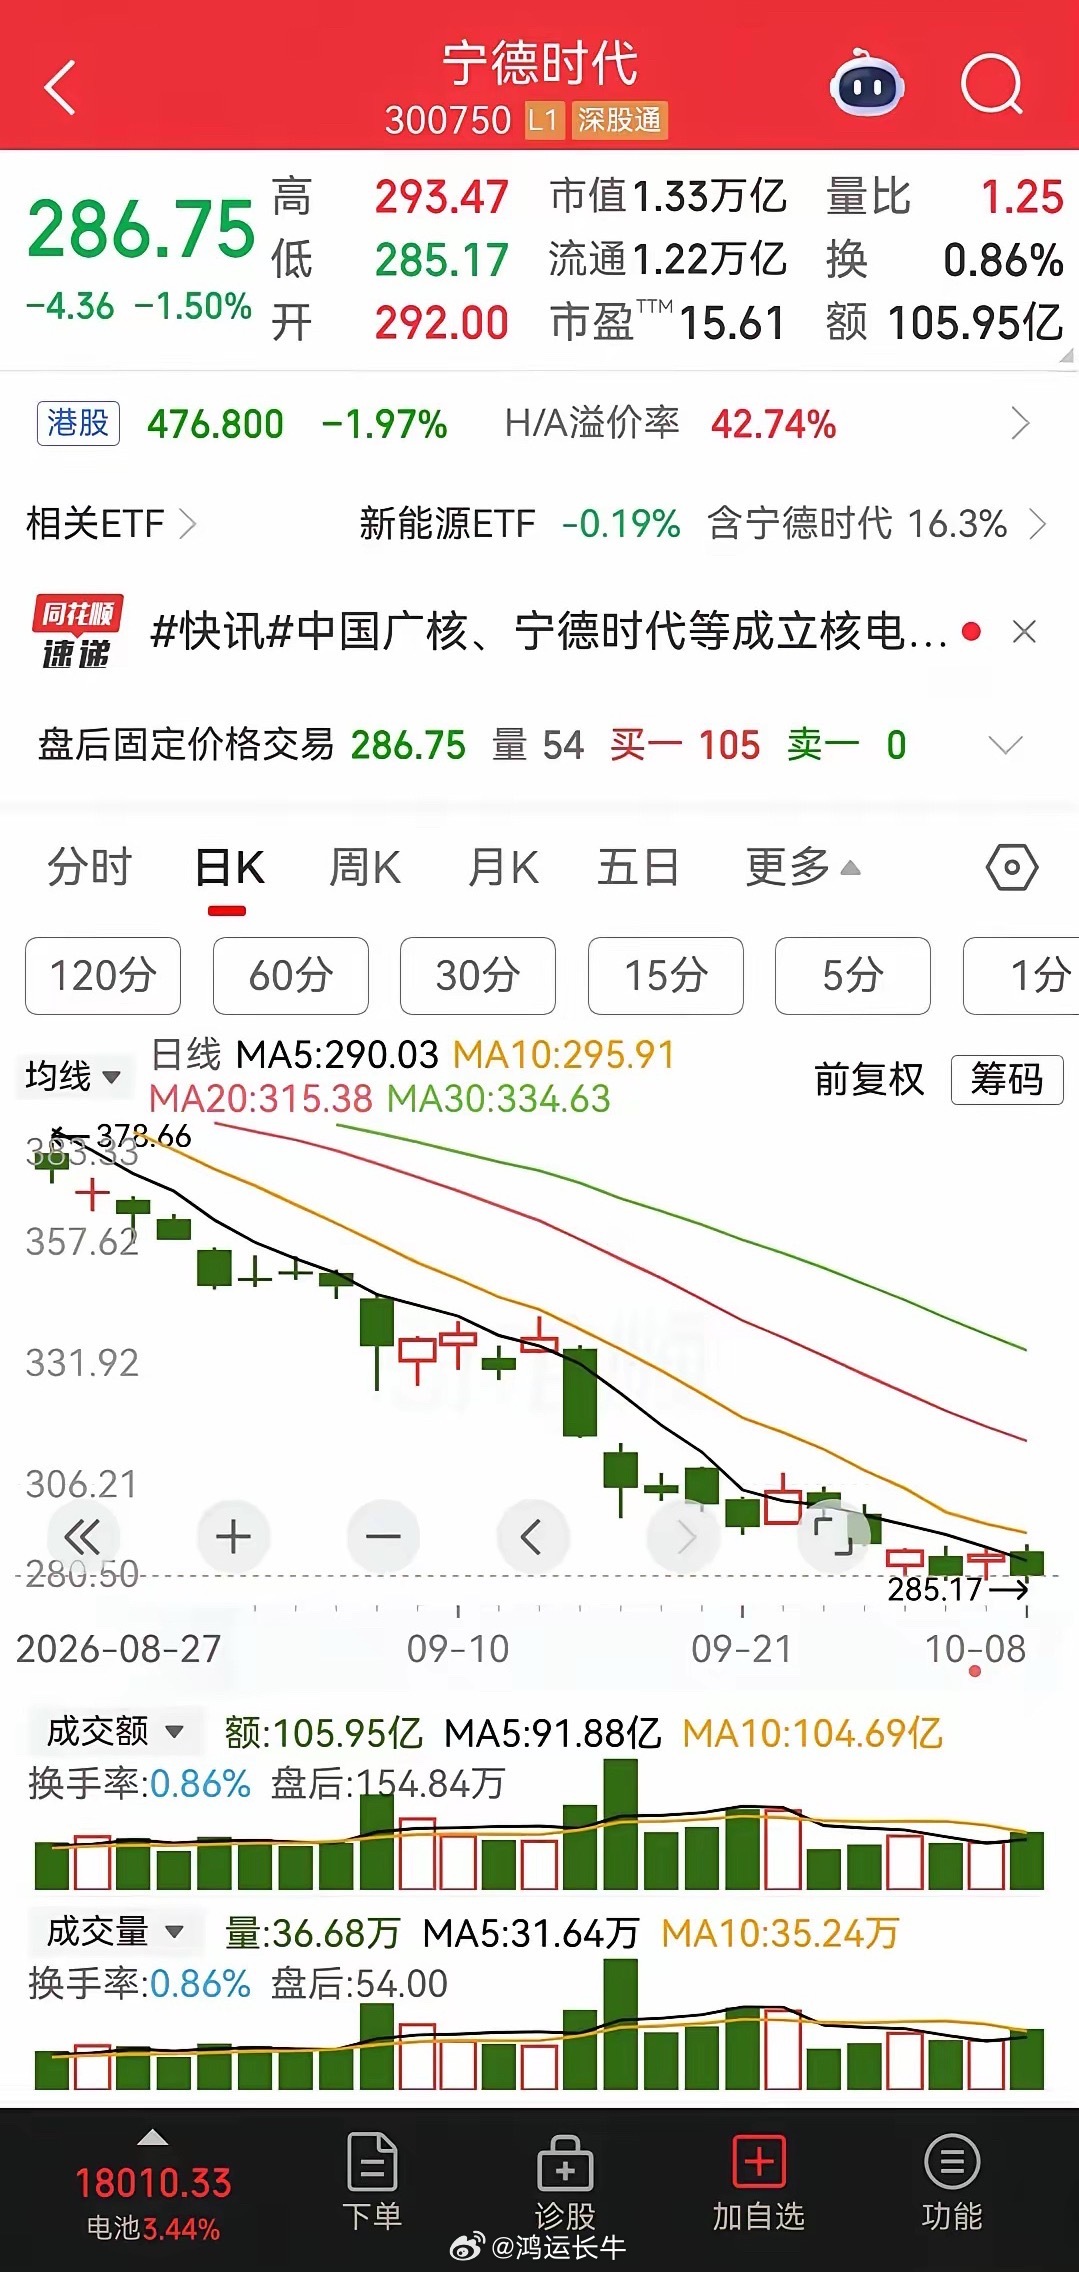
南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑落到10元2角时他加了1.5万股,继续下探到9元5角他又补了2万股,谁知越补越套,谷底一度探至8元3角7分上下,账户浮亏突破20万元,他整宿辗转难眠。这事真正值得聊的,不是一个人从11块多一路熬到8块多有多难受,而是很多散户都有一个很容易忽略的习惯:只要股价比自己的买入价低,就自动把它理解成“更便宜了”。沿着这三笔买入往下算,第一笔花了34.5万元,第二笔15.3万元,第三笔19万元,累计投入68.8万元,持股增加到6.5万股。不计交易费用,平均成本约10.58元。11.5元的成本被摊低了,看起来离回本近了一步。但资金投入几乎翻倍,股票数量增加了一倍多。补仓改变的不只是成本,还改变了下跌对账户的冲击。原来持有3万股,股价每跌1元,市值减少3万元;后来持有6.5万股,每跌1元,市值就减少6.5万元。成本表上的数字变好看了,承受的波动却变大了。到了8.37元,即使股价反弹10%,也只是约9.21元,距离10.58元仍有差距。要回到平均成本,股价需要上涨约26.5%,暂不考虑分红和交易费用。补仓最容易让人产生的错觉,就是把“回本需要涨多少”和“还可能亏多少钱”混在一起。前者看着改善了,后者却可能随着仓位扩大而增加。为什么偏偏是中国核电这样的公司,更容易让人下决心补仓?核电站是真实存在的,电也是每天要用的。2025年底,中国核电控股在运核电机组26台,装机容量2500万千瓦;在建及核准待建机组19台,装机容量2185.9万千瓦。这样的家底,容易给投资者带来踏实感。2025年,公司营业收入820.75亿元,同比增长6.22%;归属于上市公司股东的净利润93.04亿元,同比增长6%。全年商运发电量2444.30亿千瓦时,同比增长12.98%。企业有生产、有收入、有利润,看好它并非毫无根据。但公司的家底和股票的买价,仍然要分开算。买一间能收租的铺子,位置再好,也得看花多少钱买、每年能收多少租、维护要花多少钱。股票同样如此。尤其要注意,发电量增加,不等于利润按相同比例增加。电卖多少钱,机组检修多久,维修和折旧花多少,都会影响最后留下来的钱。到了2026年上半年,中国核电营业收入383.98亿元,同比下降6.28%;归母净利润36.41亿元,同比下降35.74%。去年全年增长,今年上半年承压,这两件事可以同时发生。背后有具体原因:核电大修增加、新能源弃电率增加,影响了发电量;电价下降,影响了收入;大修和新能源折旧增加,又抬高了成本。用大白话说,就是有些机组停下来检修,有些新能源电量没能送出去,卖出去的电价格又低了,而设备和维修开支还得承担。企业仍在经营,股东能分到的利润却会变化。这不等于核电没有前景,也不能凭半年业绩就断定未来。但它足以提醒人:不能只盯着核电站数量,却跳过电价、成本和利润这些影响回报的账目。判断便宜,必须有一个比较对象。跟自己的买入价比,只能说明买得比上次低;跟企业的盈利能力比,才有可能判断是否值得。假设一家公司原来股价10元,每股一年赚5角,股价相当于每股年利润的20倍。后来股价跌到8元,每股利润却降到3角,这个倍数反而升到约26.7倍。这是假设算例,却把问题说透了:价格降了,相对于利润未必更便宜。反过来,如果企业的赚钱能力没有受损,股价下降,买入价格才可能更有吸引力。难点在于,需要判断企业,而不是只看屏幕上的绿字。很多人第一次买入时,还会研究业务;被套以后,注意力却逐渐变成“涨到哪里我能解套”。公司未来能赚多少钱,被自己的成本线挤到了后面。可市场并不知道谁买在11.5元,也不会为了让某个账户回本而上涨。同一只股票,对新买入的人和已经被套的人,未来的经营结果是一样的,区别只是各自过去付了多少钱。所以,每次补仓之前,都可以把旧成本暂时放在一边:假如今天手里没有这只股票,还愿不愿意按这个价格买入同样数量?理由是什么?如果理由只是“已经跌了很多”“总不能一直跌”,那还没有回答企业值多少钱。如果理由是利润有望改善,就得继续看改善靠什么、何时发生、哪些情况会让判断落空。仓位也要单独算。一个家庭可以看好一家企业,却未必适合把大部分可用资金压在它身上。未来可能恢复的利润,不能替今天需要支付的生活费用买单。补仓可以是经过计算的选择,也可能是被亏损推着走的动作。分界线在于,新投入的钱有没有独立理由,投入后的波动自己能不能承受。从11块多到8块多,最需要重新审视的,其实是那个不断被重复的买入理由。股价比上次低,只是一条价格信息;企业能赚多少钱、自己能承受多少,才是下一笔钱该不该投入的依据。
南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑
南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑落到10元2角时他加了1.5万股,继续下探到9元5角他又补了2万股,谁知越补越套,谷底一度探至8元3角7分上下,账户浮亏突破20万元,他整宿辗转难眠。我认为,这个故事真正值得聊的,不是一个人从11块多一路熬到8块多有多难受,而是很多散户都有一个很容易忽略的习惯:只要股价比自己的买入价低,就自动把它理解成“更便宜了”。按这三笔明确给出的交易计算,总共6.5万股,投入资金约68.8万元,平均成本大约10.58元。股价真跌到8.37元,账面损失大约14.4万元,还不到20万元。要想亏到20万元以上,那就得有材料没有交代出来的其他持仓。这不是抠数字。我觉得财经文章最怕的,就是情绪比算术跑得快。几十万元的仓位,差六七万元浮亏,已经不是“小误差”了。还有一个细节也值得琢磨,按这三笔仓位算,股价回到10.5元时,距离均价10.58元只差几分钱,确实接近回本。可一些文章又说他在更低的位置继续补过仓,真要有大量低位筹码,持仓均价还会继续往下压,10.5元时到底是亏损、持平还是已经盈利,就得重新算,不能一边增加低价仓位,一边还沿用原来的成本故事。这类文章最容易让人形成一个错觉:只要公司够好,跌下来不断补,熬得足够久,迟早都能回来。我的看法是,这个逻辑风险不小。公司好不好,行业有没有前景,和你买入那一刻的价格贵不贵,是三件不同的事。中国核电所在的核电行业,长期发展空间确实有公开数据支撑。国家能源局披露,我国核准在建核电机组已经达到57台,在运和核准在建机组总装机规模达到1.35亿千瓦,位居世界第一。中国核电自己也有实实在在的项目进展。新华社报道,中核集团旗下中国核电投资控股的漳州核电1号机组已经投入商业运行。产业趋势不是编出来的,项目也不是故事里的概念。可股票市场从来不会只盯着“赛道好不好”。拿财报看得更清楚。中国核电2024年上半年营业收入374.41亿元,同比增长3.15%,归母净利润58.82亿元,同比下降2.65%。这已经说明,当时并不是一些文章写的“营收和归母净利润双双增长”。再看2026年半年报,公司营业收入383.98亿元,同比下降6.28%,归母净利润36.41亿元,同比下降35.74%。公司披露的原因里,核电大修增加、新能源弃电率上升、电价下降、维修和折旧成本增加,都给利润带来了压力。这恰恰是我觉得普通投资者最该看懂的地方。核电是长周期资产,项目建设周期长,资本投入大,机组投产以后还能贡献多年现金流,这套商业模式天然更适合拉长时间观察。可长周期不等于利润每半年都往上走,更不等于股价只会上涨。一个行业能发展二十年,一只股票照样可能用一年时间消化估值。补仓也是一个道理,我不觉得补仓本身一定错,真正危险的是没有仓位上限,只看到价格跌了就加。11.5元买,10.2元觉得便宜,9.5元觉得更便宜,8块多还能继续觉得“机会更大”,到头来研究的已经不是公司,而是在跟自己的成本价较劲。价格下降只能证明市场报价变低了,不能自动证明投资价值增加了。还有一句话我不太赞同,就是把“低位没有割肉”写成某种胜利。有些股票扛回来,有些股票多年也回不来。拿最终反弹的案例去证明死扛正确,很容易忽略那些没有被讲出来的失败样本。真正成熟的做法,是买入前就想清楚仓位能放多大、哪些数据发生变化要重新判断、自己能承受多大的回撤。我更愿意说,这个故事真正值得普通投资者记住的,不是“熬住就赢了”,而是好行业、好公司、好价格和好仓位缺一不可。尊重公开数据,少拿情绪代替计算,给投资留出安全边界,才是对自己资金更负责任的态度。
重大突破!中国最后的一块短板,补齐了。9月22日,中船动力集团正式发布了我国首
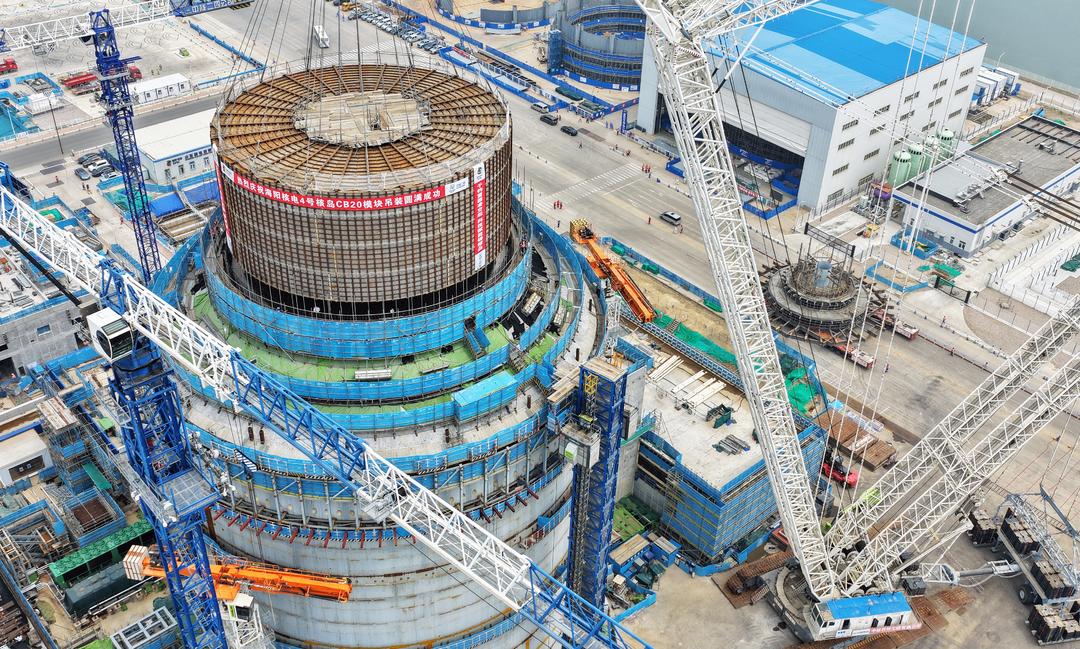
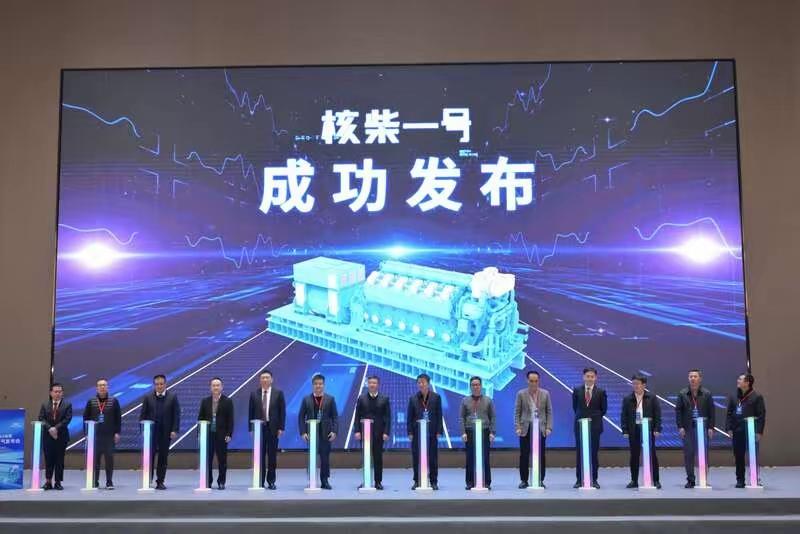
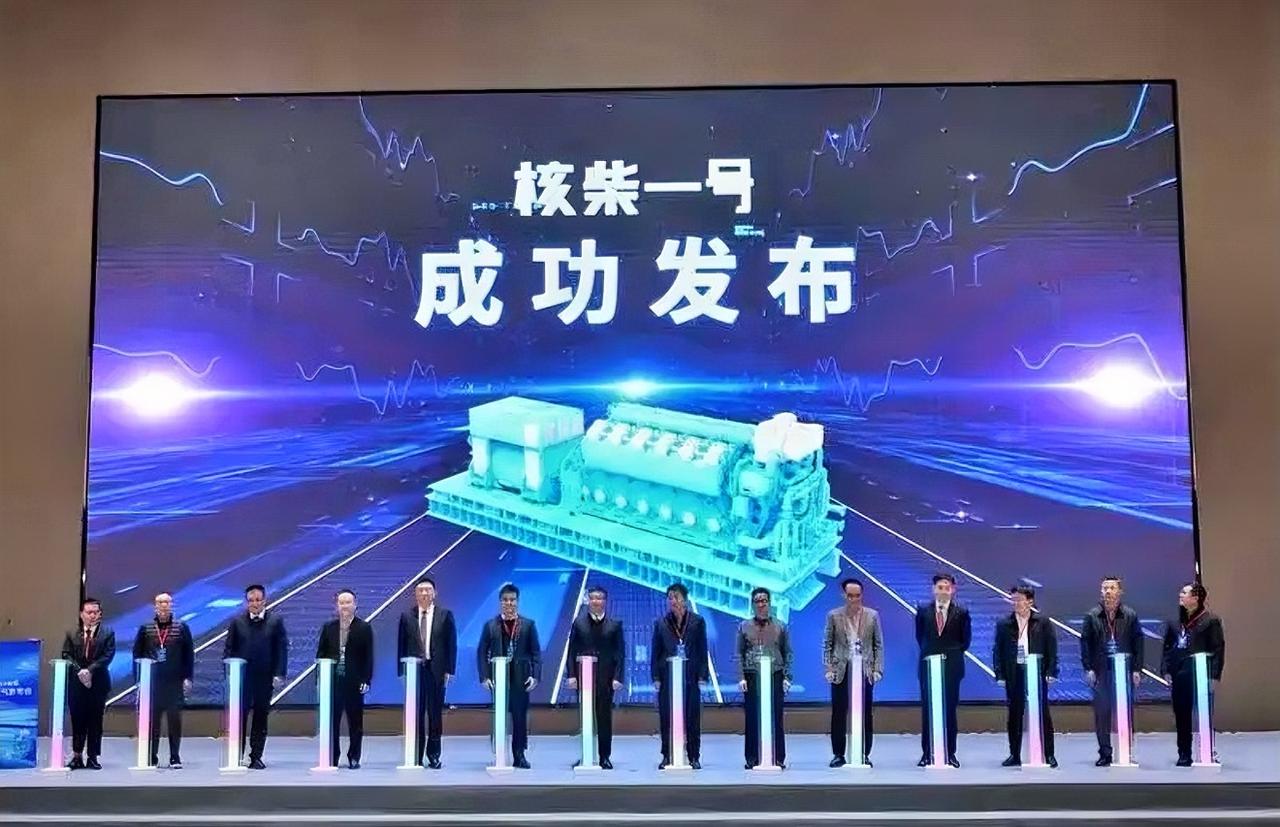
重大突破!中国最后的一块短板,补齐了。9月22日,中船动力集团正式发布了我国首台套自主研发的“核柴一号”6MW级核电应急柴油发电机组,同时沪东重机核电服务中心揭牌成立。简单来说这玩意就是核电站的“最后一道保险”。主电源断了,辅助电源也断了,反应堆要安全停下来,全靠它在10秒内轰隆隆转起来供电。启动时间小于10秒,平均无故障工作时间超2000小时。指标很漂亮,但真正让我觉得提气的,是背后那笔账。10秒。你必须先明白这个数字有多狠。普通柴油机启动,转速拉到怠速要30秒左右,然后慢慢加速加载。核电应急柴油机不能这么磨叽。10秒内必须达到额定转速并具备加载条件,100%成功,没有第二次机会。“核柴一号”设计总师屠丹红打了个比方。这台机器平时处于高度紧张的安静状态,但随时准备百米冲刺,冲刺还得带着负重,而且每次都得跑满分。这叫超人,不是机器。更绝的是它的体量。柴油机100%工况功率7000千瓦,机组100%功率6600千瓦,平均修复时间小于4小时。德国MTU的同类产品启动时间也是10秒量级,我们在响应速度上已经跟国际标杆打平了。功率打平不是重点。重点是我们终于不用看别人脸色了。这笔账得从二十年前算起。核电应急柴油发电机组长期依赖整机进口,后来变成国外专利授权在国内生产,核心关键技术始终攥在别人手里。国内95%的核电应急柴油机靠引进专利技术活着。买别人的东西,坏了自己修不了。国外厂商不在国内设服务点,设备出问题要么等外国专家飞过来,要么把东西寄到海外去修。检修停一天,核电就少发一天电。2021年,中广核工程牵头启动自主化研发,整合几十家供应链企业一起攻关。四年时间,18项重大技术改进,128项关键技术问题,26项技术专利,1000小时可靠性试验。2024年12月,8MW级“核柴一号”发布。2026年9月,6MW级机组跟上,跟8MW形成互补,覆盖不同堆型的差异化需求。从零到有,从有到全。这一步一步踩出来的,是别人撤不走的底盘。真正让我觉得不一样的地方,是供应链。屠丹红原话:基本实现零部件全供应链的自主可控。接下来可以针对用户做个性化设计制造,满足差异化应用需求。这句话翻译过来就是——我们想造多大的,就能造多大的。再看看需求端。截至2026年7月底,我国在运、核准在建核电机组达120台,总装机约1.35亿千瓦,在建规模居世界第一。近三年核准机组分别是10台、10台、11台,每台核电机组需要配3台应急柴油机组。拿计算器按一下,光是这几年核准的机组,对应的就是上百台机组的市场。过去这块蛋糕,切给的是法国LeroySommer、德国AVK和SIEMENS这些公司。国内呢,整机从国外进口,维修等海外专家,升级看别人排期。现在情况变了。中船沪东重机核电服务中心揭牌当天就定位成“备件快供、精密检修、循环复用、技能培训”的一体化平台,以上海为中心辐射全国。从卖设备到管服务,整条链子攥在自己手里了。全球核电站用应急柴油发电机市场2025年销售额约1.05亿美元,预计2032年达到1.38亿美元。盘子不算大,但卡脖子的东西从来不看市场规模。“核柴一号”已经在福建宁德核电二期、广东太平岭核电二期、山东招远核电一期等项目陆续落地应用。有人问这玩意跟老百姓有什么关系。关系太大了。核电是最稳定的清洁电源之一,一台百万千瓦级核电机组一年发电量够一百万户家庭用。应急柴油机是核电安全的最后一道防线,这道防线不牢,整个核电站的安全评级就得打折扣。以前这道防线是别人的,现在是我们自己的。更值得注意的是,红沿河核电站今年3月完成了一个标志性动作,全部13台应急柴油发电机组的电子调速器换成国产,这个核心控制部件过去长期依赖进口,改造后彻底摆脱对外技术依赖。再加上“核柴一号”整机自主化,从大脑到心脏,整台机器的每一个关键零件都能自己造了。中国核电这些年的节奏是,华龙一号批量化建设稳步推进,在建规模全球第一。核电装备的国产化率从2020年的约55%提升到了2026年的预计78%左右。78%不低了,但离100%还有距离。剩下的22%,才是真正的硬骨头。“核柴一号”攻坚队已经说了,下一步的目标就是关键零部件100%国产化。一百多个关键技术问题都啃下来了,剩下的山头再硬,也得翻过去。从二十年前整机进口,到国外专利授权制造,再到今天全供应链自主可控。这条路走得慢,但每一步都没白走。信息来源:中船动力发布我国首台套自主研发的“核柴一号”6MW级机组财联社
中国核电在全球属于什么水平?一、中国核电在全球水平1.在运核电机组数量排世
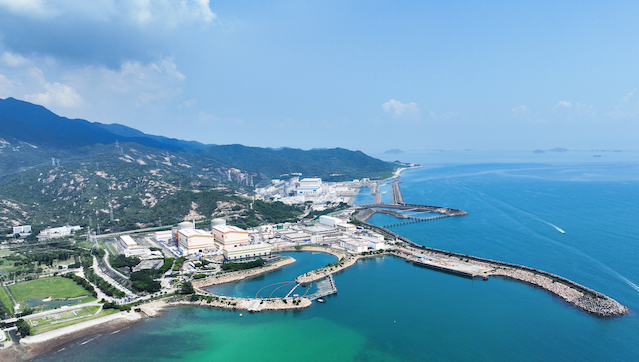
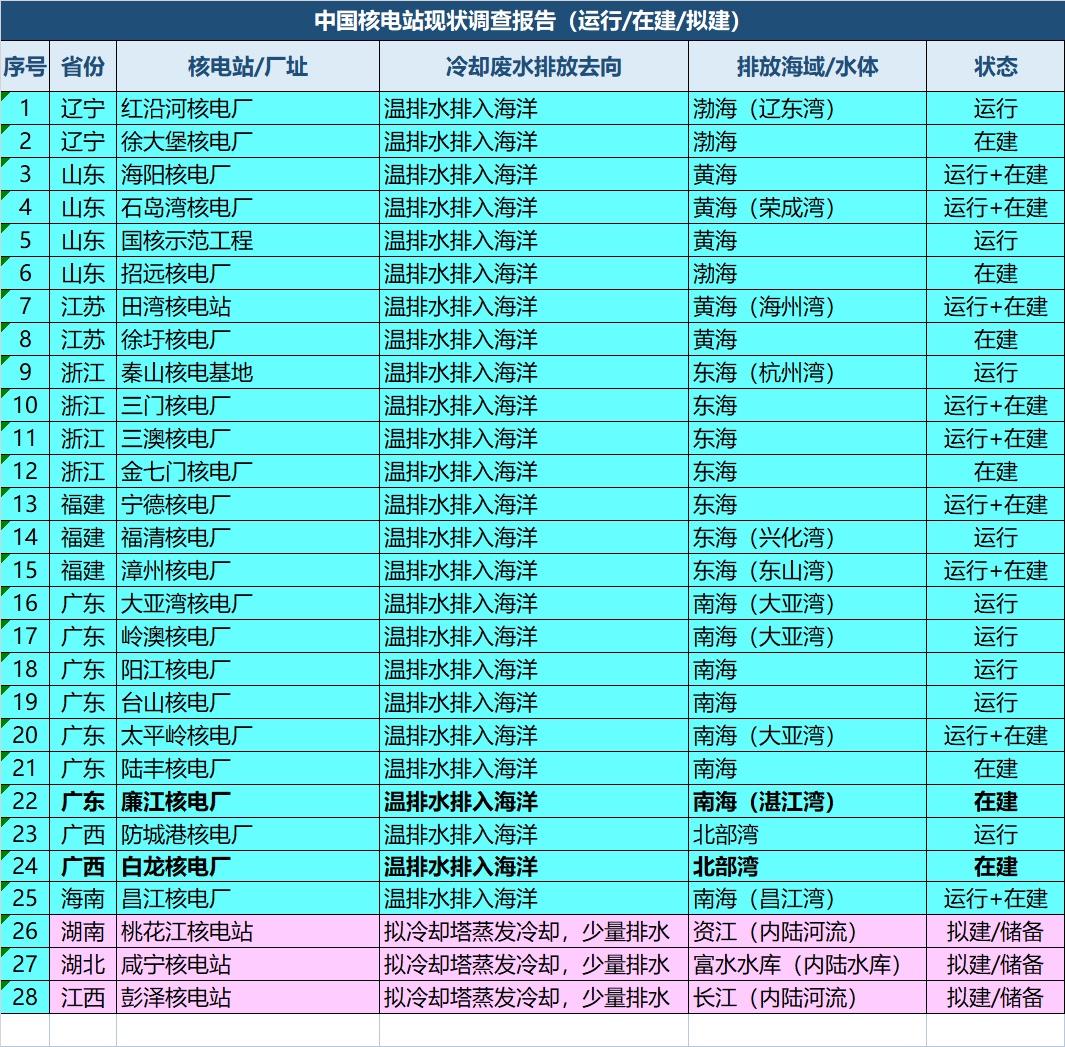
中国核电在全球属于什么水平?一、中国核电在全球水平1.在运核电机组数量排世界第2,仅次于美国;总装机容量居世界第3(美国第一、法国第二、中国第三)。2.在建机组数量、在建装机规模均全球第一,全世界一半以上在建核电机组在中国。二、国内机组规模全国在运+在建+核准待建核电机组合计约102台:-在运(已发证运行):58‑62台-在建(已发证施工):31台-核准待建(储备厂址):13台三、厂址布局情况已投入运行的核电站全部分布在8个沿海省份;沿海核电站冷却温排水直接排入海洋。湖南桃花江、湖北咸宁、江西彭泽为内陆储备拟建厂址,采用冷却塔蒸发冷却,只少量排水至内陆河流。国内已建成装机规模前三名核电基地:广东阳江、福建福清、辽宁红沿河。四、国内核电厂址分类1.仅运行:红沿河、国核示范、秦山、福清、大亚湾、岭澳、阳江、台山、防城港2.运行+在建:海阳、石岛湾、田湾、三门、三澳、宁德、漳州、太平岭、昌江3.纯在建:徐大堡、招远、徐圩、金七门、陆丰、廉江、白龙4.内陆储备拟建:桃花江、咸宁、彭泽详情见附表
日本传来消息。9月18日,据新华社消息,日本东京电力公司当天完成了福岛第一核电
日本传来消息。9月18日,据新华社消息,日本东京电力公司当天完成了福岛第一核电站第23轮核污染水排海,本轮共排放7863吨,含放射性氚总量约1.2万亿贝克勒尔,23轮下来累计排放量已经堆到了约18.1万吨。消息落地,意味着福岛核污染水排海已经从短期争议,彻底变成常态化、持续性的全球性海洋环境事件。一次次数字刷新的背后,不是简单的废水处理,而是日方持续将核事故风险,转嫁全世界海洋、全人类生态的不负责任行为。很多普通网友只看到冰冷的排放数据,却不清楚这18万多吨核污染水,和普通工业废水有着天壤之别。普通污水经过净化处理,可以达标排放、自然降解,但福岛核污染水,是堆芯熔毁之后,持续接触核燃料残骸形成的高风险水体。里面不仅含有大众熟知的氚,还残留锶、铯、碳14等多种难以彻底过滤的放射性核素。日方一直对外统一口径,宣称经过多核素处理设备净化后的水体足够安全,可以排入大海。但真实的检测结果,屡次打脸这套“安全说辞”。东电的净化设备,无法百分之百过滤所有放射性物质。而且整套检测、取样、公示流程,全部由东京电力公司自行操作,缺少全球公认的独立第三方全程监督。自自查、自公示、自监管的模式,根本无法让各国信服。最直观、最让人揪心的,就是海产品超标案例。早在常态化排海之前,福岛近海就多次检出辐射严重超标的海洋生物。其中在福岛核电站港湾捕获的许氏平鲉,体内放射性铯含量,直接超出日本本国食品安全标准180倍。除此之外,周边海域曾在短时间内,检出数十条各类辐射超标海鱼。这就是海洋核污染最恐怖的生物富集效应。单看海水里的放射性浓度,看似数值不高,短期不会立刻显现危害。但鱼虾贝类终生生活在海水当中,每天过滤大量海水、进食浮游生物,放射性物质会日积月累沉淀在体内。小鱼富集微量辐射,大鱼捕食小鱼,层层叠加、逐级放大,最终所有风险都会通过海鲜餐桌,传导到人类身上。这种危害不会立刻爆发,却是长达数十年、上百年的隐性生态伤害。更让人无奈的是,福岛核污染水很难短期排完。很多人以为排海几轮之后,存量污水就会清空,事实恰恰相反。福岛核电站受损堆芯无法彻底修复,每天都需要持续注水冷却。再加上雨水、地下水不断渗入厂区废墟,每天都会源源不断产生全新的核污染水。简单说就是:一边疯狂向大海排污,一边持续新增污水。截至目前,福岛厂区储水罐内,依旧囤积着超百万吨核污染水。按照日方既定规划,排海工程将持续数十年,一直推进到2051年左右,整个周期跨度长达二十多年。持续数十年的常态化排海,对全球海洋生态的破坏,根本无法预估。海洋从来没有国界,太平洋更是全球连通的公共水域。排入近海的核污染水,会随着洋流不断扩散,逐步蔓延至整个太平洋海域,进而渗透到全球各大洋区。没有任何一个沿海国家,能够彻底独善其身。最先承受损失的,就是全球渔业从业者和海鲜消费市场。日本本土渔业协会,自始至终坚决反对排海。多年来,大量日本渔民因为核污染水排海,渔获滞销、价格暴跌,多年经营的渔业产业链遭受重创。即便东电给出部分赔偿,也弥补不了行业的长期损失和口碑崩塌。众多太平洋岛国更是苦不堪言。这些国家国土狭小、资源匮乏,海洋是赖以生存的根基,渔业是核心民生产业。长期的核污染水扩散,会直接破坏当地海洋生态、摧毁渔业资源,严重威胁当地民众的生存发展。三年多时间,23轮排放,18.1万吨核污染水入海。国际社会无数次反对、无数次呼吁,始终没能让日方停下排污的脚步。日方始终抱着利己主义心态,刻意淡化核污染风险,回避长期生态危害,选择用最低成本的排海方式,解决自身的核事故遗留问题,把隐患留给全世界。要知道,放射性核素的半衰期动辄数十年、上百年。哪怕未来停止排海,已经融入海洋、沉入海底、富集在生物体内的放射性物质,依旧会长期存在、持续影响生态。海洋是全人类的共同家园,不是日本的私人排污池。说到底,一次次刷新的排放数据,不止是数字的叠加,更是对全球生态底线的持续试探。无视多国反对、无视科学争议、无视生态安全的排污行为,终将留下无法挽回的长远隐患。各位读者你们怎么看?欢迎在评论区讨论。
日本西关电力消息!9月18日,日本关西电力公司称,他们把福井县美滨核电站的3号
日本西关电力消息!9月18日,日本关西电力公司称,他们把福井县美滨核电站的3号机组给关掉了,事情是这样的,在9月17日下午3点45分,工作人员去检查的时候,发现管道排气阀那里有水珠往下掉,公司觉得这水滴不会马上影响机器运行,而且水滴里也没有放射性物质,不会害到外面环境,但他们还是不敢大意,在18日凌晨4点左右手动把反应堆关了,现在啥时候能修好重新开还没个准信。各位可能没注意到一个细节——这台机组5天前才刚刚重启。9月12日,关西电力结束定期检查后启动反应堆,满打满算跑了五天多,就被一滴水给逼停了。这台机组什么来头?1976年12月开始商运,780兆瓦压水堆。2016年11月,日本原子力规制委员会批准它延寿20年,允许运行到2036年11月30日,是日本第一台突破40年服役期的核电机组。50年的机器,搁家里那叫古董,搁核电站那叫隐患。翻翻它的履历就知道我在说什么。2004年8月,这台机组因二次回路管道破裂喷出高温蒸汽,5名员工死亡,6人重伤。日本核电站头一回因为事故出了人命。2022年8月,机组内部泄漏了约7吨含放射性物质的水,放射性活度约220万贝克勒尔。关西电力说“未对外部环境造成影响”,这话您信几分?今年5月,汽轮机蒸汽泄漏,查出来金属罩壳被腐蚀到最薄处仅1毫米,只有原厚度的二十分之一。腐蚀在罩壳内侧,日常目视检查压根看不出来。这就是所谓的“定期检查”。检查完了,批准了防复发措施,7月重启。结果呢?不到两个月,管道排气阀又漏水了。关西电力的处置节奏也值得琢磨。17日下午发现水珠,先判断“不会立刻影响运行”,到当晚8点半才开始降功率,18日凌晨4点03分才完成手动停堆。一个50年的老机组,刚重启五天就冒出新的泄漏点,这本身就是信号。他们嘴上说“不含放射性物质”,但手比嘴诚实——真不怕,关什么堆?往深了看,美滨3号机组的困境不是个案。日本经济产业省正在力推老旧核电机组重启,计划本世纪40年代重启2到5座,50年代扩大到11到14座。为什么这么急?福岛核事故后,日本核电占比从约30%骤降到不足1%,后来逐步恢复到2023年的5.55%左右。AI数据中心耗电猛涨,中东局势搅动能源市场,火电又跟碳中和目标拧着来。核电成了日本眼里“不得不选”的选项。但监管底子让人捏把汗。今年1月,中部电力公司在滨冈核电站抗震审查中蓄意低估地震摇晃幅度,第三方调查确认225项可疑评估中至少208项存在虚假说明。东京电力的柏崎刈羽核电站更离谱,控制棒防抽出功能存在设置错误,1996年输入错了,88处同样的问题,瞒了28年。2023年5月日本通过《绿色转型法》,运行期限名义上仍为最长60年,但因监管审查、行政指导、法院禁令等事由导致的停堆时间可不计入60年。说白了,就是“停表”——实际运行年限可能远超60年。安全数据能涂改,检查报告沦为形式,运行年限玩文字游戏。美滨3号机组管道上那滴水珠,就不再是孤立事件,而是整套体系裂缝的缩影。综合信源:综合央视新闻、新华社、共同社、NHK、日本经济新闻、读卖新闻、日本原子力规制委员会等约30家媒体及机构公开报道。
妥协了,韩国即将宣布重大决定。9月10日,据华尔街日报爆出一条消息。韩国政府即
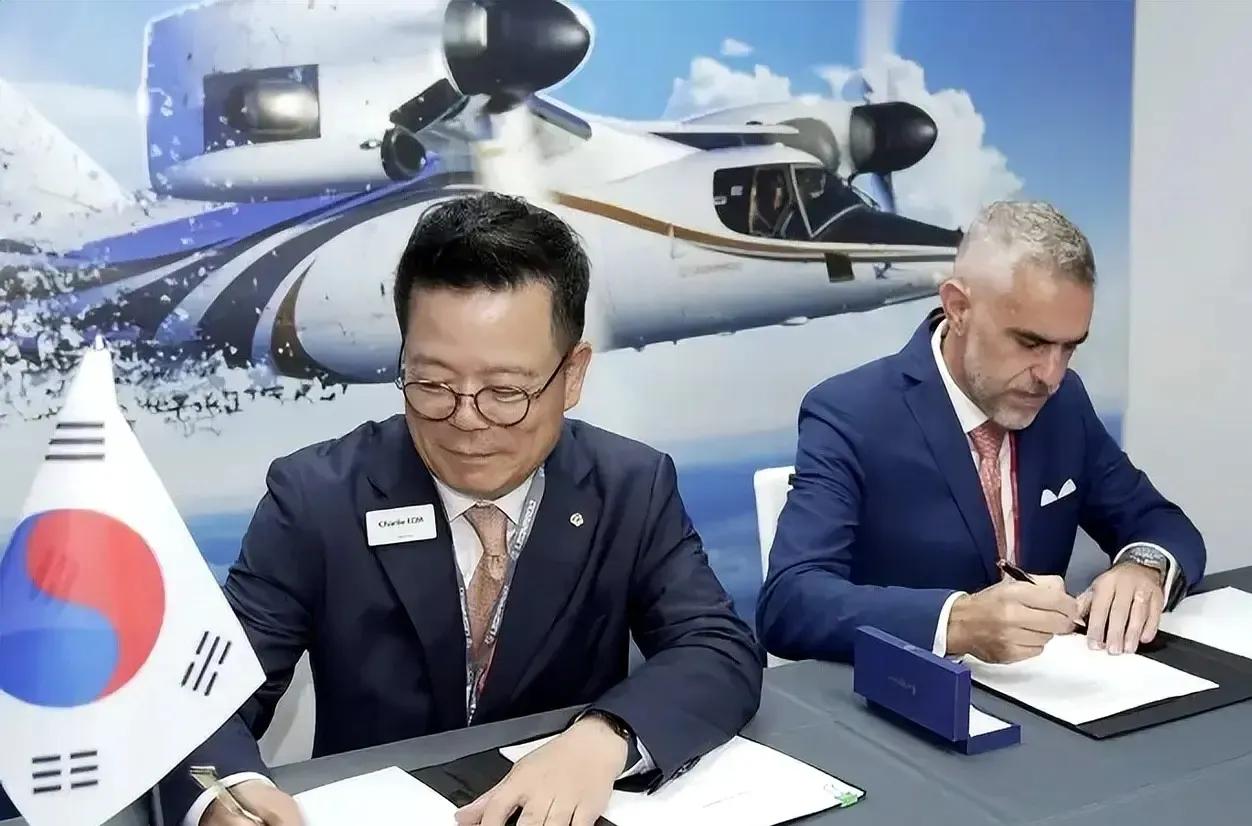
妥协了,韩国即将宣布重大决定。9月10日,据华尔街日报爆出一条消息。韩国政府即将宣布一项在美大型能源投资项目,潜在价值超过1000亿美元,计划由韩国出资,在美国建最多8座核电站,外加一个天然气项目。白宫和首尔之间谈了好几轮,消息人士说最快下周就能对外公布。去年10月,特朗普跟李在明达成了一个贸易协议,美国把对韩国的大部分关税从25%降到15%,包括韩国汽车产业。作为交换,韩国承诺对美投资3500亿美元,另外再掏1000亿美元买美国能源。说白了,韩国拿钱换低关税,美国拿关税换投资。但协议签了大半年,一个项目都没落地,特朗普今年1月直接威胁要重新提高关税,把韩国人急得够呛。现在好不容易接近敲定,韩国准备月底前先打20多亿美元过去当种子资金。这笔投资最值得看的地方在于,它表面上是在支持美国的人工智能建设,实际上暴露了一个更深层的博弈。很多人把这笔交易理解成“韩国给美国送钱”,那就看浅了。李在明不是傻子。韩国国内的核电站早就不够用了,AI产业和半导体工厂嗷嗷待哺,能源部长公开说要扩大核电。把核电站建到美国去,与其说是讨好特朗普,不如说是韩国在赌一张更大的牌——用投资换技术合作和政治保险。核电站这东西一旦建起来,运营周期动辄五六十年,美韩之间的能源绑定就再也解不开了。特朗普想要的是短期政绩和就业岗位,李在明想要的是长期战略捆绑。但问题是,美国开出的条件里,首批反应堆要用西屋电气的AP1000设计,韩国自己的APR1400机型能不能上还是未知数。韩国的钱出了,技术主导权能不能保住,这才是真正要命的问题。还有一个更现实的麻烦:美国人开口要的钱越来越多。韩国产业通商部在国会闭门汇报时透露,美方要求的项目总金额已经超过了当初谈好的3500亿美元上限。光得州天然气项目就223亿美元,8座核电站要1200亿美元,两项加起来就吃掉战略投资额度的七成以上。阿拉斯加那个LNG项目收益还不明朗。说白了,韩国现在骑虎难下——钱必须花,但花多少、怎么花,主动权已经不完全在自己手里了。说到底,这场交易的本质就是特朗普用关税当鞭子,逼着盟友把真金白银搬到美国来。韩国咬着牙掏了这笔钱,换来的是汽车关税不涨、半导体出口不被卡脖子。但这笔账到底划不划算,恐怕得等那些核电站真的转起来才知道。韩国政策解读韩国资金韩国经济日报韩国旅游费用