标签: 欧盟
日本卖力撺掇欧盟围堵中国汽车,却遭到贸易壁垒反噬!欧盟祭出的保护手段,远比日方预
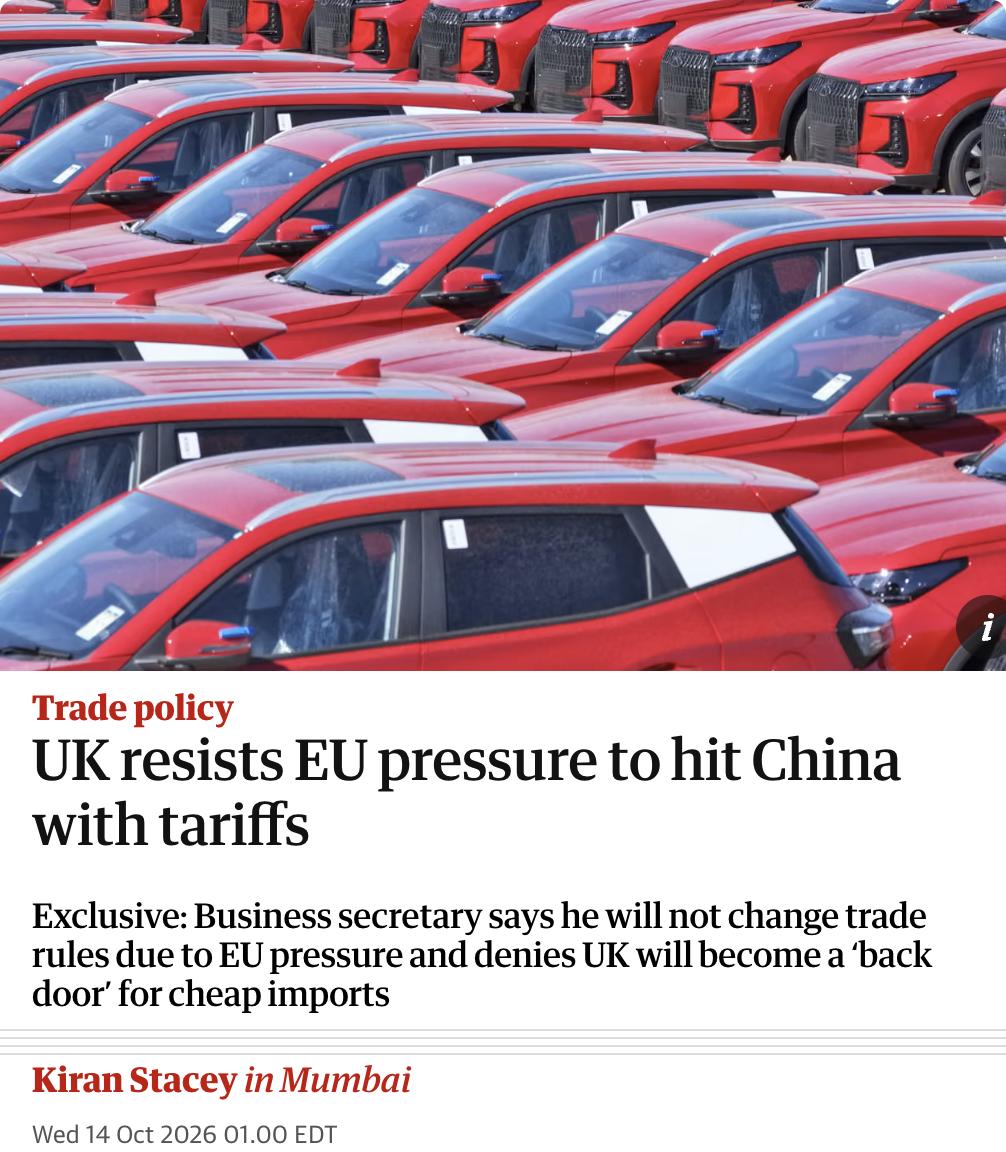
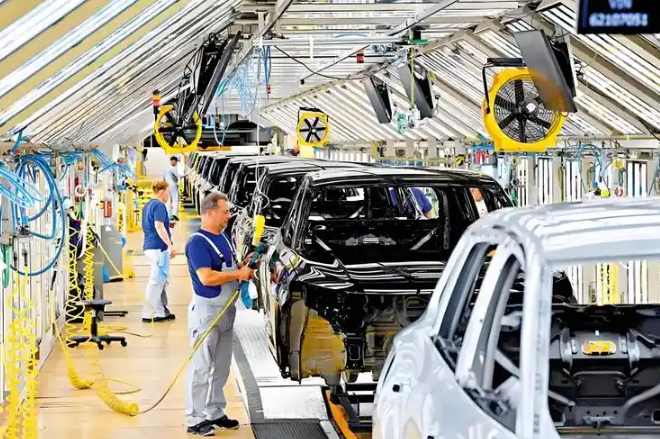
日本卖力撺掇欧盟围堵中国汽车,却遭到贸易壁垒反噬!欧盟祭出的保护手段,远比日方预想的更为强硬。这场汽车较量,值得看的不只是中国电动车进入欧洲遇到的阻力,还有一点,欧盟把本地制造放到更重要的位置后,连在欧洲经营多年的日本车企,也开始担心自己的生意账。时间线得理清,2023年10月,欧盟启动对中国纯电动汽车的反补贴调查,2024年10月29日,欧盟正式征收最终反补贴税,不同企业税率在7.8%至35.3%之间。2026年,欧盟又提出《产业加速法》,拟让公共采购和公共支持更多倾向符合欧洲制造要求的产品。事实边界也得说清,目前能核实的是欧盟对华电动车采取的措施,以及丰田欧洲法人在2026年10月16日提出的修改诉求,现有官方材料不足以证明日本政府主导推动欧盟限制中国汽车。企业利益与政府正式政策,不能混为一谈。欧盟推出新法,目标是扩大制造业、增加就业,让公共资金更多支持本地产业。汽车、钢铁、铝和净零排放技术都在范围内,对企业来说,选址不再只看成本、物流和市场,还得考虑工厂所在地会不会影响公共采购和产业支持资格。这正是丰田担心的地方,它不只是把汽车从日本运到欧洲销售,在当地也有工厂、员工和供应商。丰田欧洲法人提出“MadewithEurope”方案,希望欧盟把英国、土耳其、日本等有贸易协定或关税同盟关系的伙伴纳入更广的合作范围。丰田主张分阶段提高本地含量要求,逐步达到70%,汽车产业的实质性要求不应早于2030年落地,并认为提案中的85%门槛会带来过重负担。这些是丰田提出的修改建议,并非已生效法规,《产业加速法》是欧盟委员会2026年3月4日公布的提案,仍需欧洲议会和欧盟理事会审议。丰田发声,是想在规则定案前争取空间,不代表它已被取消补贴。丰田为何如此在意?据其欧洲法人资料,丰田在欧洲经营超过60年,在葡萄牙、英国、法国、波兰、捷克和土耳其设厂,直接雇用约2.5万人。自1990年以来累计投资超过120亿欧元,2025年在欧洲销售约122.9万辆,市场份额为7.2%,这些投入不是说搬就能搬走的。英国在2020年退出欧盟,不再属于欧盟单一市场和关税同盟,不过,欧盟与英国仍有《贸易与合作协定》,符合原产地规则的商品能够享受零关税、零配额待遇。土耳其不是欧盟成员国,但双方自1996年起建立关税同盟,覆盖大部分工业产品,贸易关系紧密,并不代表两地生产的汽车在所有产业扶持政策中都自动享有欧盟成员国同等资格。丰田考虑的是整条供应链,而不只是组装地点,建厂、培训员工、采购零部件都需多年安排,政策资格一变,企业就得重算成本和投资。丰田声明用约3100万辆的市场口径,论证扩大合作的商业意义,这不是欧盟成员国单独的年度汽车销量。欧盟对中国纯电动汽车征收反补贴税,与《产业加速法》不是同一项政策,前者属于贸易救济措施,后者着眼于本地制造、公共采购和产业支持。两者不能混为一谈,却都显示出欧盟正更加重视本土制造能力和供应链安全。我倒觉得,贸易保护能给本土企业争取缓冲时间,却不能代替技术创新、成本控制和产品竞争力。规则越复杂,跨国企业就越要花精力核对产地资格、调整供应链,相关成本也会传导到企业、供应商和市场。政策若想增强欧洲汽车产业,关键还是让投资和创新更有吸引力,而不是只把门槛越垒越高。丰田尚未被证实已经失去相关补贴,也没有随之退出欧洲市场,但它已公开要求欧盟扩大合作资格,围绕中国电动车展开的政策争斗,如今又多了一道产地规则的考题。中国车企关注欧洲市场,不能只盯关税数字,还要研究本地制造、公共采购和产业支持规则,对日本车企而言,品牌和技术重要,工厂选址与供应链布局也会影响竞争。欧洲消费者能否从中受益,还是要承担更高成本,仍得看最终规则。汽车产业不只是品牌争销量,还牵动工厂、就业、零部件供应商和普通家庭的购车预算。欧盟想把更多产业留在欧洲,目标不难理解,要让政策奏效,还得在扶持本地产业与维持开放合作之间找到尺度。贸易规则能否长期奏效,不能只看它给竞争对手设下多少门槛,还要看它能否让自己的产业更有竞争力。
德国总理表态!10月16日,德国总理默茨对外透露消息,意大利方面已经基本同意德国所推动的相关方案,这
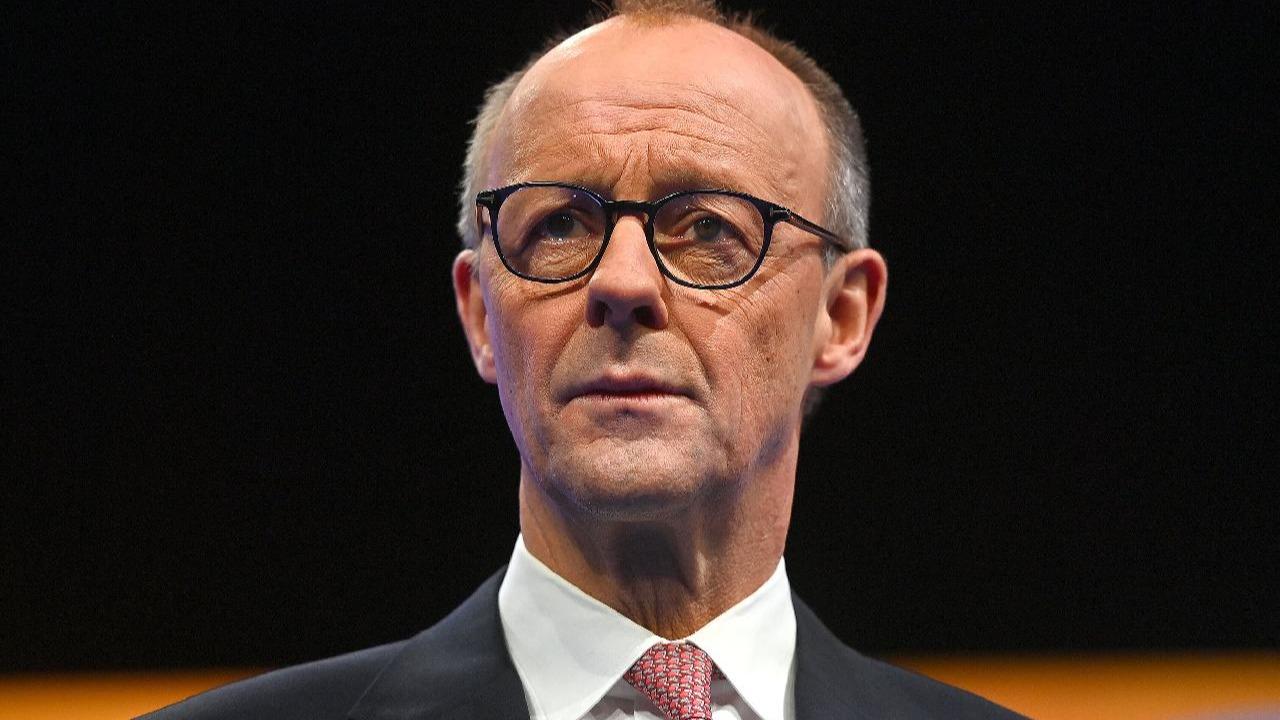
德国总理表态!10月16日,德国总理默茨对外透露消息,意大利方面已经基本同意德国所推动的相关方案,这项消息迅速在欧洲政坛引发讨论。在当下复杂的欧洲格局之下,德意两大欧盟主要国家达成初步共识,足以牵动整个欧盟的走向。从这件事里,我们可以提炼出两个值得深思的观点。第一,欧盟内部不是铁板一块,重大议题的推进,从来都不是依靠一纸强制法令,而是大国之间反复博弈、互相妥协的产物。德国作为欧盟经济的核心,想要推进自己的议程,就必须争取意大利这类南欧大国的支持,只有拿到意大利的背书,相关方案才具备落地的基础。第二,国家利益永远是各国决策的出发点。意大利之所以选择点头,并不是单纯追随德国,而是在当前的局势下,这项方案符合意大利自身的诉求。对于意大利来说,这份共识既可以换取德国在其他议题上的让步,也能在国内争取民意支持,是一次权衡利弊后的选择。在我看来,德意达成初步共识,会给欧盟带来深远的影响。一方面,这会显著增强方案的推进势头,原本停滞的欧洲议题有望迎来转机,德意联手也会提升欧盟内部核心国家的话语权;但另一方面,这也会刺激其他成员国的神经,部分立场不同的国家很可能抱团提出反对意见,后续谈判的阻力并不会就此消失。同时,这件事也会放大欧盟内部南北阵营之间的分歧。北欧国家与南欧国家本身就在财政、移民等议题上立场差异巨大,德意先行达成一致,很容易被其他成员国解读为“大国私相授受”,质疑决策过程不够透明,进而加剧欧盟内部的撕裂。现在摆在欧洲面前的难题是:这种依靠大国私下协商形成的共识,是否真正符合全体欧盟成员国的共同利益?欧盟未来的路线,究竟是由德法意这类大国主导,还是应当充分尊重小国的意见?大家又是怎么看待这件事的?

现在全网最焦虑的人,恐怕就是泽连斯基,特朗普那边还没彻底敲定,法国这边又砸来一记
现在全网最焦虑的人,恐怕就是泽连斯基,特朗普那边还没彻底敲定,法国这边又砸来一记晴天霹雳。民调遥遥领先的勒庞直接放话,如果她当上总统,法国对乌克兰的财政援助,半年后就要一刀切,就连欧盟继续给乌克兰融资,她也准备踩下刹车,欧洲核心大国一旦带头捂紧钱袋子,俄乌这场仗还能撑多久?10月14日,勒庞把话说得很直:如果赢得2027年法国总统大选,上台后的前六个月可以继续维持援助,六个月一到,法国对乌克兰的财政支持就要停下来,因为法国已经没有这个能力了。注意这个“六个月”,它听着像是给基辅留出缓冲,实际上更像给泽连斯基摆上了一只倒计时钟。战争最怕的不是今天少一车炮弹,而是不知道半年以后还有没有钱,前线可以按天打,军工订单却要按月、按年排,援助国一旦公开给资金设下截止日期,乌克兰后面的采购、训练和部署,全得跟着重新算账。欧盟给乌克兰安排的900亿欧元支持贷款,本来就是撑住2026年和2027年的关键支柱,其中300亿用于预算和宏观财政,600亿用于国防工业和军事采购,目前已经拨出的只是其中一部分。换句话说,这笔钱不是早就整整齐齐躺在基辅账户里,等着泽连斯基慢慢花,而是要由欧盟去市场上借,再靠欧盟预算兜底,一批一批往下拨。勒庞当然不可能把已经到账的钱一把抢回来,但她真要对后续出资、预算担保和新的援助承诺踩刹车,带来的麻烦就不只是少了法国这一份钱,而是整个欧洲都得重新评估风险。法国是什么分量?它是欧盟核心大国,也是安理会常任理事国,还是欧洲少数同时具备核力量、军工体系和远程投送能力的国家。小国反对,布鲁塞尔还能想办法绕;法国如果转向,那就不是席间多了一张反对票,而是桌子的一条腿开始松了。更麻烦的是,这张桌子原本就不算稳,在这笔900亿欧元贷款机制中,已经有捷克、匈牙利和斯洛伐克选择不承担相关借款成本,法国再往后退一步,其他国家会怎么想?答案恐怕很现实:凭什么别人都在收手,我还要继续掏钱?所以法国断援真正可怕的地方,不是第二天乌克兰就没有炮弹了,而是它可能把“支持乌克兰多久”这个问题,变成“谁先退出、谁少出钱”的内部算账。只要这个风向起来,最先消失的未必是口号,而是长期承诺。再看勒庞为什么敢把话说得这么满。法国自己的账本,确实越来越难看,截至2026年第二季度,法国公共债务已经达到约3.6万亿欧元,相当于国内生产总值的119%,光是这个数字摆在那儿,就足够让任何关于对外花钱的话题变得敏感。勒庞抓住的就是这种情绪,她把账算给法国选民听:欧盟给乌克兰的900亿欧元贷款,按她的说法,法国要承担约180亿欧元,这边养老金、医疗、教育都在喊缺钱,那边却还要继续往外掏,普通选民会先心疼谁?政治从来不是只算战略账,还要算厨房里的账单、月底的房租和超市里的价格。这也是为什么勒庞的表态不能只当成一句竞选狠话,她目前在多项民调中拿到约三成以上支持,明显领先主要对手,她不是站在台下随便喊两嗓子,而是真有机会把这套主张搬进总统府。而且她盯上的不只是乌克兰援助,她还主张大幅压低法国对欧盟预算的净贡献,把“少给基辅钱”和“少给布鲁塞尔钱”捆在了一起。说白了,这已经不是砍一笔援助,而是在重新定义法国还愿意为欧洲共同政策付出多少。当然,法国真停掉财政援助,也不代表俄乌冲突第二天就会结束,乌克兰还有其他欧洲国家的支持,还有已经签下的军工合同,更有战争本身的惯性。但战争打到这个阶段,拼的早就不只是战壕里还剩多少人、仓库里还剩多少炮弹,拼的更是谁的钱袋子更深,谁的政治耐心更长。特朗普那边不断摇摆,勒庞这边又把半年期限摆上桌,泽连斯基面对的就不再是一个国家少给多少钱,而是两个关键支点可能先后松动。华盛顿一犹豫,巴黎再踩刹车,欧洲其他国家就会跟着翻账本,今天算军费,明天算债务,后天算选票,算到最后,留给乌克兰的可能只剩下一句“我们已经尽力了”。泽连斯基现在最怕的,不是某一张支票少了一个零,而是越来越多的盟友开始把本国选票放在乌克兰战场前面。法国如果真的带头捂紧钱袋子,这场战争的倒计时,恐怕就不只挂在巴黎,也会直接挂到基辅的墙上。

中方拒绝出口稀土,ASML重要供应商濒临破产,欧盟急了要求北京立刻举行洽谈!
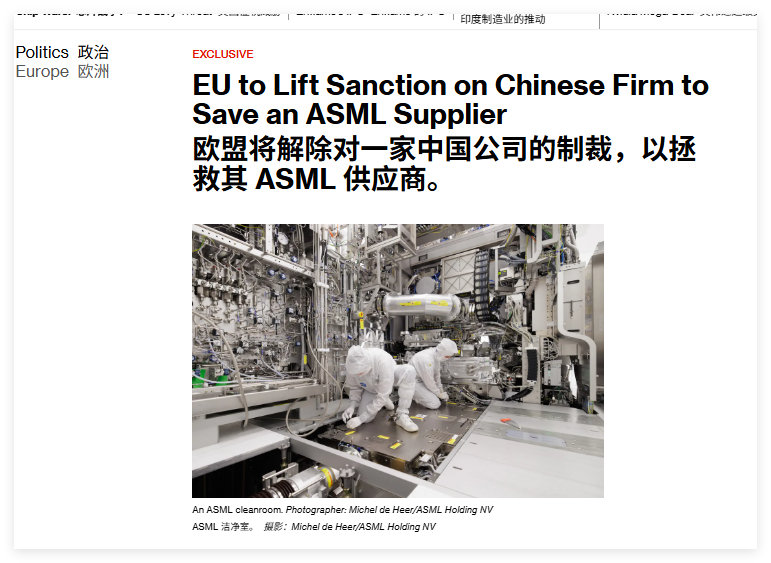
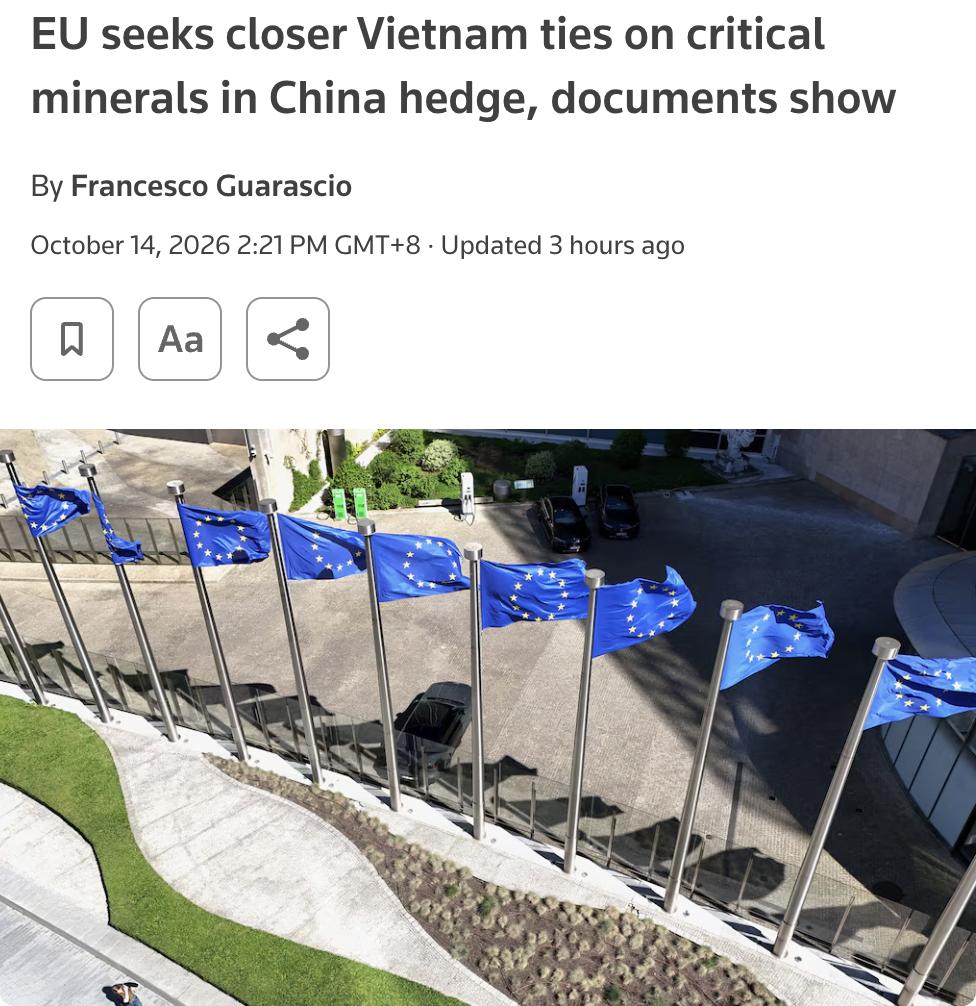
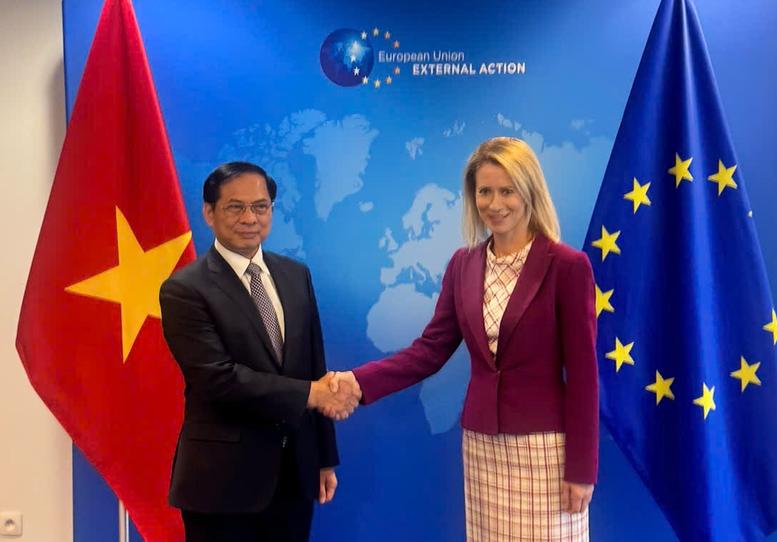
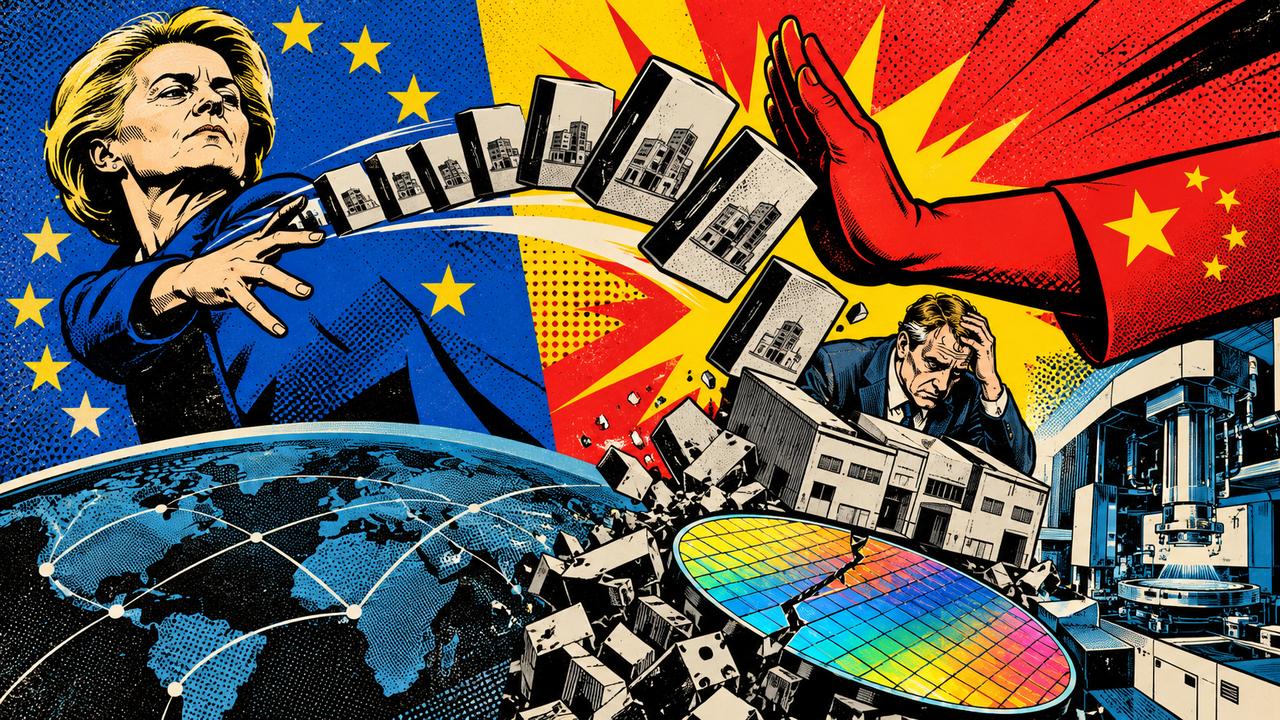
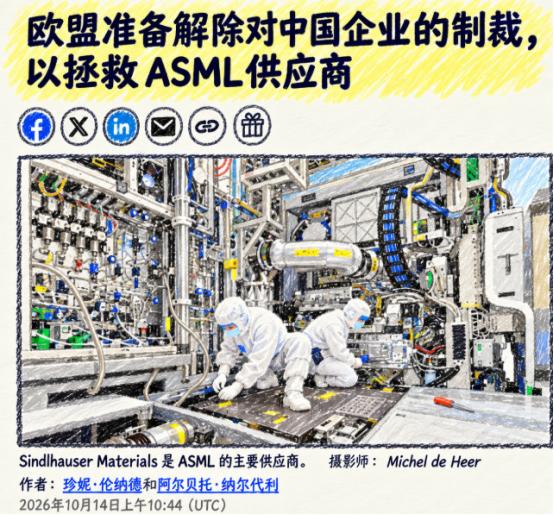
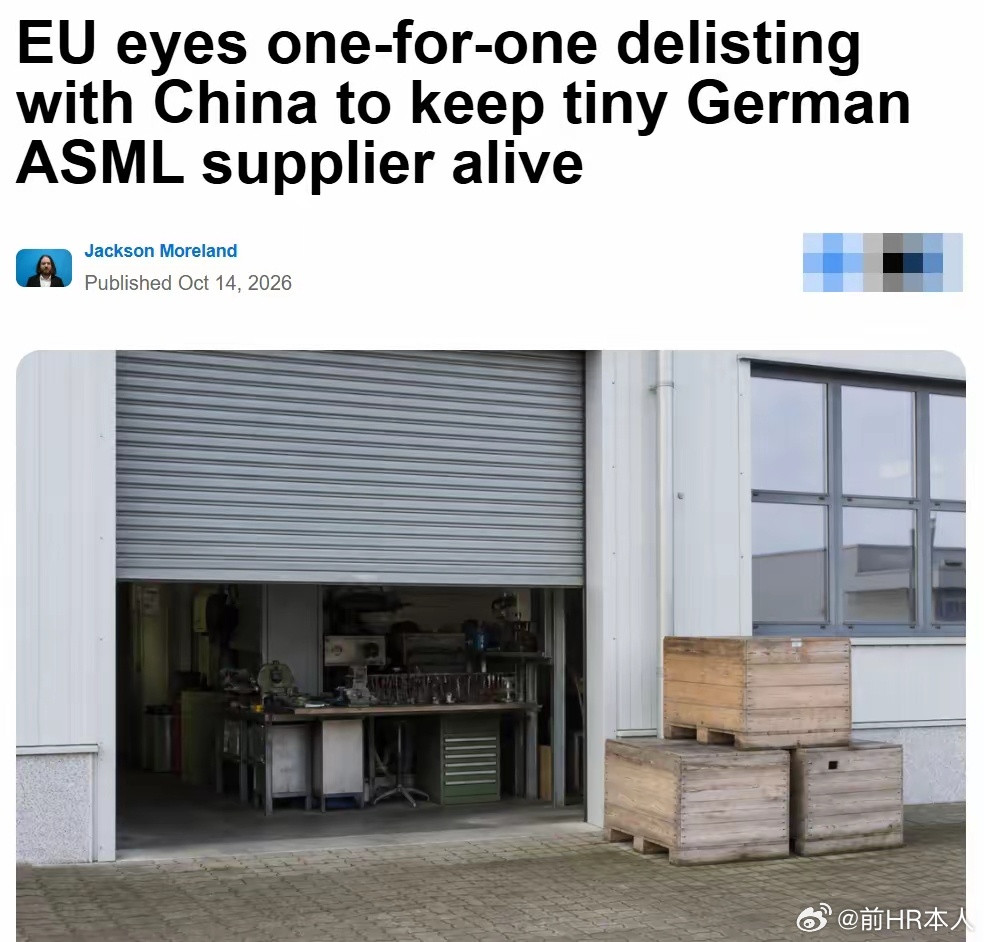
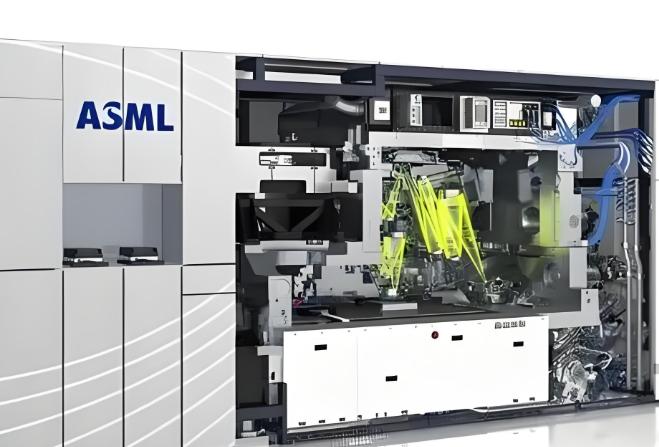
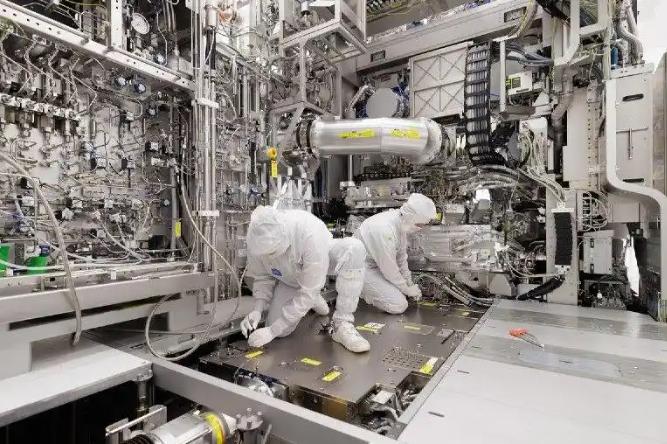
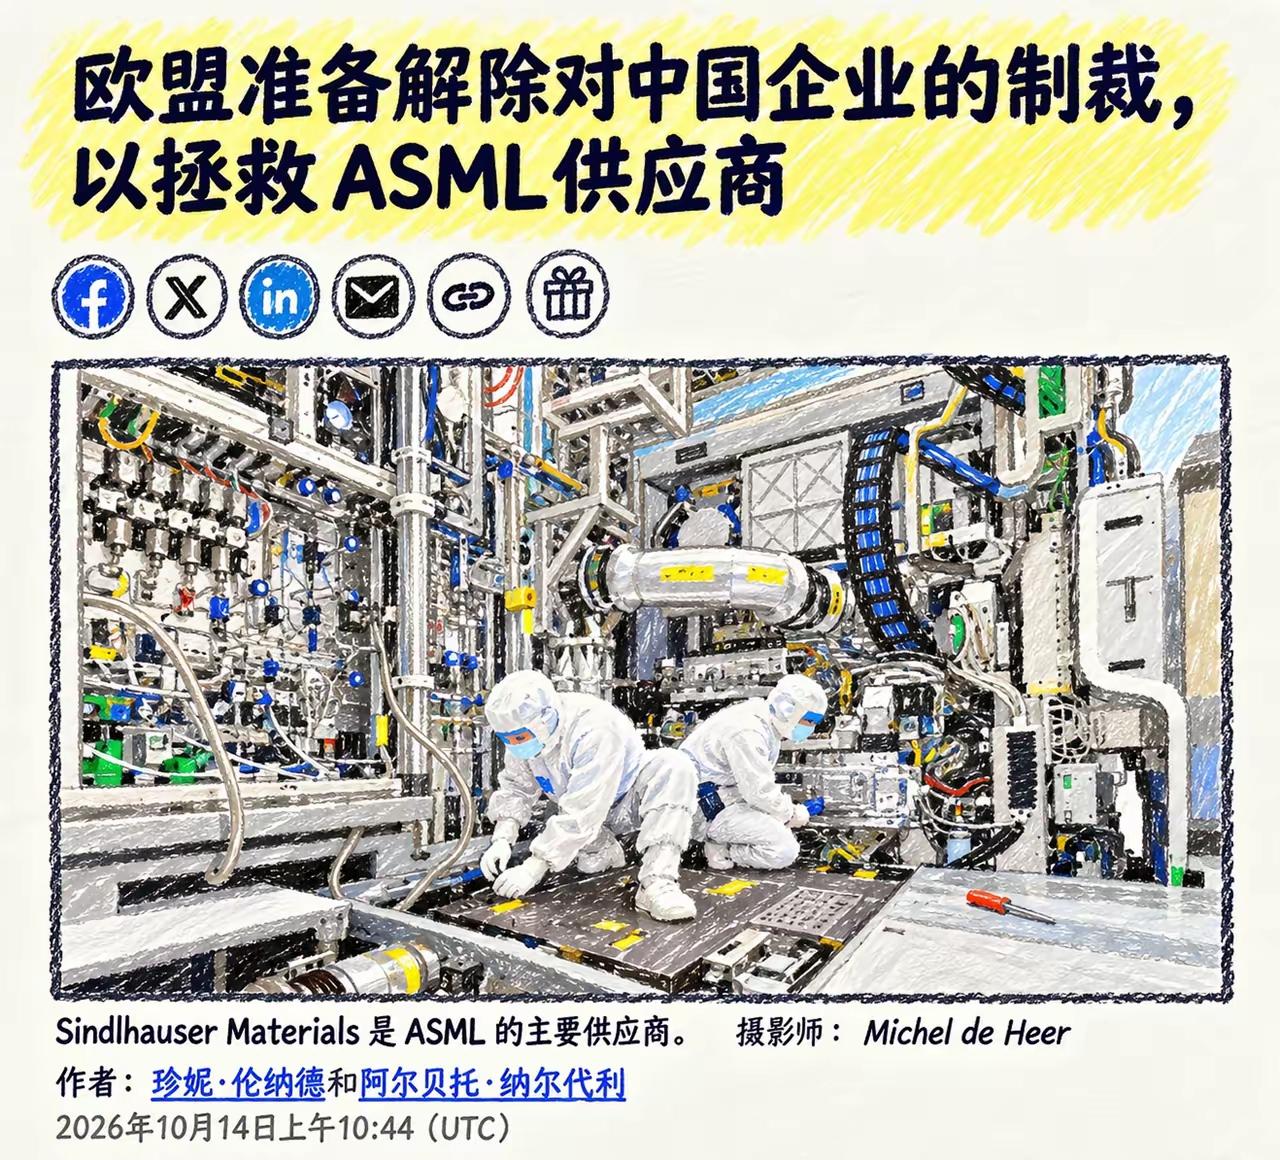
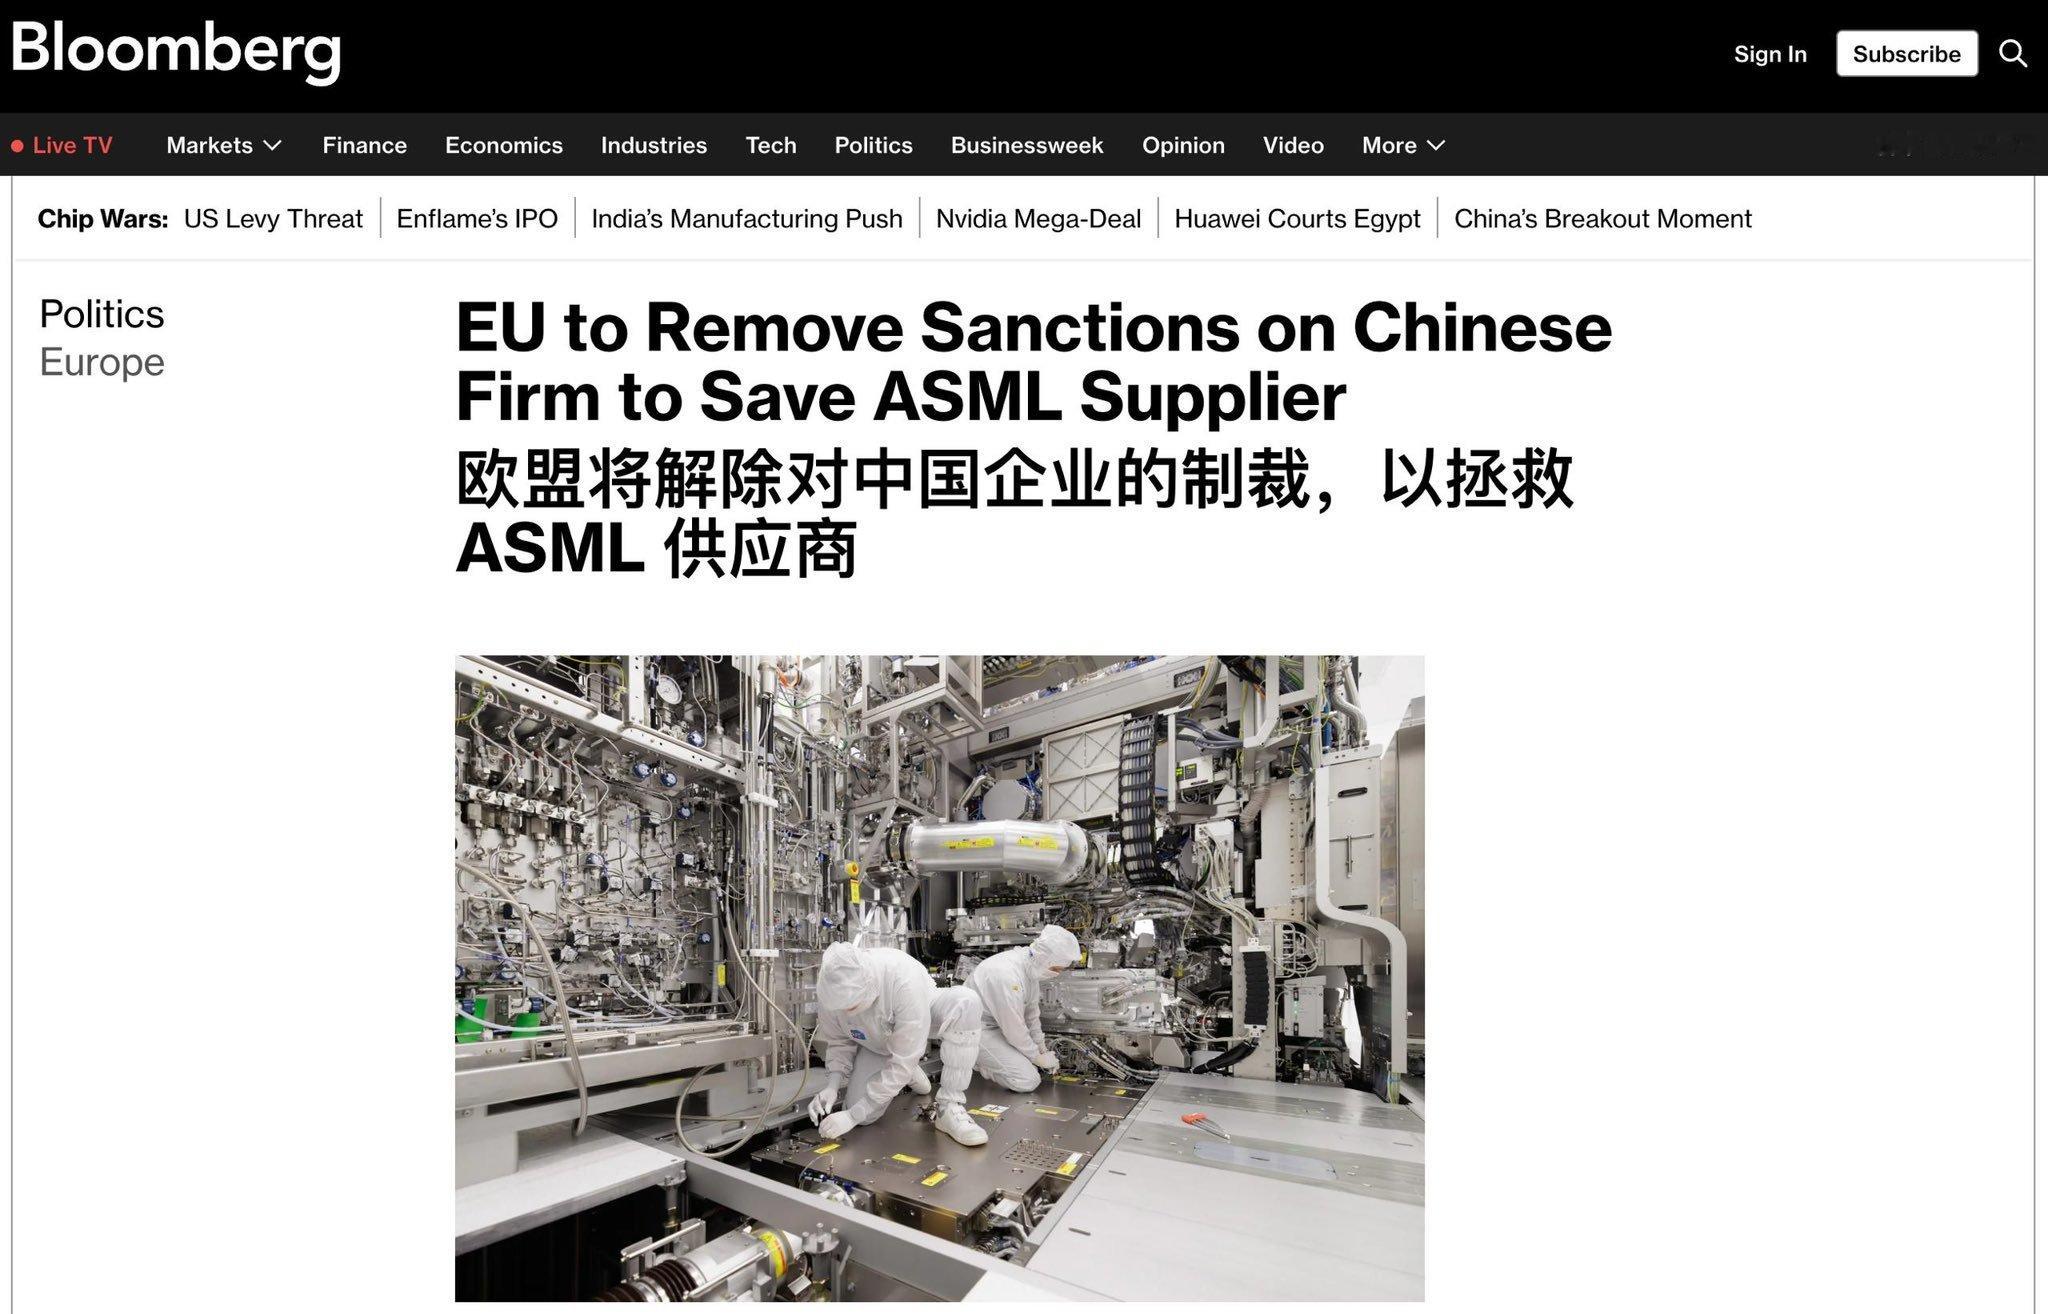
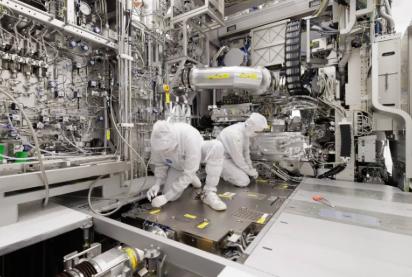
中方拒绝出口稀土,ASML重要供应商濒临破产,欧盟急了要求北京立刻举行洽谈!2026年10月14日ASML刚刚发布第三季度财报,单季销售额116.62亿欧元,净利润49.6亿欧元,毛利率百分之五十七点五,中国大陆市场贡献了它百分之二十三的销售额。ASML作为光刻机整机厂商,业绩表现很不错,但美国持续不断推出新的管控想法,想要扩大限制范围,连部分成熟制程光刻机以及配套维保配件都想限制销往国内,ASML首席财务官戴厚杰曾经公开表达过,这类管控方案会带来负面效果。我分析ASML的处境,它夹在中间其实很难办,企业做生意肯定不愿意丢掉庞大的市场,可又要面对外部政策压力,这次上游供应商遭遇原料难题,对ASML也是一次提醒。高端设备不只是图纸和精密机床,每一个零件、镀膜材料、特种基材,都是产业链的一环,任何一个上游小环节出问题,最后都会传导到整机生产端。我还留意到欧盟另一边的动作,一边安排想要和中方对话,另一边又在布局别的矿产合作。欧盟打算和越南加深矿产项目合作,投入资金帮助当地发展采矿和材料加工产业,计划依靠越南获取多种关键矿产资源。在我看来,这个方案更像是长期规划,解决不了眼前这家德国企业的危机,矿产加工产业链建设周期很长,建设工厂、完善工艺、培养熟练工人,全部落地至少需要数年时间。远水解不了近渴,没法立刻补上当前的原料缺口,公开消息显示越南领导人计划在2026年10月22日到访布鲁塞尔,欧盟打算借着这次会面推进矿产合作相关事宜。很多人会把这件事理解成一场简单的互相牵制,我不这么看,贸易本身的核心,本就是互相交换产品和资源,把正常贸易工具化,动不动就拿限制进出口当作手段,长期来看对所有人都没有好处。欧美过去频繁动用各类限制手段,现在自家企业感受到供应链脆弱带来的压力,本质上是之前决策留下的后遗症。2026年10月15日商务部发布会传来最新消息,发言人何亚东对外表态,中方愿意继续为对欧稀土出口许可审批提供便利,同时也希望欧方对等解决两用领域对华重点许可个案。就在前一天,也就是2026年10月14日,彭博社率先爆出一条牵动半导体行业的消息,德国辛德豪瑟材料有限公司资金快要耗尽,欧盟慌忙主动申请和中方开展对话。但我仔细翻看彭博社原版报道之后,想法完全不一样,这件事不能只盯着这家快要撑不住的德国企业看,要把时间线拆开,看看前后一连串动作里面藏着的现实矛盾。很多网友只看到结果,一家给ASML供货的德国企业资金快要耗尽,欧盟慌忙主动申请和中方开展对话,但很少有人愿意停下来思考一个基础问题。稀土出口管制不等于全面禁止不卖,我们国内的规则,只是相关货品出口需要提交申请等待审核,不是一刀切封死所有订单,这个关键点,网上不少短视频和短文都刻意淡化了,很容易误导大家。这家德国企业叫辛德豪瑟,体量并不大,不是那种家喻户晓的大型工业集团,它核心业务是半导体光学零件的精密涂层加工,还生产配套镀膜原料以及稀土陶瓷阴极。这类材料看着不起眼,可替代难度很高,ASML生产光刻机的上游零部件供应要依靠这家企业,一旦这家公司倒闭,光刻机零部件供应链条就会出现缺口。看到这里很多人会觉得,这下欧洲麻烦大了,但我心里第一个疑问冒出来,欧洲发展半导体几十年,技术积累看着很强,为什么这种关键材料所需要的高纯度稀土加工品,长期只依赖单一来源?我研究之后发现,这就是欧洲企业最大的漏洞,很长一段时间里,他们习惯直接采购加工完成的稀土材料,压根没有搭建备选供应渠道,也没有长期储备原料,平时采购顺畅的时候,所有人都觉得供应链稳如泰山,根本不会提前设想原料断供的场景。说到这就不得不提过去几年半导体领域发生的事,2026年7月下旬,欧盟出台第21轮对俄制裁,把14家中国内地和香港企业列入制裁名单,欧美接连出台各类限制措施,针对我们国内半导体设备、先进技术设置壁垒。他们当时的逻辑很简单,掌握高端设备技术,就可以单方面限制我们芯片产业发展,那时候他们很少评估,自己高端制造产业链,同样有绕不开的外部原材料依赖。我认为这就是整件事最有意思的反差,很多欧美决策者看待全球产业链的时候,天然带着一种单向思维。他们默认自己可以利用技术优势限制别人,却想不到产业链是互相连接的,不存在只有一方掌握限制手段的情况,他们做决策的时候,只计算限制措施能给我们带来多大影响,却忽略了自家工业企业会承受的连锁影响。