标签: 汇丰
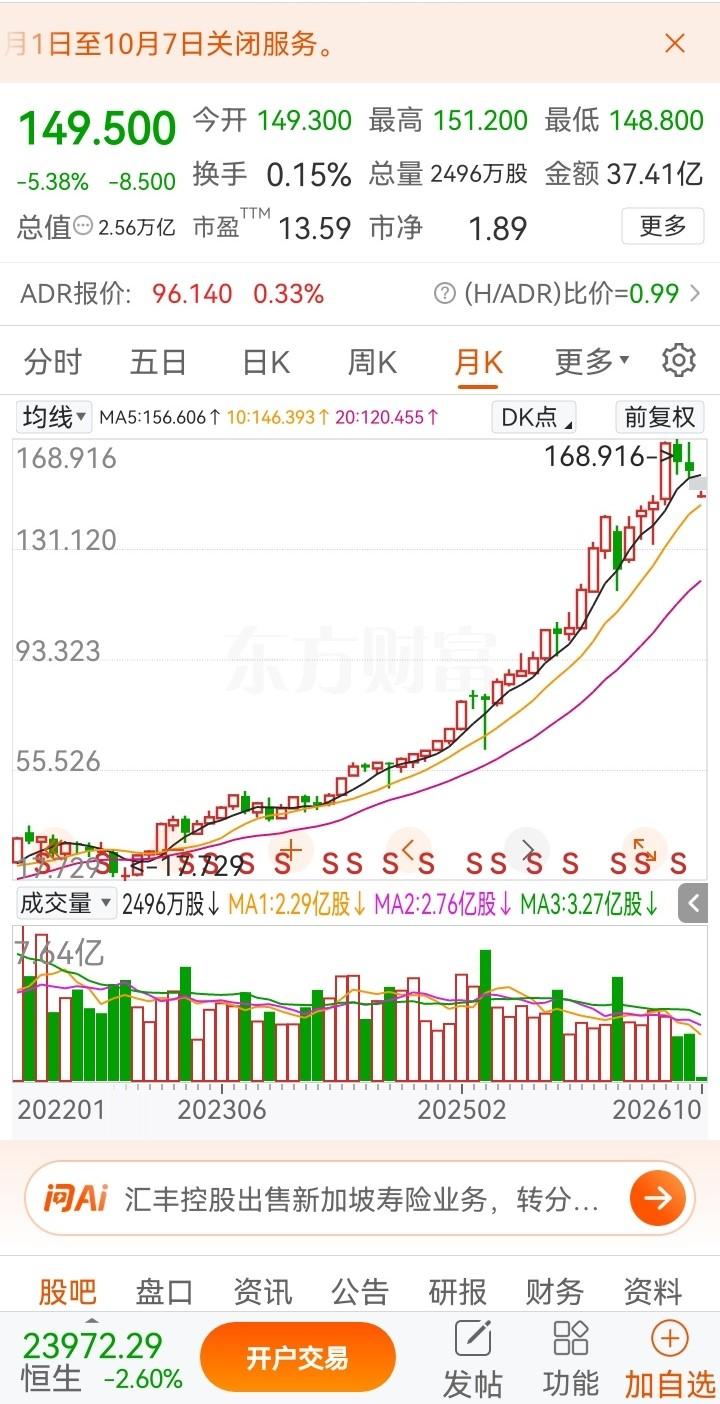
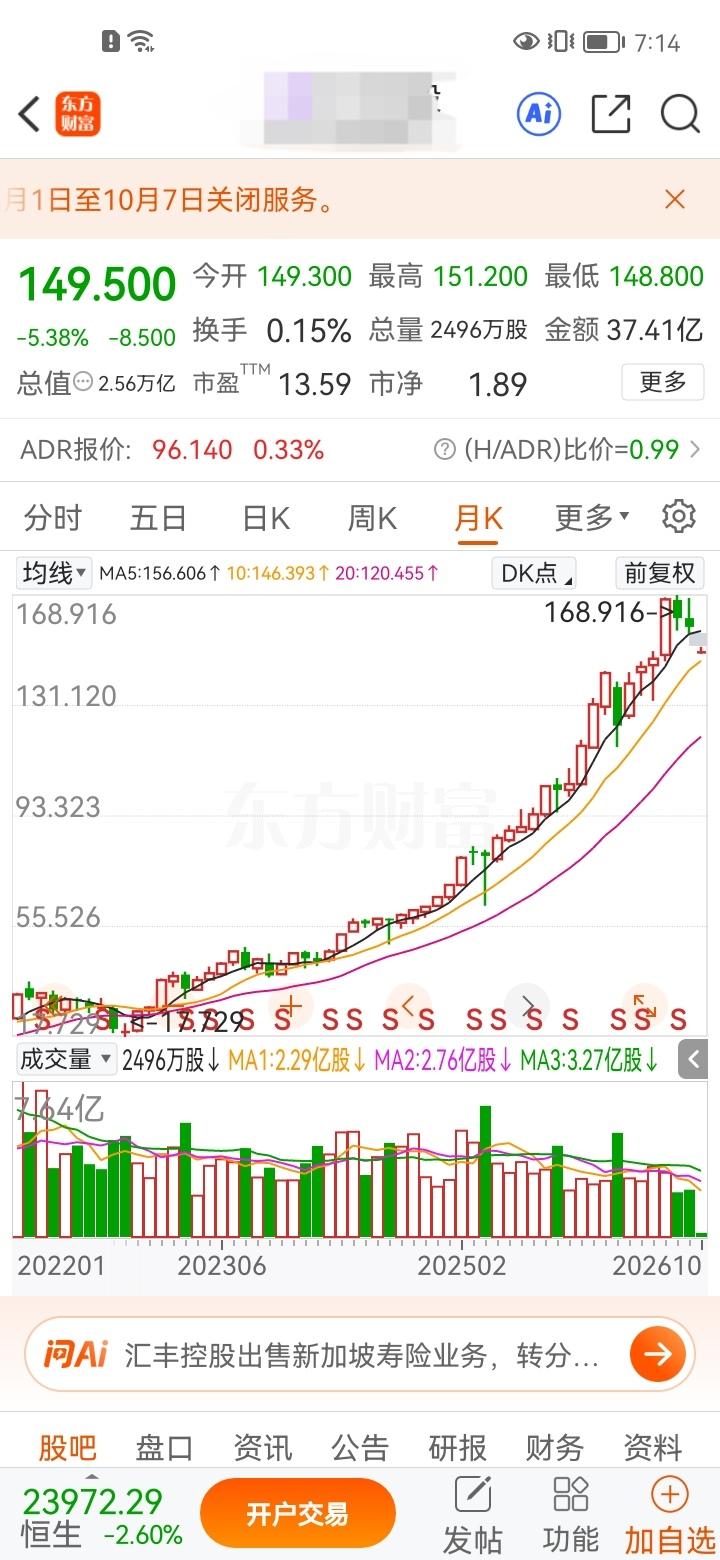
第一次见到银行股股价突破150元,属实颠覆很多人固有认知,不少人直呼离谱!我
第一次见到银行股股价突破150元,属实颠覆很多人固有认知,不少人直呼离谱!我认为,这件事真正值得聊的,并不是“银行股也能涨成科技股”这么简单,而是很多人对银行股的理解,本身就过于标签化了。从公开信息看,这只被讨论的银行股,大概率指向港股汇丰控股。这里先纠正一个很容易被忽视的细节,它在香港交易所上市,股价单位应该说“港元”。新华社公开行情显示,汇丰控股在2026年7月16日收报156.9港元,9月4日又收到了166.7港元,突破150港元这件事没有问题。可截至10月2日,它已经回落到149.5港元,当天跌幅5.38%。也就是说,“突破150港元”属于已经发生过的行情,不代表现在仍稳稳站在150港元上方。这反倒让我觉得,这个案例最有意思的地方来了。很多人一说银行股,脑子里马上出现几个词:低波动、高股息、慢慢涨、拿着养老。汇丰这几年走出来的行情,确实跟这种传统印象不太一样。新华社披露的2022年公开行情里,汇丰控股11月22日收报44.75港元,到了2026年9月公开收盘价已经达到166.7港元。哪怕不挑最低点,也已经是非常明显的一轮价值重估。假设真的是20港元买入20000股,又真的涨到了168.91港元,那么单纯股价差就是148.91港元一股,20000股对应的浮盈约297.82万港元,收益率恰好是744.55%。也就是说,744.55%这个百分比在这套假设下算得出来,可“价差浮盈只有259000元”算不出来,两组数字不可能一起成立。我更愿意说,这恰好提醒了大家,看投资故事别只盯着那个最震撼的百分比。持股数量、成本价、复权方式、交易币种、有没有中途卖出,这些东西少一个,收益截图都可能讲出完全不同的故事。分红这一块反倒更接近事实,证券时报报道显示,汇丰控股2025年度每股合计派息0.75美元,其中第四次股息达到每股0.45美元。按照20000股计算,一年对应15000美元股息,按港元联系汇率粗略换算,大致在11万多港元,确实接近一些文章所说的12万港元。可“每年稳定拿12万”这句话,我觉得还是说得太满。2023年汇丰每股合计派息0.61美元,2025年已经提高到0.75美元,不同年份派息水平并不完全一样,特殊年份还可能出现特别股息。证券时报报道也提到,2023年汇丰税前利润达到303亿美元,收入增长30%,那一年净利息收益明显受到了利率上行的推动。股息能力跟盈利、资本充足率、监管要求、管理层资本安排都有关系,不是一张永久有效的存款利息表。在我看来,这才是汇丰这一轮行情和普通人印象里的银行股最大的区别。它虽然叫银行,却并不是单纯靠存贷款利差吃饭的地方性银行。它还有财富管理、外汇、债券、股票市场、跨境金融等业务。证券时报披露,2025年第一季度汇丰财富管理、外汇、债务及股票市场业务表现较强,公司在完成20亿美元股份回购后,又计划进行最多30亿美元的新一轮回购。分红是一条线,回购又是一条线。很多投资者只会算股息率,却容易低估注销式回购的长期影响。公司拿现金买回股票并注销,在利润不变的条件下,剩余每一股对应的权益会发生变化。市场愿不愿意提高估值,还得看盈利前景,可资本回报力度持续提升,本身就可能成为估值修复的重要推力。再往前看,汇丰也做了很多业务收缩和结构调整。证券时报报道过,它陆续退出俄罗斯、出售法国零售银行和加拿大等业务,资源越来越集中到亚洲、英国以及财富管理等优势领域。我的看法是,汇丰这几年的上涨,与其说是一家“沉闷银行突然妖股化”,不如说是低估值修复、利率周期、资产出售、业务重组、分红提升、股份回购几股力量叠到了一起。这里还有一个特别容易算错的地方:分红和股价上涨不能机械地重复计算。股票除息之后,理论价格会扣掉对应股息。真正专业一点的衡量方法叫“股东总回报”,看的是股价变化加上现金股息,再考虑股息是否重新投入。把“股价从20涨到168”算一遍,再把历年分红全部当成凭空增加的利润加一次,容易给人一种收益无限叠加的错觉。我觉得,这也是这个案例最值得普通投资者学的一课。银行股不是只有一种剧本,大型国际银行、区域银行、零售银行、投资银行色彩较重的综合金融集团,利润来源和波动逻辑差别很大。把整个银行板块都理解成“低波收息”,容易错过变化;看到汇丰大涨,又反过来认定所有银行都能复制几倍行情,同样容易把个案当规律。尊重公开信息,认真核对数字,不神化个案,也不轻视长期价值,这比追着一张几百个百分点的收益截图更重要。
华尔街集体投降! 摩根士丹利、高盛、汇丰集体改口,从“按兵不动”变成“年内加
华尔街集体投降!摩根士丹利、高盛、汇丰集体改口,从“按兵不动”变成“年内加两次”,9月加息概率飙到90%。但两大头部券商中信建投和国信证券却齐声喊:加息“靴子落地”才是A股反攻信号。信谁的?我的判断很直接:华尔街转向不是因为他们看懂了经济,而是因为他们怕了市场。高盛首席美国经济学家戴维·梅里克说得够坦白,在市场已定价90%加息概率的情况下,美联储按兵不动反而会引发剧烈波动。这不是经济分析,这是被市场绑架后的被动跟随。摩根士丹利更夸张。8月还在重申今年不调整利率,转眼就改口9月和12月各加25个基点。一家顶级投行两个月内政策预测一百八十度大转弯,这不是研判,这是追涨杀跌。我认为华尔街这帮人从来都是趋势的追随者,不是趋势的预判者。再看国内两家券商,逻辑完全不同。中信建投9月13日研报明确指出,加息预期的分歧让投资者无所适从,而靴子落地则能凝聚共识,A股有望迎来变盘时点。这话的本质是,最大的利空不是加息本身,而是不确定性。国信证券补了更硬的历史证据,2004年至2006年美联储持续加息期间,万得全A涨幅达到25%,1997年单次预防型加息后一个月全A涨幅12.3%。这些数据说明美联储加息从来不必然导致A股下跌,真正决定A股走势的是国内基本面。我特别认同国信证券对加息性质的判断:9月即便加息也是保险性加息,不会成为新一轮紧缩周期的起点。美联储加息是为了稳住政策信誉,不是真要打压需求。这个定性如果成立,对A股的冲击就是一次性情绪扰动,而非趋势性利空。华尔街投行集体看多加息,本质是在为已发生的市场定价找理由。22家主要机构中19家预计9月加息,多数预测加息50个基点。这种高度一致的预期本身就值得警惕,一致预期往往意味着定价已经充分。中信建投给出的配置方向更值得参考,以通信、电子等高景气行业作为进攻核心,以银行、保险等低估值红利板块作防御底仓。这个思路的逻辑是,不管加息与否,国内产业趋势和估值修复才是A股的核心驱动力。我认为当前市场的核心矛盾不是美联储加不加息,而是投资者把太多注意力放在了外部变量上。A股历史上每一轮大行情,驱动力都来自国内政策和经济基本面,美联储的动作充其量是短期扰动。过度关注华尔街的每一次改口,只会让自己在噪音中迷失方向。回到开头那句话,华尔街集体投降看起来声势浩大,但投降的只是预期,不是真相。中信建投和国信证券的逆向判断,恰恰建立在对A股运行逻辑更深刻的理解之上。谁对谁错,9月16日美联储议息会议之后,市场会给出答案。但有一点我敢肯定:跟着华尔街的改口做A股,从来不是赚钱的正确姿势。