标签: 网贷

随着网贷新规管控已经2个多月了。国庆刚过。网贷平台突然给我放款。让我变得害怕起来
随着网贷新规管控已经2个多月了。国庆刚过。网贷平台突然给我放款。让我变得害怕起来。国庆后,平台突然又能借了,我却没觉得轻松。上回资金安排被打乱,差点逾期,这次看到借款机会,先想到的还是:以后需要周转时,会不会又借不到?说到底,让人不踏实的不是眼前有没有额度,而是把后面的还款寄托在下一笔借款上。今天能借,不代表以后一直能借,更不代表自己的还款能力增加了。至于平台是不是故意设套,仅凭这次变化下不了结论,我自己的经历也不能代表所有平台。但有一点该想清楚:如果后续不再借钱,这笔欠款还能不能按时还上?与其猜额度为什么恢复,不如先算明白这笔账。能借和该不该借,终究不是一回事。
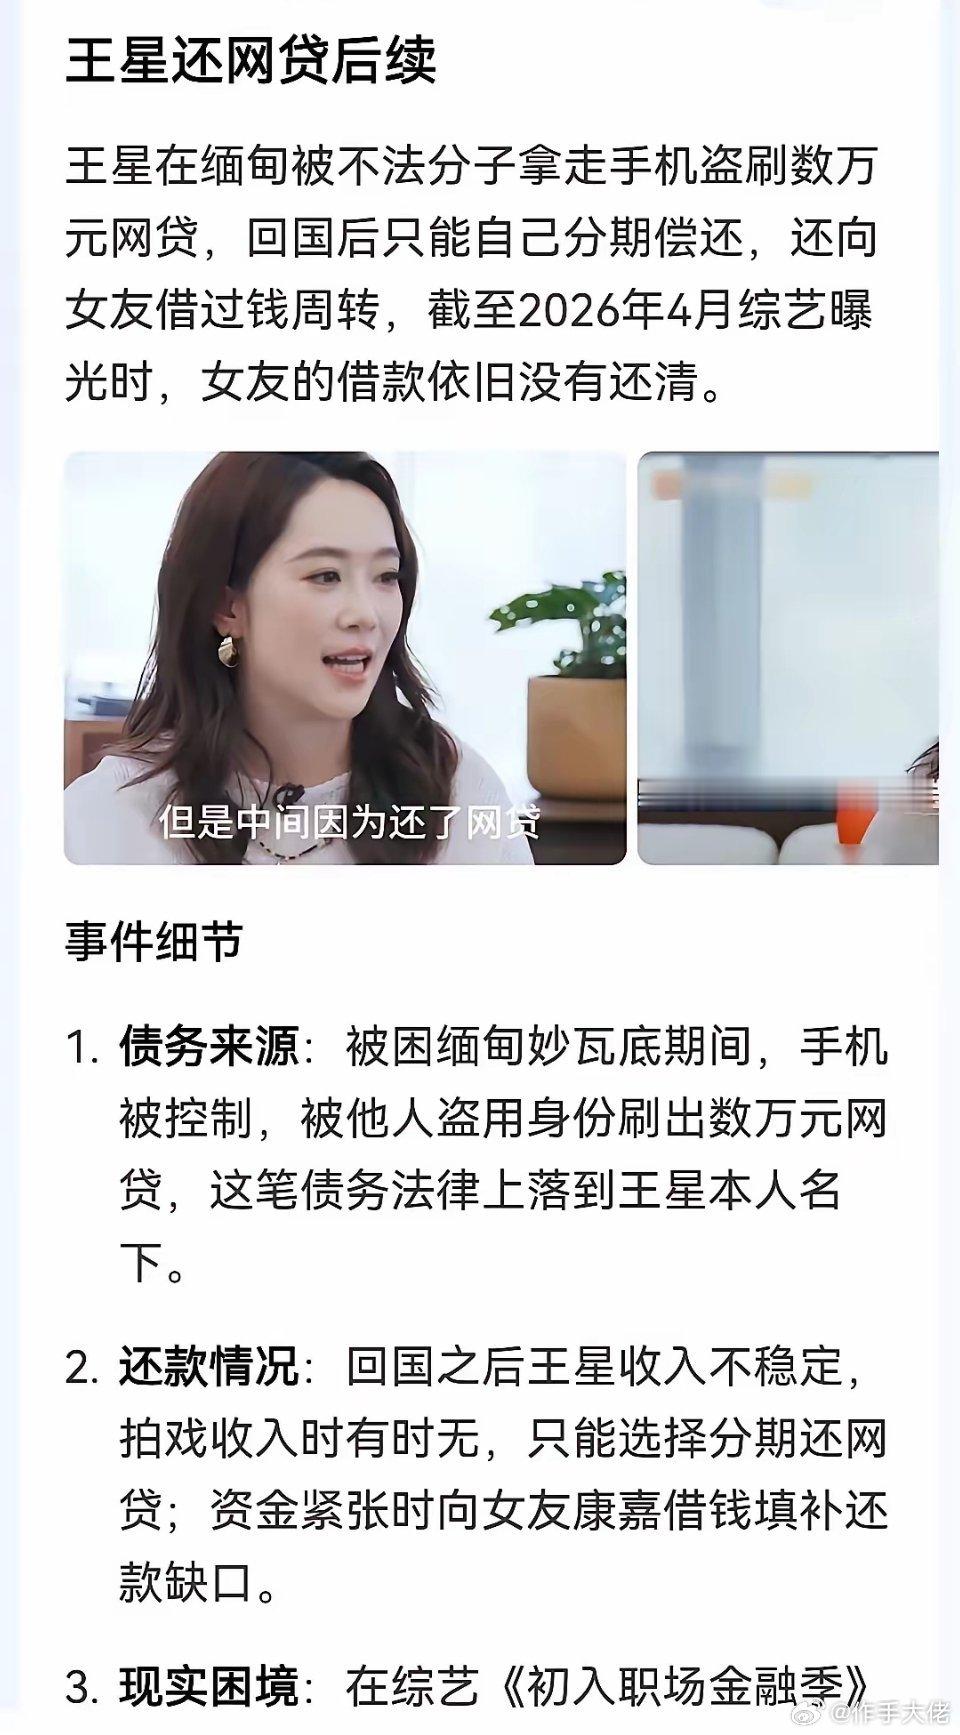
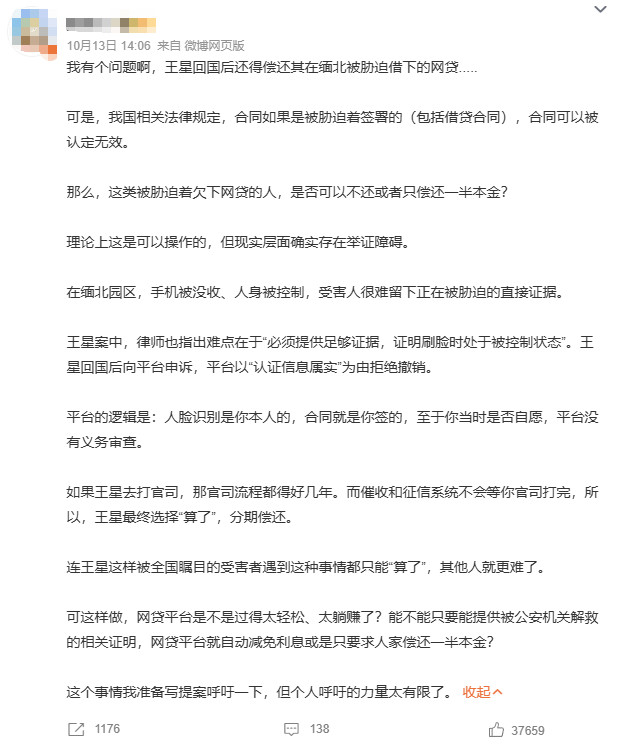
#王星被胁迫借下的网贷该不该还#婚内出轨,看似短暂激情,实则在悄悄损耗自身福报。一旦踏出这一步,人生
#王星被胁迫借下的网贷该不该还#婚内出轨,看似短暂激情,实则在悄悄损耗自身福报。一旦踏出这一步,人生往往开始走下坡路,容易招来破财、车祸、意外、身体病痛等种种不顺。很多人不以为然,表示不屑一顾,觉得这些是危言耸听,甚至觉得是迷信。那么你不妨静下心观察身边有婚外情的人,看看他们最王星被胁迫借下的网贷该不该还婚内出轨,看似短暂激情,实则在悄悄损耗自身福报。一旦踏出这一步,人生往往开始走下坡路,容易招来破财、车祸、意外、身体病痛等种种不顺。很多人不以为然,表示不屑一顾,觉得这些是危言耸听,甚至觉得是迷信。那么你不妨静下心观察身边有婚外情的人,看看他们最后的结局如何?无论男女,但凡他们有出轨或插足别人家庭的行为,最终都会反噬自己以及他们的子女。一时的新鲜感,需要付出沉重的代价!奉劝大家,对婚姻要有敬畏之心,夫妻彼此忠诚对待,洁身自好、自重自爱、与婚姻外的异性保持边界感与分寸感,护好家庭,善待原配,才能守护好自己一生的平安与顺遂。
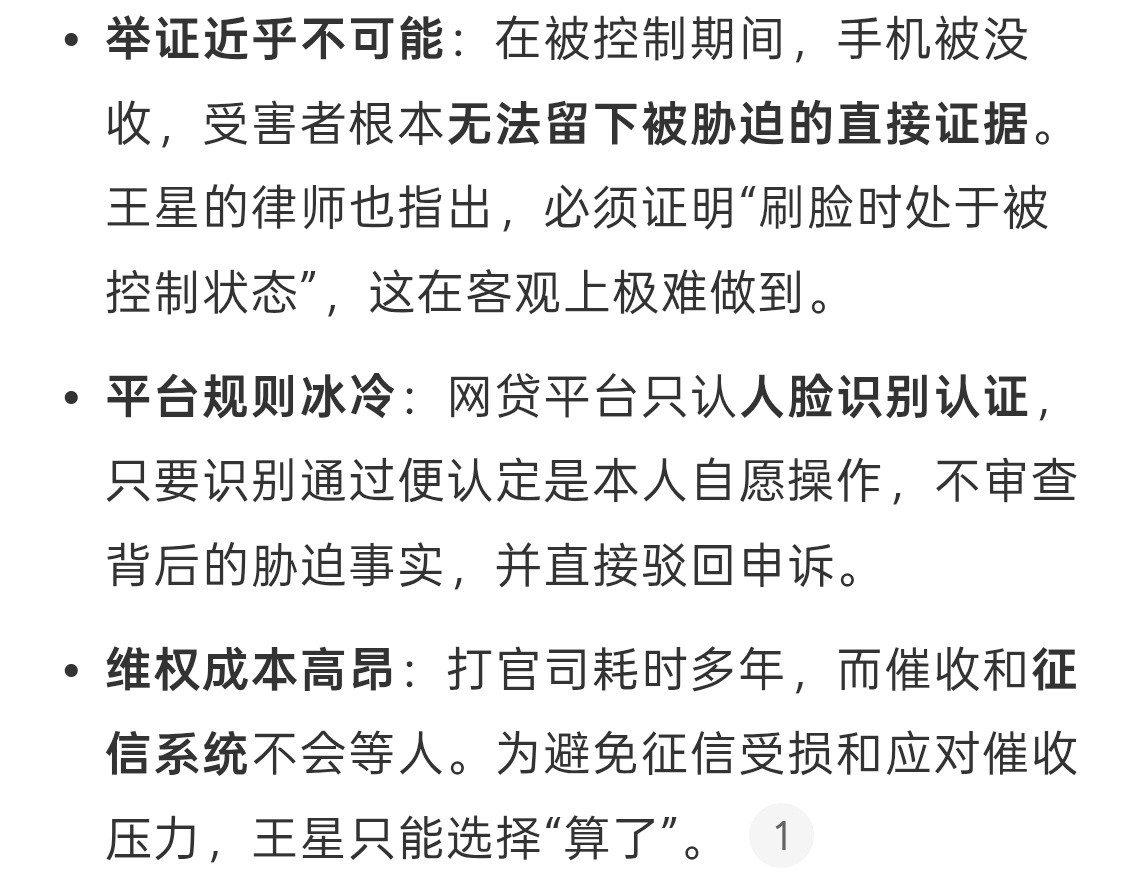
王星被胁迫借下的网贷该不该还妈耶好过分,这些平台也有责任呀,这种不应该要查地理位
王星被胁迫借下的网贷该不该还妈耶好过分,这些平台也有责任呀,这种不应该要查地理位置的嘛,一些对的地址就不应该放呀。受害人承担了所有,平台啥事没有,也太不合理了,毕竟受害人还要承受压力呢。希望平台严谨审核吧,避免类似的事出现。
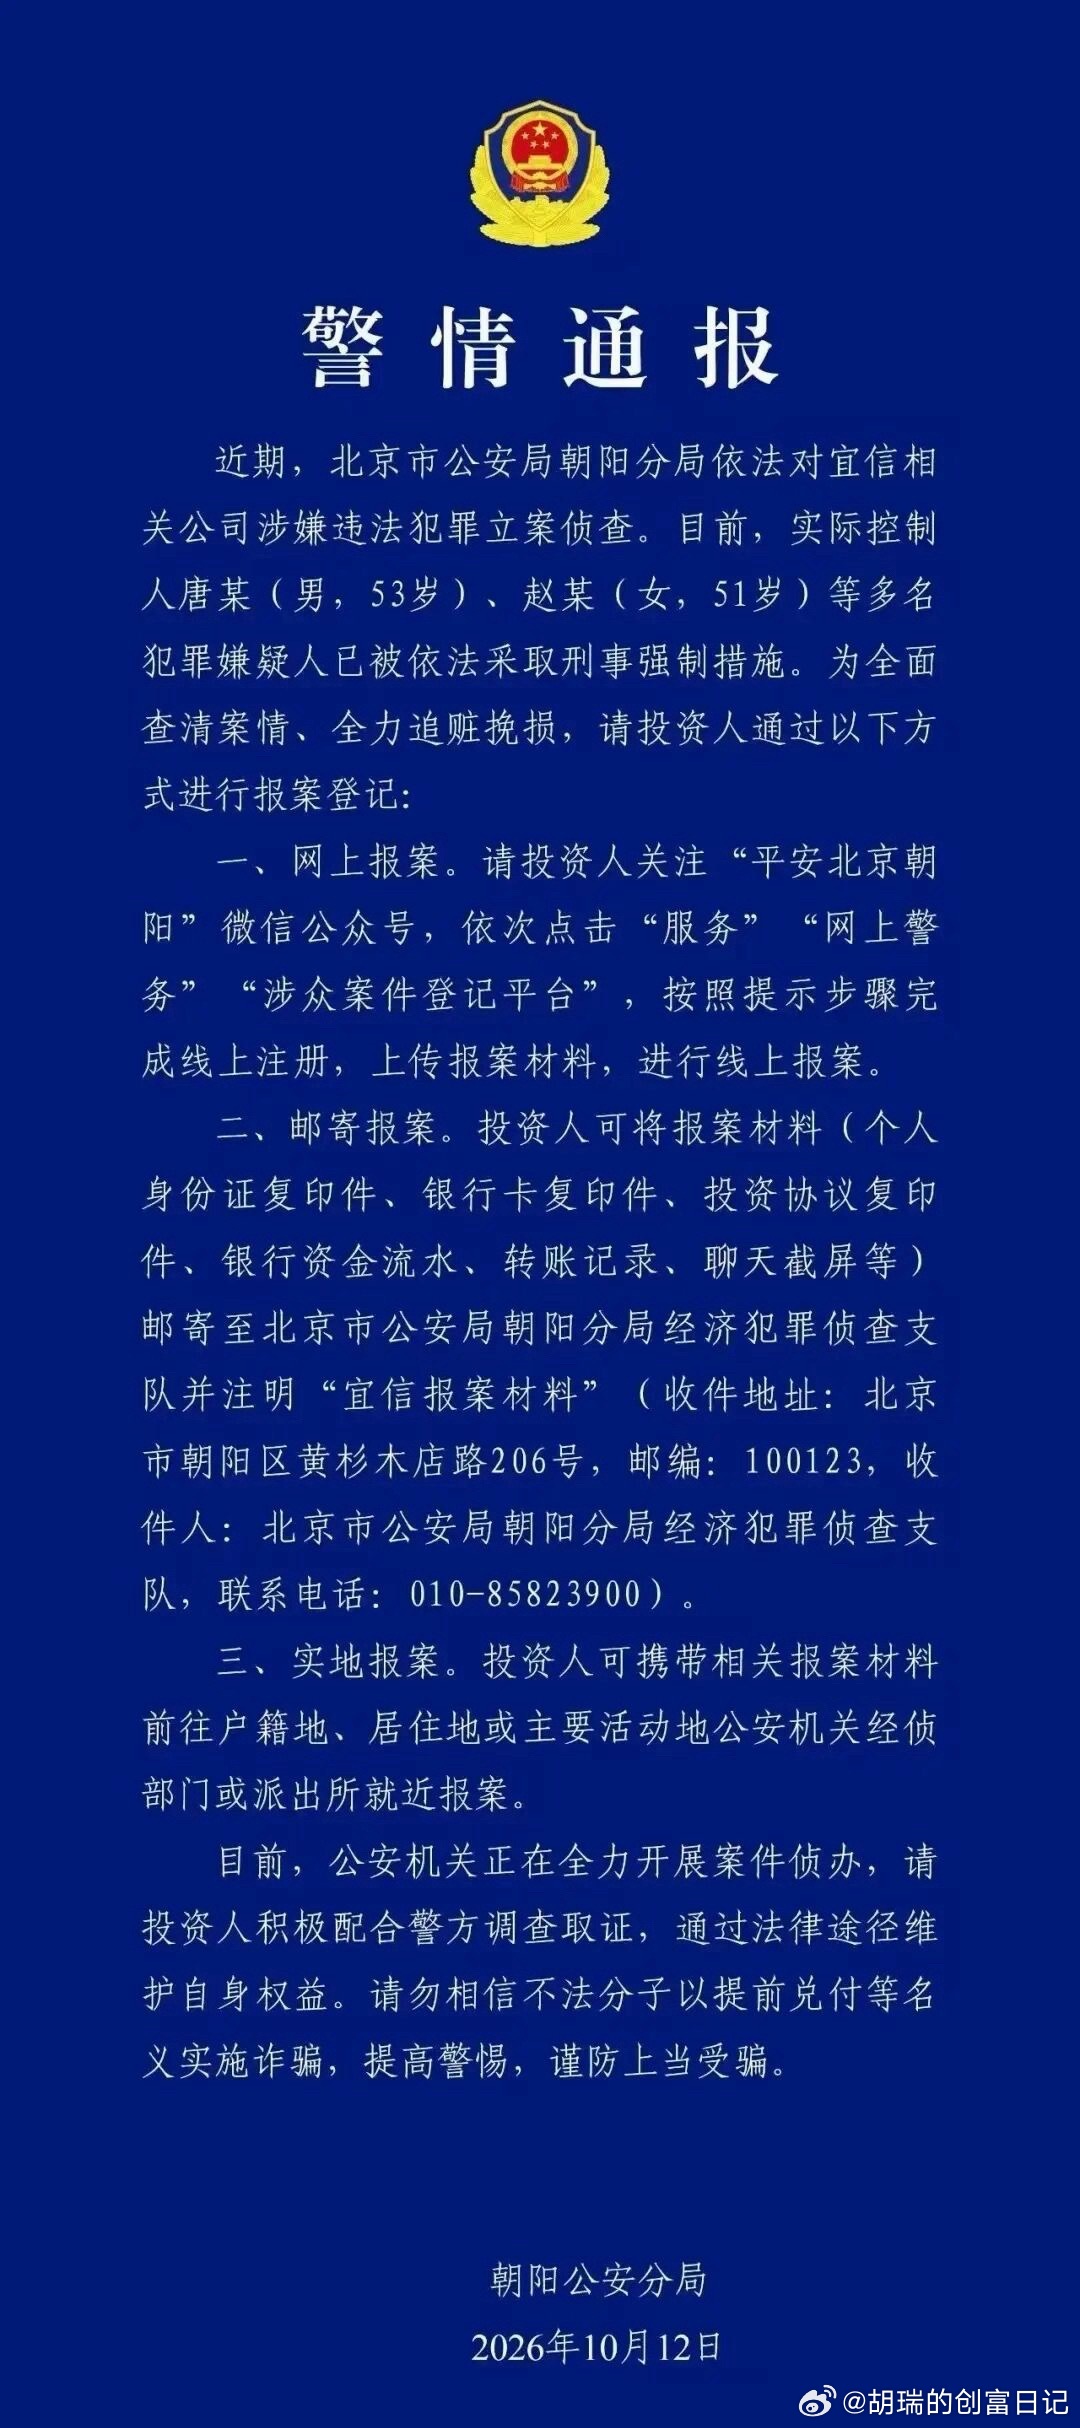
还记得宜人贷嘛?曾经的网贷第一股,在美股上市的。那个时候真的是太火了,很多人投资
还记得宜人贷嘛?曾经的网贷第一股,在美股上市的。那个时候真的是太火了,很多人投资,现在也是这个结局。还是多感慨的!
一个人在8个网贷平台和6家信用卡里,生生滚出了85万左右的欠款。他那笔已经逾期
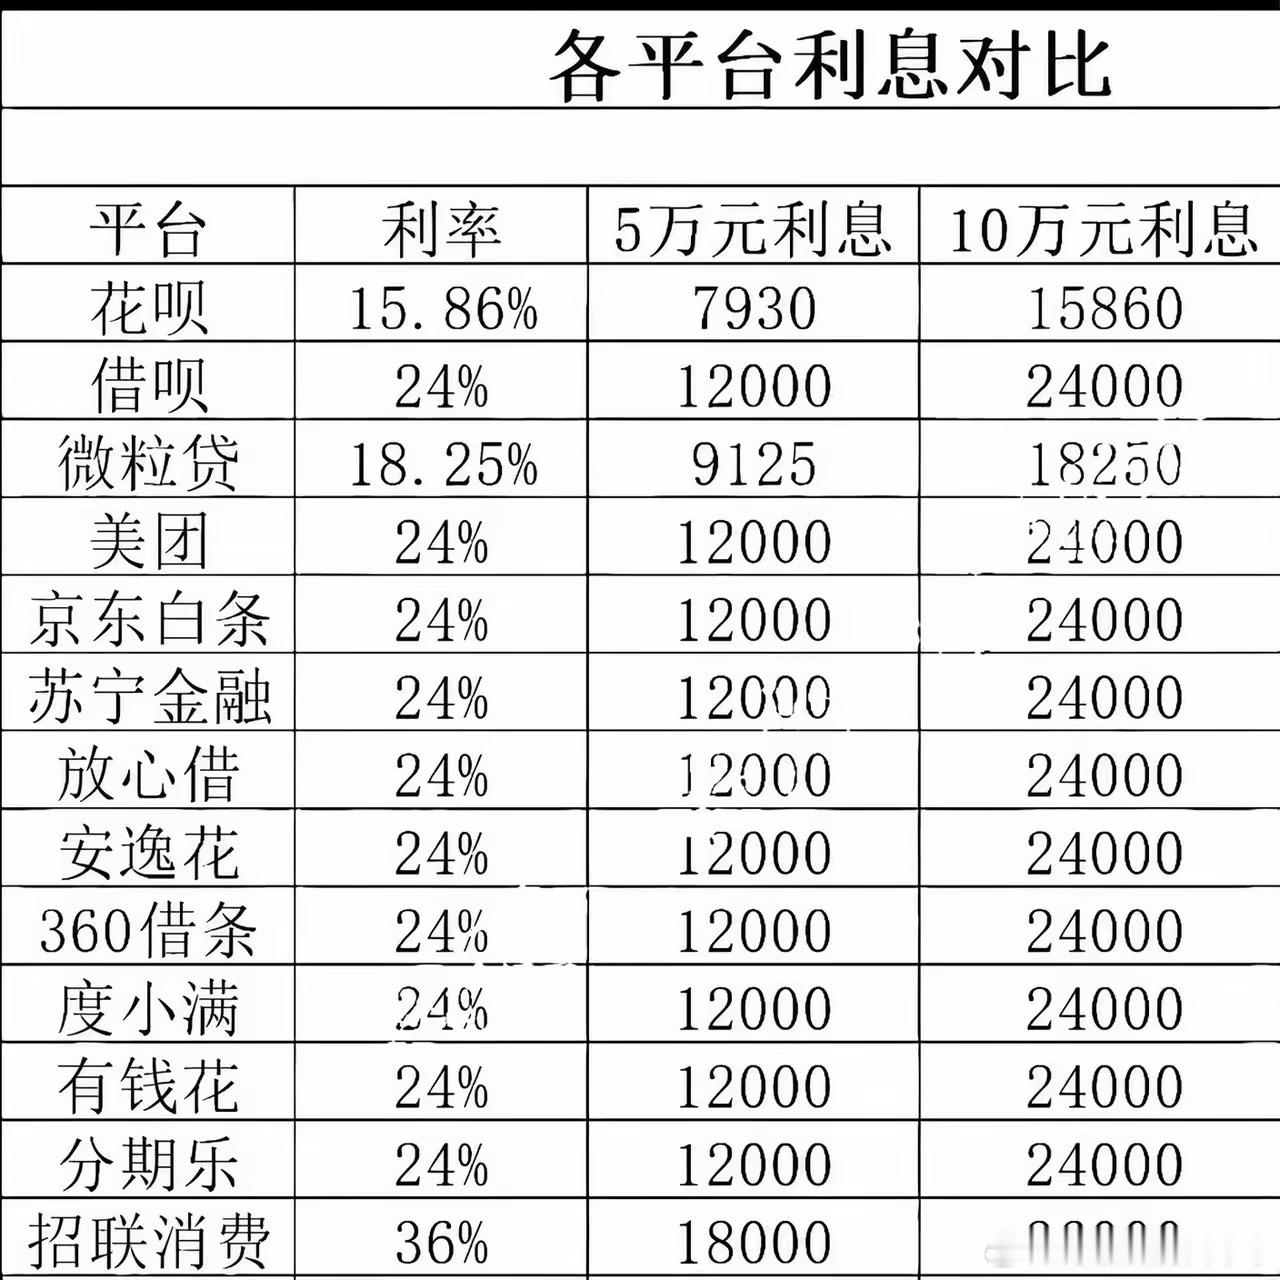
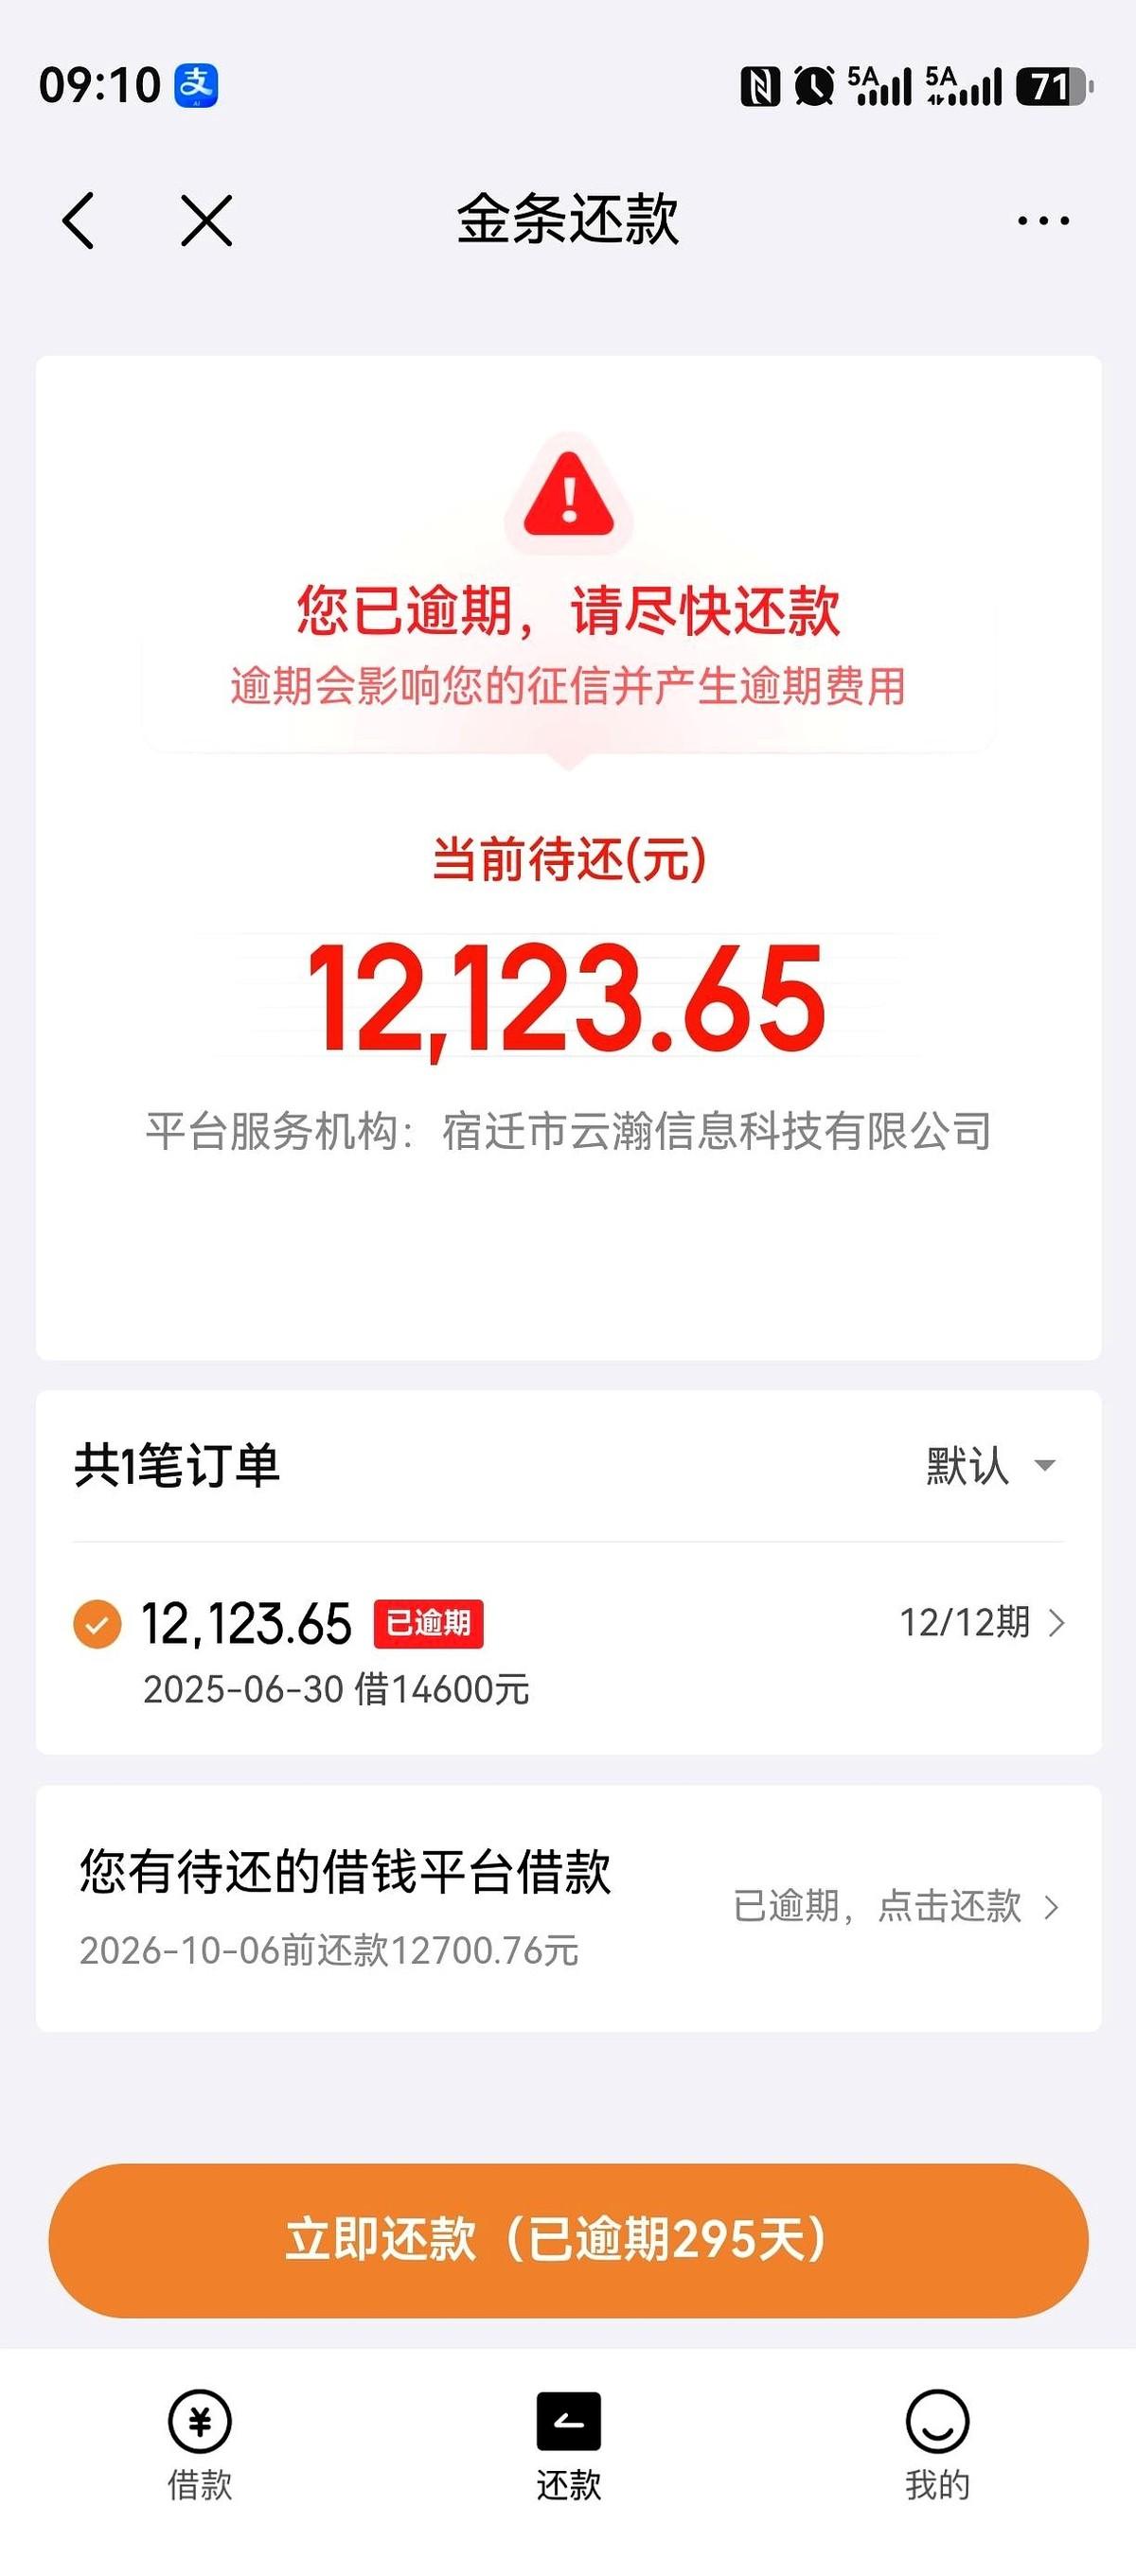
一个人在8个网贷平台和6家信用卡里,生生滚出了85万左右的欠款。他那笔已经逾期的京东金条,年化利率定在了百分之21.7。抛开还没算的违约金,这盘账接下来每年光纯利息就有超过20万需要去填补。这笔账,其实早就没法算了。欠个3万、5万的,咬紧牙关熬一熬,或者厚着脸皮找人凑凑,生活还能看到点盼头。但当总负债接近百万,而且其中几十万以上都是这种高息网贷的时候,想翻身就真的是痴心妄想。这不是你肯不肯吃苦的问题,而是利息抽血的速度,已经彻底踩碎了一个普通人靠体力或者打工挣钱的极限。很多人看不懂他那句“做人别太勤快,越勤快欠的越多”。外人听着,总觉得这像是在给不想还钱找借口。但放在债务马上要崩盘的处境里,这就是最残酷的大白话。在这个阶段,借款人所谓的“勤快”,根本不是去踏踏实实赚钱,而是像疯了一样去到处拆东墙补西墙。为了保住最后几张信用卡的额度,为了不让平台立刻逾期,人会失去理智,去寻摸那些利息更狠、下款更快的新口子。一通拼死拼活的“勤快”操作下来,原本可能只是个能填上的小缺口,最后硬生生被拉扯成了85万的死局。现在这接近百万的盘子就摆在那里,只要他每个月挣出的钱盖不住那超过20万的年利息,这笔账就会继续按照那百分之21.7的年化利率死死咬着他,连带着本金和违约金在下一年滚出一个更大的数字。
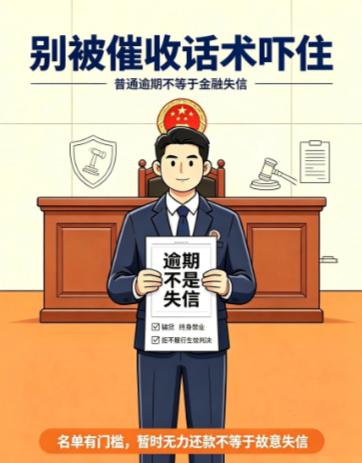
普通网贷逾期、信用卡逾期,属于民事债务违约,不会进金融失信名单。这句话在金融监管
普通网贷逾期、信用卡逾期,属于民事债务违约,不会进金融失信名单。这句话在金融监管总局2026年10月1日正式施行的新规里写得清清楚楚。什么意思?就是催收天天吓你的那套话术——“上报失信黑名单,影响你坐高铁、孩子上学、全行业拒贷”——对普通人根本不适用。金融失信名单门槛很高。只有三类人会被列进去:骗贷的、金融从业人员被终身禁业的、有能力还但拒不执行被法院强制执行的。你失业了、生病了、生意赔了,暂时还不上,这叫“诚实而不幸”,不叫失信。而且新规还配套了信用修复机制:被列入名单满一年,履行完义务、消除影响、没有新增违规,可以申请提前移出。最高法自己的数据:2025年新纳入失信名单233.98万人次,同时有266.96万人次通过信用修复回归市场。修复的人数,已经超过了新拉黑的人数。催收最怕你懂这个。下次再有人拿“失信黑名单”吓你,你问他一句:我是骗贷了,还是被终身禁业了?对方答不上来,基本就是在诈你,直接挂断就可以。
网贷平台与催收公司像缅北诈骗集团一样残忍。诈骗集团用AK-47杀死同胞,网贷平台
网贷平台与催收公司像缅北诈骗集团一样残忍。诈骗集团用AK-47杀死同胞,网贷平台与催收公司用软刀子,暴力摧残同胞,甚至逼死人命。两者都是赤裸裸违法行为,老百姓都是这群狼嘴里的肉。现在国家对诈骗严厉打击,绝不手软,对网贷乱象也开始整治。
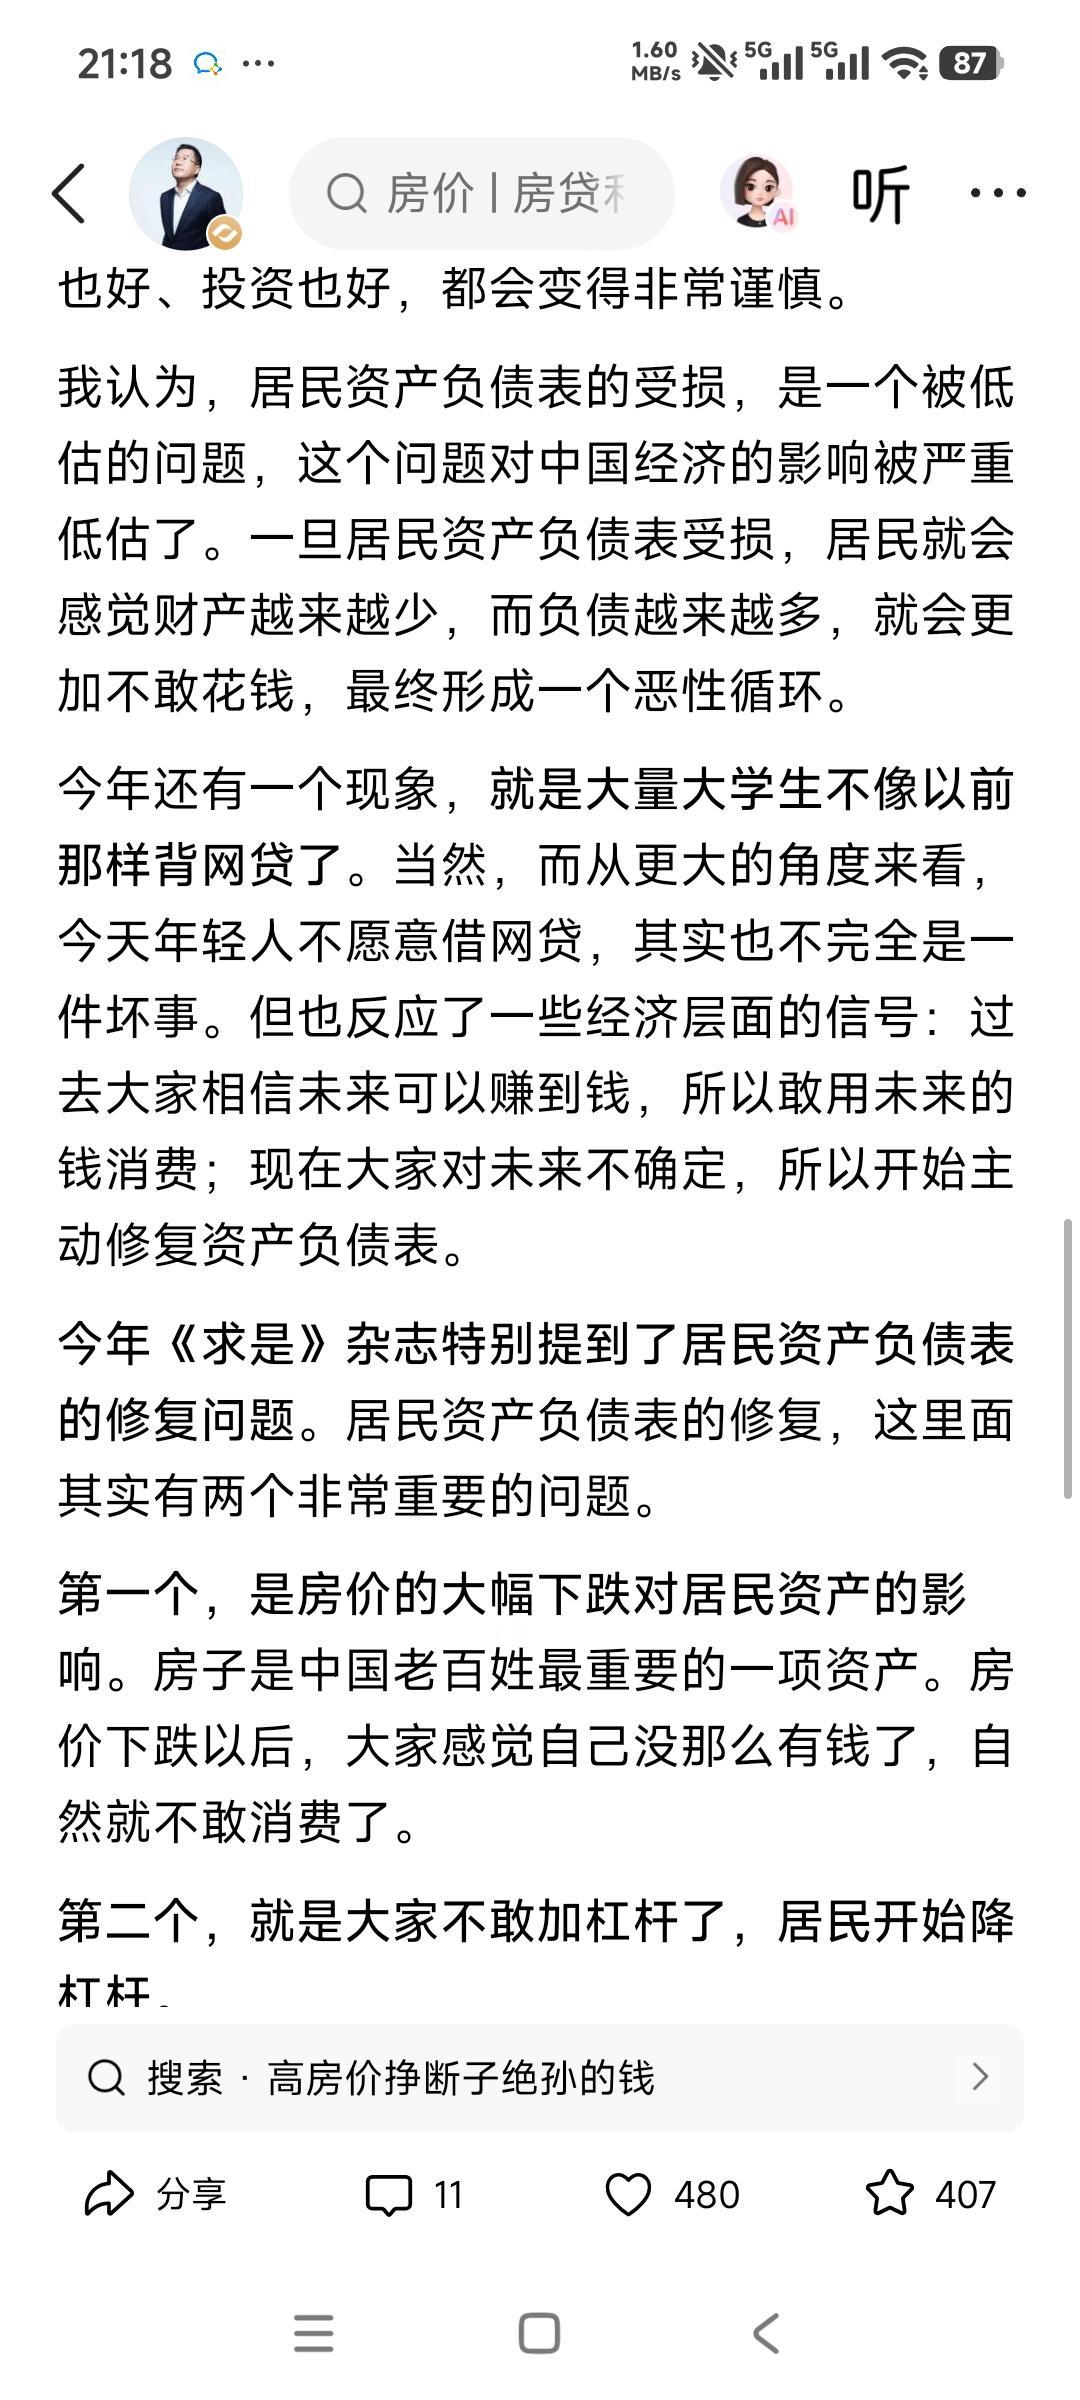
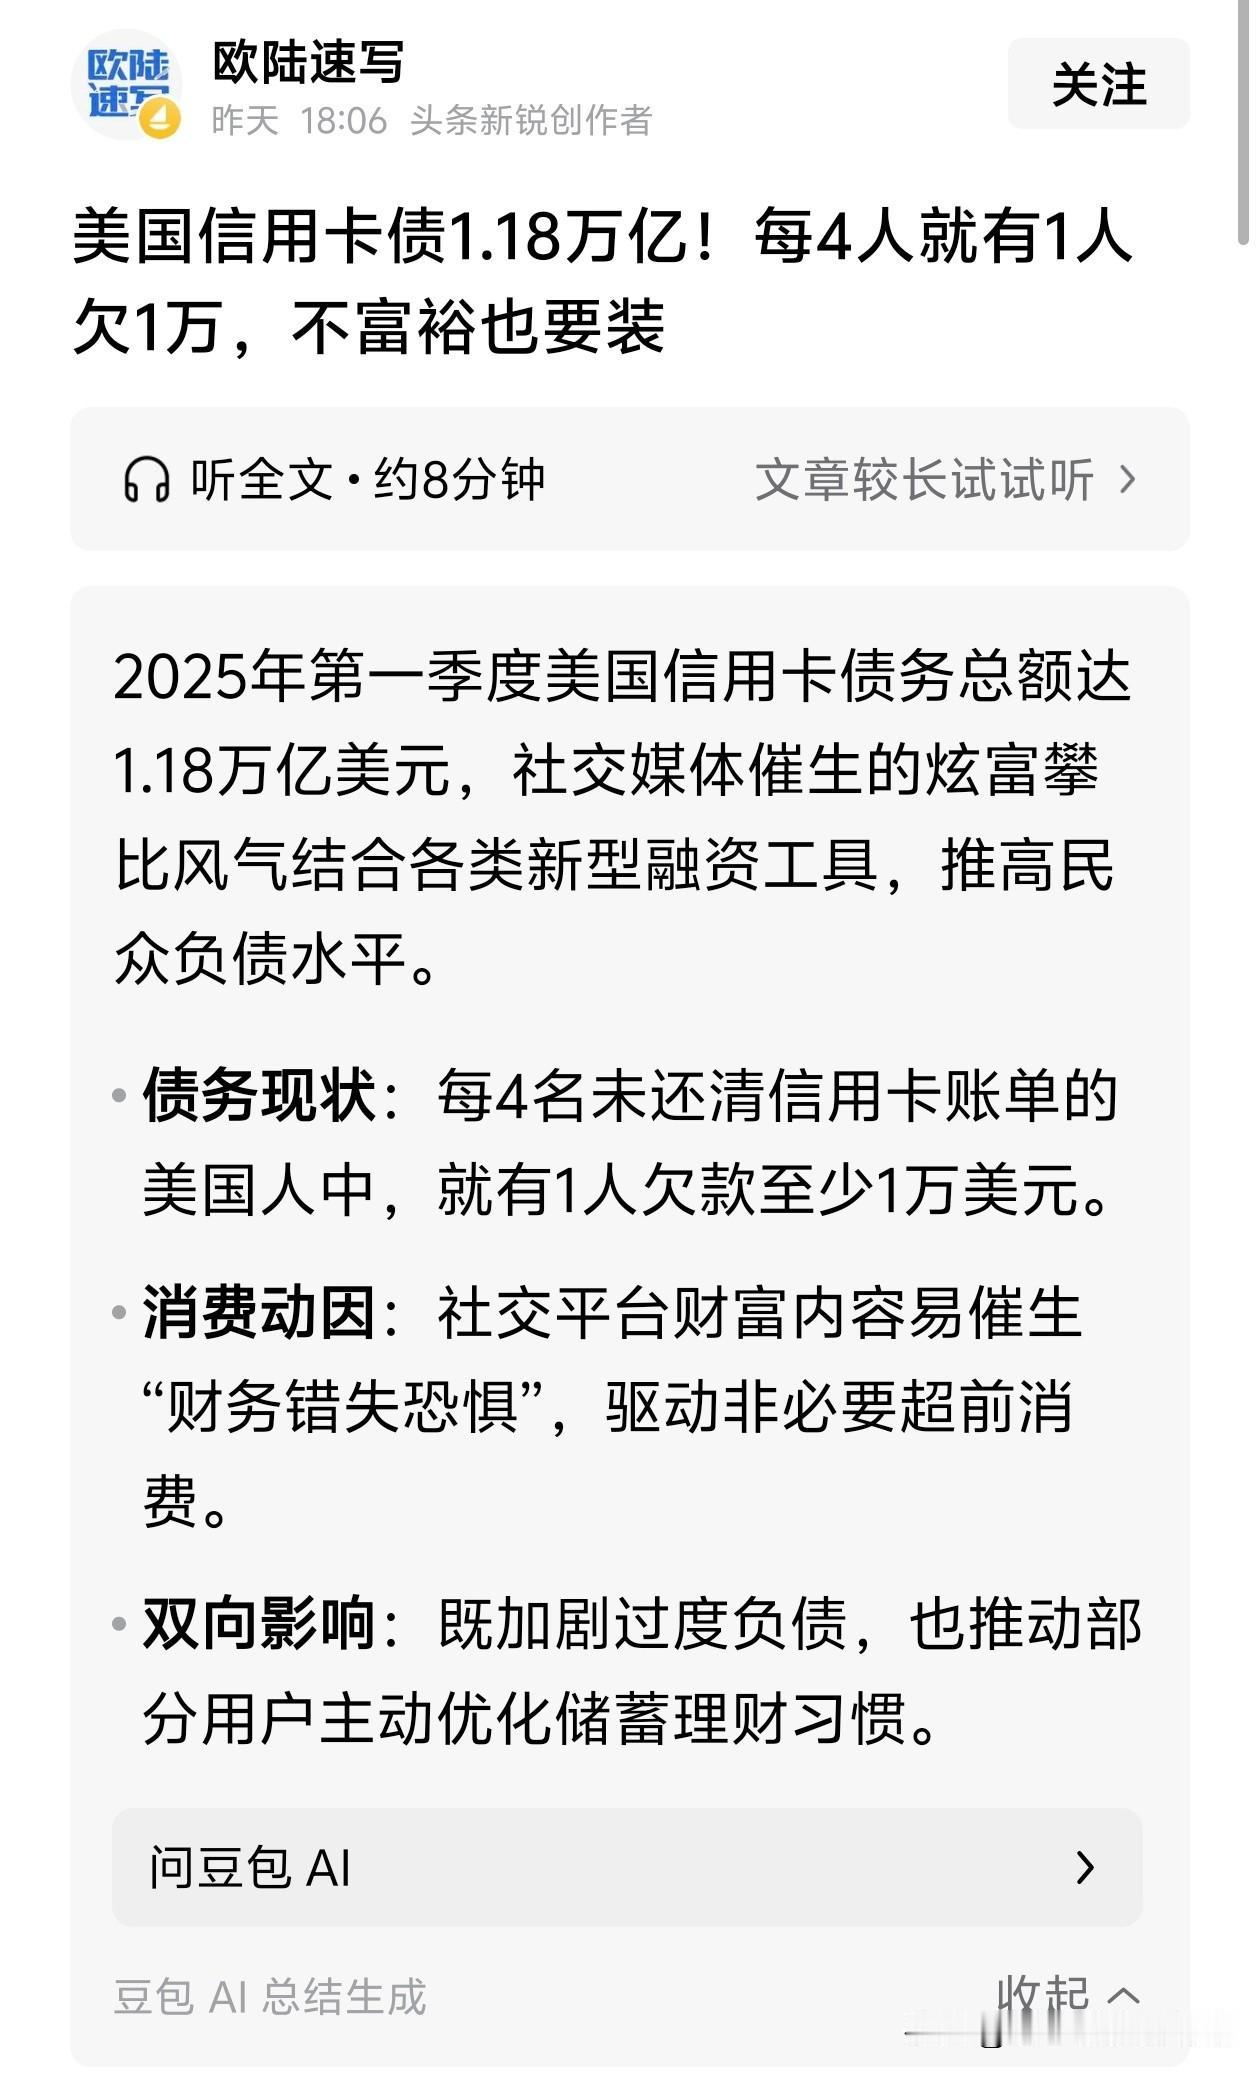
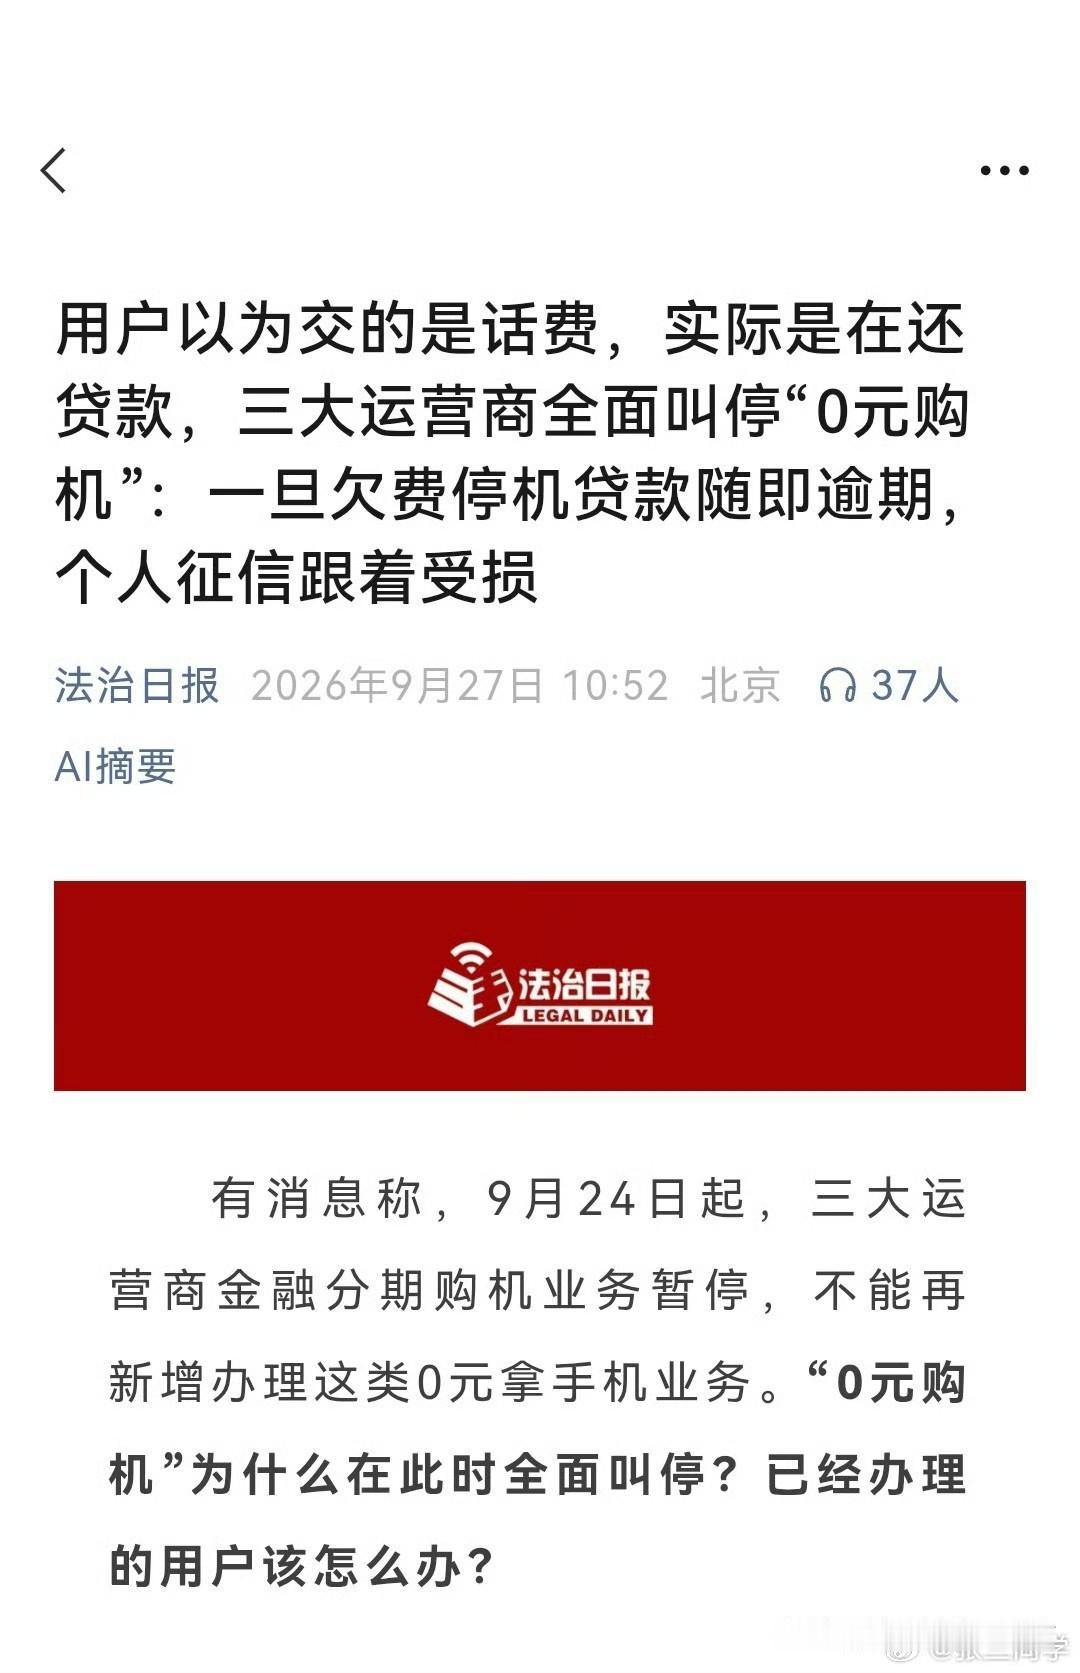
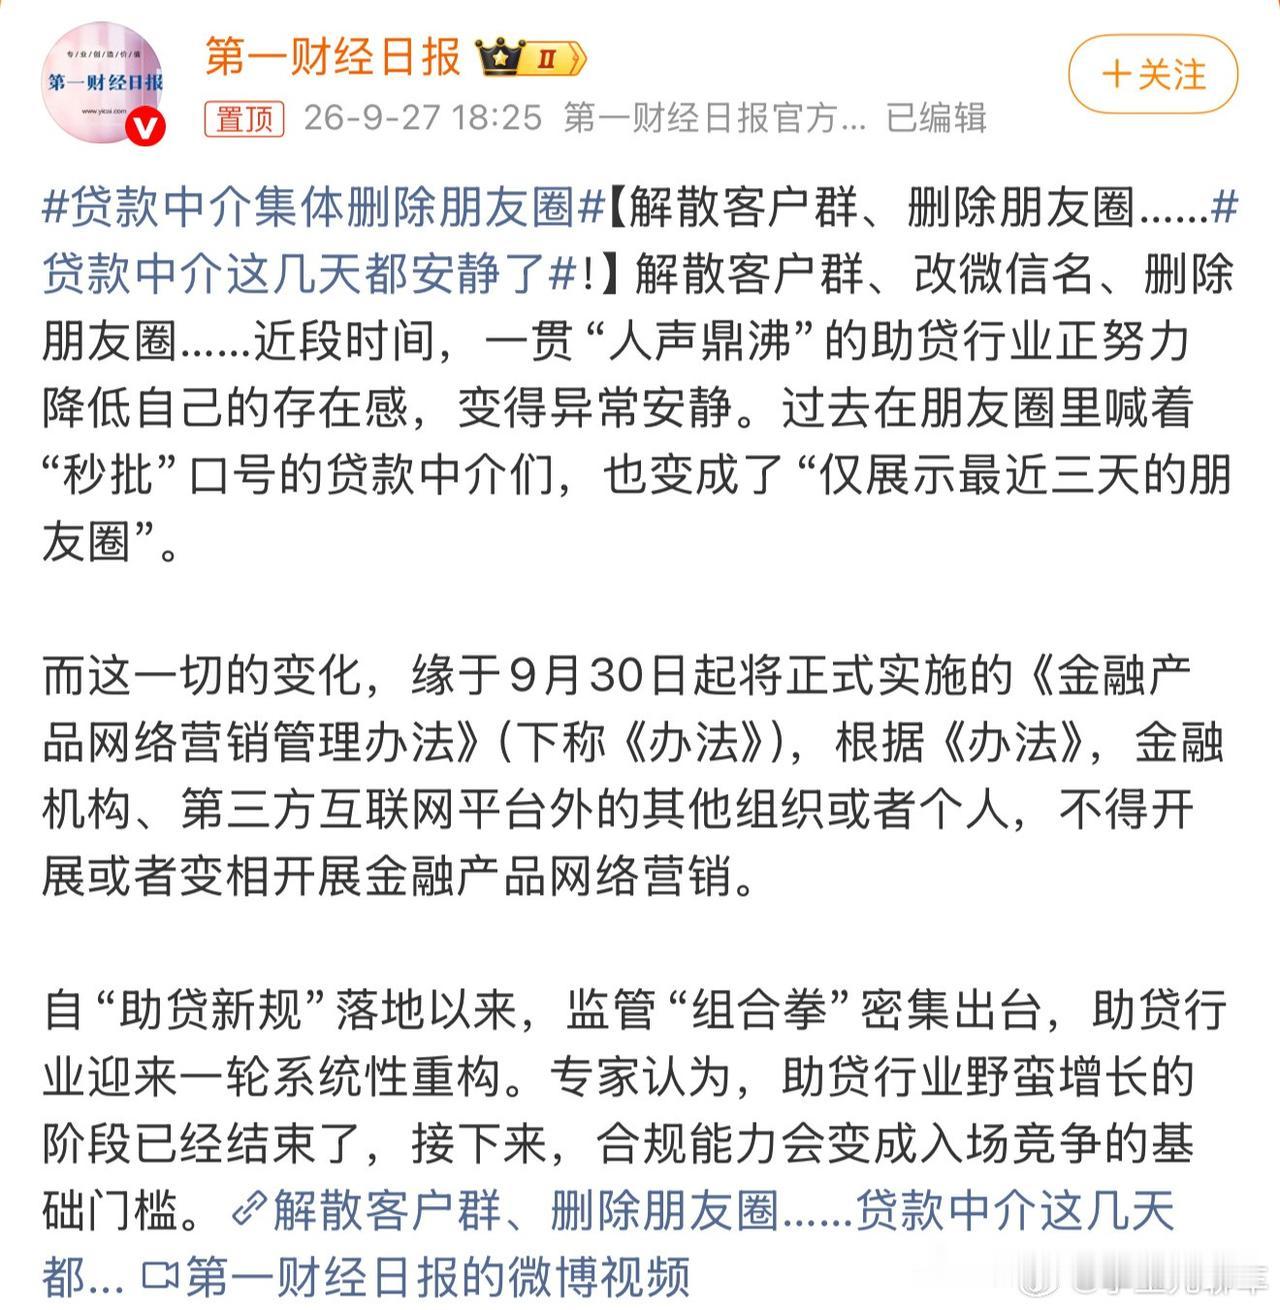
当今六大幸福之人,有你吗?1:没房贷。2:无车贷。3:无网贷。4:身体无
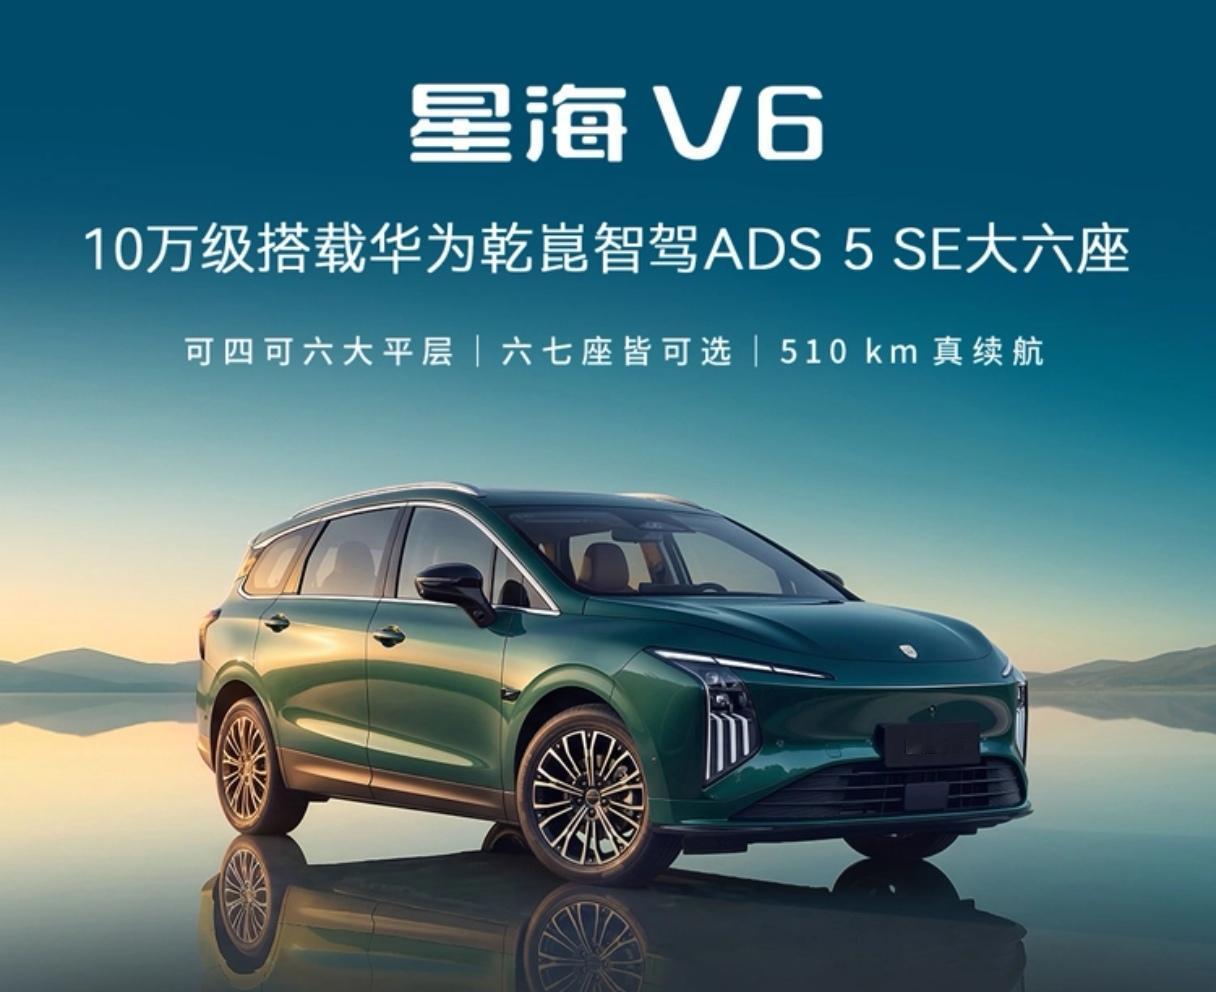
当今六大幸福之人,有你吗?1:没房贷。2:无车贷。3:无网贷。4:身体无大病。5:家人都安康。6:手里还有点存款。2026年的购车风向真的变了,最近刷到调研数据,35%人选纯电,25%盯增程,20%选混动,剩下20%还是坚定选燃油,再也不是前几年全民无脑冲电车的架势了。35%的那部分人有福了!东风风行推出10万级大六座纯电SUV星海V6,把高阶智驾直接下放到十万价位,打破了大家对智能电车贵的固有印象。星海V6车身尺寸长4835mm×宽1900mm×高1755mm,轴距2900mm,真中大型纯电SUV,主打2+2+2六座,可选7座版本。后备厢常规513L,第三排放倒拓展至1630L,额外还有70L前备厢。空间宽裕,老人孩子乘车不拥挤,全家出游、日常接送都合适。搭载华为乾崑智驾系统,不管城市道路跟车、识别障碍物,还是辅助泊车,都能轻松胜任,新手开车也更安心。纯电驱动能耗低,日常通勤电费远低于油费,用车负担小。没有虚高定价,不堆砌华而不实的配置,主打实用高性价比。对于想入手纯电SUV的家庭来说,不用背负沉重贷款,就能体验大空间与高阶智能。理性购车,量力而行,守住存款,选一台适合家用的好车,就是平凡日子里的小幸福。
去印度搞网贷,你真是个天才!2019年,国内一批网贷平台揣着在国内验证过的放贷套
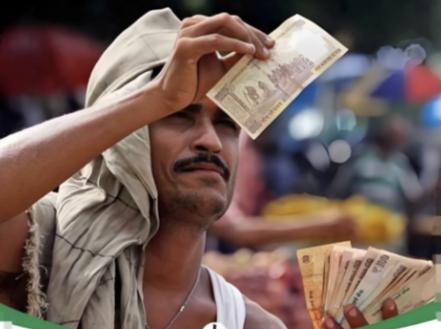
去印度搞网贷,你真是个天才!2019年,国内一批网贷平台揣着在国内验证过的放贷套路,浩浩荡荡杀进印度,准备对十几亿人来一次降维打击。6年时间过去,这些平台全军覆没,加在一起损失了几十亿美元。2019年前后,国内网贷监管持续收紧,一批在国内成长起来的现金贷平台,把目光转向了印度,在资本的构想里,这是一场"稳赚"的降维打击:超14亿人口中,大量成年人缺乏正规信贷记录,信用卡渗透率长期不足5%,海量智能手机用户从未接触过正规信贷服务。叠加当时印度对线上借贷缺乏明确利率约束,国内验证过的"高利息覆盖坏账"模式,似乎可以原样复制成一片蓝海,于是各路人马纷纷入局。小米把MiCredit信贷功能预装进印度版手机,预装用户破亿。360与昆仑万维合资的摩比神奇,据媒体报道巅峰时单日放款突破6万单,蚂蚁集团入股当地支付巨头Paytm,玖富、奇富科技(原360金融)等老牌平台也集体入场。据行业统计,巅峰时期印度每3家线上借贷平台就有1家带有中资背景,累计投入资金折合人民币约180亿元,叠加各类服务费、管理费后,部分平台折算年化利率一度高达200%—300%。然而,这份乐观从一开始就建立在对当地环境的误判之上,金融模式的移植,从来不是复制一套APP和放款流程这么简单,国内网贷风控能起效,背后是完整的征信体系和违约约束:逾期会影响贷款、出行、就业,违约成本极高。而印度最大的征信机构TransUnionCIBIL数据显示,截至2024年3月,全印度仅约1.19亿人查询过信用分,不足总人口9%,至少4亿成年人完全没有信用记录。大量底层民众没有征信档案,身份核验体系漏洞多,伪造身份、虚假流水成了常见操作,有的造假甚至能绕过人脸识别——平台连借款人真实身份都难以核实,放出的钱从源头就埋下坏账隐患。风控失效之后,国内屡试不爽的催收手段也在印度失灵,印度宪法承认22种官方语言,还有上百种方言,许多借款人只懂本地土话,准备好的英语、印地语话术根本派不上用场。国内惯用的"爆通讯录"、联系亲友施压,在这里非但没有威慑力,反而成了免费广告——亲友得知能线上借钱,第一反应不是劝人还款,而是追问APP在哪下载。更棘手的是,当地逐渐形成了产业化的"撸贷"链条,社交平台上出现大量"撸贷导师",专门开课传授套路:筛选风控宽松的平台、小额借贷养额度,授信提升后一次性大额借款,到账就卸载APP、更换手机号失联。平台催收力度加大时,他们便集体收集高息、违规催收证据向监管投诉,指控外资高利贷剥削民众,很多平台本身资质并不完备,被投诉后只能吃哑巴亏,钱收不回来还面临处罚。走司法维权同样行不通——印度民事债务案件审理周期极长,小额欠款诉讼往往要等三五年,成本远超欠款金额,多数平台只能认亏,据行业数据,中资平台坏账率普遍突破50%,中小平台最高达80%,借出100元往往只能收回20元。压垮行业的最后一击来自监管收紧,2022年9月,印度储备银行发布《数字借贷指南》,要求披露真实年化利率、借贷数据本地存储、限制隐性收费,2024年2月,印度一次性封禁了232款中国关联APP,其中94款为数字借贷类。新规直接击碎了"高息扛坏账"的模式,据行业统计,2019—2025年间约117家中资平台入局,其中112家陆续关停退出,退出率超过95%,行业估算累计损失达数十亿美元,2025年8月,蚂蚁集团以约4.54亿美元清空Paytm剩余股份、彻底退出,小米也关闭了MiCredit的新增放贷业务。这场闹剧留下的启示值得深思,信贷本质上依托于整个社会的信任体系,不是单靠算法和催收就能改变,企业出海,不能带着"降维打击"的傲慢心态,把其他市场当作收割对象,不研究当地法律、民众习惯和信用土壤,只想复制旧套路赚快钱,再漂亮的商业故事,也终究只是空中楼阁。
想彻底整治网贷乱象,必须先从头部网贷平台开始。通过一段时间整治,一些小平台
想彻底整治网贷乱象,必须先从头部网贷平台开始。通过一段时间整治,一些小平台在赚取巨大利润后退出网贷业务。现在一些头部网贷平台利率依然很高,恐吓借款人,没有多少改变。大平台倚仗自己强大的实力,不肯彻底顺应监管要求,依然有点我行我素。
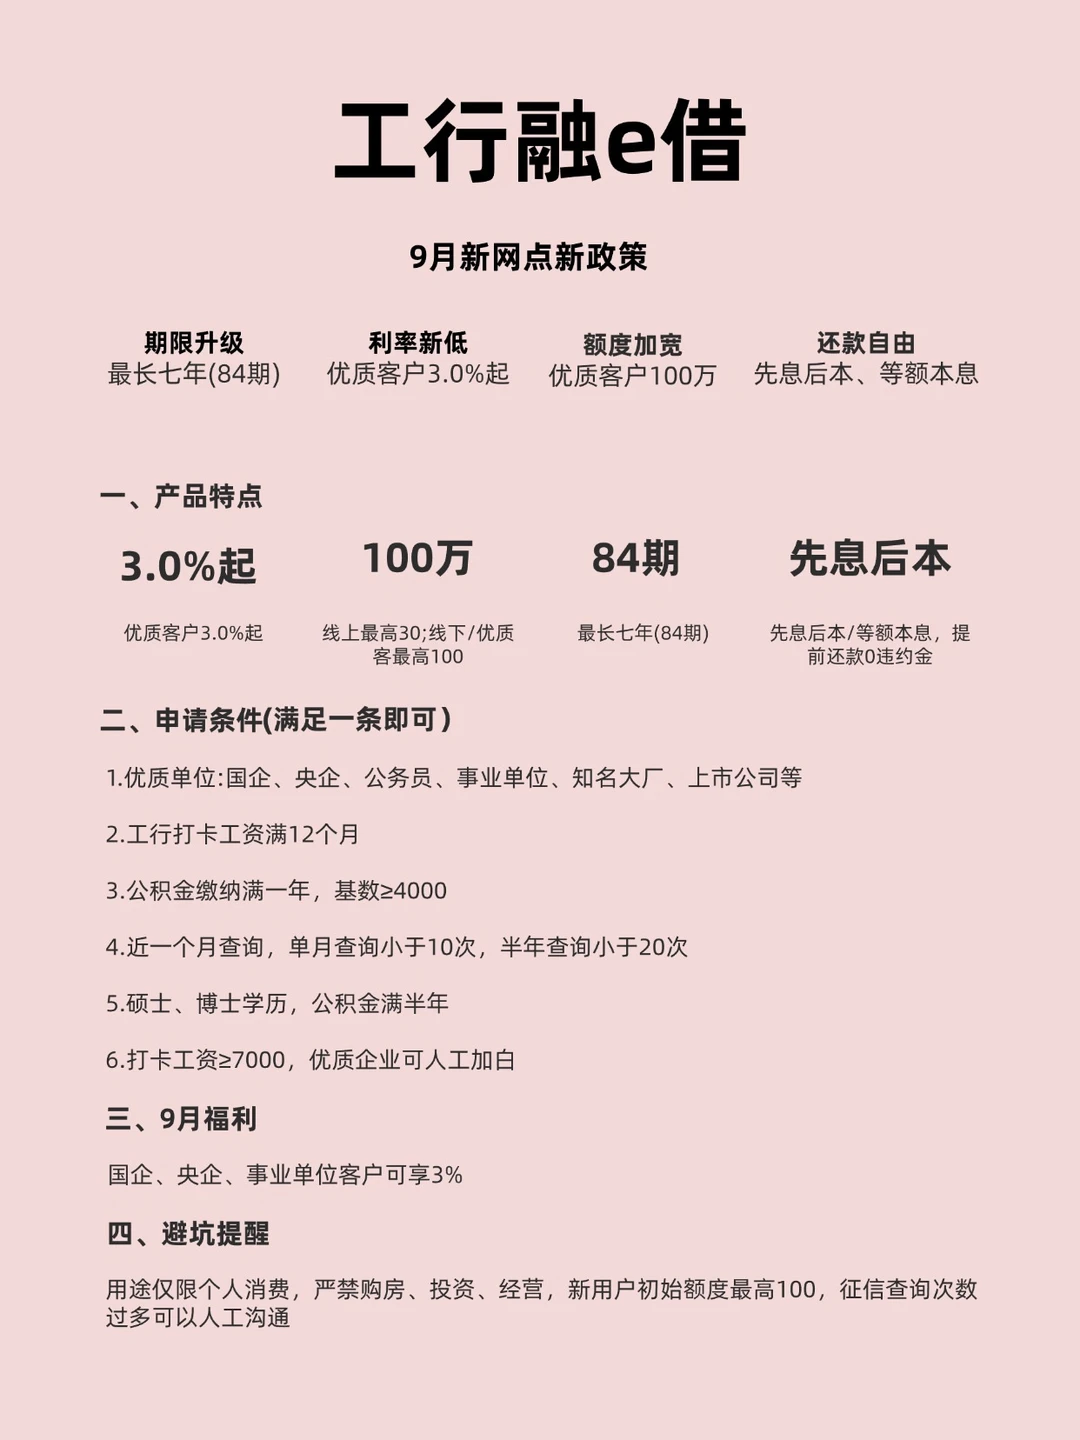
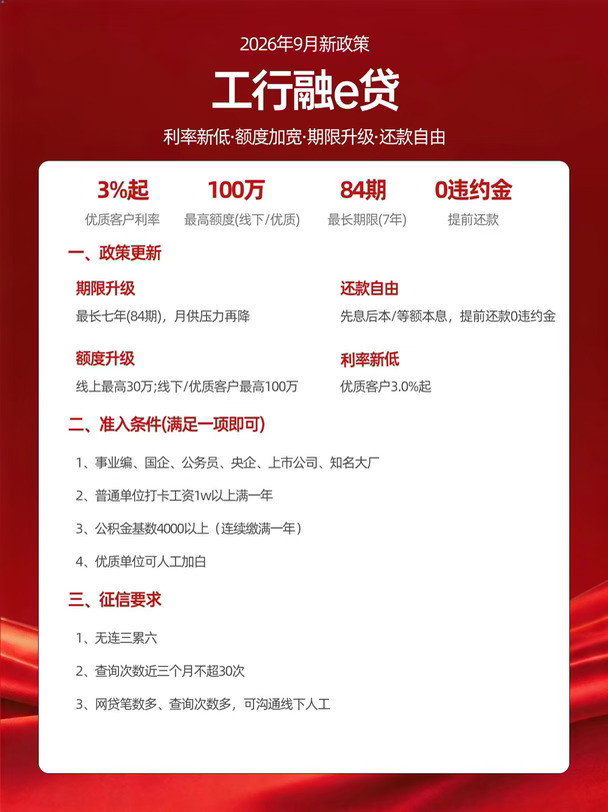
刷短视频刷到一半,出个弹窗,“最高20万额度,日息低至一杯奶茶钱”。在经济下行
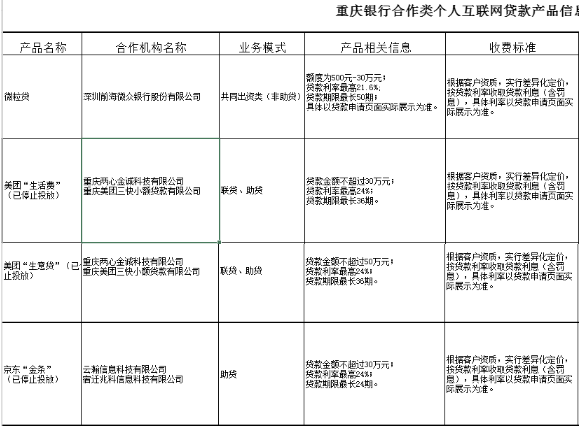
刷短视频刷到一半,出个弹窗,“最高20万额度,日息低至一杯奶茶钱”。在经济下行的当下,网贷到底是普惠,还是一场针对普通人的收割?这些看起来伸手就能够到的钱,不会告诉人们到底有多贵!在现在这个挣钱难、工作不稳的年头,沾上网贷,大概率不是在渡难关,而是在掉进深渊。我建议取消网贷,别让资本收割普通人的活路。
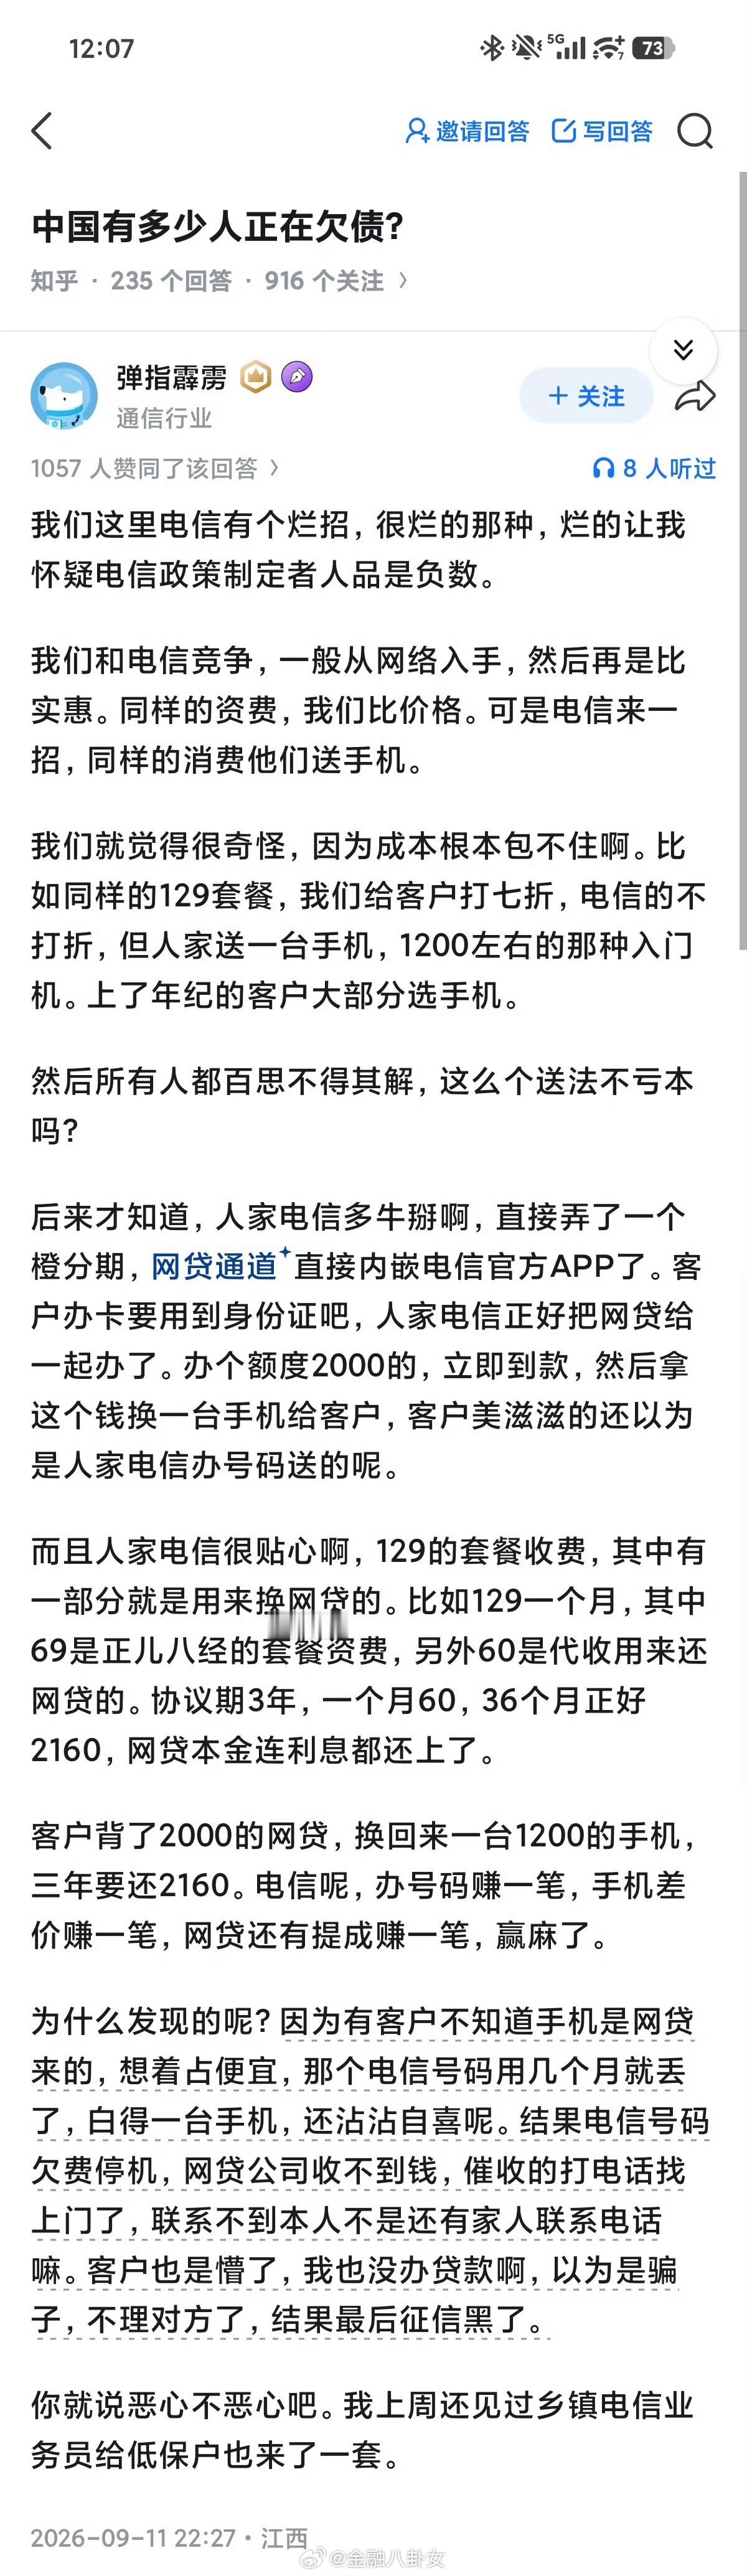
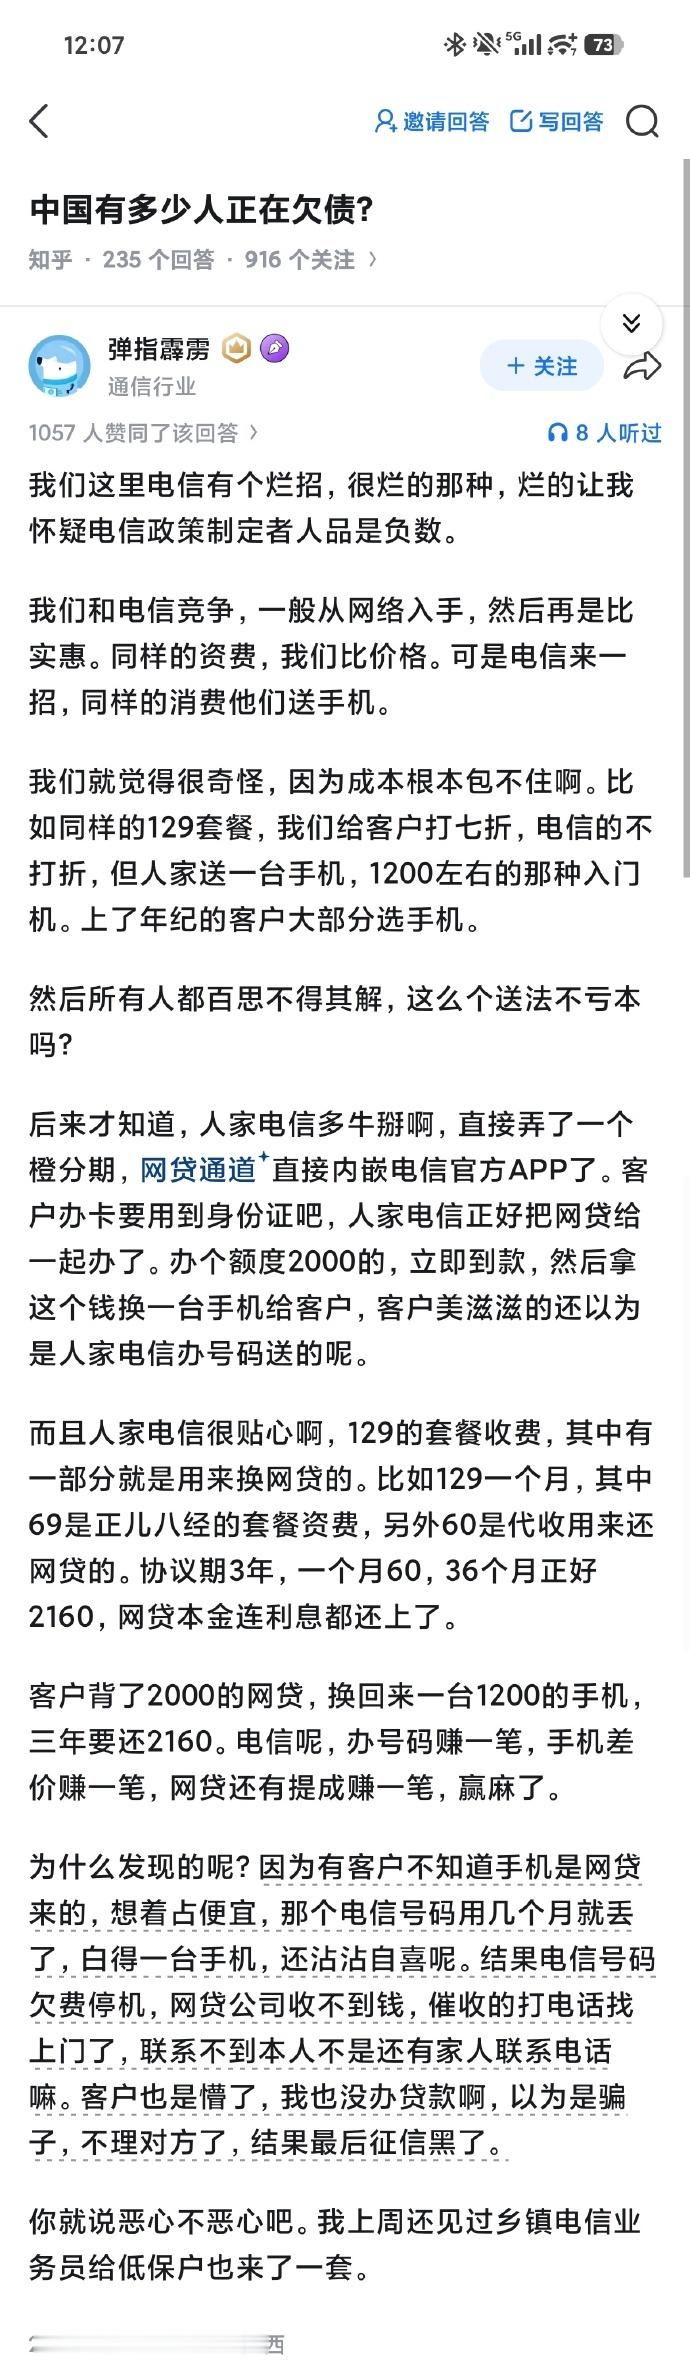
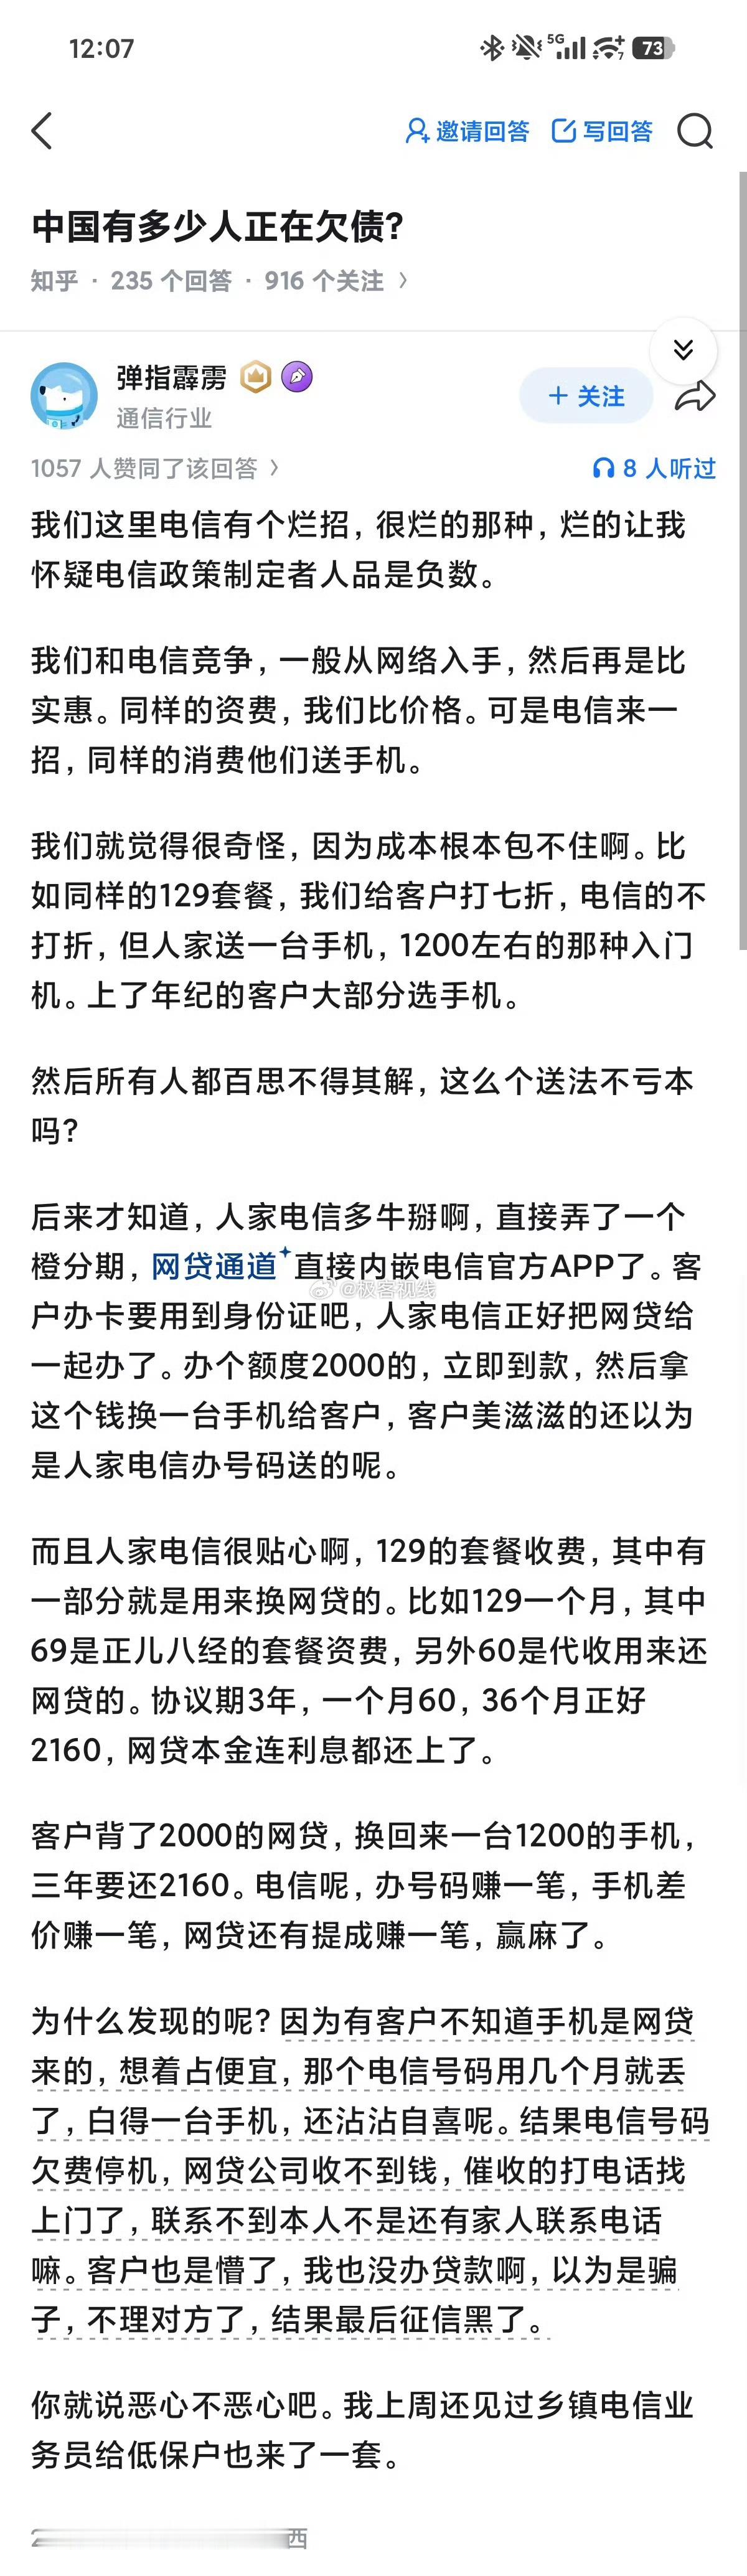
美国大企业为什么不做网贷?因为美国的金融监管严格到让人无法喘气的地步,无论你是金
美国大企业为什么不做网贷?因为美国的金融监管严格到让人无法喘气的地步,无论你是金融企业还是非金融企业,只要你沾上贷款监管就一视同仁没有例外,一旦有所违规罚款就能罚到你怀疑人生。还有一条更致命,咱们有征信而美国有个人破产制度,这一条比监管更恐怖,个人一旦还不上贷款可以合法申请破产,一旦申请成功欠债一笔勾销。如果咱们也敢实行下面这一条制度,可能绝大部份网贷平台瞬间就要倒闭,老板们的真金白银全都会打水漂。其实咱们这个贷款的事情,你们看到的只是冰山一角而已,懂得自然懂!网贷
国家应该对网贷平台斩草除根。助贷平台还在不遗余力地推销网贷,同时小作文不断地发,
国家应该对网贷平台斩草除根。助贷平台还在不遗余力地推销网贷,同时小作文不断地发,美化自己是“普惠金融化身”,合规合法。网贷平台坑人的套路不停地翻新,撒大网,钓一个是一个。普通人一定认清网贷平台害人本质。网贷不是雪中送炭,是压榨老百姓的工具,普通人千万别上当。

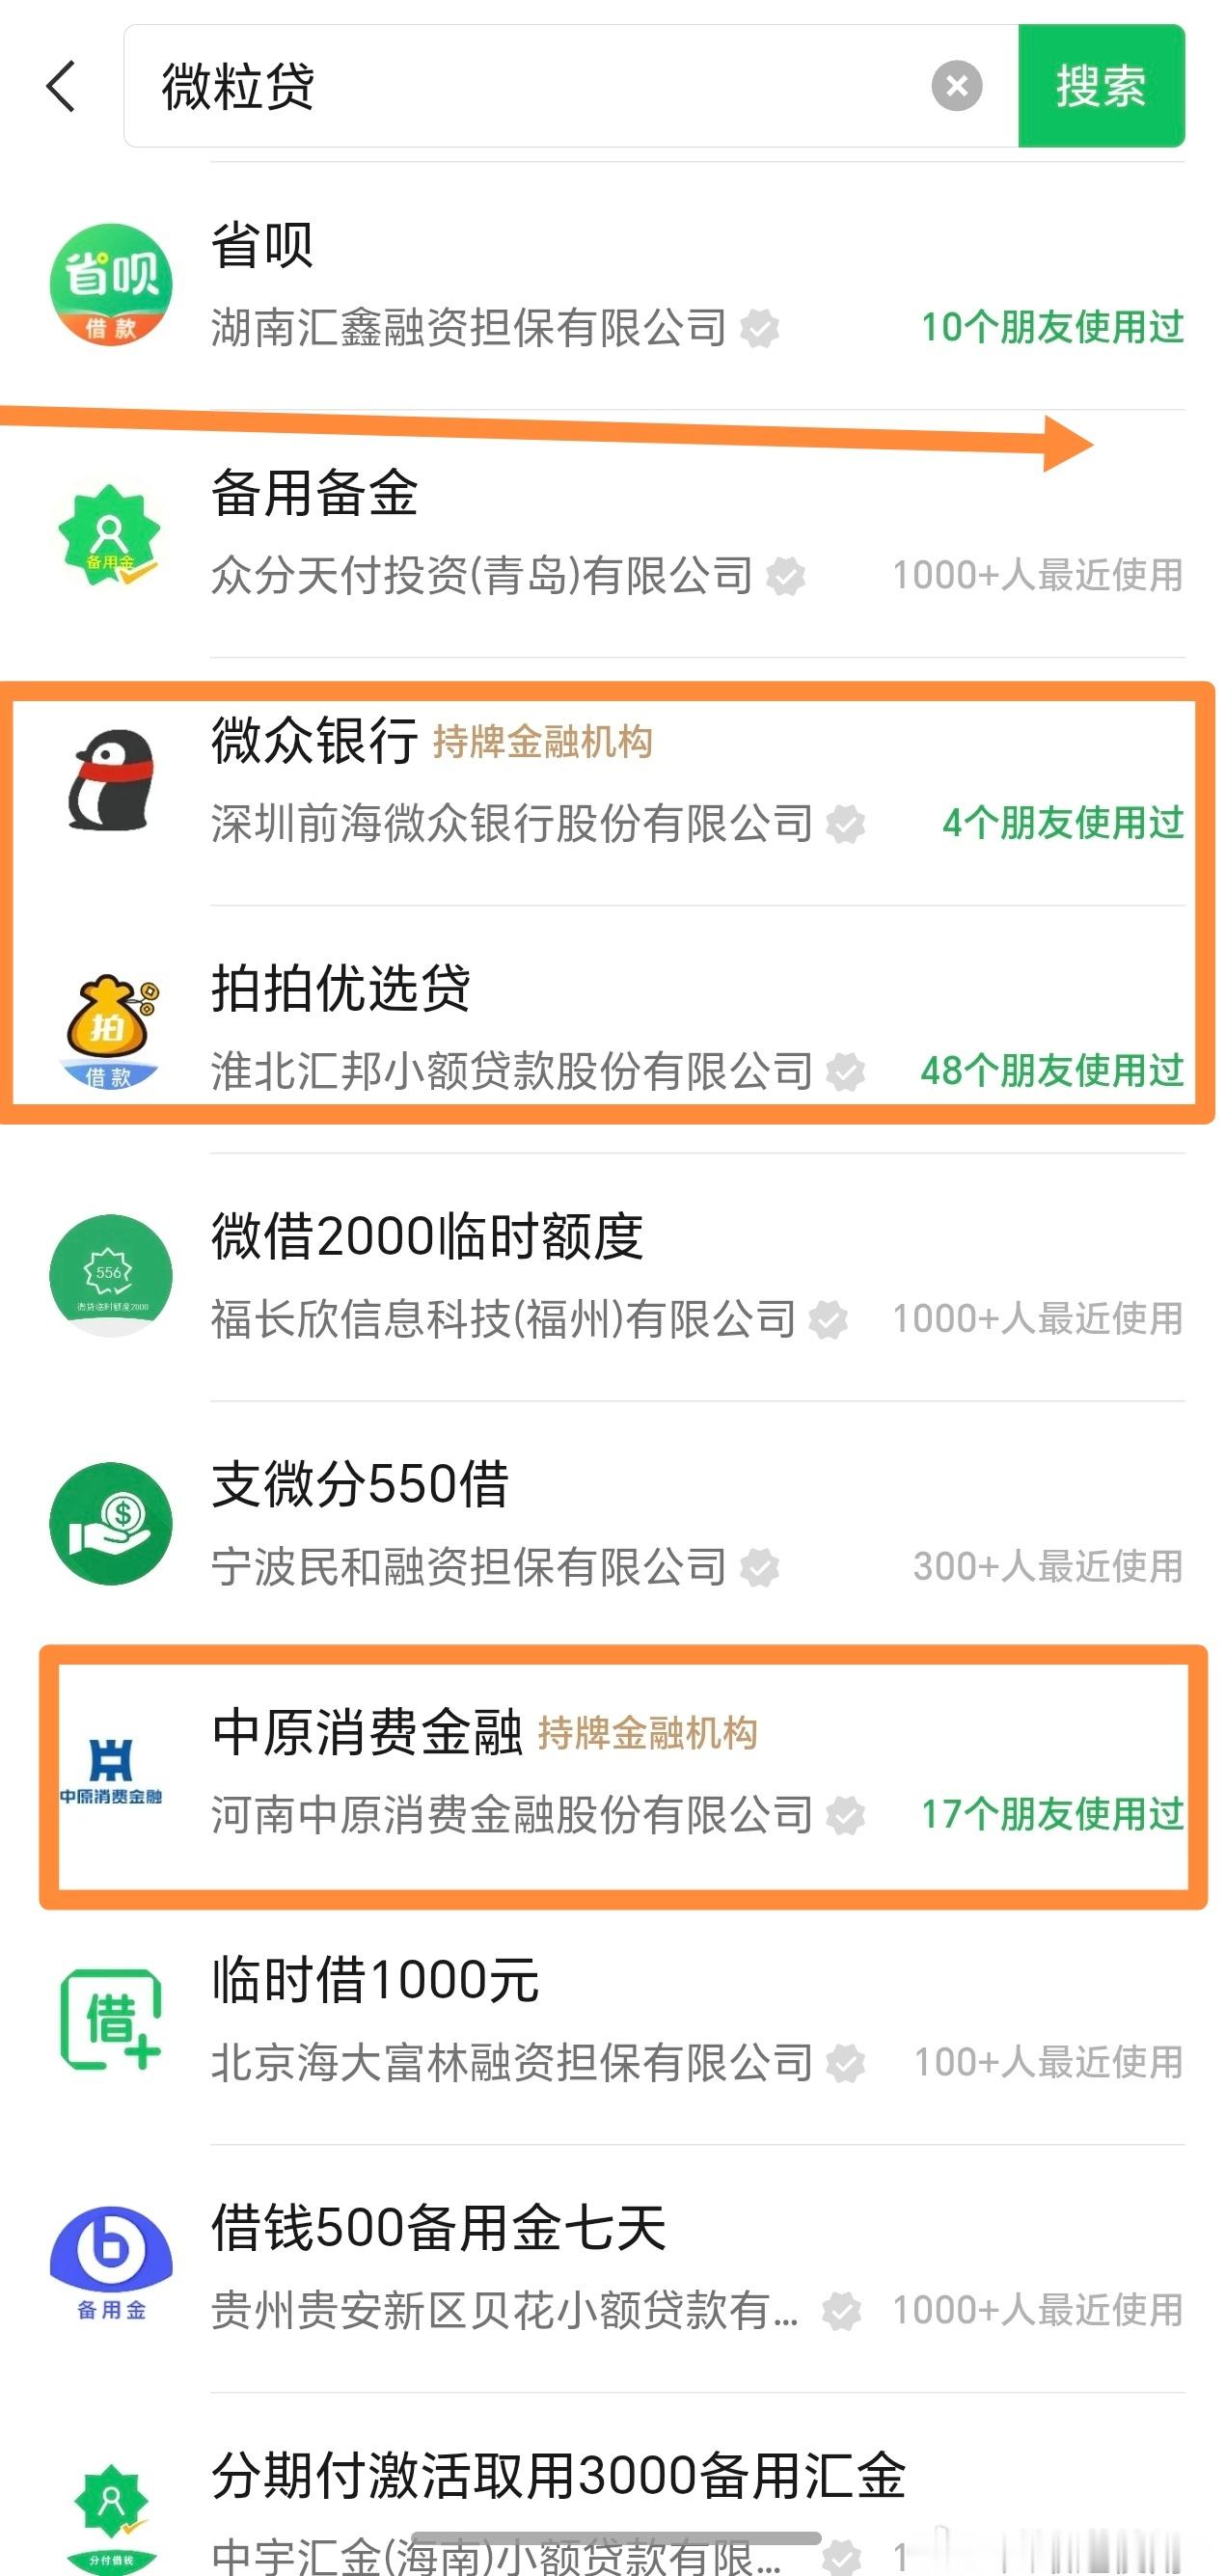
突然发现一个好玩的功能,在微信的小程序里面搜了一些网贷小程序,会有显示你的好友中
突然发现一个好玩的功能,在微信的小程序里面搜了一些网贷小程序,会有显示你的好友中有多少人使用过。我的微信号300多个好友,其中绝大部分都是医生护士,而且基本都在三级以上医院上班,结果搜出来借高息网贷的,已经超过10%了。谁再说医疗行业高薪,我就跟他急。可能我的微信好友中有不少人已经财务爆雷了,现在靠网贷在滚动着生活了,别信什么小红书、知乎年薪百万的,都在吹牛,普通人的负债情况可能比我们想象的还严重,只是一般人也不好意思透露而已。大家也可以试试自己的朋友圈里面有多少个好友借过网贷?

闺女22,大三。上周回来脸色就不对,憋了半天说妈我闯祸了。我心想能多大个事。
闺女22,大三。上周回来脸色就不对,憋了半天说妈我闯祸了。我心想能多大个事。我说你说吧,我不骂你。她低着头半天才和我坦白网贷的事。最初只借五千想买相机,打算假期打工偿还,没能如愿后,只能拆东墙补西墙,短短时间债务滚到二万多。得知实情我没有发火,二万块家里能够承担,但我真正忧心的,是遇事独自硬扛的思维。很多年轻人总觉得求助家人是犯错,宁愿不断透支自己,任由小洞越扯越大。我和孩子爸爸商量好帮她结清欠款,陪着她注销所有借贷软件。夜里看见孩子满心愧疚难以安眠,心里格外感慨。金钱的窟窿容易填平,可孩子内心长久的焦虑与煎熬,更需要家长温柔接纳。比起事后兜底,教会孩子直面困境、懂得坦诚沟通,才是最重要的一课。如果你家孩子遇到难处,你会选择先指责还是先倾听?