DC娱乐网

标签: 股票板块-银行

手握1500万存款,靠利息能不能彻底躺平?最近有位网友晒出自己在农业银行办理的两

手握1500万存款,靠利息能不能彻底躺平?最近有位网友晒出自己在农业银行办理的两

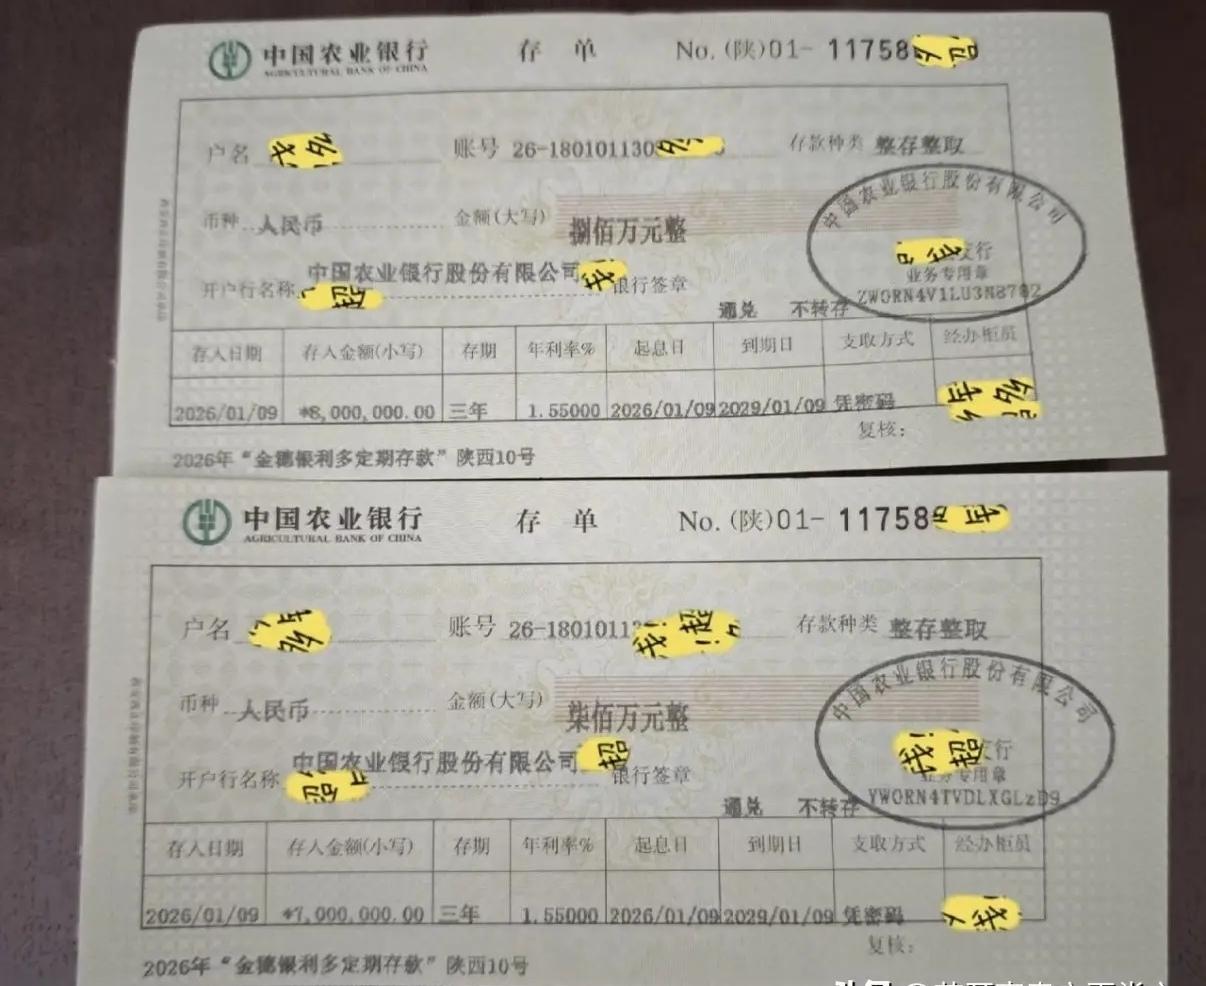
手握1500万存款,靠利息能不能彻底躺平?最近有位网友晒出自己在农业银行办理的两张大额存单,引发不少人的讨论。网上流传的这组数据是这样的,一笔800万元,一笔700万元,都是三年期,年利率1.55%。农业银行公开的大额存单产品目录里,2026年确实存在三年期、年利率1.55%的个人大额存单,起存门槛根据产品不同有20万元、500万元等档位,付息方式写得很清楚:利随本清。按1500万元、年利率1.55%算,一年利息23.25万元,三年69.75万元。800万元三年利息37.2万元,700万元三年利息32.55万元,这几笔账都能对上。可有个小细节,一些文章写成“每天躺赚645元”,这个说法并不严谨。23.25万元除以365天,大约是637元;每个月平均约19375元,也就是大家看到的“月入接近两万”,这里的“月入”还得打个引号。农业银行这类产品写的是“利随本清”,不是工资卡,每个月到了日子给你打19375元,更不是每天早晨醒来账户多出637元。它只是把三年到期后的总收益平均摊开了。我更愿意说,这1500万买到的不是“月薪两万”,而是一笔未来三年已经大体锁定价格的资金收益。这两者听着差不多,过日子的时候完全是两回事。真想靠它生活,就不能把1500万一股脑锁三年。比较合理的思路,是把日常生活费、家庭应急金和长期存款分开,再把不同存款的到期时间错开。比如每隔几个月安排一部分资金到期,形成自己的现金流梯子。这样遇到买车、装修、照顾老人、孩子读书这类大额支出,不至于为了拿钱把长期存款提前处理掉。这一点挺重要,农业银行公开产品信息也显示,部分大额存单提前支取会按照活期存款挂牌利率计算,原本以为自己锁住了1.55%,真到了急用钱的时候提前动了,收益可能差上一大截。很多人讨论1500万能不能躺平,只盯着23.25万元利息,我觉得还漏了一笔很重要的账,那就是购买力。国家统计局公布的数据里,2026年1—8月全国居民消费价格平均比上年同期上涨0.9%。这不代表未来每年都是0.9%,也不代表每个人自己的生活成本只涨0.9%,它至少提醒了一件事:账户里的本金不变,不代表这笔钱能买到的东西永远不变。假设很多年后吃饭、医疗、服务、旅游、养老护理这些费用慢慢往上走,1500万元还是1500万元,23万元也还是23万元,生活质量却未必还能停在原来的位置。我觉得这才是“长期躺平”最大的难点。不是今年够不够花,而是二十年以后还够不够花。更容易被忽视的还有利率。2026年的大额存单市场,低利率已经很明显。人民网报道提到,不少银行新发大额存单利率已经进入“1字头”,三年期产品数量也在缩减。农业银行眼下能给到1.55%,只能说明这一期、这一笔钱锁定三年是这个价格,不能推导出三年以后续存还是1.55%。三年一到,如果那时候同期限存款只剩1.2%,1500万元一年利息就会从23.25万元变成18万元。差的5.25万元,相当于一个月生活费少了4375元。这才是靠存款生活的人真正应该关心的风险。再回头问1500万到底能不能躺平,我的答案其实已经很清楚了。对一个已经有房、没有负债、家庭成员不多、每年正常消费十几万元的人来说,1500万元本金配上二十多万元的年利息,生活压力确实会非常小。如果住在生活成本较高的城市,家庭一年固定开支已经二三十万元,还有子女教育、老人养老、改善住房、长期医疗护理这些需求,那23.25万元并没有数字看起来那么夸张。说白了,能不能躺平,不取决于存款有几个零,而取决于“家庭年度支出”有没有长期低于“可持续收入”。本金1500万,一年花12万,跟一年花40万,是完全不同的人生账本。我觉得真正有1500万的人,也没必要把目标设成“从此什么都不干”。财富更大的价值,是让人拥有选择权。可以换一份压力小一点的工作,可以花更多时间陪家人,可以学习自己喜欢的东西,也可以在遇到意外时不用为了钱手忙脚乱。钱能给生活留出余地,但生活本身不能只剩下一张利息计算表。靠合理储蓄守住安全感,靠量入为出保持长期稳定,再给自己留下工作、学习和创造价值的空间,这可能比单纯追求“彻底躺平”更踏实。
农业银行持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜8元

农业银行持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜8元

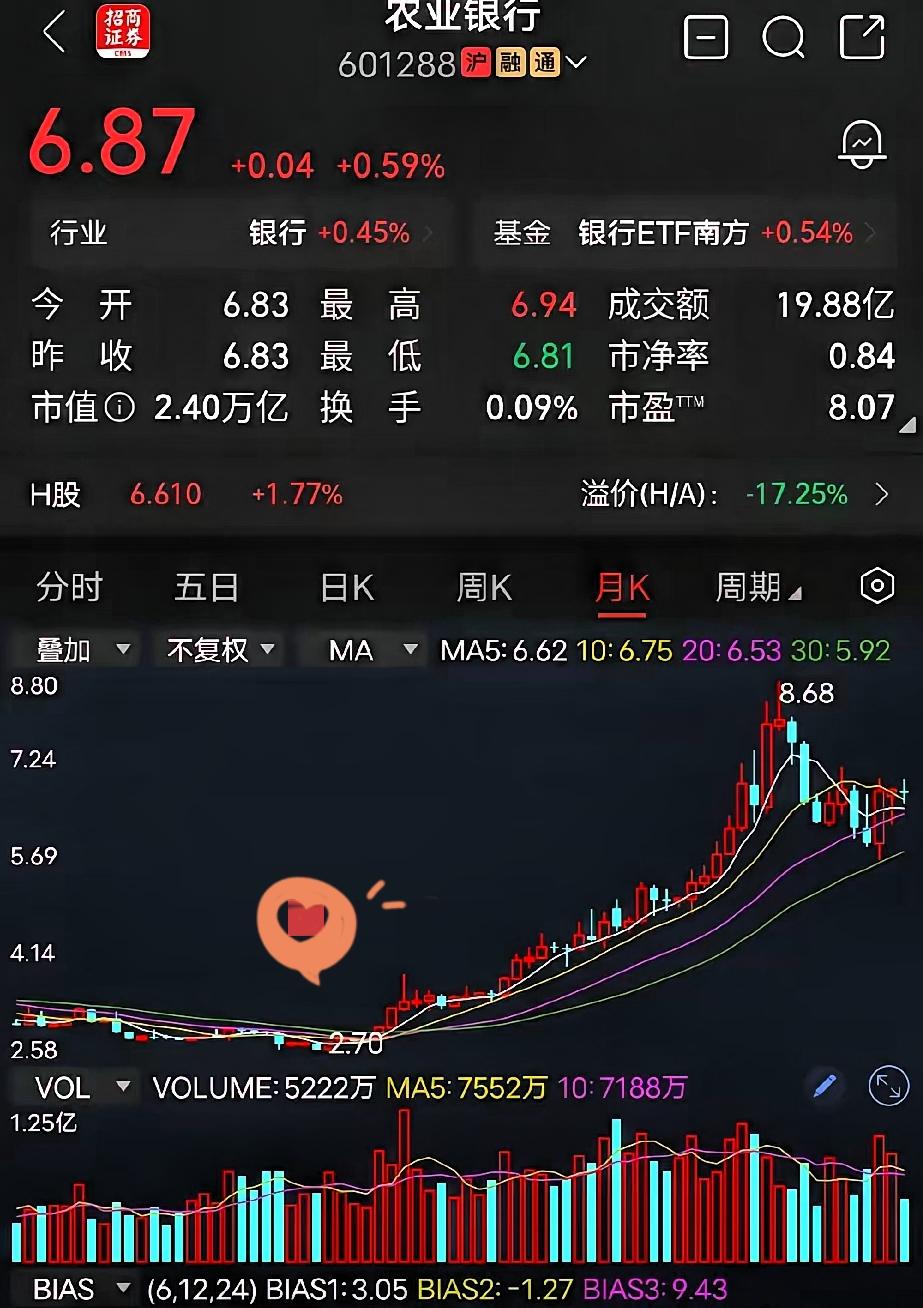
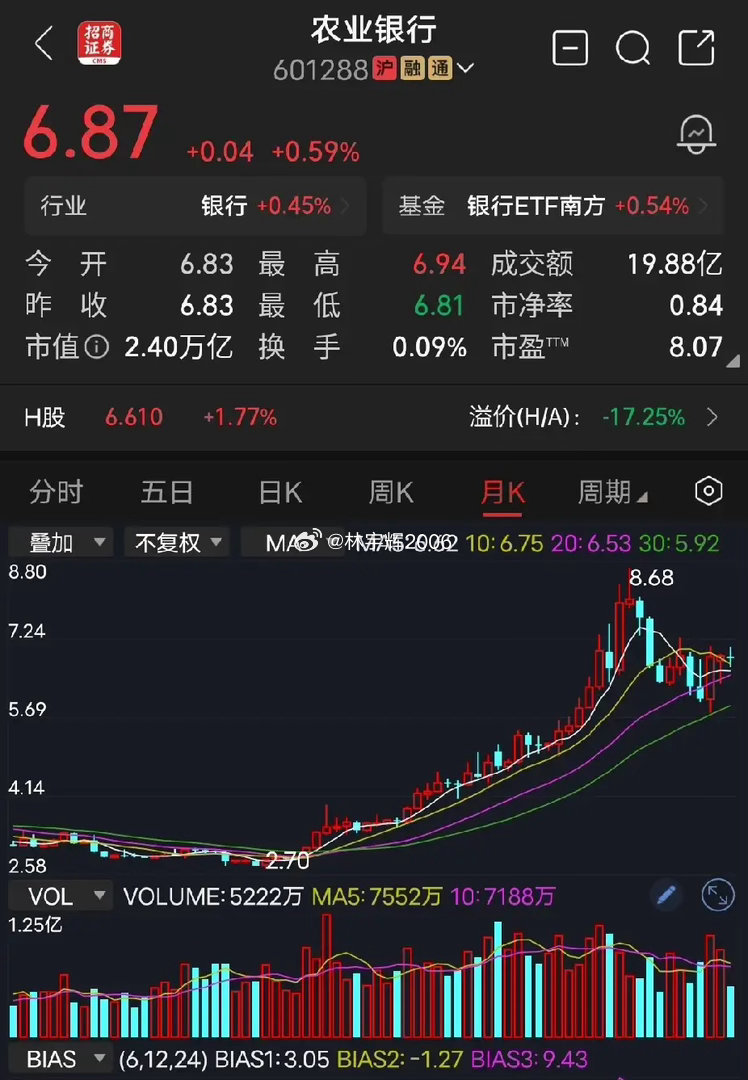
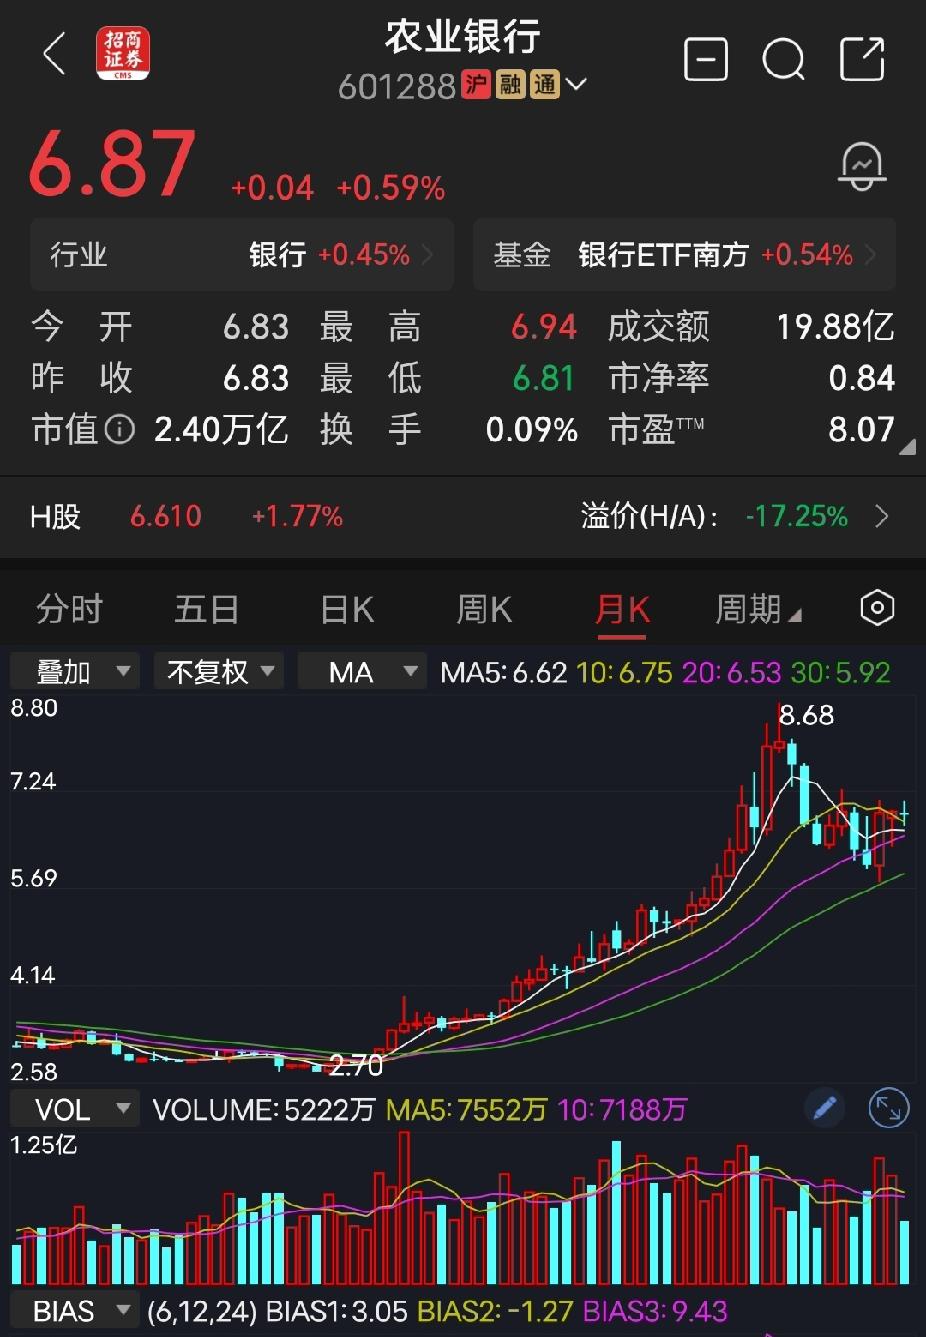
农业银行持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜8元高点没减半仓,少赚很多。伊利2019年买的,成本20元,10500股,每年分红一万多。这两只股是我持有最长的,也是分红最多的。我还持有中信证券、中国平安、长江电力、农业银行、招商银行,这几个仓位不大,买得比较散,下次改进,尽量散中优质高分红派息个股。反正我08年入市,从来只买高股息的股票,攒股收息。农业银行这六年,走得不容易。2023年那会儿银行股被踩到泥里,多少人劝着割肉跑路。扛住了,50万股一股没动。现在回头看,每年的分红已经稳稳覆盖生活开销。算笔实在账。农业银行2025年全年每股分红0.2495元(含税),中期0.1195元,末期0.13元。50万股按这个标准,光去年一年到手就是12万4千多。当初投进去的本金不到114万,现在光分红回报率就超过11%。伊利也争气。2019年20块买进去的时候,有人说乳业竞争太激烈,增长到顶了。拿到现在,10500股每年分红稳稳一万多。2025年伊利每股派0.90元(含税),分红总额87.29亿元,分红率75.48%。买的时候没人看好,分红的时候才知道谁在踏实做事。现在银行存款是什么利率水平。三年期大额存单最高才1.55%,五年期最高1.6%。100万存银行,一年利息一万五。买农业银行的股票,一年分红超12万。差了多少倍,心里有数就行。有人说银行股涨得慢。慢是慢,但稳。农业银行股价52周最高到过8.43元,当时要是减半仓,能多落袋不少。这事确实可惜。但话说回来,谁也没长后眼,能扛住六年不动摇已经不容易了。股价波动天天有,分红到账是真金白银。用户提到其他几只票仓位散,说得实在。中国平安当前股息率约5.97%,招商银行约4.44%,长江电力约3.7%,中信证券约3.23%。方向没错,都是高分红路子。分散是好事,但太散了精力顾不过来。挑三四个行业龙头集中拿着,比分七八只更有底气。08年入市到现在,十八年了。见过6124的疯狂,也见过1664的绝望,熔断千股跌停都扛过来了。那些年追涨杀跌的,早被市场扫地出门了。反而是这种笨办法,每年拿着分红,安安心心过日子的人,活得最滋润。什么叫攒股收息。就是把好公司的股票当房子收租。不用天天盯着K线看,公司替你赚钱,每年给你分钱。股价涨了是意外之喜,不涨分红照拿。时间越长,成本越低,分红比例越高。这个市场从来不缺聪明人,缺的是笨功夫。用最笨的方式赚最稳的钱,这就是攒股收息的真正含义。信息来源:农业银行:2025年派发A股现金红利约415.02亿元(含税)股权登记日为5月12日-上海证券报·中国证券网

一位股民发帖说,他持有农业银行6年了,成本价2.269元,足足买了50万股,也就

农业银行​持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜

农业银行​持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜

农业银行持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜8元

农业银行持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜8元

农业银行持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜8元高点没减半仓,少赚很多。伊利2019年买的,成本20元,10500股,每年分红一万多。这两只股是我持有最长的,也是分红最多的。我还持有中信证券、中国平安、长江电力、农业银行、招商银行,这几个仓位不大,买得比较散,下次改进,尽量散中优质高分红派息个股。反正我08年入市,从来只买高股息的股票,攒股收息。
话说淄博市招商银行起码比淄博市建行还是要强不少。股份制银行总体在管理上也要强于

话说淄博市招商银行起码比淄博市建行还是要强不少。股份制银行总体在管理上也要强于

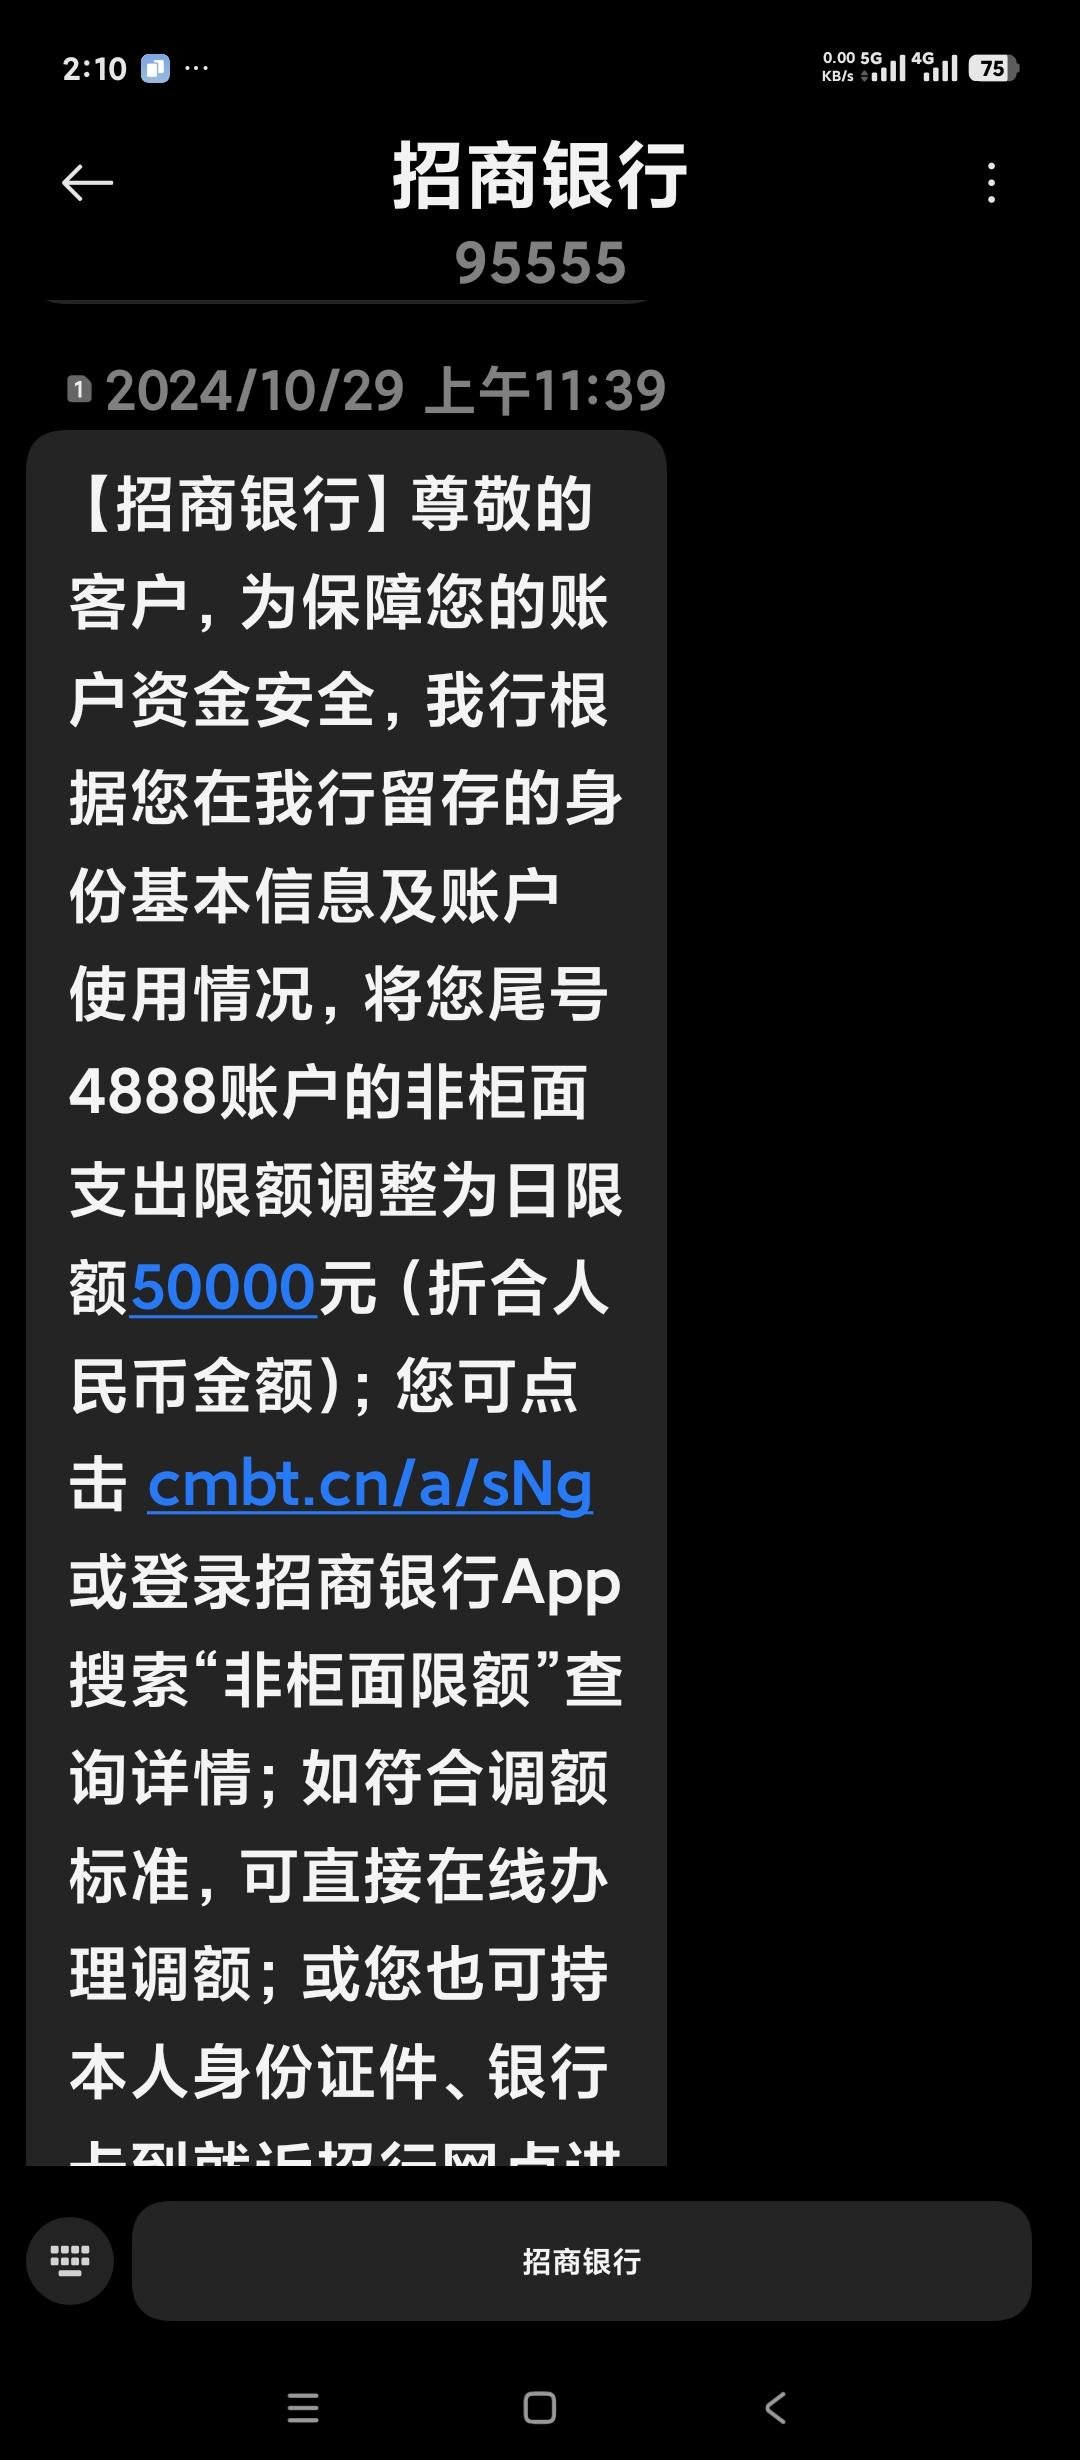
话说淄博市招商银行起码比淄博市建行还是要强不少。股份制银行总体在管理上也要强于六大行。找到一条短信,他们在限额之前还是短信通知了持卡人的。这比建设银行不打招呼,不通知,直接限制强多了。
持有农业银行,套在8元以上,还有机会解套吗?当然有,而且也不是很难。最近一个多

持有农业银行,套在8元以上,还有机会解套吗?当然有,而且也不是很难。最近一个多

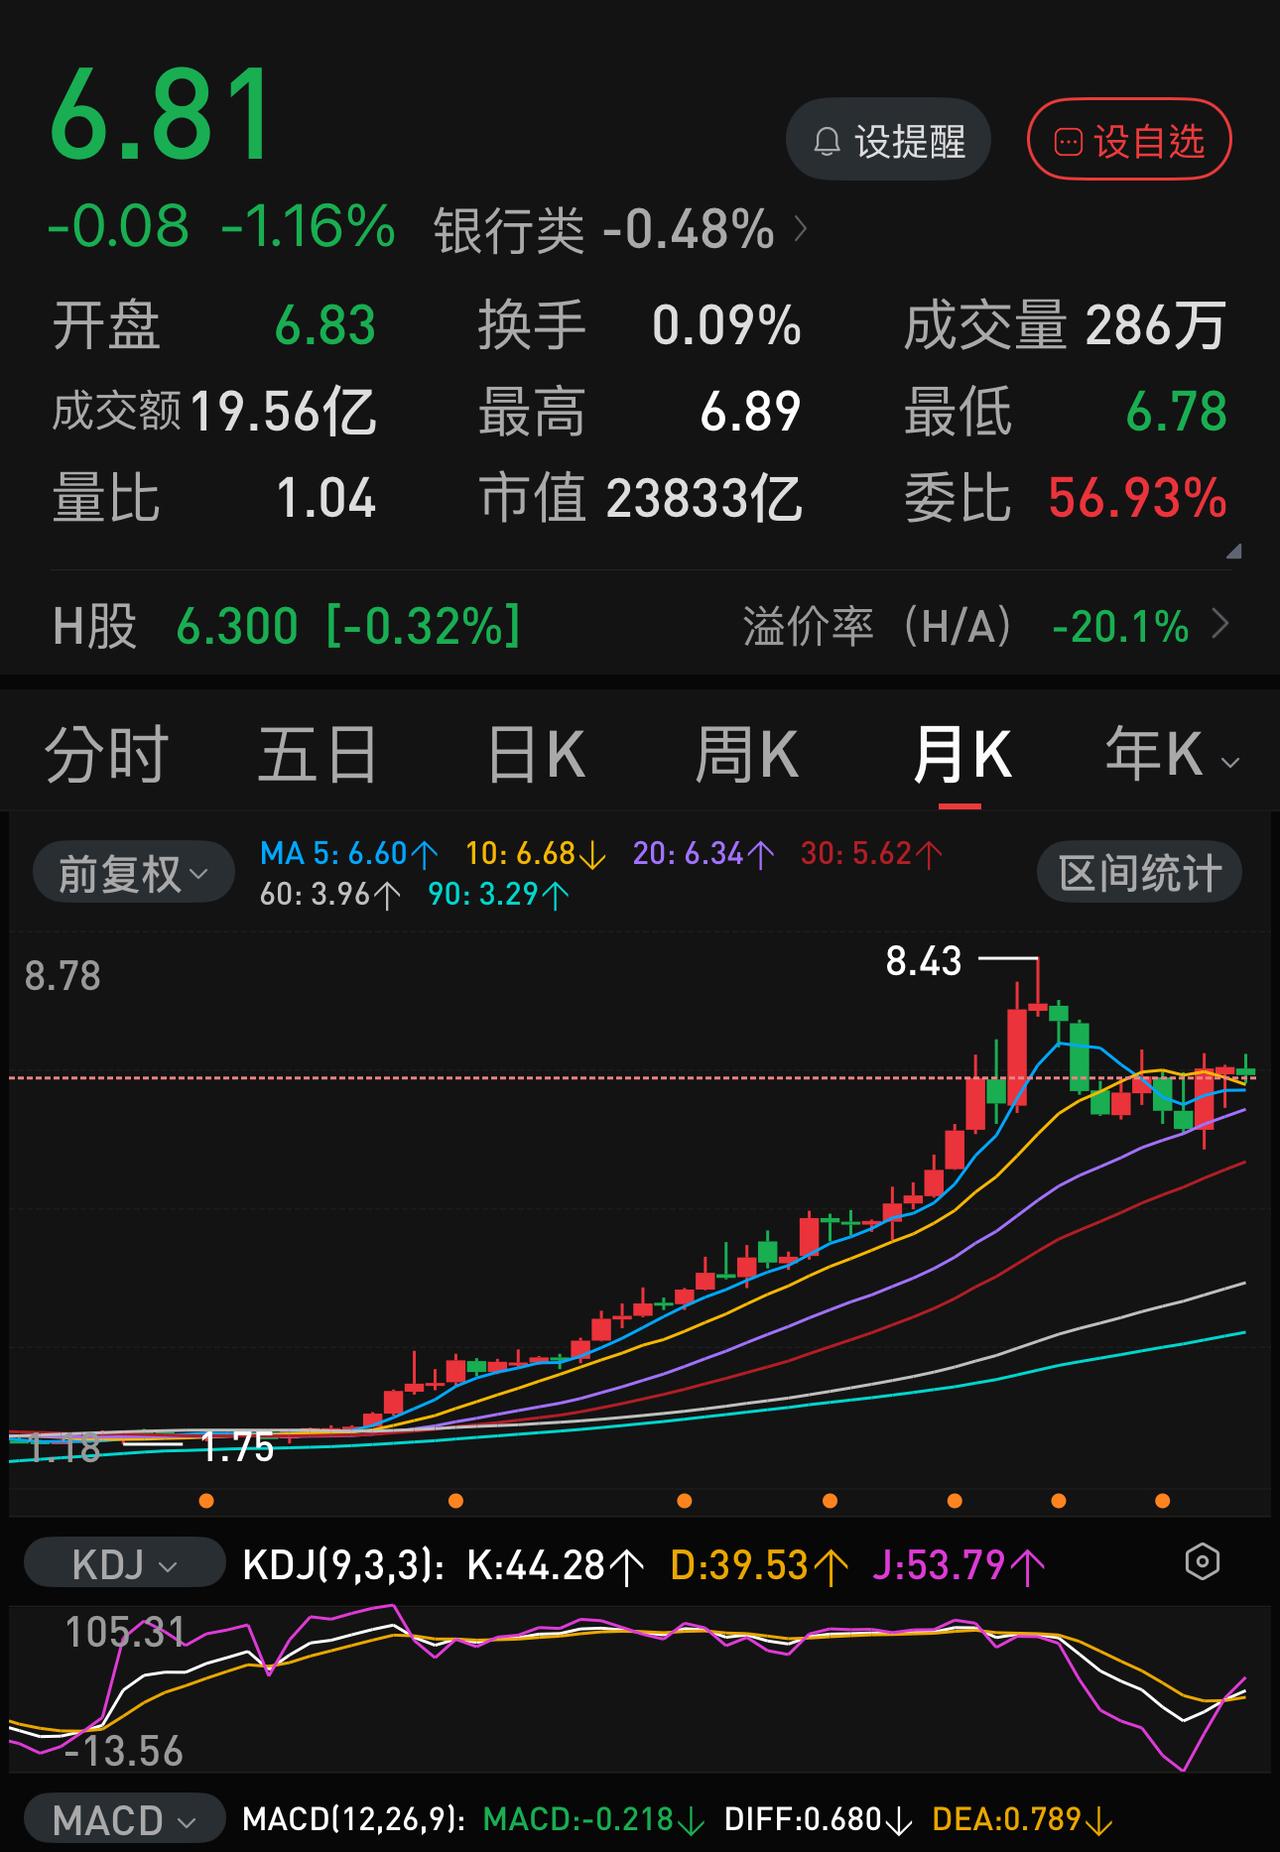
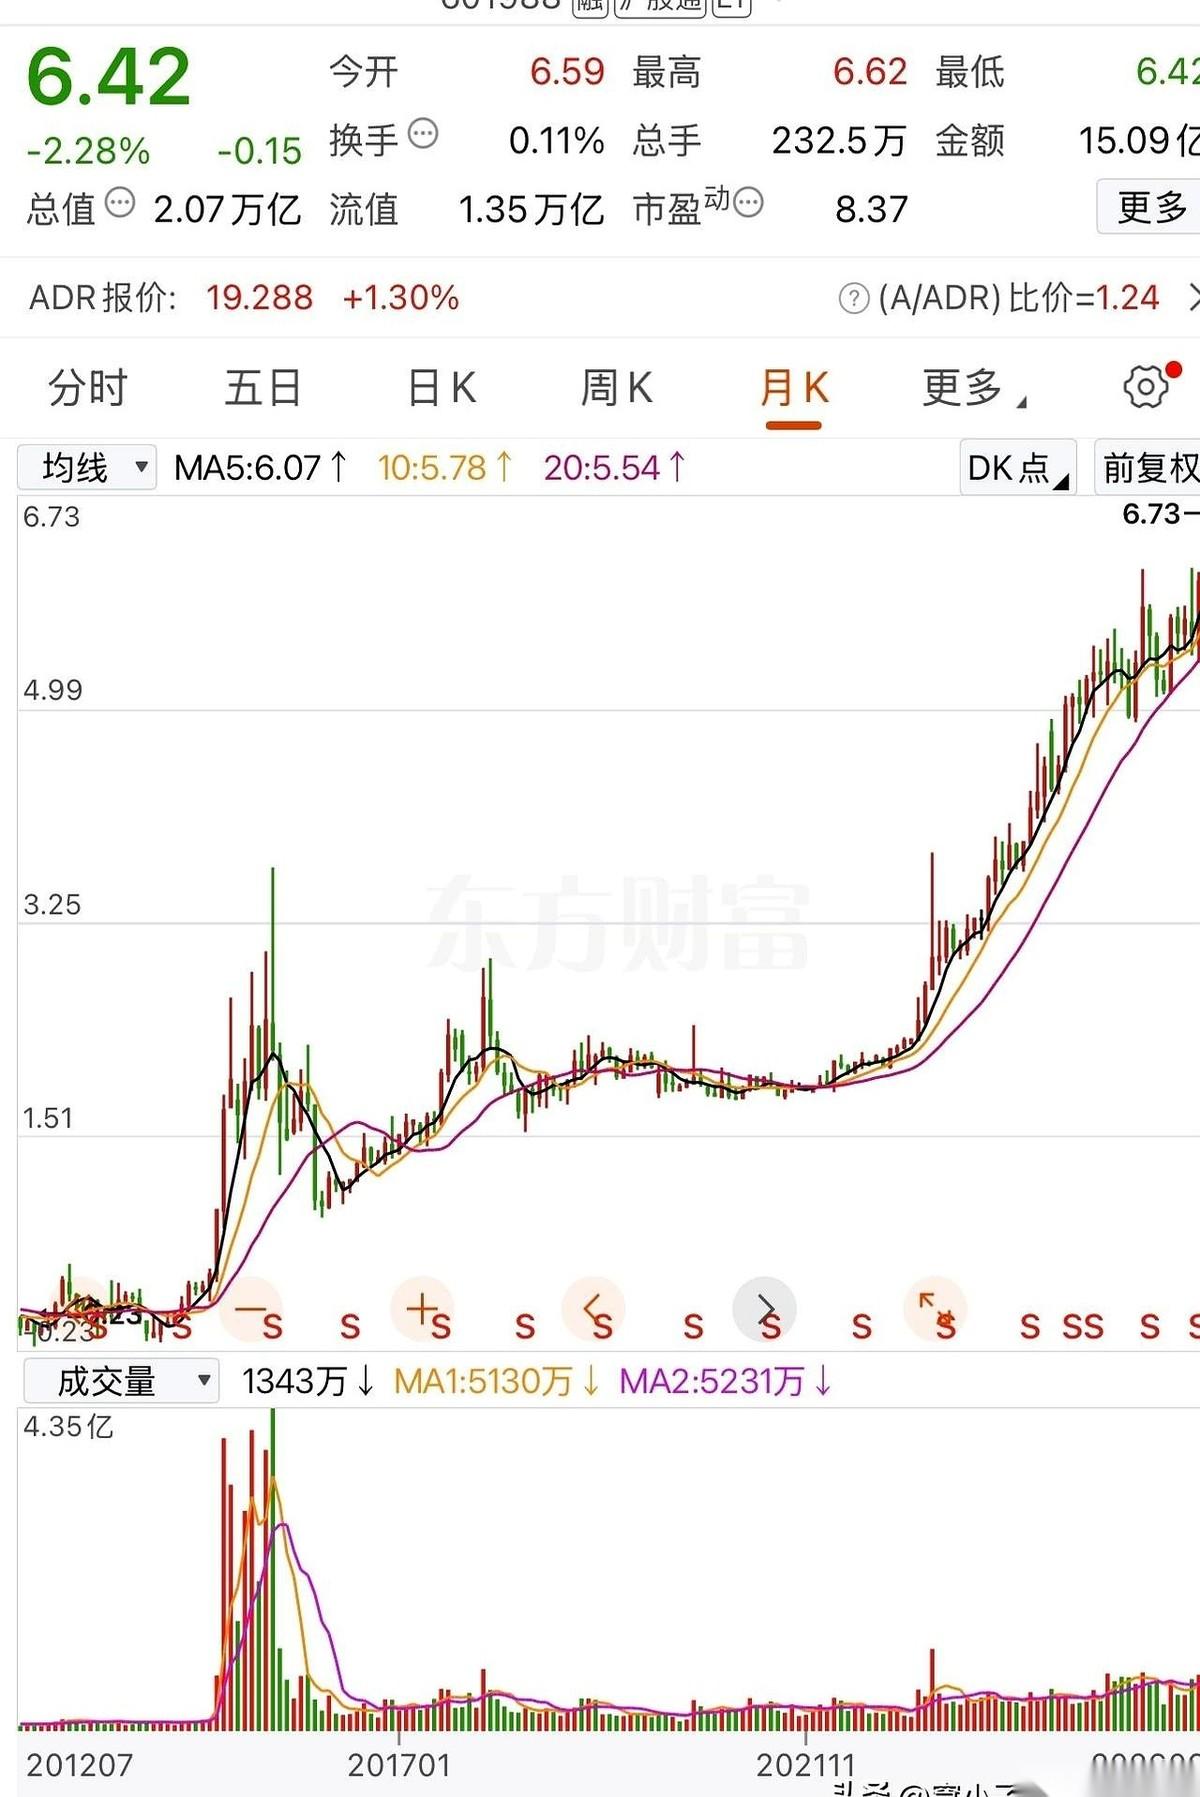
持有农业银行,套在8元以上,还有机会解套吗?当然有,而且也不是很难。最近一个多月,四大行中的工商银行、建设银行、中国银行都创出了历史新高。反观农业银行,不仅距历史高点8.43元相去甚远,甚至连07.30的7.11元的短期高点都是三冲而落。于是,有部分套在8元以上的持仓者产生了悲观情绪,觉得8.43元可能是农业银行多年的历史大顶了,几年之内难以解套。试问一下:2026.07.06,农业银行跌到5.79元时,有多少人会想到仅仅不列二十个交易日,农业银行就涨到7.11元。涨幅高达+20%以上。目前,农业银行在6.80元—7.10元震荡,距离8.43元也就是+20%左右,看看其MACD月线,已经连续7个月绿柱,目前正在缩短中,一旦见红,农业银行必有一波加速上涨,其力量大概率远超其它三大行。
去银行取20万,人家不给取。客户换到中国银行后,以“存20万”为由请大堂经理

去银行取20万,人家不给取。客户换到中国银行后,以“存20万”为由请大堂经理

去银行取20万,人家不给取。客户换到中国银行后,以“存20万”为由请大堂经理陪同沟通,随后对面银行很快办理了取款。这个细节挺耐人寻味:同样是自己的钱,卡在窗口时,往往不是一句“不给取”那么简单,可能涉及预约、额度、现金库存、用途核实等环节。对储户来说,临时取大额现金,最好提前问清网点要求,带齐证件,耐心把情况说明白。真遇到沟通不顺,也别急着争吵,可以请大堂经理或主管协助,必要时换个网点继续核实。银行要防范风险,客户也有正当使用资金的需求。把规则讲清楚,把流程走明白,很多误会其实都能少一些。

上周我卖了光大银行的股票,选择了农业银行,买的时候股价6.708元,买了1000

上周我卖了光大银行的股票,选择了农业银行,买的时候股价6.708元,买了1000股,6.99元的时候,我害怕股价跌,就卖了500股,心里想着落袋为安。现在农业银行股票价格是6.95元,作为股市小白,这个价格我是没有勇气加仓,只能等股价跌倒6.8元左右在加仓……

买银行股就是开盲盒!2026青岛银行向上!浦发银行向下!2026年银行板块走

买银行股就是开盲盒!2026青岛银行向上!浦发银行向下!2026年银行板块走势严重!青岛银行涨幅超过30%!一枝独秀!宁波银行、齐鲁银行、成都银行、江苏银行涨幅超过20%!建设银行、中信银行、中国银行、杭州银行、苏州银行涨幅超过10%!也有一些银行股2026年股价下滑!浦发银行跌25.56%!兴业银行跌13.91%!光大银行跌13.47%瑞丰银行跌11.93%!苏农商行跌9.9%!农业银行跌9.24%!常熟银行跌8.95%!华夏银行跌7.57%!兰州银行跌7.76%!郑州银行跌7.77%!浦发银行跌幅第一名!原因是巨额可转债转股,2025新增约40亿流通股本,总股本一次性扩张约13.47%!
全国股份制银行前6排名:第1名:招商银行第2名:兴业银行第3名:中信银行

全国股份制银行前6排名:第1名:招商银行第2名:兴业银行第3名:中信银行

全国股份制银行前6排名:第1名:招商银行第2名:兴业银行第3名:中信银行第4名:浦发银行第5名:平安银行第6名:光大银行看到这份名单,心里先是过了一遍,接着又觉得它说的不只是银行的事。招商、兴业、中信、浦发、平安、光大。六家股份制银行,排在前面的,不一定是规模最大的,但一定是在某些方面做得最让人记住的。招行的服务在普通人嘴里口碑最好,兴业在同业业务上有自己的门道,中信背后有集团支撑,浦发在上海扎得深,平安带着保险的底子,光大在财富管理上下了功夫。它们各有各的长板,也各有各的短板。股份制银行和国有大行不一样。国有大行有国家信用背书,有遍布全国的网点,有几十年攒下来的客户基础。股份制银行没这些,它们得靠自己去找客户、去拼服务、去想办法让老百姓愿意把钱存进来。所以它们更灵活,更愿意尝试新东西,也更在意每一个走进门的人。你去大行办业务,可能排半小时队,柜员面无表情地办完就完事。你去股份制银行,可能一进门就有人迎上来,问你办什么、需不需要帮忙。这种差别,放在生活里也一样。那些有天然优势的人,往往不需要太努力就能过得不错。而那些没有背景、没有靠山的人,只能靠自己的本事和态度去争取每一个机会。他们更拼,更用心,更在意别人的感受。不是因为他们天生如此,是因为他们不这样就活不下去。所以选择银行的时候,你选的其实不只是利率和产品,还有一种对待你的方式。你愿意被当成一个号码,还是被当成一个人。你愿意走流程,还是愿意被人问一句“您需要什么”。这些细微的差别,平时看不出来,可当你真正需要帮助的时候,就能感觉到。这六家银行排在前面的原因,说到底跟人一样——不是因为它们最有钱,是因为它们在某些时刻,让普通人觉得被认真对待了。而这份认真,才是它们真正的底牌。
昨天,江苏银行冲上12.6元,我卖了5000股,至此江苏银行已经卖了一半了。

昨天,江苏银行冲上12.6元,我卖了5000股,至此江苏银行已经卖了一半了。

昨天,江苏银行冲上12.6元,我卖了5000股,至此江苏银行已经卖了一半了。卖之前我问了豆包,豆包说如果你是攒股收息的话,最好少卖一点,最多卖个20%~30%就可以了。去年江苏银行涨的也很不错,我一直拿着没有卖,最后又坐了回电梯,近10万的利润就溜走了。江苏银行今年的涨势和去年相同。我不想来回坐电梯,于是江苏银行涨一点,我就卖一点。一不小心一半就卖出去了。这不符合豆包的要求。当然,我还是会继续攒股收息的,只不过是想把江苏银行的利润提前锁定一部分,不要让它再溜走。炒股就是一个不断纠错,然后又不断犯错的过程。说真的,也不知道自己的这种决定是否正确?
最近这几天盯着交易软件的人,视线大概都绕不开农业银行、中国银行和工商银行的K线图

最近这几天盯着交易软件的人,视线大概都绕不开农业银行、中国银行和工商银行的K线图

最近这几天盯着交易软件的人,视线大概都绕不开农业银行、中国银行和工商银行的K线图。平时一天只挪动几分钱的盘面,最近直接拉出了直奔高位的陡峭红线。千万别脑子一热按下买入键。把时间线稍微往前推一点,看看这背后的资金流向。前阵子科技板块屏幕上一片惨绿,卖单像倒水一样往下砸,眼看上证指数的数字就要跌穿3500点。就在这个时候,一笔接着一笔几十万手的大额买单,不计成本地连续砸进了这几家大型银行的盘口,买单数字疯狂闪烁更替,在屏幕上硬生生拉出了一道陡峭向上的红线,把往下掉的大盘指数强行拽了回来。这不是什么银行板块基本面大爆发,这就是巨量资金在拿钱垫底,死死顶住大盘。到了今天,盘面一开,局势立马翻转。科技板块的数字刚由绿翻红,大资金转头就撤出了银行,重新涌进科技板块。大盘数字稳稳停在3800点上方,而银行板块的红线立马掉头向下,一路砸出刺眼的绿柱子,直接迎来一波暴跌。资金稳指数的任务一办完,立刻就跑去拉升科技股了。现在这个节点,看看农行和工行挂在屏幕最上方的高位价格。此时此刻的银行股,和当年一路飙到1400的高位股中际旭创、冲到860的兆易创新没有任何区别。一串又一串的卖单正在排队涌出。此时此刻往里冲,面对的极有可能是一个至少向下回调20%的垂直下跌空间,这才是它落地后的真实位置。资金撤退的痕迹已经明明白白印在今天的跌幅榜上了。眼下这红得发紫的高位银行股,谁还会去点那个买入键接下这最后一棒?
魏德尔有望角逐下一任德国总理,曾在华生活6年,就职于中国银行,博士论文题目是中国养老金制度!魏德尔思

魏德尔有望角逐下一任德国总理,曾在华生活6年,就职于中国银行,博士论文题目是中国养老金制度!魏德尔思

魏德尔有望角逐下一任德国总理,曾在华生活6年,就职于中国银行,博士论文题目是中国养老金制度!魏德尔思路清晰,口才伶俐,能言善辩,问题导向明确,如果上台可能给德国带来新的发展机会!​
光绪三十四年,清政府邮传部筹划成立一家新式银行,取名“交通银行”。银行章程、股本

光绪三十四年,清政府邮传部筹划成立一家新式银行,取名“交通银行”。银行章程、股本

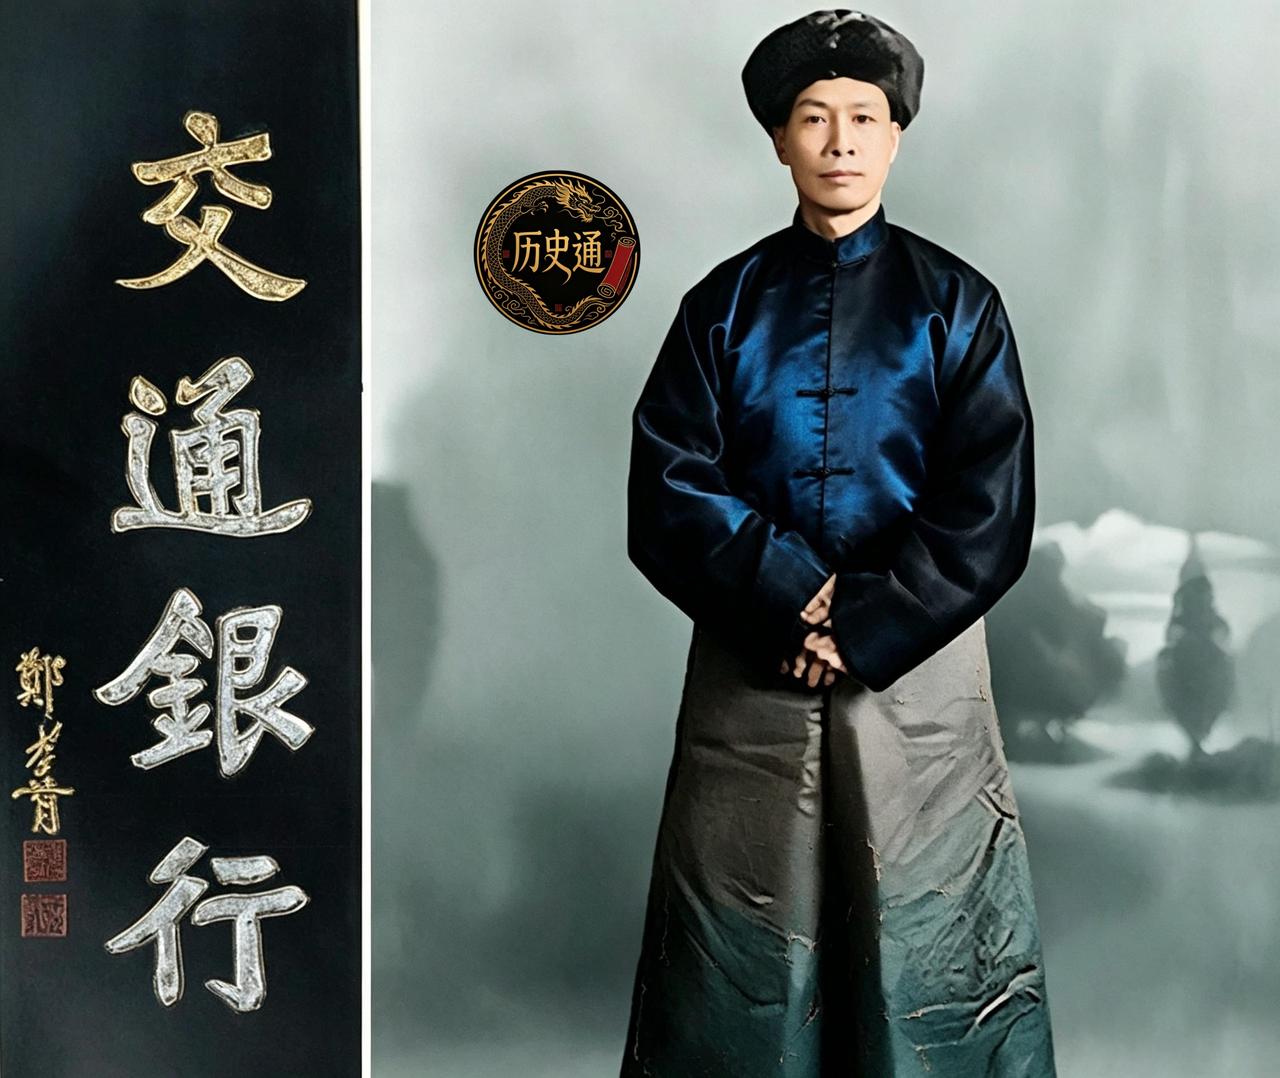
光绪三十四年,清政府邮传部筹划成立一家新式银行,取名“交通银行”。银行章程、股本、架构一件件落定,唯独大门上那块匾额,让官员们犯了难。请谁题字,成了头等烦心事。旧翰林们的字虽工整,却缺一股能镇住银钱场子的气度。照片左侧,黑底金字,四个大字端庄雄健;右侧站着题字者郑孝胥。他头戴瓜皮小帽,身着藏青色长衫马褂,双手交叠,神情内敛,不像江湖书家,倒像个沉得住气的老掌柜。可就是这么一个人,当年让邮传部遍请的旧翰林们集体失了颜色。郑孝胥出身福建闽县,清末进士,入过翰林,诗书画俱精,尤擅楷书,字取颜体之厚重,又参以欧体之骨力。最初,邮传部四处延请旧日翰林提笔,指望借这些人的馆阁体撑一撑新银行的门面。没想到写来送去,没有一幅能让主事者点头。不是过于拘谨,就是失之油滑,总差那么一口气。有人提议请郑孝胥出山,消息一出,众人先被价码吓一跳:润笔费四千大洋。那时北京一座像样的四合院也不过一千五百大洋,这四个字差不多能换三座宅子。可钱花了,字一亮相,满堂皆服。郑孝胥笔下的“交通银行”四字,结字严谨,折角分明,笔力遒劲,凝重大气,又带着一股庄严典雅的贵气。黑底金字,每一笔都经得起推敲,越看越耐看。连当时的邮传大臣都忍不住叹道:我心中交通银行四字,就是这个样。一句话,既替字定了调,也让那四千大洋显得不那么烫手。从一九零八年到现在,银行招牌换了一代又一代,营业网点从京城开到全国各地,这四个字却始终没变。无数人在柜台前抬头看过它,在存折上低头见过它,却很少人知道它背后曾有过一场耗资千金的选字风波。郑孝胥后来的人生选择争议颇多,但这四个字,替他留在了中国最显眼的地方。
美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,

美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,

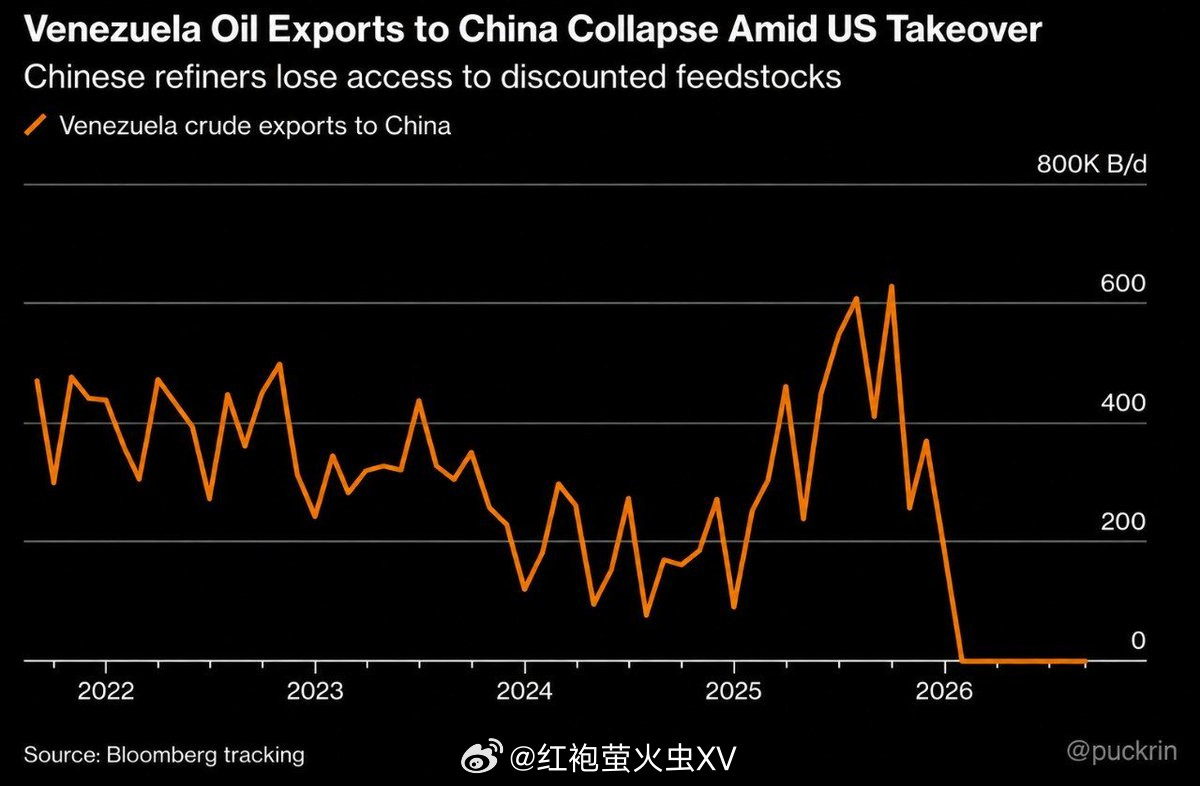
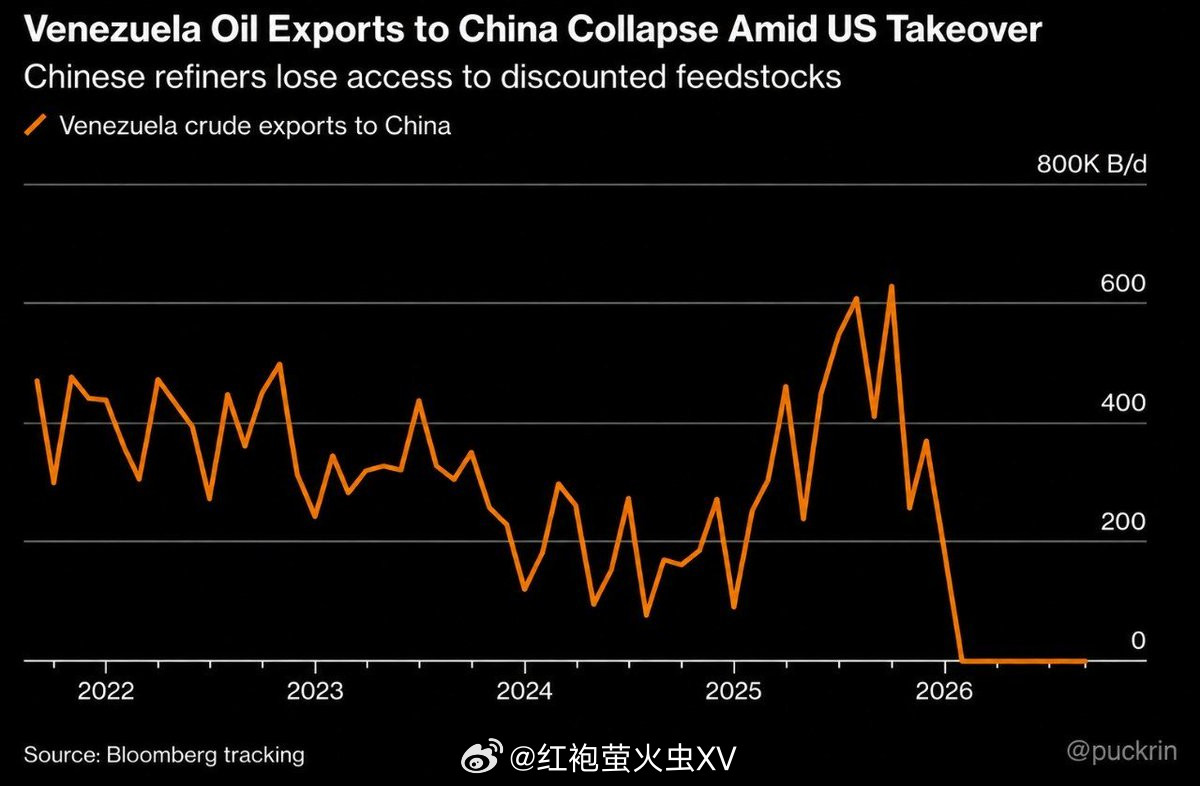
美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,使北京成为委内瑞拉最重要的债权人之一。目前仍有超过100亿美元的债务未偿还。石油是偿还这些债务的核心方式。但自美国接管委内瑞拉以来,委内瑞拉向中国的原油运输量已大幅降至接近停滞,而去年一度超过每天60万桶。华盛顿明确表示,中国现在面对的已经不只是油的问题,更牵涉到一笔持续多年的债务如何偿还。在查韦斯执政时期,委内瑞拉拥有世界规模最大的石油储量之一,但财政收入高度依赖原油出口。中国金融机构则通过长期融资,为委内瑞拉提供资金支持,双方把石油收入与贷款偿还联系起来。根据AidData等机构整理的数据,2000年至2018年,中国方面对委内瑞拉的贷款承诺达到约1060亿美元,其中大部分具有石油担保或资源偿付性质。这种安排的逻辑并不复杂:委内瑞拉获得资金,中国金融机构获得未来石油偿还安排。问题出在委内瑞拉后来陷入严重经济危机。石油产量下降、财政状况恶化,加上美国制裁等因素,使委内瑞拉很难按照原先节奏偿还债务。2017年委内瑞拉发生主权债务违约,此后中国方面与委内瑞拉调整偿还方式,允许部分债务继续通过石油货物完成偿付。到2025年,外界普遍估计委内瑞拉对中国仍有100亿至150亿美元左右的债务。也就是说,几十亿美元、上百亿美元的历史融资,并没有随着时间自动消失。石油仍然是重要的偿债纽带。2025年,委内瑞拉出口到中国的原油规模相当可观。路透社援引航运数据报道,2025年委内瑞拉每天约有64.2万桶石油运往中国,占其当年石油出口的大约四分之三。需要注意的是,这些原油并不全部用于偿还中国债务,其中相当一部分进入中国独立炼厂,通过贸易商完成交易。真正直接用于债务偿还的数量只是其中一部分。1月份,美国对委内瑞拉政治和石油体系采取重大行动后,原本准备驶往委内瑞拉装载偿债原油的中国籍超级油轮掉头返回亚洲。此前承担相关运输任务的船只长期停留在海上等待安排,整个运输链条突然失去确定性。到了2月份,变化更加明显。数据显示,委内瑞拉对华石油出口下降到约4.8万桶/日,相比2025年的60多万桶/日出现巨大落差。与此同时,美国方向的委内瑞拉原油运输明显增加,欧洲方向也出现增长。这意味着什么?过去那条“委内瑞拉生产—出售石油—获得收入或完成货物偿债”的路径,被美国主导的新石油贸易框架打断了。美国掌握的不只是油田本身,还有出口许可、资金流向和交易规则。2026年,美国财政部陆续调整委内瑞拉石油交易许可证。到了夏季,美国进一步推动委内瑞拉能源行业重新布局。8月底,美国支持的NorthAmericanBlueEnergyPartners获得多个油田相关合同,部分此前由中国、俄罗斯企业参与的项目被纳入新的运营体系。美国政府还获得该企业35%的权益以及对部分产量的优先安排。9月初公布的安排更加值得关注。美国方面提出对委内瑞拉部分大型油田实行长期开发安排,涉及约650亿桶储量,并由美国政府通过股权、采购权以及治理机制介入。美国能源部门同时表示,将加强对相关资金流动的监督。从债务角度观察,这才是问题真正棘手的地方。委内瑞拉欠中国的钱,并不会因为石油行业换了运营方式就自动消失。债务仍然存在,债权关系也不会凭空消失。可是,如果能够用于偿债的石油被纳入新的出口体系,过去形成的偿还机制自然就会受到影响。美国真正掌握的是“石油能不能出口、卖给谁、钱怎么走”。这实际上把中国和委内瑞拉之间的金融债务问题,变成了一个国际政治和能源规则问题。这也是为什么中国关注的重点并不是“还能不能买到委内瑞拉石油”这么简单。从中国整体能源进口结构来看,委内瑞拉原油占比并不高。真正需要解决的是既有债务、相关企业权益,以及正常商业合同能否继续获得尊重。美国控制委内瑞拉石油贸易后,中国面对的是一个全新的交易环境,而不是简单的石油供应减少。更值得注意的是,美国的做法并没有改变一个基本事实:委内瑞拉仍然需要处理庞大的外债。2026年,委内瑞拉开始面对规模更加庞大的债务重组问题,外界估算其整体债务负担可能达到数千亿美元,其中包括政府和国家石油公司的债券、拖欠利息以及对中国等国家的债务。这场博弈真正值得观察的,也正是这里。过去十多年,中国和委内瑞拉形成的能源、金融和产业合作规模巨大。如今美国重新进入委内瑞拉能源核心区域,部分中国项目受到冲击,石油偿债渠道也被打乱。但债权仍在,合同仍在,利益仍在。接下来真正的较量,很可能从油轮航线转向债务谈判桌,从油田控制权转向资金结算规则。美国能够短时间改变石油运输方向,却无法简单改变国际商业关系本身。对中国而言,委内瑞拉问题真正重要的意义,也正在于如何维护正常经贸合作权益,并在新的能源秩序中守住自身合法利益。这场围绕石油、债务和能源控制权的较量,远没有结束。
美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,

美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,

美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,使北京成为委内瑞拉最重要的债权人之一。目前仍有超过100亿美元的债务未偿还。石油是偿还这些债务的核心方式。但自美国接管委内瑞拉以来,委内瑞拉向中国的原油运输量已大幅降至接近停滞,而去年一度超过每天60万桶。华盛顿明确表示,中国现在面对的已经不只是油的问题,更牵涉到一笔持续多年的债务如何偿还。在查韦斯执政时期,委内瑞拉拥有世界规模最大的石油储量之一,但财政收入高度依赖原油出口。中国金融机构则通过长期融资,为委内瑞拉提供资金支持,双方把石油收入与贷款偿还联系起来。根据AidData等机构整理的数据,2000年至2018年,中国方面对委内瑞拉的贷款承诺达到约1060亿美元,其中大部分具有石油担保或资源偿付性质。这种安排的逻辑并不复杂:委内瑞拉获得资金,中国金融机构获得未来石油偿还安排。问题出在委内瑞拉后来陷入严重经济危机。石油产量下降、财政状况恶化,加上美国制裁等因素,使委内瑞拉很难按照原先节奏偿还债务。2017年委内瑞拉发生主权债务违约,此后中国方面与委内瑞拉调整偿还方式,允许部分债务继续通过石油货物完成偿付。到2025年,外界普遍估计委内瑞拉对中国仍有100亿至150亿美元左右的债务。也就是说,几十亿美元、上百亿美元的历史融资,并没有随着时间自动消失。石油仍然是重要的偿债纽带。2025年,委内瑞拉出口到中国的原油规模相当可观。路透社援引航运数据报道,2025年委内瑞拉每天约有64.2万桶石油运往中国,占其当年石油出口的大约四分之三。需要注意的是,这些原油并不全部用于偿还中国债务,其中相当一部分进入中国独立炼厂,通过贸易商完成交易。真正直接用于债务偿还的数量只是其中一部分。1月份,美国对委内瑞拉政治和石油体系采取重大行动后,原本准备驶往委内瑞拉装载偿债原油的中国籍超级油轮掉头返回亚洲。此前承担相关运输任务的船只长期停留在海上等待安排,整个运输链条突然失去确定性。到了2月份,变化更加明显。数据显示,委内瑞拉对华石油出口下降到约4.8万桶/日,相比2025年的60多万桶/日出现巨大落差。与此同时,美国方向的委内瑞拉原油运输明显增加,欧洲方向也出现增长。这意味着什么?过去那条“委内瑞拉生产—出售石油—获得收入或完成货物偿债”的路径,被美国主导的新石油贸易框架打断了。美国掌握的不只是油田本身,还有出口许可、资金流向和交易规则。2026年,美国财政部陆续调整委内瑞拉石油交易许可证。到了夏季,美国进一步推动委内瑞拉能源行业重新布局。8月底,美国支持的NorthAmericanBlueEnergyPartners获得多个油田相关合同,部分此前由中国、俄罗斯企业参与的项目被纳入新的运营体系。美国政府还获得该企业35%的权益以及对部分产量的优先安排。9月初公布的安排更加值得关注。美国方面提出对委内瑞拉部分大型油田实行长期开发安排,涉及约650亿桶储量,并由美国政府通过股权、采购权以及治理机制介入。美国能源部门同时表示,将加强对相关资金流动的监督。从债务角度观察,这才是问题真正棘手的地方。委内瑞拉欠中国的钱,并不会因为石油行业换了运营方式就自动消失。债务仍然存在,债权关系也不会凭空消失。可是,如果能够用于偿债的石油被纳入新的出口体系,过去形成的偿还机制自然就会受到影响。美国真正掌握的是“石油能不能出口、卖给谁、钱怎么走”。这实际上把中国和委内瑞拉之间的金融债务问题,变成了一个国际政治和能源规则问题。这也是为什么中国关注的重点并不是“还能不能买到委内瑞拉石油”这么简单。从中国整体能源进口结构来看,委内瑞拉原油占比并不高。真正需要解决的是既有债务、相关企业权益,以及正常商业合同能否继续获得尊重。美国控制委内瑞拉石油贸易后,中国面对的是一个全新的交易环境,而不是简单的石油供应减少。更值得注意的是,美国的做法并没有改变一个基本事实:委内瑞拉仍然需要处理庞大的外债。2026年,委内瑞拉开始面对规模更加庞大的债务重组问题,外界估算其整体债务负担可能达到数千亿美元,其中包括政府和国家石油公司的债券、拖欠利息以及对中国等国家的债务。这场博弈真正值得观察的,也正是这里。过去十多年,中国和委内瑞拉形成的能源、金融和产业合作规模巨大。如今美国重新进入委内瑞拉能源核心区域,部分中国项目受到冲击,石油偿债渠道也被打乱。但债权仍在,合同仍在,利益仍在。接下来真正的较量,很可能从油轮航线转向债务谈判桌,从油田控制权转向资金结算规则。美国能够短时间改变石油运输方向,却无法简单改变国际商业关系本身。对中国而言,委内瑞拉问题真正重要的意义,也正在于如何维护正常经贸合作权益,并在新的能源秩序中守住自身合法利益。这场围绕石油、债务和能源控制权的较量,远没有结束。
你家开了什么银行?​1.三个女儿-邮政银行​2.三个儿子-农业银行​3.两

你家开了什么银行?​1.三个女儿-邮政银行​2.三个儿子-农业银行​3.两

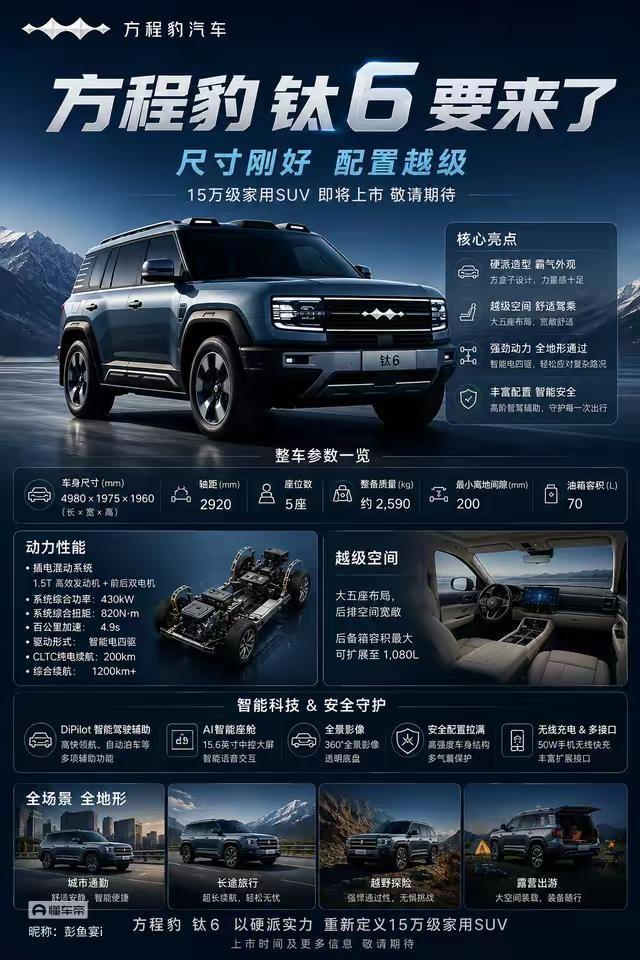
你家开了什么银行?​1.三个女儿-邮政银行​2.三个儿子-农业银行​3.两女一儿-人民银行​4.两儿一女-工商银行​5.两个儿子-民生银行​6.两个女儿-浦发银行​7.一个儿子-建设银行​8.一个女儿-招商银行​9.一儿一女-平安银行15万级也有方盒子硬派SUV?方程豹钛6信息流出,家用越野两头抓🔥最近刷到方程豹钛6的网传资料,一下子有点打破固有认知。以往印象里方盒子硬派SUV,价格门槛普遍偏高,没想到现在把目光放到了15万家用市场,算是一个很有意思的新思路。外观是熟悉的方盒子造型,线条硬朗,轮拱加宽、车顶行李架,硬派氛围感拉满,但尺寸拿捏得比较克制,4980mm车长,轴距2920mm,属于中型大五座,不会过于庞大,城市通勤停车压力不至于太大,兼顾户外气场和日常家用。看曝光参数,插混版本实力挺亮眼:1.5T+前后双电机,综合功率430kW,零百加速4.9秒,智能电四驱加持,最小离地间隙200mm,日常城市代步、周末跑山路、轻度越野露营都能应付。续航方面CLTC纯电200km,综合续航1200km+,市区可以用电通勤,长途也不用焦虑续航问题,70L油箱,长途出行底气很足。空间走实用大五座路线,后排宽敞,后备箱最大拓展1080L,露营装备、行李箱、户外物资都能塞下。内饰搭配15.6英寸中控大屏,还有DiPilot智驾辅助、360°全景影像透明底盘,无线快充这些配置也给到,硬派外表之下,内里是家用SUV的舒适取向。现在很流行“轻越野”的用车需求:平时上下班接送家人,假期想带着家人朋友进山露营,不想买一台纯工具取向的越野车,城市开笨重费油;也不甘心买一台普通城市SUV,缺少户外玩乐属性。钛6看起来就是瞄准这部分人群,把硬派造型、四驱通过性、插混省油、大空间家用融合在一起。当然目前还只是网传信息,没有正式上市,最终定价、实车调校、实际体验都还要等上市之后才能验证。客观来说,如果真能落在15万这个区间,市场冲击力不小。大家觉得,家用车,你会为方盒子造型和轻度越野能力买单吗?你更看重它的颜值、续航还是通过性?评论区聊聊你的看法。方程豹钛6新车爆料硬派SUV家用SUV
史玉柱三次神操作,第一次,2008年抛售银行股,大举减持民生银行、华夏银行,成为

史玉柱三次神操作,第一次,2008年抛售银行股,大举减持民生银行、华夏银行,成为

史玉柱三次神操作,第一次,2008年抛售银行股,大举减持民生银行、华夏银行,成为资本市场经典一战,躲过了全球金融危机。2008~2009年累计套现30亿,那时候的30亿现金含金量到底有多高,自然不用多说。2002年在脑白金巅峰时期退出,2005年对赌履行完毕,史玉柱彻底脱离保健品经营,全身心allin网游,全力做《征途》,完成从保健品老板向游戏大佬、金融投资者的身份切换。最近又开始套现自家公司股份,套现累计超10亿。
工商银行等8家中央金融企业分别发布增资计划计划共增资3600亿元。业内称,3000亿元左右的核心一级

工商银行等8家中央金融企业分别发布增资计划计划共增资3600亿元。业内称,3000亿元左右的核心一级

工商银行等8家中央金融企业分别发布增资计划计划共增资3600亿元。业内称,3000亿元左右的核心一级资本的补充,有望撬动4万亿元左右的资产扩张,增强银行投向实体重点领域信贷投放。​
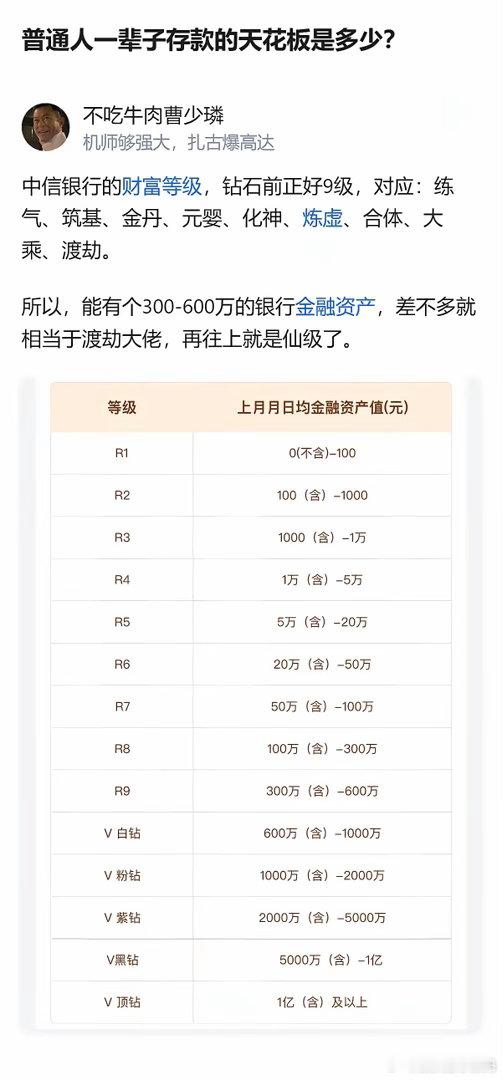
普通人一辈子存款的天花板,居然被中信银行的财富等级玩成了修仙梗,300到600万

普通人一辈子存款的天花板,居然被中信银行的财富等级玩成了修仙梗,300到600万

普通人一辈子存款的天花板,居然被中信银行的财富等级玩成了修仙梗,300到600万就够当渡劫大佬,这哪是存款天花板,分明是给普通人画了个修仙入门的小台阶。​​​
美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,

美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,

美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,使北京成为委内瑞拉最

美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,使北京成为委内瑞拉最

美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,使北京成为委内瑞拉最重要的债权人之一。目前仍有超过100亿美元的债务未偿还。石油是偿还这些债务的核心方式。但自美国接管委内瑞拉以来,委内瑞拉向中国的原油运输量已降至零,而去年曾达到每天超过60万桶。华盛顿明确​美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,使北京成为委内瑞拉最重要的债权人之一。目前仍有超过100亿美元的债务未偿还。石油是偿还这些债务的核心方式。但自美国接管委内瑞拉以来,委内瑞拉向中国的原油运输量已降至零,而去年曾达到每天超过60万桶。华盛顿明确表示,中国现在无法从新体系下石油收入中获得任何权益。同时,美国通过控制石油出口和油田,限制了中国原有的石油偿债通道。债务本身仍是委内瑞拉国家义务,但实际偿还路径已大幅受阻。
招商银行如何用“陪伴式服务”重塑财富管理?2026年招商银行财富合作伙伴论坛以

招商银行如何用“陪伴式服务”重塑财富管理?2026年招商银行财富合作伙伴论坛以

招商银行如何用“陪伴式服务”重塑财富管理?2026年招商银行财富合作伙伴论坛以“潮起珠江,财富致新章”为主题,不仅是一场行业盛会,更是对当前财富管理趋势的一次深刻回应。在利率下行、市场波动加剧的背景下,招行正试图用“陪伴式服务”打破传统银行“卖产品”的刻板印象,构建一个更懂用户、更重长期价值的财富生态。一、从“产品销售”到“需求匹配”:招行的转型逻辑过去,银行理财常被诟病“只推高佣金产品”。而招行近年来大力推动“资产配置”理念,通过“摩羯智投”、“财富体检”等工具,帮助用户厘清自身风险偏好与财务目标。这种“先诊断、再开方”的模式,本质上是将用户从“消费者”转变为“合作伙伴”。二、科技赋能,但不取代人性招行的App体验堪称行业标杆,但其真正的护城河在于“人机协同”。AI负责数据处理与初步建议,客户经理则提供情感支持与复杂决策辅助。这种“科技+温度”的组合,恰恰是当下用户最稀缺的——既想要效率,又渴望被理解。三、2026年的“新章”:不止于收益,更在于安心论坛主题中的“新章”,或许正指向一种新的财富观:不再盲目追求高收益,而是注重资产的稳健增值与生活的确定性。无论是为子女教育储备、为养老规划,还是应对突发风险,招行正在努力成为用户“人生重要时刻”的财务伙伴。