长鑫上市合肥浮盈万亿,南宁宜春新余却亏几十亿:抄作业抄错了谁
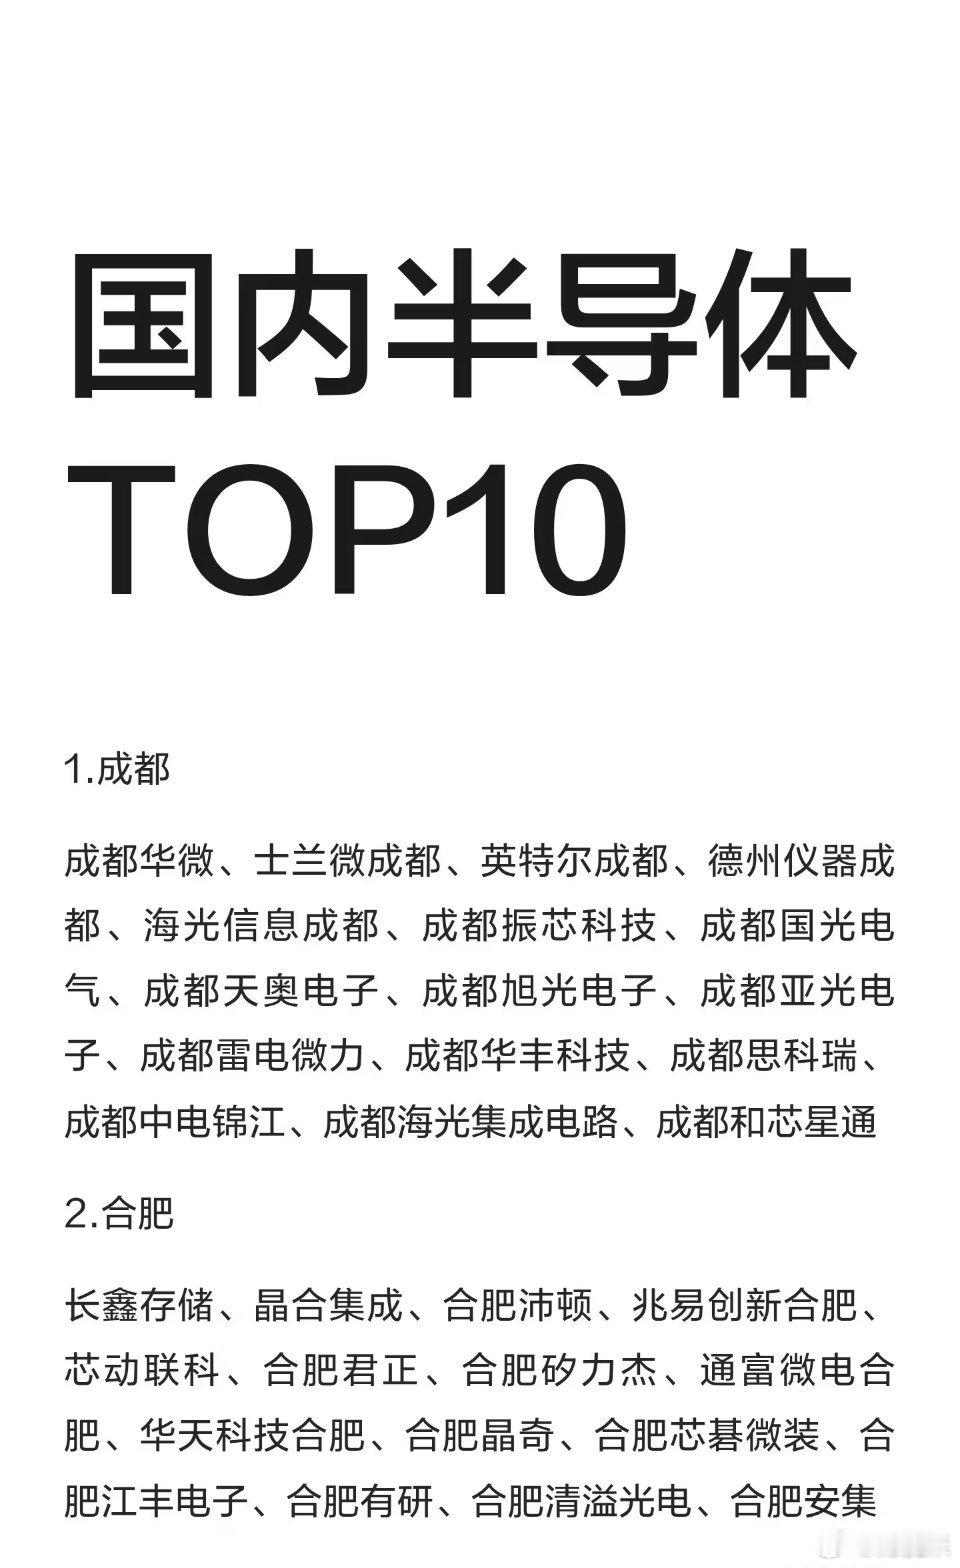
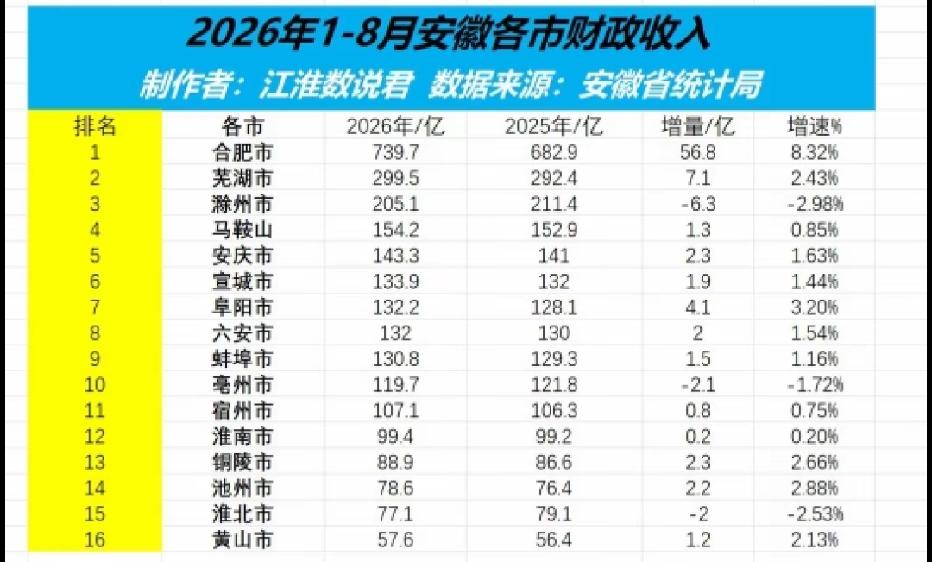
2026 年 7 月 27 日,长鑫科技登陆科创板,首日收盘总市值约 3.28 万亿元,超越工商银行登顶 A 股。合肥国资合计持股约 36.79%,账面浮盈超过 1 万亿元,"合肥模式" 再次被刷屏。同一时期,南宁、宜春等地押注哪吒汽车,新余仓促收购上市公司,地方国资投入数十亿却面临重大损失。同样是政府出钱搞产业,有人赚万亿,有人亏几十亿。问题不在模式本身,在条件。合肥能做成,靠的是科研资源、财政定力和容错制度三样东西。多数城市一样都没有,硬抄就是裸奔。那该学的到底是谁?答案可能不是合肥,是苏州。
合肥模式的核心是 "从零到一" 造链。国资先领投,把链主企业拉进来,再围绕链主建配套。长鑫做存储芯片,前期投入大、周期长、风险高,一般城市根本扛不住。合肥敢投,是因为有中科大等科研资源托底,有财政实力撑腰,还有允许失败的制度空间。这三样缺一个,链主没落地,钱先打水漂。南宁、宜春看到的是合肥吃肉,没看到合肥挨打的那几年。
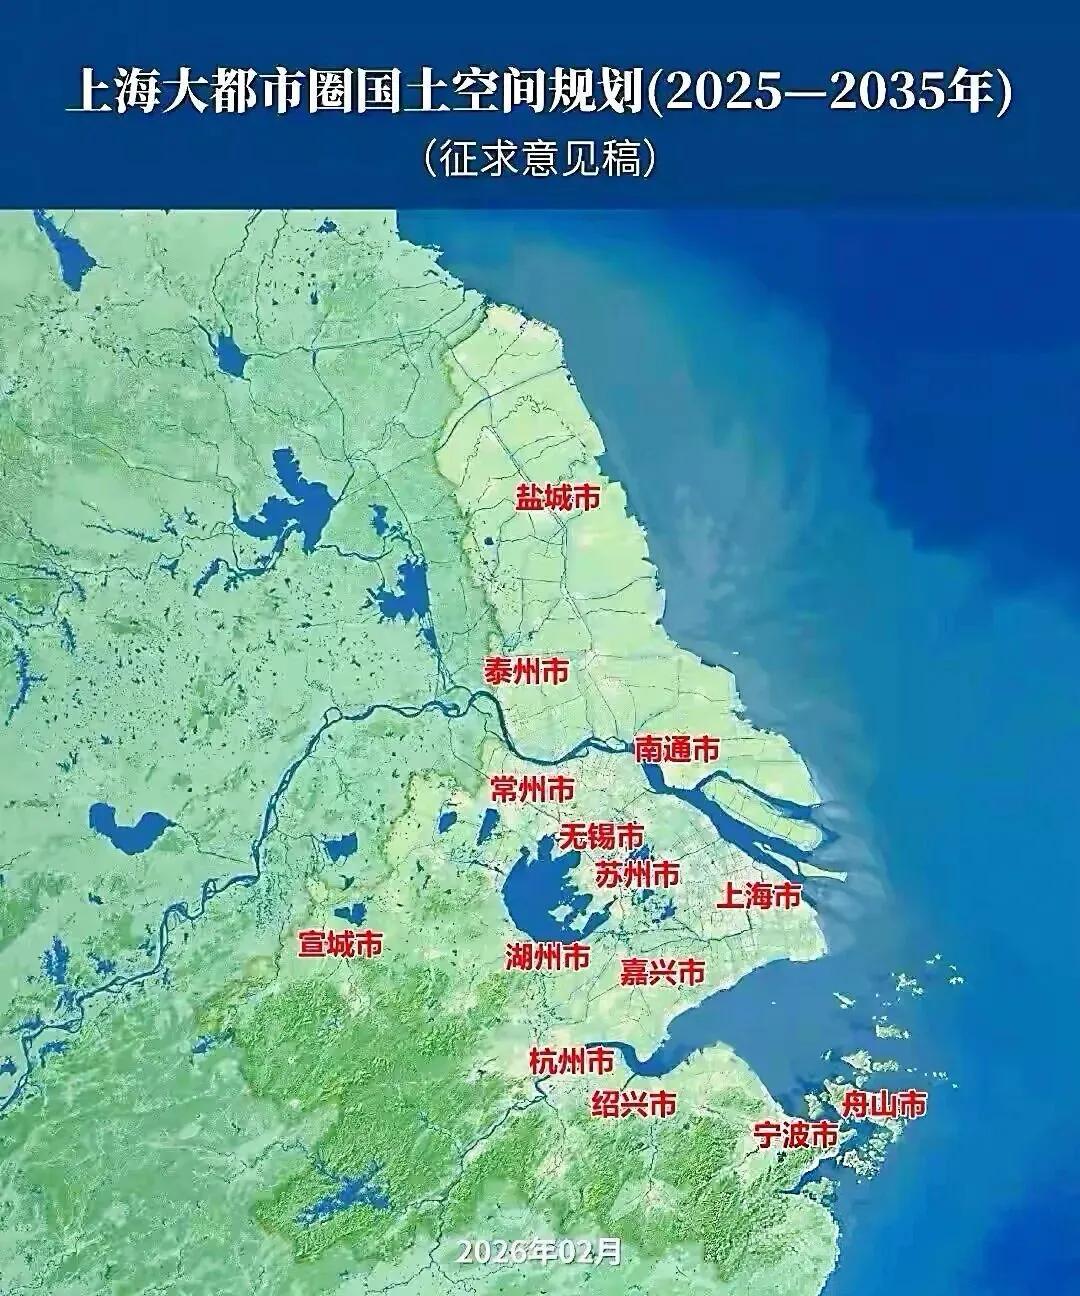
苏州模式不一样。苏州是 "从一到 N" 强链,不赌单一链主,靠制造底座加母基金网络,一批一批培育专精特新企业。苏州不单纯依赖区位红利,它靠的是多年积累的精密制造能力和母基金网络。企业来了能配套,配套好了能升级,升级完了能上市。这条路慢,但稳,门槛低,大多数城市够得着。
合肥模式难在哪?难在 "集中押注" 四个字。押对了,万亿浮盈;押错了,几十亿打水漂。南宁投哪吒汽车约 24 亿元,宜春投哪吒近 20 亿元股权再加近 3 亿元厂房,结果哪吒三年累计亏损 183 亿元、进入破产重整,两地国资投资面临重大损失。新余则是另一种翻车:为完成企业上市 "倍增计划",仅用三个多月斥资 10 多亿元收购奇信股份控制权,事后发现该公司存在长达八年的系统性财务造假,最终退市,地方国资损失约 24 亿元,被中央纪委通报。三个城市亏的原因不同,但共同点是条件不匹配 —— 没有科研资源,链主来了留不住;没有财政定力,投到一半就断粮;没有专业尽调和容错制度,失败一次就没人敢再拍板。三个条件同时满足的城市,全国数得过来。
苏州模式给多数城市提供的是参考路径。不追最热的链主,先把制造底座做厚,用母基金网络分散风险,用专精特新企业堆出产业密度。这条路不刺激,但可复制。2026 年 6 月,国办印发 54 号文,严控新设政府投资基金、县区原则上不得新设,给狂奔的地方国资投资踩了刹车。市场解读为 "区分真假合肥模式":不否定耐心资本,但要打击打着产业投资旗号搞财政补贴、隐性举债、名股实债的伪模式。意思很明白:别拿财政的钱去赌自己看不懂的局。长鑫上市是合肥的胜利,不是所有城市的模板。接下来要看的,是那些亏了几十亿的城市,会不会转头学苏州。学不学得会,另说。
免责声明:本文仅为地方产业投资模式的信息梳理与观点分析,不构成任何投资建议。文中数据来自公开报道,国资损失金额为媒体披露口径,最终以官方审计为准。