合资新能源2026:日系突围,韩法出局
2026年合资新能源渗透率破25%,但“好起来”≠“翻盘”。分车系看,转型深度决定生死。
日系:唯一成规模的派系
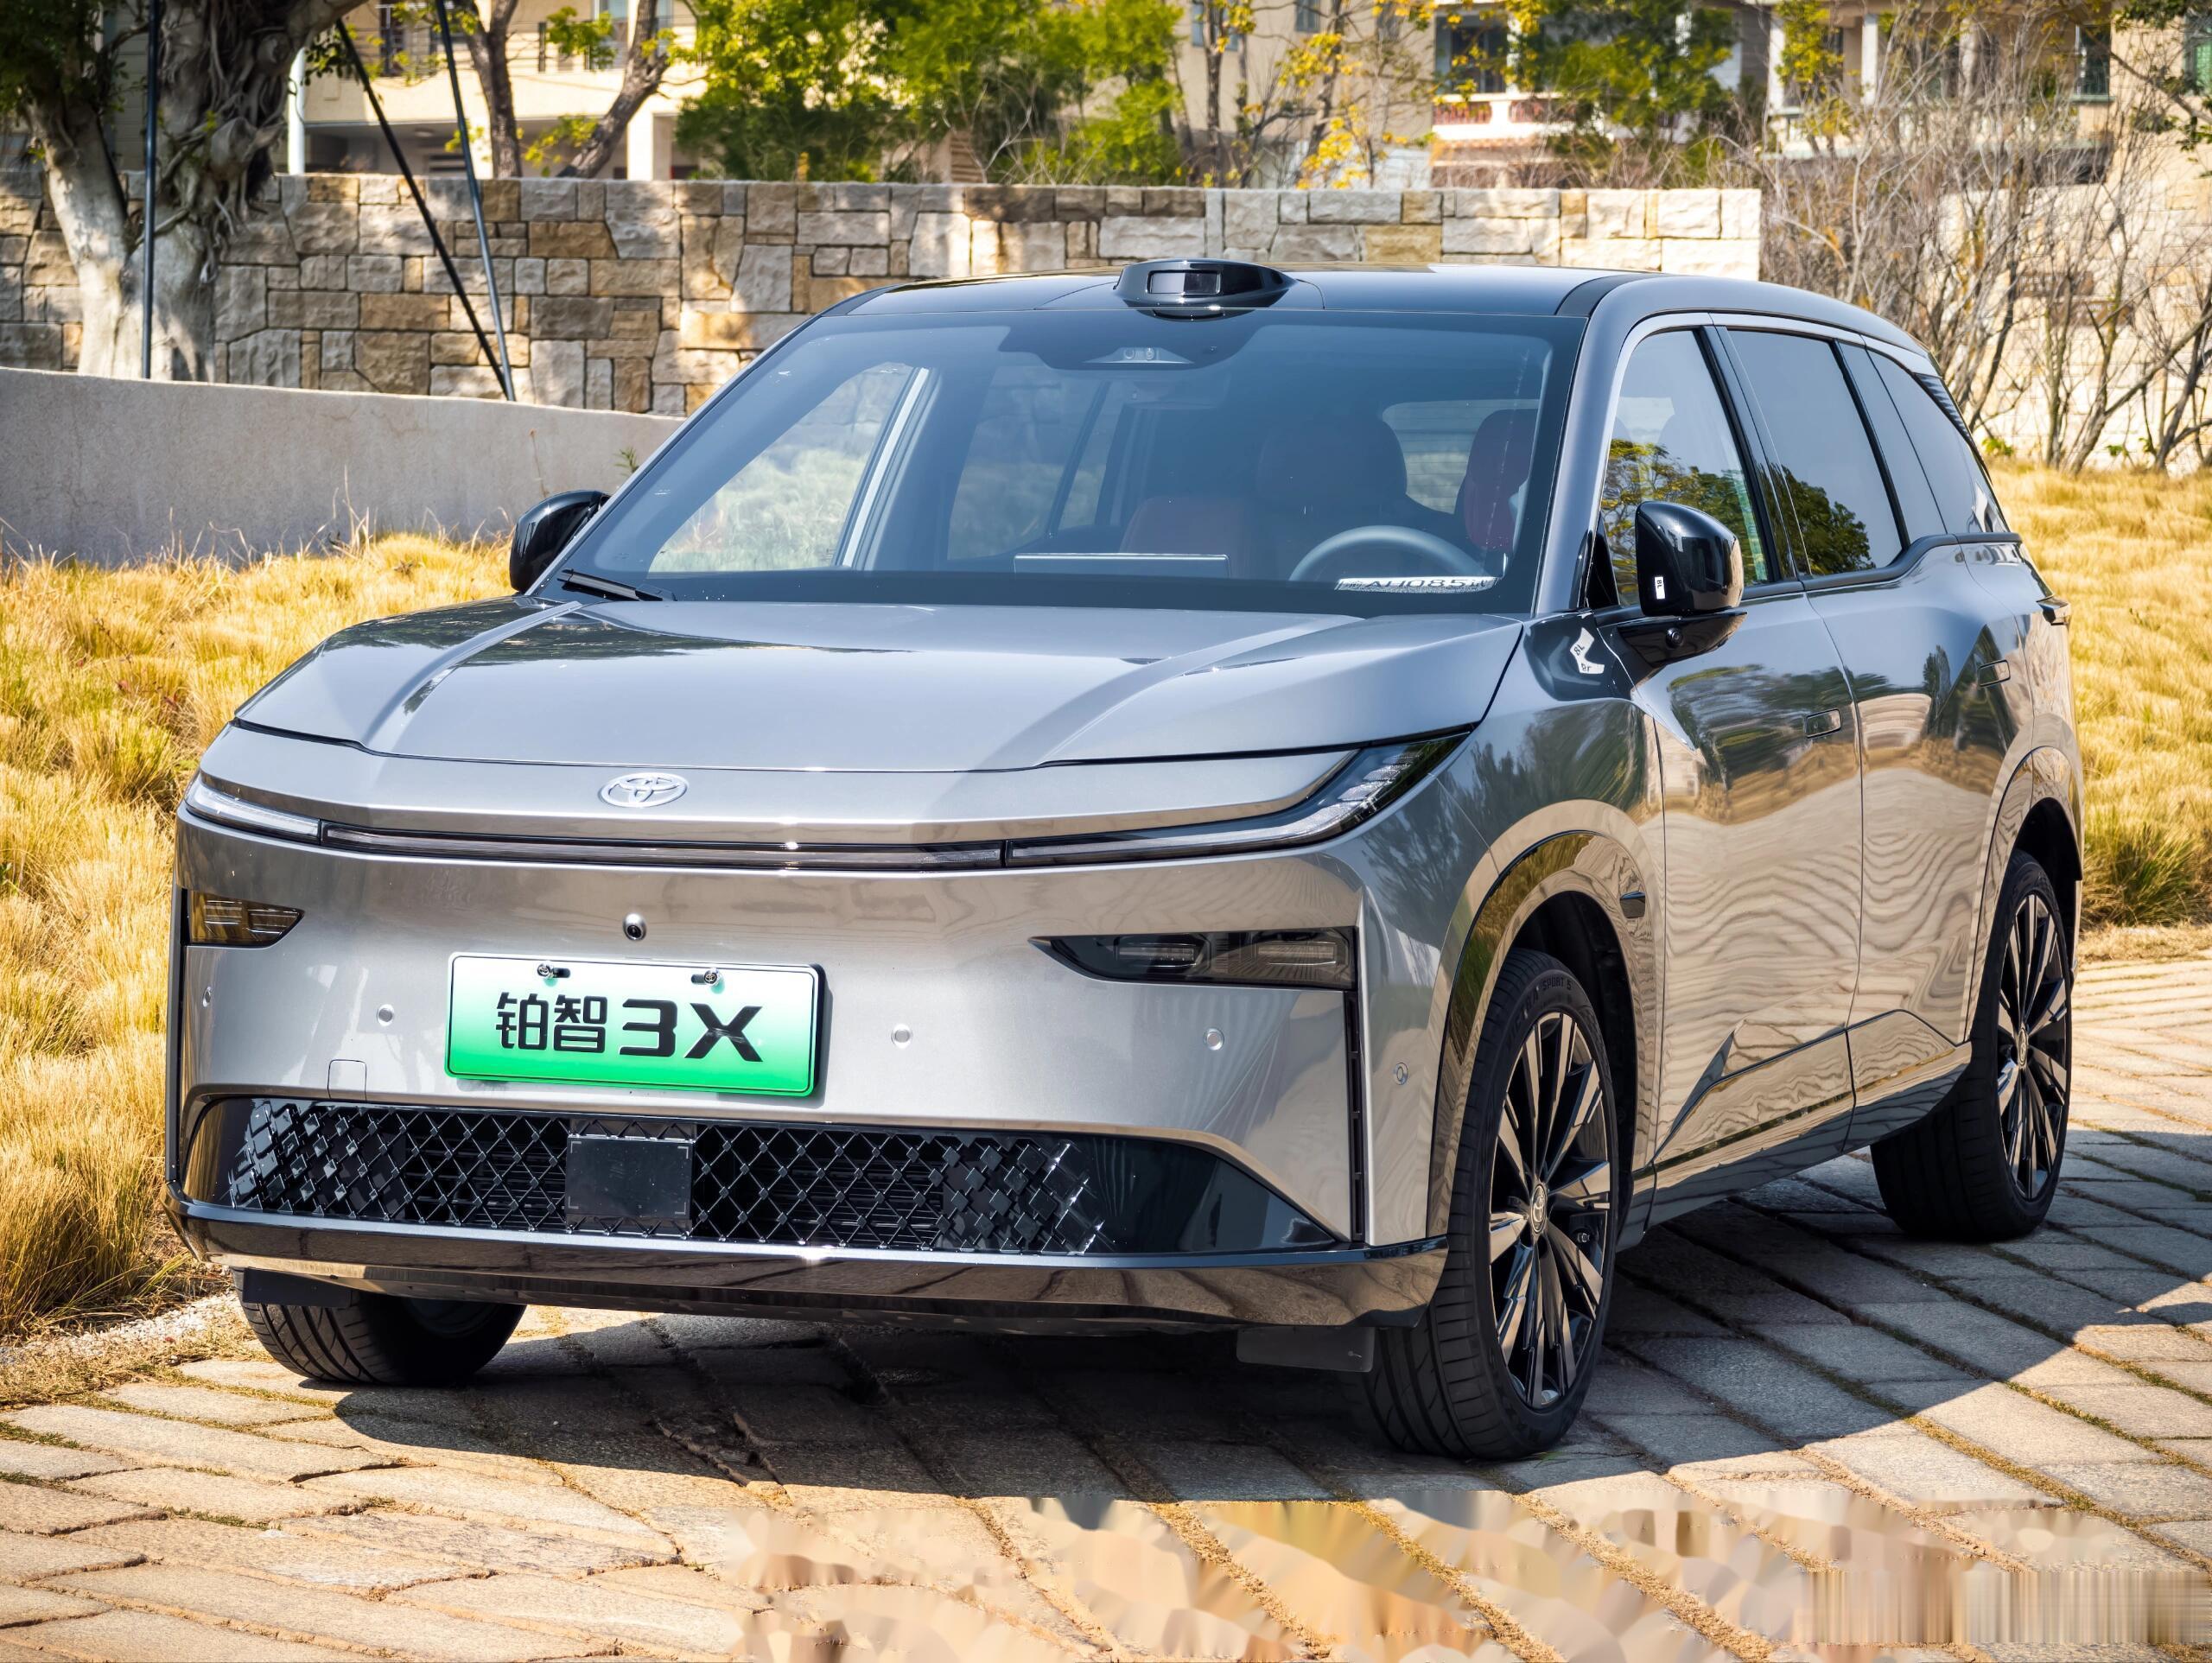
广汽丰田铂智3X月销7000-8000辆,最近12个月累计9.4万辆,成交价13万,中国零部件占比近九成。东风日产N序列14个月下线10万辆,上半年增速192%。长安马自达EZ-60连续6个月蝉联合资中型SUV销冠。唯独本田掉队,两田合计仅3.8万辆。
德系:大众托底,BBA承压
大众最近12个月6.3万辆,新能源占比不足10%。ID.ERA 9X首月交付7000台,入股国轩、联姻小鹏补技术短板。奥迪E7X首月4017辆,是BBA首款走量纯电SUV。但宝马i3/iX3约2万辆,奔驰EQ仅1.1万辆,豪华纯电接受度低。
美系:别克断层领先
别克最近12个月12.7万辆,位列合资第一,至境E7多次登顶榜首,成交均价25.7万。五菱11.2万辆靠微型车走量,利润薄。福特、凯迪拉克基本停滞。
韩法:边缘化
起亚8500辆,标致1000辆,雪铁龙更少,已退出竞争。
结语
分化本质是“本土化深度”分化。能跑通“中国团队决策+本土供应链+贴近用户定价”的,已建优势;等总部点头、靠全球车型打天下的,正被边缘化。终局不是夺回主导权,而是找到不可替代的生态位。