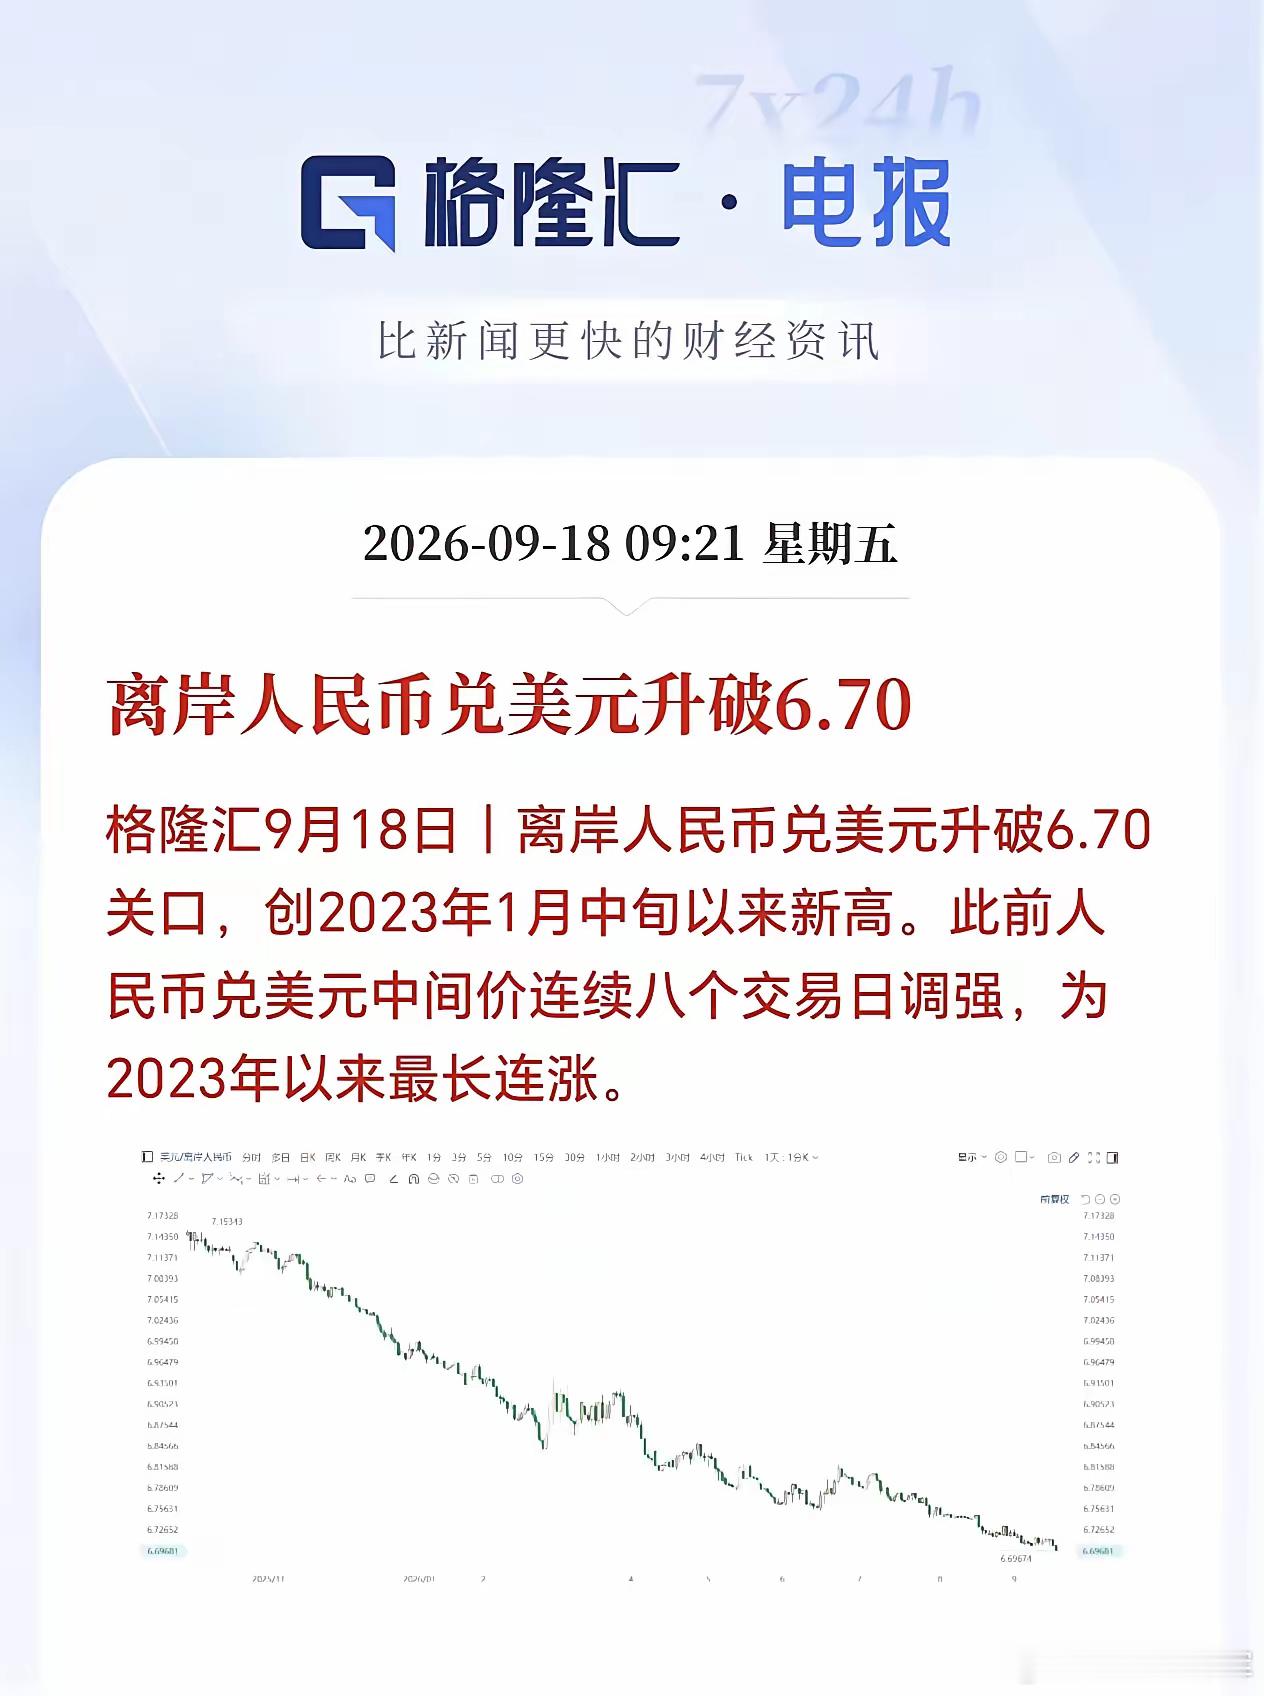
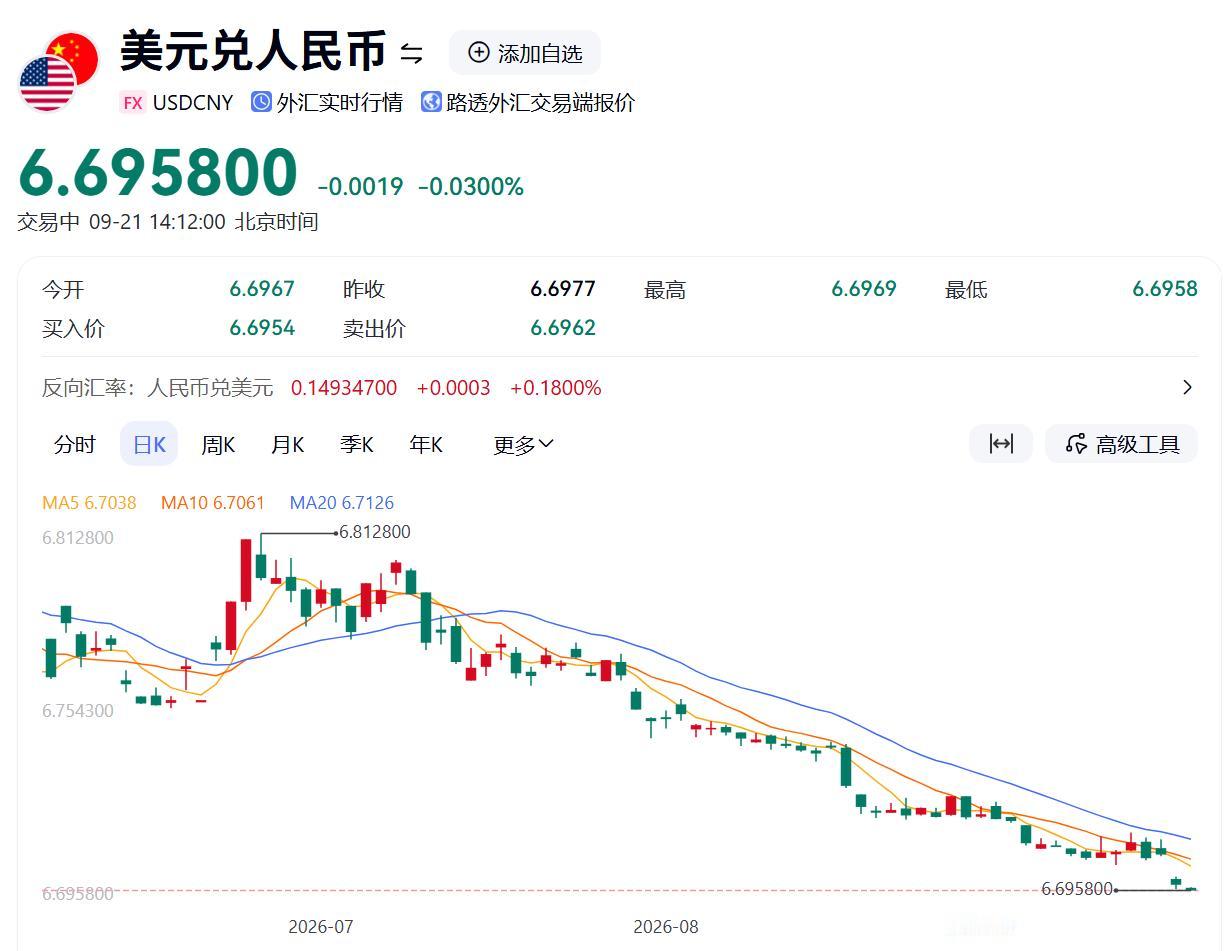
9月18日,在岸、离岸人民币双双升破6.70。而就在三天前,美联储刚刚宣布加息,美元指数站上100。按一般历史惯性,美元强则人民币应该弱。但市场给出的答案恰恰相反。
“美联储加息也挡不住人民币升值”冲上热搜。这个标题本身,就是旧框架失效的信号。
热搜标题很容易制造一种错觉:人民币要“一飞冲天”了。
真正值得讨论的其实不是升值这个事实,而是升值的方式。
这一波升值的动力来自自身,不是美元走弱。
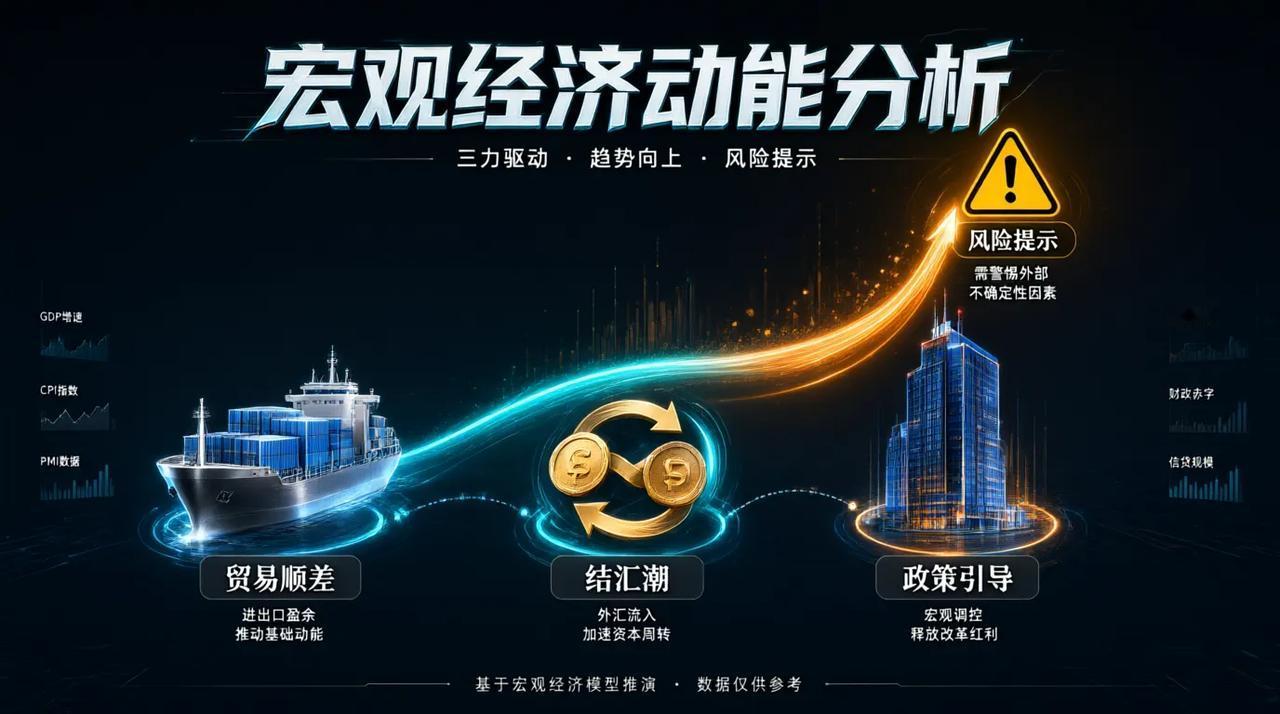
今年前8个月,贸易顺差8055亿美元。这不是一个抽象的数字,它是实实在在的美刀。9月又恰好是季节性结汇旺季,客盘实需对汇率形成支撑。
与此同时,从2025年11月开始,逆周期因子从“托底贬值”转向“控制升值速度”,到2026年2月,据申万宏源和华创证券的研报推算,其偏离幅度达到793个基点的历史高位。远期售汇准备金率也从20%直接降到0。前者踩刹车,后者松绑企业锁汇成本。
升值不是一个好坏问题,而是一个分配问题。
消费者是受益方,但受益方式很“隐蔽”。进口原油、大豆、芯片便宜了,最终体现在汽油、食品、电子产品价格上的降幅,可能只有几个百分点。因为中国CPI里进口最终消费品的权重只有12%左右,大部分日常支出,比如房租、理发、公共交通、鲜菜等跟汇率没关系。
生产者的痛感则集中得多。中泰证券的测算显示,如果人民币升值4%,样本公司海外收入折算减少额就相当于其海外毛利的19.9%;升值8%,这个比例升到39.7%。对于那些利润率只有1%—3%的纺织服装企业,4%的升值就可能吃掉全年利润。
所以我的概括是四句话:宏观有益、微观有限、消费者受益、生产者承压。它们分别对应总量、个体、方向和结构四个维度
升值的真正的问题是斜率。
如果升值是缓慢的、可预期的,企业有时间通过套保、提价、调整结算币种来消化。但2026年的升值速度,让很多中小企业来不及反应。它们的调整窗口,在汇率从6.9快速滑向6.7的过程中,被急剧压缩了。
更重要的是,升值正在和另一个问题叠加:内需不足。今年1—8月,固定资产投资同比下降7.2%,社会消费品零售总额只增长1.1%。
大摩在1月和9月两次发出警告:升值压缩出口企业利润→抑制工资增长→消费走弱→内需更不足→物价下行压力加大。这条链条的枢纽是“工资传导”,升值不直接压低国内物价,但它通过贸易部门的利润收缩,间接削弱了居民的收入预期。
所以真正的“舒适区间”是斜率约束。
所谓“舒适区间”斜率约束的本质上是:升值速度不能超过经济结构调整的消化能力。
出口从服装玩具转向机电、集成电路、汽车,需要投入研发、重构供应链、拿国际认证,是以“年”为单位的慢变量;内需从出口驱动转向消费驱动,依赖居民收入预期和社保体系,更慢;金融账户输出人民币的渠道,取决于市场深度和资本项目管理成熟度,同样需要时间。升值的斜率必须和这些慢变量的节奏相匹配。
美联储加息挡不住人民币升值,但升值的方式比升值本身更重要。方向可以不变,斜率需要被管理,中枢缓慢上移,才能让经济结构跟得上。