为什么在A股,业绩年年增长的公司股价不涨,而还在亏损的科技股反而能翻几倍?
先说那些业绩年年增长的公司。你去看白酒、家电、消费、传统制造这些行业,利润表确实漂亮,账上现金也多,分红也大方。
但问题出在哪呢?出在以后还能不能继续长大。
咱国家人口在萎缩,内需也没那么旺了,很多行业的渗透率早就到顶了。
你想,该买的都买了,该喝的都喝了,还能指望它明年再翻一倍吗?很难了。
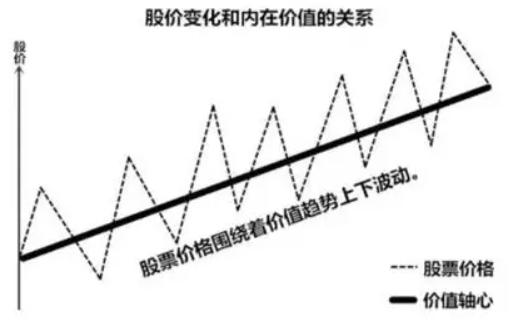
所以市场对这类公司的定价逻辑早就变了,不再看它今年赚多少,而是看它还能往上走多少。
当大家发现它的成长曲线已经画到天花板了,那估值就只能往下修。
说白了,这些公司不是不好,是太好了,好到没有想象空间了。
一个成年人考90分,你只会觉得正常。一个小孩从30分考到80分,你会觉得他前途无量。股价炒的是变化,不是现状。
那再看那些亏损的科技股,为什么能涨到天上去?
因为市场根本不看它现在亏多少,而是看它如果成了能有多大。AI、算力、芯片,这些赛道背后是产业趋势,是未来十年的大方向。
现在亏钱算什么?只要故事够大,从0做到几百亿营收的想象空间摆在那里,资金就敢往上冲。
这其实就是一种期权思维。下行有底,顶多归零退市。上行没有顶,万一成了呢?
机构和游资买的不是确定性,是概率乘以赔率。
哪怕这件事最后只有10%的概率成真,但赔率是十倍、二十倍,数学期望就划得来。
所以你会发现,A股这两年其实同时存在两套定价体系。
一套给成熟资产,贴现率越来越高,因为大家对它的天花板越来越确定。
另一套给成长期权,贴现率几乎为零,因为大家对它的想象空间越来越不确定。而在牛市里,不确定恰好等于无限可能。
这就解释了一个特别讽刺的现象。价值股不是不好,是太好了,好到没有惊喜。
科技股不是没毛病,是毛病再多,也挡不住万一成了的诱惑。
那价值投资到底还管不管用?我觉得不是不管用,是很多人理解错了。
真正的价值投资,不是看过去财报多好看,而是回答一个更难的问题:这家公司未来还能不能持续创造超额回报?还有没有再投资的空间?
如果答案是天花板已经摸到了,账上现金只能用来分红回购,那它的合理估值确实应该往下修。
好公司不等于好股票。好股票是好公司加好预期加资金共识。你手里拿的是一张过去的奖状,市场要买的是一份未来的合同。
散户最难受的地方就在这。用价值投资的词,追趋势投资的钱,最后两头不讨好。